Cục Thuế vừa ban hành Công văn số 1927/CT-KTr nhằm tăng cường quản lý đối với doanh nghiệp có doanh thu trên 1.000 tỷ đồng/năm nhưng liên tục báo lỗ. Chuyên gia tư vấn kế toán, thuế Lê Anh Tuấn, Giám đốc Công ty TNHH Đầu tư Phát triển TAVITAX chia sẻ cùng phóng viên Tạp chí Kinh tế - Tài chính một số nội dung liên quan.
Phóng viên: Thưa ông, Công văn số 1927/CT-KTr do Cục Thuế vừa ban hành sẽ tập trung kiểm tra nhóm doanh nghiệp có doanh thu trên 1.000 tỷ đồng/năm nhưng có dấu hiệu rủi ro cao về thuế. Ông đánh giá tác động của Công văn này đối với doanh nghiệp như thế nào?
Ông Lê Anh Tuấn: Việc ngành Thuế sử dụng các chỉ số tỷ suất lợi nhuận trên doanh thu làm "ngưỡng rủi ro" là bước đi phù hợp với xu hướng quản lý thuế hiện đại dựa trên phân tích dữ liệu lớn. Theo Công văn số 1927/CT-KTr, cơ quan Thuế đã rà soát và tổng hợp danh sách các đơn vị có doanh thu từ 1.000 tỷ đồng/năm trở lên nhưng phát sinh lỗ liên tiếp trong hai năm 2023 và 2024.
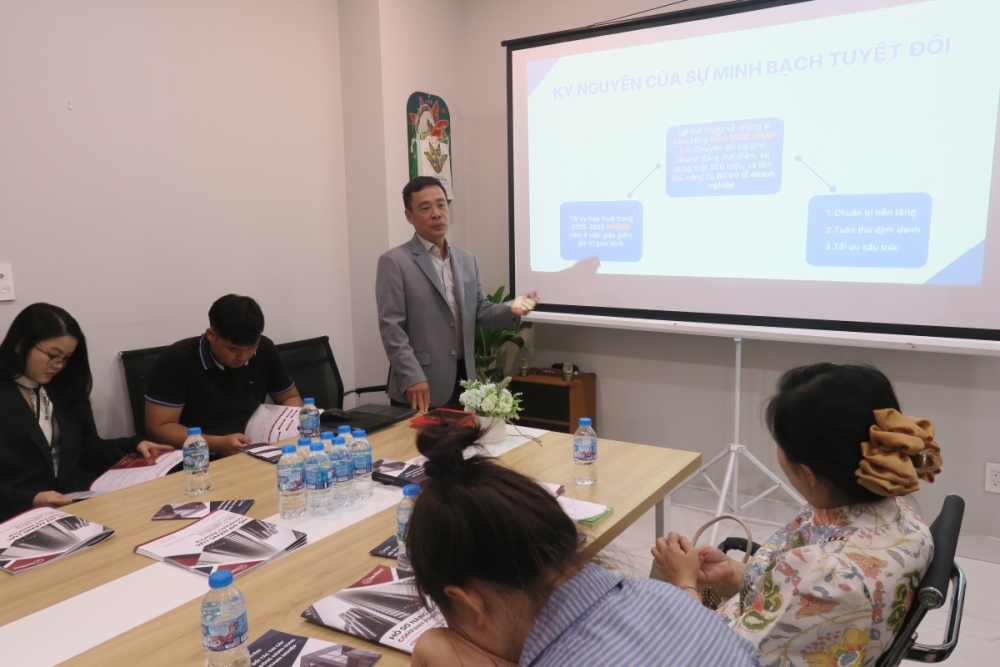 |
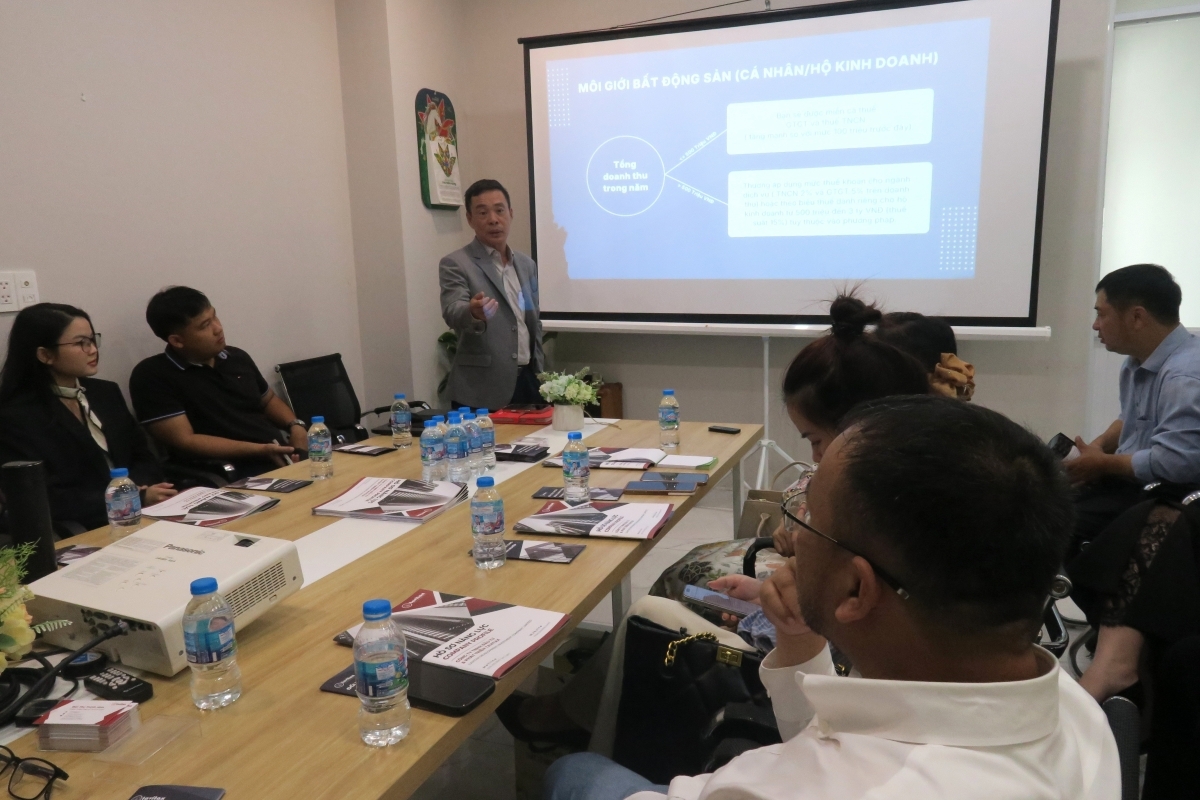
| Chuyên gia kế toán, thuế Lê Anh Tuấn, Giám đốc Công ty TNHH Đầu tư Phát triển TAVITAX hướng dẫn cho doanh nghiệp chính sách thuế mới. Ảnh: Đức Mỹ |
Ở góc độ chuyên môn, đây là một tiêu chí nhận diện rủi ro trọng yếu bởi có sự mâu thuẫn giữa quy mô hoạt động và kết quả thực hiện nghĩa vụ ngân sách. Trong quản lý thuế, tình trạng doanh nghiệp kê khai thua lỗ nhiều năm nhưng vẫn đầu tư mở rộng, tăng vốn là một dấu hiệu bất thường cần phải được làm rõ để góp phần hỗ trợ thu đúng, thu đủ cho ngân sách nhà nước.
Về lo ngại áp lực lên các doanh nghiệp thực sự khó khăn, tôi cho rằng kế hoạch này mang tính sàng lọc công bằng. Cơ quan thuế không mặc định mọi doanh nghiệp lỗ đều vi phạm, mà tập trung kiểm tra tính hợp lý của doanh thu, chi phí và lợi nhuận, đặc biệt là các khoản chi phí lớn hoặc bất thường.
Thực tế, trước khi kiểm tra tại trụ sở, cơ quan Thuế đã đẩy mạnh công tác thông tin, cảnh báo để người nộp thuế tự rà soát, điều chỉnh nếu kê khai chưa chính xác. Điều này giúp doanh nghiệp có cơ hội tự hoàn thiện tính tuân thủ pháp luật trước khi chịu các chế tài xử lý nghiêm khắc hơn.
Đối với những đơn vị kinh doanh thua lỗ thật do thị trường, việc kiểm tra sẽ giúp họ minh bạch hóa tình hình tài chính và tránh các rủi ro pháp lý tiềm ẩn sau này.
Đây cũng là phương pháp “đúng hướng” về quản lý rủi ro và phù hợp thông lệ quốc tế mà cơ quan thuế các nước (OECD, BEPS) đều áp dụng như: ROS, Gross margin/Net margin, so sánh benchmark ngành. Đặc biệt áp dụng cho các doanh nghiệp FDI, giao dịch liên kết và doanh nghiệp doanh thu lớn nhưng “lãi mỏng” bất thường.
Đó còn là dấu hiệu điển hình của chuyển giá/điều chỉnh lợi nhuận, vì vậy, doanh nghiệp cũng cần chứng minh về chiến lược giá, giai đoạn đầu tư, chính sách của tập đoàn và biến động của thị trường.
Phóng viên: Trong bối cảnh các doanh nghiệp FDI và tập đoàn lớn thường xuyên có giao dịch liên kết phức tạp, việc áp dụng nguyên tắc giao dịch độc lập trong đợt kiểm tra này sẽ đối mặt với những thách thức pháp lý nào, thưa ông?
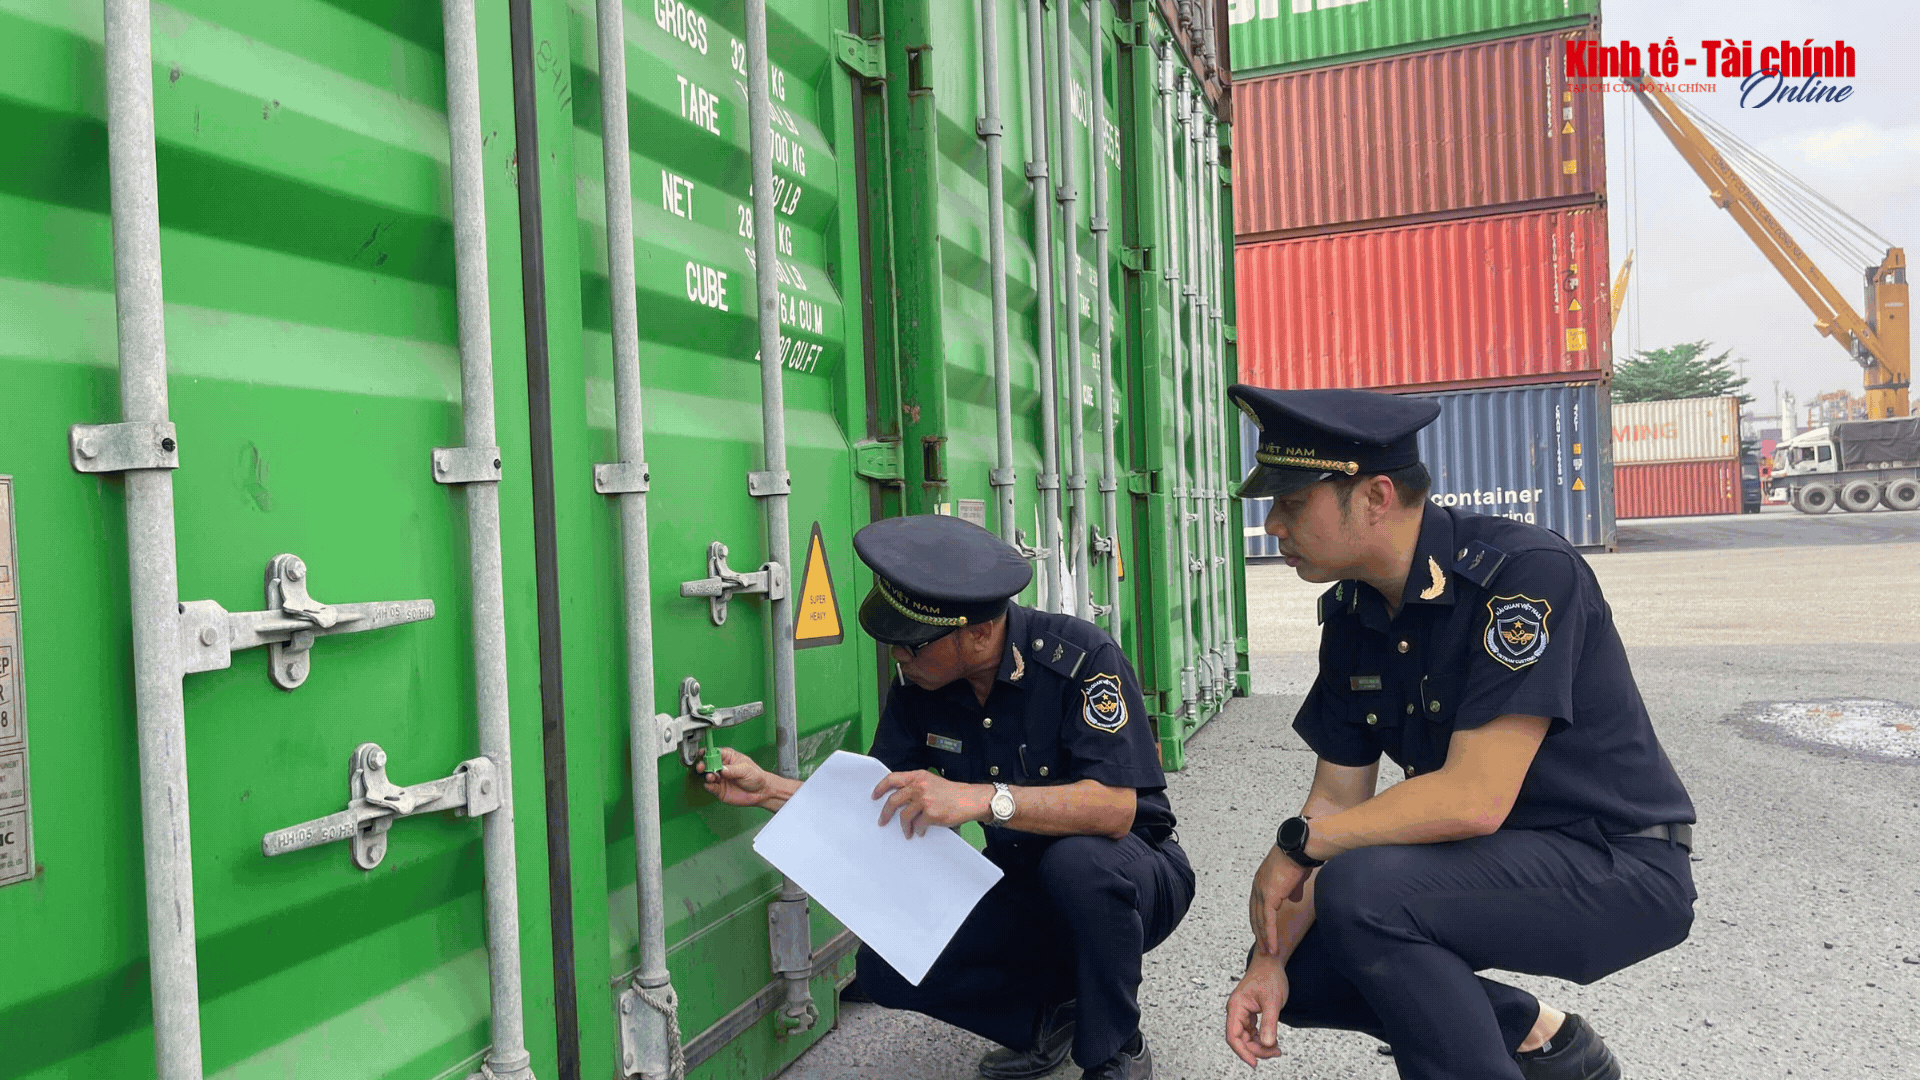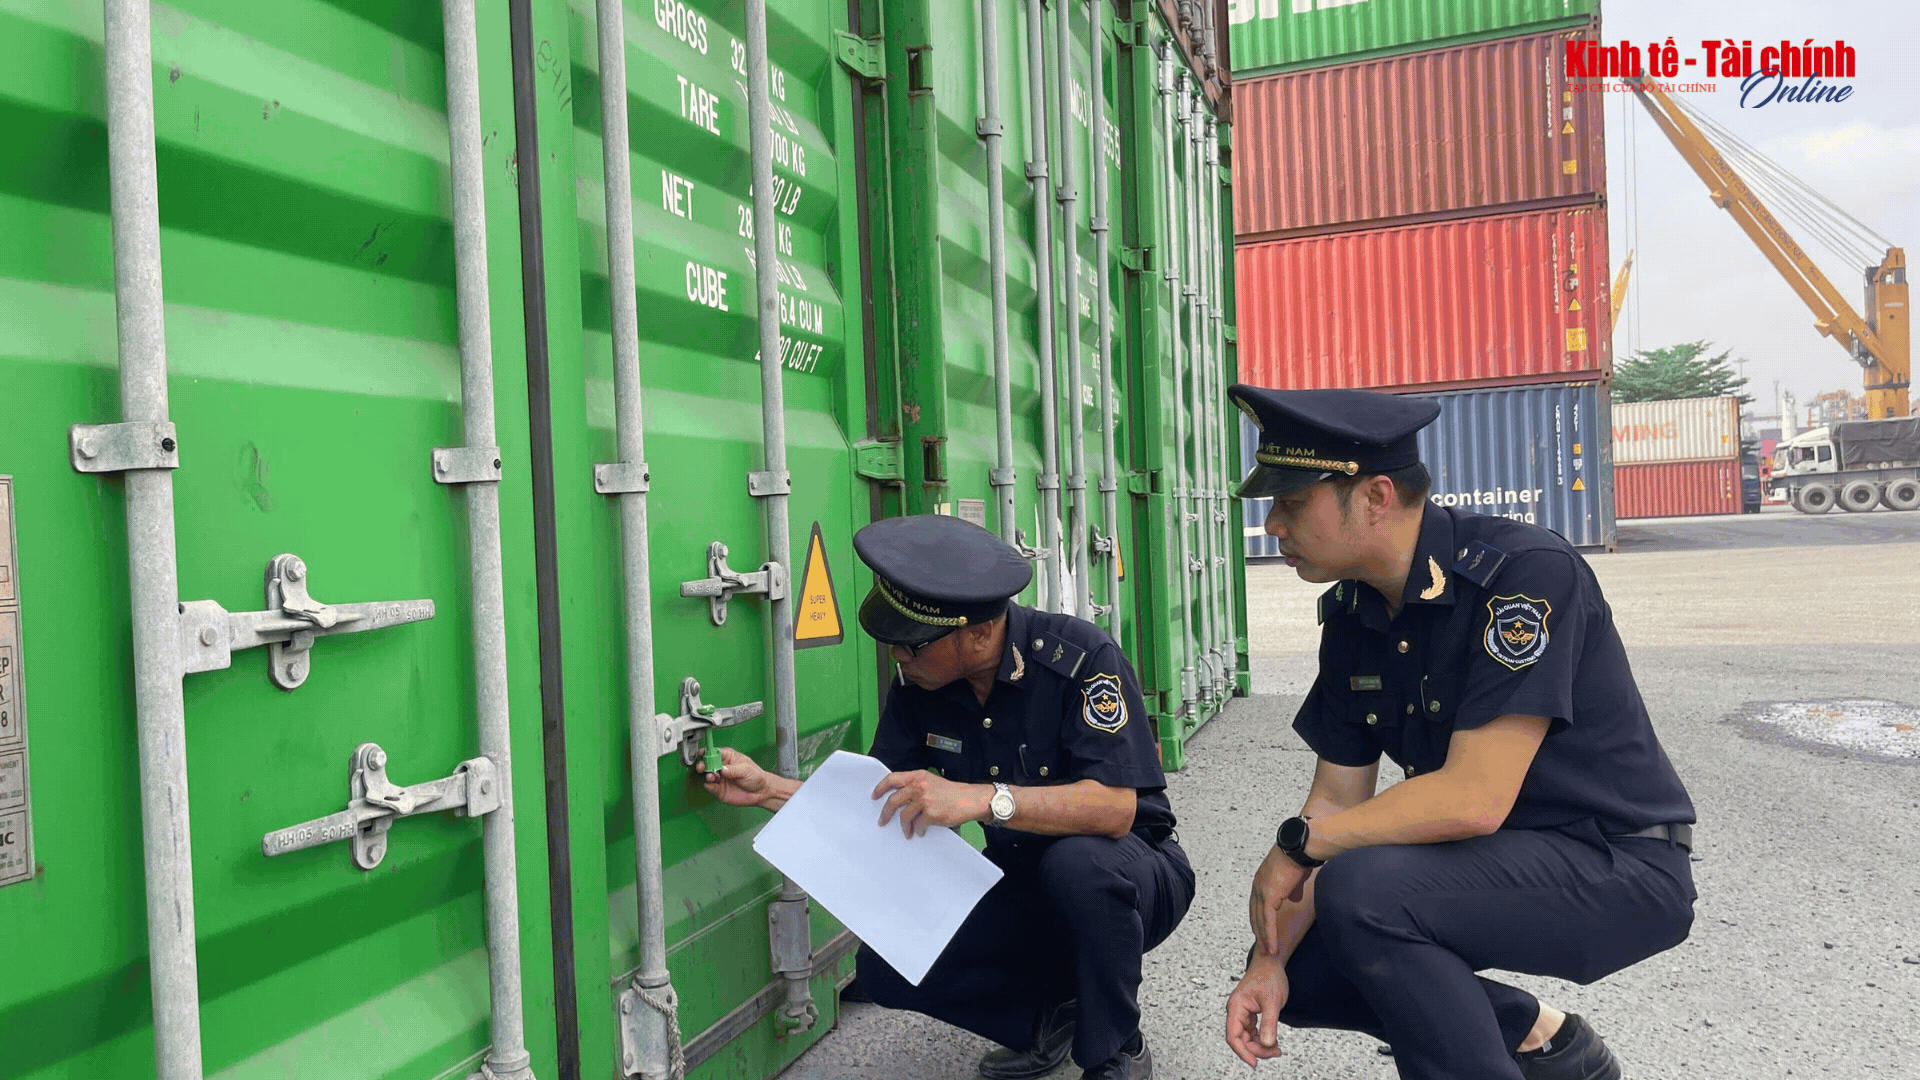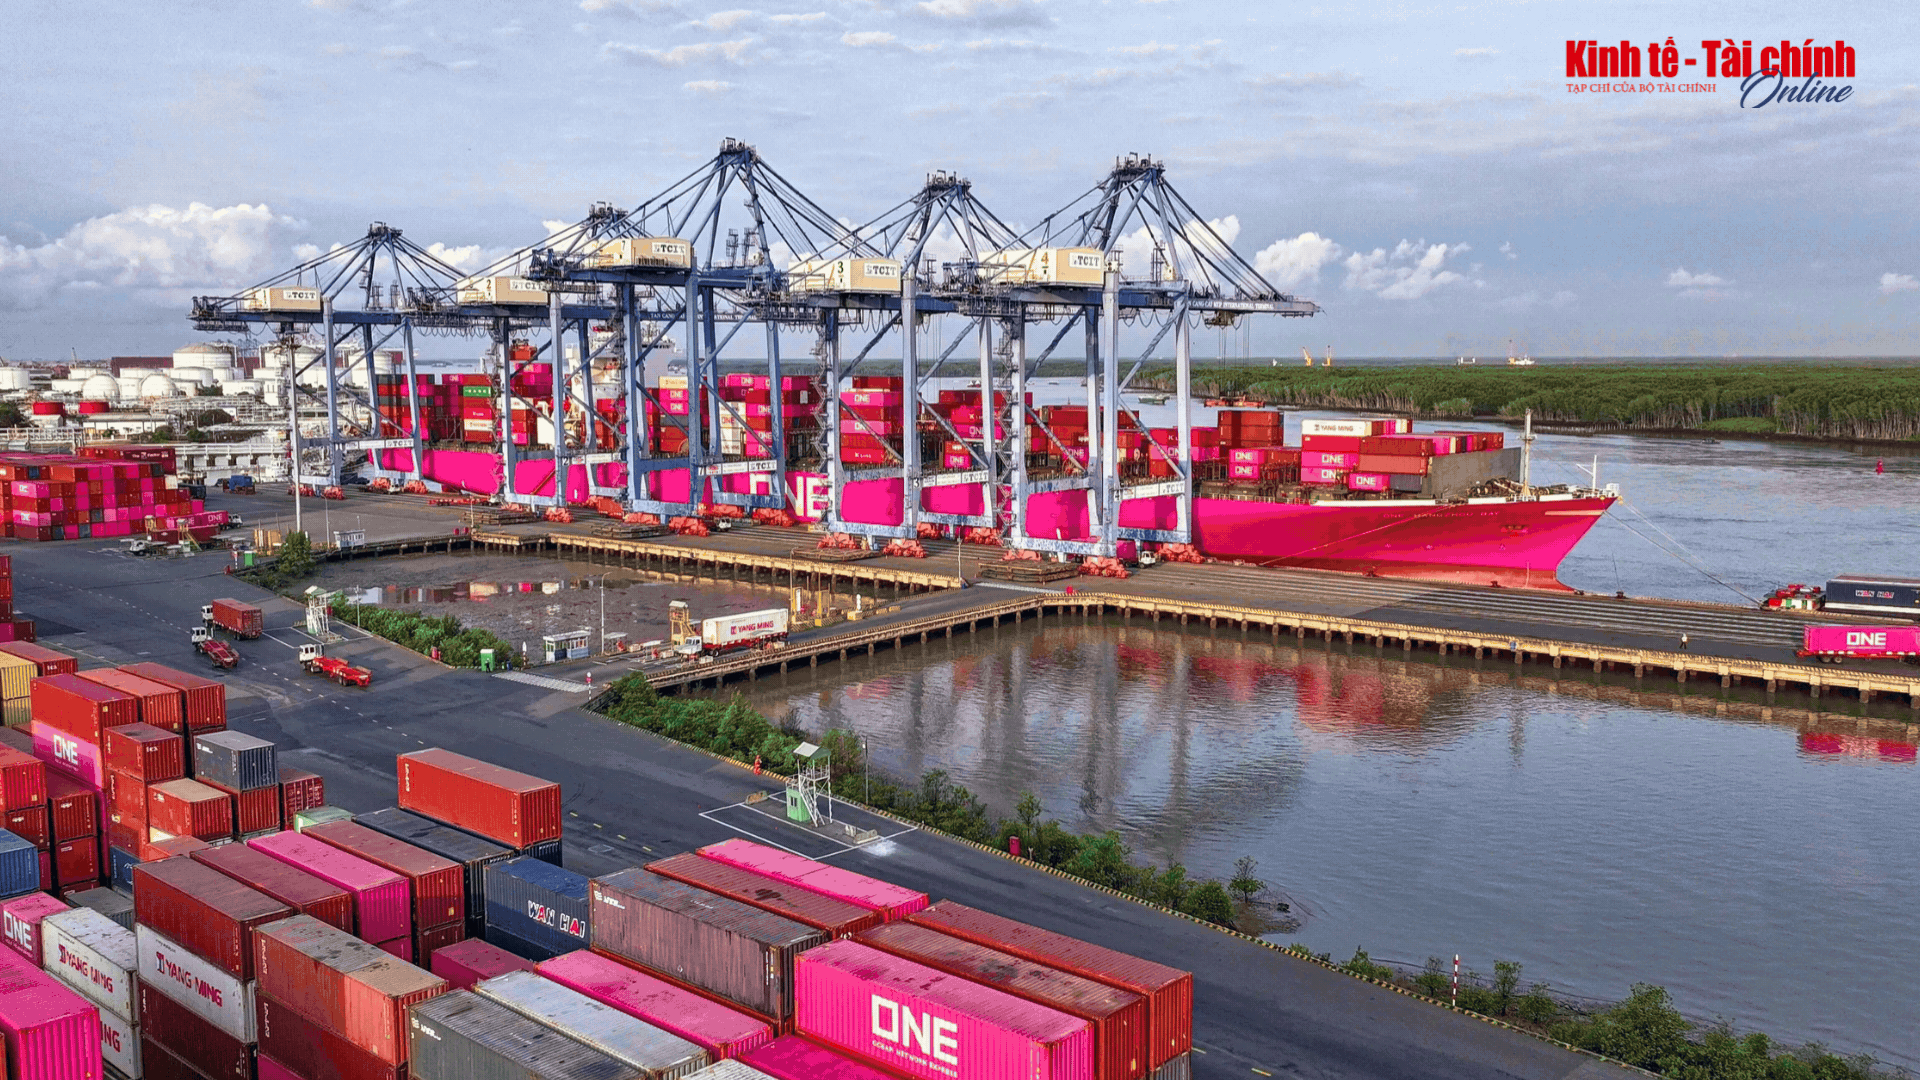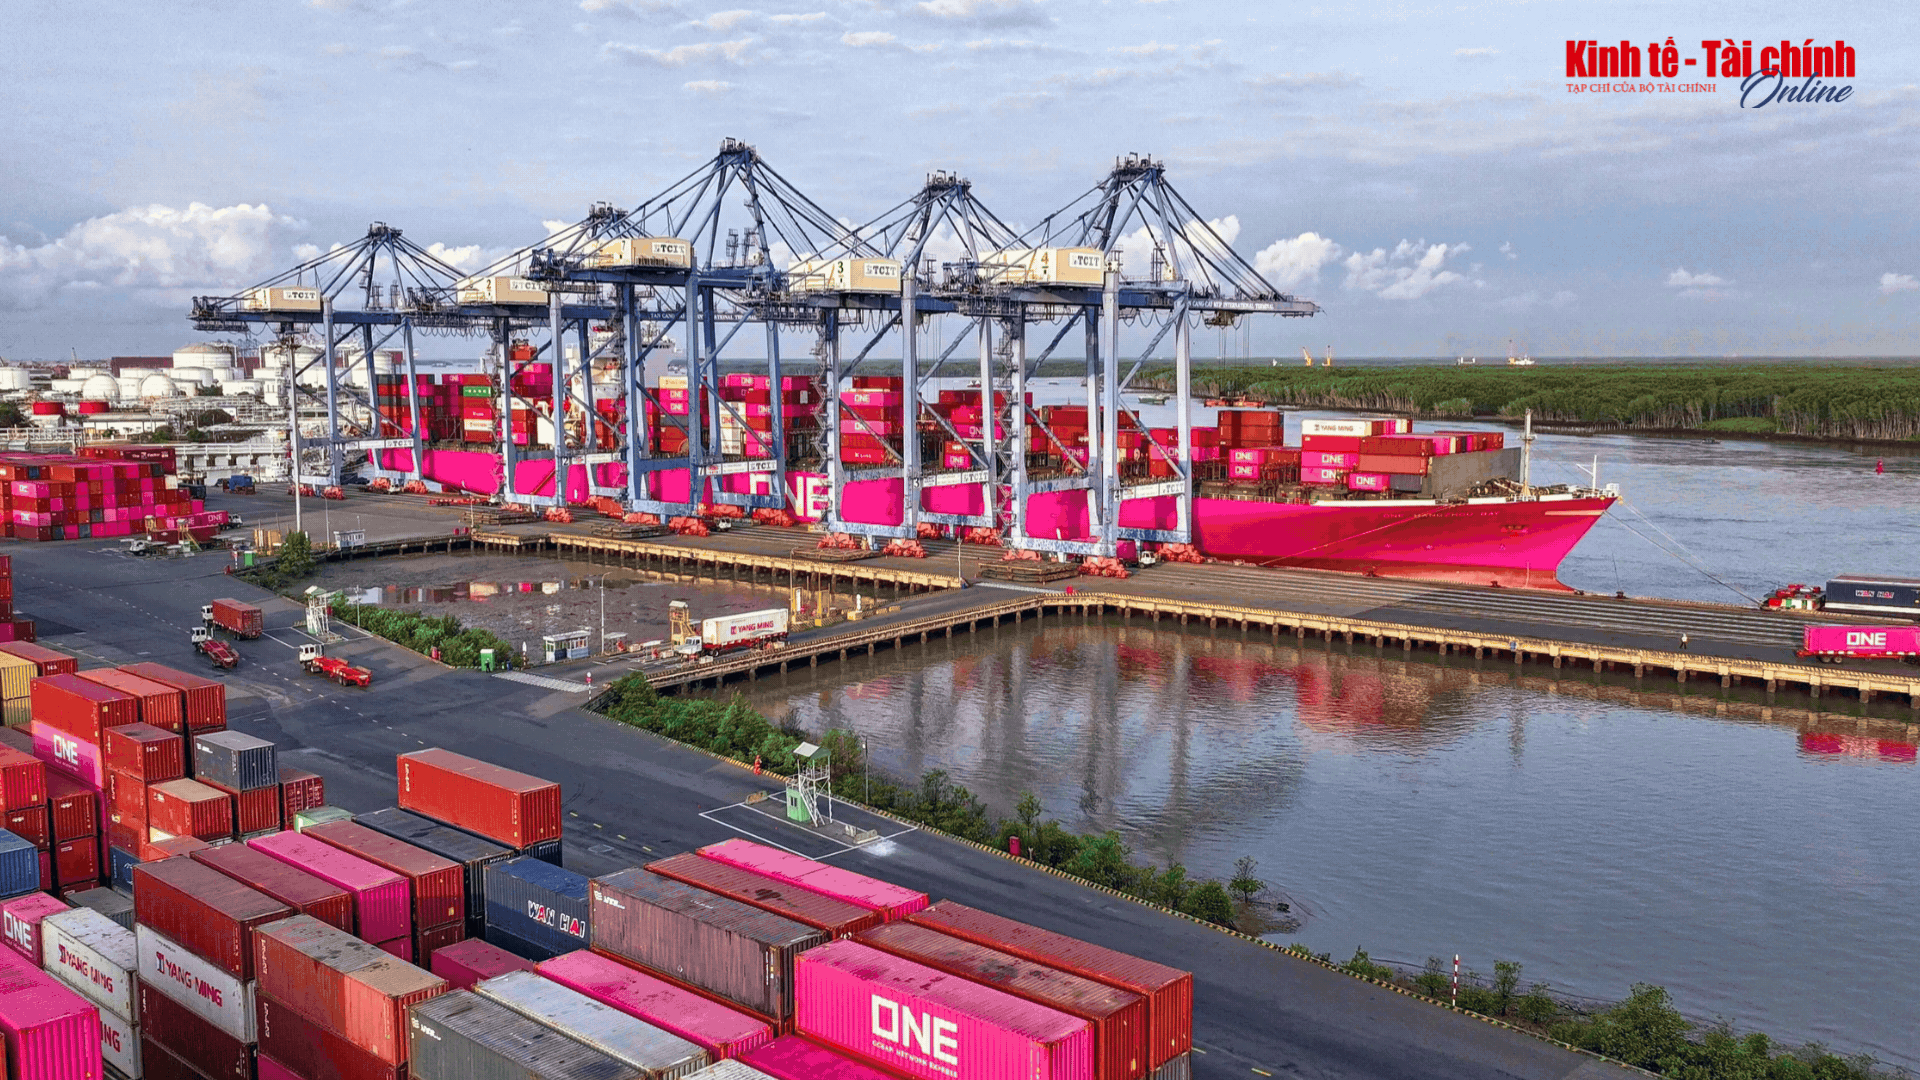
Ông Lê Anh Tuấn: Đây là nội dung mang tính chuyên môn rất sâu trong quản lý giao dịch liên kết. Công văn số 1927/CT-KTr thể hiện tương đối rõ ràng về việc kiểm tra các khoản chi phí lãi vay nội bộ, chi phí dịch vụ kỹ thuật, hỗ trợ quản lý và nhượng quyền thương mại. Thách thức pháp lý lớn nhất ở đây là việc xác định bản chất giao dịch độc lập.
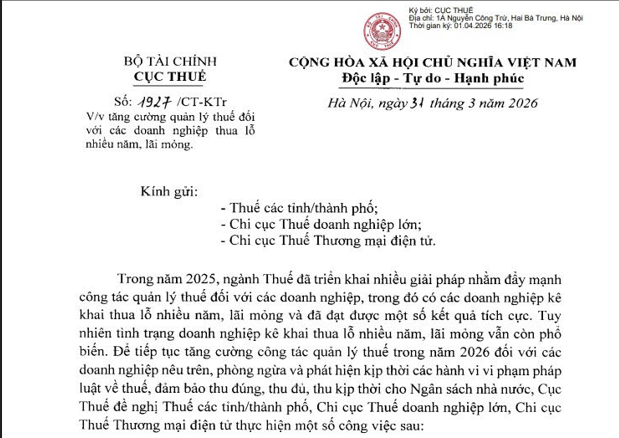 |
| Công văn số 1927/CT-KTr nhằm tăng cường quản lý đối với doanh nghiệp có doanh thu trên 1.000 tỷ đồng/năm nhưng liên tục báo lỗ. |
Bởi lẽ, các tập đoàn lớn thường có những cách thức đẩy chi phí lên cao thông qua các giao dịch nội bộ để làm giảm lợi nhuận chịu thuế tại Việt Nam, đây chính là hiện tượng “lỗ giả, lãi thật” mà ngành Thuế đang tăng cường kiểm soát.
Vì vậy, cơ quan Thuế yêu cầu rà soát kỹ các hợp đồng mua bán hàng hóa với các bên có quan hệ liên kết, đảm bảo nguyên tắc độc lập trong việc xác định giá. Thách thức đối với cơ quan thuế là phải chứng minh được các chi phí dịch vụ nội bộ đó có thực sự đóng góp vào việc tạo ra doanh thu cho người nộp thuế tại Việt Nam hay không.
Tuy nhiên, với việc chuyển đổi phương thức quản lý sang chủ động, lấy đánh giá rủi ro làm căn cứ trọng tâm, ngành Thuế đang dần hình thành hệ thống dữ liệu thông minh để đối chiếu khắt khe hơn giữa báo cáo tài chính và dòng tiền thực tế của doanh nghiệp.
Điều này buộc các doanh nghiệp phải cung cấp hồ sơ tài liệu chứng minh tính hợp lệ của các khoản chi phí liên kết một cách chặt chẽ theo đúng quy định. Do đó, các doanh nghiệp FDI nên rà soát kỹ lưỡng, đặc biệt là vấn đề chuyển giá trước khi thanh kiểm tra theo tinh thần của Công văn trên.
Phóng viên: Ông nhận định như thế nào về việc ngành Thuế chuyển đổi từ phương thức quản lý thụ động sang chủ động dựa trên phân tích dữ liệu tập trung?
Ông Lê Anh Tuấn: Với sự chuyển đổi từ quản lý thụ động (chờ doanh nghiệp kê khai rồi mới hậu kiểm) sang chủ động (phân tích dữ liệu để khoanh vùng rủi ro) là một sự thay đổi đáng kể trong phương thức quản lý và hiện đại hóa ngành Thuế.
Phương thức này vừa giúp ngành Thuế thuận lợi trong công tác thu ngân sách vừa đóng vai trò ngăn ngừa các hành vi vi phạm pháp luật. Bằng cách sử dụng dữ liệu tập trung, cơ quan thuế có thể so sánh, đối chiếu tỷ lệ biến động doanh thu với chi phí tương ứng của các doanh nghiệp trong cùng một ngành nghề để phát hiện bất thường.
Việc này hướng tới tăng cường tính tuân thủ, nâng cao ý thức chấp hành pháp luật của người nộp thuế và góp phần cải thiện môi trường cạnh tranh. Những doanh nghiệp tuân thủ tốt sẽ được bảo vệ, trong khi những đơn vị có dấu hiệu gian lận sẽ bị đưa vào kế hoạch kiểm tra trọng điểm để xử lý nghiêm.
Cùng với đó, ngành Thuế dần chuyển sang phương thức chủ động thông qua việc sử dụng nguồn dữ liệu từ kê khai thuế, hóa đơn điện tử, ngân hàng và dữ liệu ngành để phát hiện rủi ro trước khi thanh kiểm tra. Phương thức này vừa phù hợp với thông lệ quốc tế vừa giúp tăng thu ngân sách và giảm gian lận thuế.
Phóng viên: Theo ông, ngành Thuế cần có những thay đổi đột phá nào về quy định để ngăn chặn triệt để tình trạng chuyển giá trong thời gian tới?
Ông Lê Anh Tuấn: Theo tôi, mục tiêu của Công văn số 1927/CT-KTr không chỉ dừng lại ở số thuế truy thu hay tiền phạt trong ngắn hạn hướng tới việc xây dựng nền móng cho hệ thống quản lý thuế thông minh và hoàn thiện chính sách.
 |
| Ngành Thuế dần chuyển sang phương thức chủ động thông qua việc sử dụng nguồn dữ liệu từ kê khai thuế, hóa đơn điện tử, ngân hàng và dữ liệu ngành. |
Qua đợt kiểm tra chuyên đề này, ngành Thuế sẽ đánh giá được các hành vi vi phạm phổ biến của các nhóm doanh nghiệp thua lỗ nhiều năm và những khó khăn, vướng mắc trong thực tế quản lý. Đây là cơ sở thực tiễn có ý nghĩa quan trọng để kiến nghị, đề xuất các biện pháp quản lý thuế và chính sách mới.
Để công tác quản lý thuế hiệu quả hơn, thời gian tới, ngành Thuế cần tiếp tục hiện đại hóa, sử dụng đánh giá rủi ro làm căn cứ trọng tâm để thực hiện các nghiệp vụ thanh kiểm tra, chuyển hẳn từ hậu kiểm sang giám sát thời gian thực.
Kết quả từ đợt kiểm tra đối với danh sách 302 doanh nghiệp này sẽ cung cấp dữ liệu sống để các cơ quan chức năng hoàn thiện khung pháp lý, đảm bảo môi trường đầu tư minh bạch, lành mạnh, góp phần hạn chế các hành vi “lỗ giả, lãi thật” ngay từ khi doanh nghiệp lập kế hoạch tài chính.
Ngoài ra, ngành Thuế cần đẩy mạnh xây dựng hệ thống cảnh báo sớm theo thời gian thực qua phân tích AI; thiết lập chương trình lọc nhanh (APA) để nhận diện các dấu hiệu rủi ro đối với doanh nghiệp có doanh thu lớn (từ 500 đến 1.000 tỷ đồng) nhưng lỗ hoặc lãi thấp nhiều năm liền, có giao dịch liên kết lớn, có lãi vay nội bộ và thuộc những ngành sản xuất FDI, thương mại điện tử, bán lẻ, gia công…
Xin cảm ơn ông!