Hiện nay, các vấn đề liên quan đến tài chính, nghĩa vụ thuế của Ban Quản trị và Ban Quản lý trong hoạt động quản lý, vận hành tòa nhà, chung cư đang được các đơn vị đặc biệt quan tâm bởi nhiều rủi ro pháp lý tiềm ẩn. Chuyên gia tư vấn thuế Lê Anh Tuấn, Giám đốc Công ty TNHH Đầu tư Phát triển TAVITAX chia sẻ một số nội dung liên quan.
Phóng viên: Thưa ông, hiện nay nhiều người vẫn nhầm lẫn về vai trò của Ban Quản trị và Ban Quản lý chung cư, ông có thể giải thích rõ hơn và cho biết hai đơn vị này liên quan như thế nào đến nghĩa vụ thuế?
Ông Lê Anh Tuấn: Theo tôi, nhiều người vẫn còn hiểu nhầm trong việc nhận diện chủ thể chịu thuế giữa hai đơn vị này. Theo quy định tại Luật Nhà ở năm 2023, Nghị định số 95/2024/NĐ-CP và Thông tư số 05/2024/TT-BXD, Ban Quản trị là tổ chức đại diện cho các chủ sở hữu và người sử dụng nhà chung cư, không có tư cách pháp nhân nhưng được phép có con dấu, tài khoản để quản lý quỹ bảo trì và thực hiện chức năng giám sát.
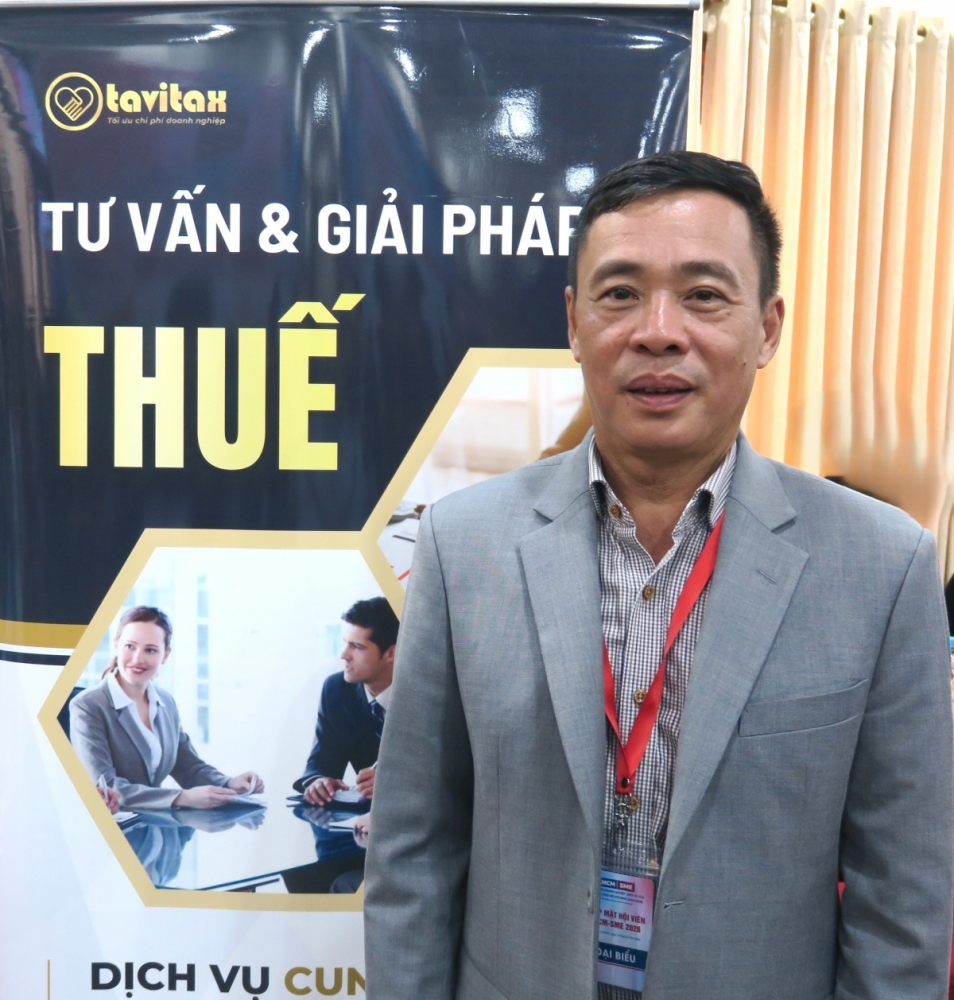 | | Chuyên gia tư vấn thuế Lê Anh Tuấn, Giám đốc Công ty TNHH Đầu tư Phát triển TAVITAX | |
Trong khi đó, Ban Quản lý là đơn vị có tư cách pháp nhân, hoạt động theo cơ chế cung ứng dịch vụ quản lý vận hành và phải đáp ứng các điều kiện theo quy định về xây dựng.
Vấn đề phát sinh khi Ban Quản trị vượt ra khỏi vai trò đại diện để trực tiếp tham gia các hoạt động có bản chất kinh doanh như: Cho thuê mặt bằng, khai thác tiện ích hoặc phân phối lại dịch vụ…
Khi đó, theo nguyên tắc của Luật Quản lý thuế số 38/2019/QH14, bất kỳ tổ chức nào có phát sinh hoạt động cung cấp hàng hóa, dịch vụ có doanh thu đều phải thực hiện đăng ký, kê khai và nộp thuế. Điều này đồng nghĩa với việc Ban Quản trị, dù không có tư cách pháp nhân, vẫn có thể trở thành chủ thể phát sinh nghĩa vụ thuế nếu tham gia vào các hoạt động mang tính kinh doanh.
Phóng viên: Theo ông, những sai phạm phổ biến mà các đơn vị thường gặp là gì?
Ông Lê Anh Tuấn: Phần lớn rủi ro phát sinh từ việc hiểu sai bản chất dòng tiền, đặc biệt là nhầm lẫn giữa “thu hộ” và “hoạt động kinh doanh”. Theo quy định, bản chất giao dịch là yếu tố quyết định nghĩa vụ thuế chứ không phải tên gọi. Ví dụ điển hình là hoạt động phân phối nước sinh hoạt. Nếu đơn vị cấp nước ký hợp đồng trực tiếp với từng hộ dân thì Ban Quản trị chỉ thực hiện thu hộ.
Tuy nhiên, nếu Ban Quản trị đứng ra ký hợp đồng tổng và phân phối lại thì hoạt động này được xác định là kinh doanh hàng hóa và phải thực hiện nghĩa vụ thuế giá trị gia tăng (GTGT) và thuế thu nhập doanh nghiệp (TNDN) theo quy định tại Luật Thuế GTGT và Luật Thuế TNDN.
Tương tự, các khoản thu từ cho thuê mặt bằng đặt ATM, quảng cáo hoặc khai thác diện tích chung đều là doanh thu chịu thuế. Theo Luật Quản lý thuế và các văn bản hướng dẫn, các khoản thu này phải được lập hóa đơn điện tử theo quy định tại Thông tư số 78/2021/TT-BTC và kê khai đầy đủ.
Một điểm cần lưu ý nữa là khoản lãi phát sinh từ tiền gửi quỹ bảo trì. Đây là khoản thu nhập thực tế phát sinh và thuộc diện cần xem xét nghĩa vụ thuế TNDN theo quy định và theo hướng dẫn cụ thể của cơ quan thuế quản lý.
Theo đó, rủi ro thường bị đẩy lên cao khi các đơn vị không thực hiện kê khai trong thời gian dài, đặc biệt khi có sự thay đổi nhân sự giữa các nhiệm kỳ Ban Quản trị dẫn đến gián đoạn hồ sơ.
Khi cơ quan thuế thanh kiểm tra, các hành vi này có thể bị xử lý theo quy định tại Nghị định số 125/2020/NĐ-CP và các văn bản sửa đổi, bổ sung, bao gồm truy thu thuế, xử phạt vi phạm hành chính và tính tiền chậm nộp. Ngoài ra, việc không tổ chức hệ thống kế toán, không lưu trữ chứng từ đầy đủ còn khiến cơ quan thuế có thể ấn định thuế theo phương pháp tỷ lệ trên doanh thu, làm gia tăng đáng kể nghĩa vụ tài chính.
Phóng viên: Ông có thể chia sẻ thêm về cách tính thuế đối với mô hình này được thực hiện như thế nào?
Ông Lê Anh Tuấn: Điểm cốt lõi là phải tiếp cận theo nguyên tắc “bản chất quyết định nghĩa vụ thuế”. Nguyên tắc này được thể hiện xuyên suốt trong hệ thống pháp luật thuế, đặc biệt trong Luật Quản lý thuế.
Cơ quan Thuế không căn cứ vào việc đơn vị gọi dòng tiền là gì, mà đánh giá dựa trên việc giao dịch đó có phát sinh hoạt động cung cấp hàng hóa, dịch vụ hay không. Khi đã có yếu tố doanh thu, nghĩa vụ thuế sẽ phát sinh tương ứng. Nếu không nhận diện đúng ngay từ đầu, các Ban Quản trị rất dễ tích tụ rủi ro qua nhiều năm và phải đối mặt với hậu quả lớn khi bị kiểm tra.
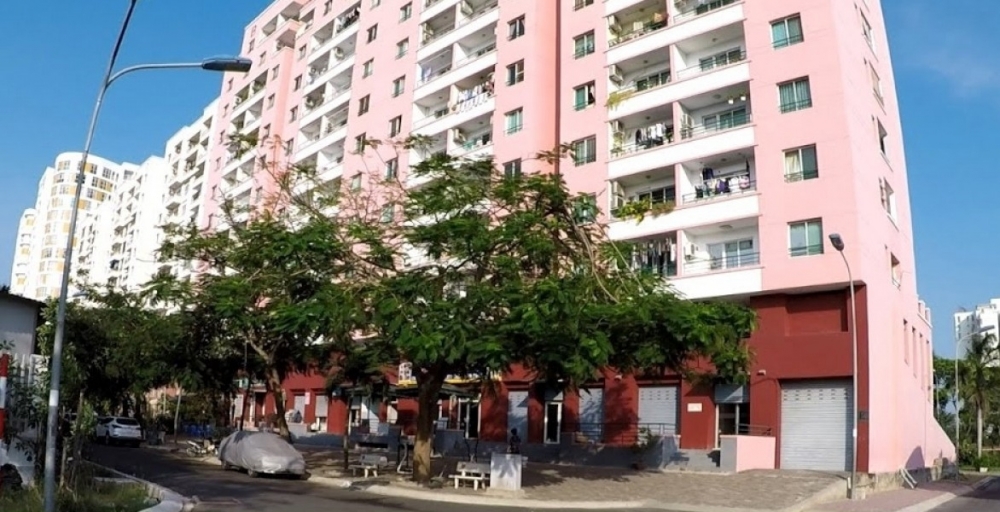 |
| Năm 2025, Thuế TP. Hồ Chí Minh xử phạt vi phạm hành chính Ban Quản trị Chung cư Conic Đông Nam Á hơn 119 tỷ đồng về hành vi không lập hóa đơn khi bán hàng hóa. Ảnh. TL |
Theo quy định về thuế GTGT, nếu đơn vị đáp ứng đầy đủ chế độ kế toán, hóa đơn chứng từ thì có thể áp dụng phương pháp khấu trừ với mức thuế suất phổ biến là 10% đối với các dịch vụ như cho thuê hoặc quảng cáo.
Trường hợp áp dụng phương pháp trực tiếp trên doanh thu, tỷ lệ thuế được xác định theo Nghị định số 181/2025/NĐ-CP, với mức 1% đối với hoạt động phân phối hàng hóa và 5% đối với dịch vụ.
Đối với quy định thuế TNDN, trong trường hợp không xác định được chi phí hợp lệ, cơ quan Thuế có thể áp dụng phương pháp tính thuế theo tỷ lệ trên doanh thu. Điều này thường xảy ra đối với các Ban Quản trị không có hệ thống kế toán đầy đủ. Các khoản thu như lãi tiền gửi hoặc cung cấp dịch vụ tiện ích đều có thể thuộc diện tính thuế theo cơ chế này.
Đối với thuế thu nhập cá nhân, các khoản thù lao, tiền thưởng chi trả cho thành viên Ban Quản trị phải thực hiện khấu trừ thuế trước khi chi trả, đây là nghĩa vụ thường bị bỏ sót trong thực tiễn.
Phóng viên: Trong trường hợp đã phát sinh sai sót, các đơn vị nên xử lý như thế nào, thưa ông?
Ông Lê Anh Tuấn: Theo quy định tại Luật Quản lý thuế số 38/2019/QH14, người nộp thuế có quyền tự phát hiện và kê khai bổ sung trước khi cơ quan thuế công bố quyết định thanh kiểm tra.
Do đó, các đơn vị cần chủ động rà soát toàn bộ nguồn thu, phân loại lại theo đúng bản chất giao dịch và thực hiện kê khai bổ sung nếu cần thiết. Việc làm việc sớm với cơ quan thuế không chỉ giúp được hướng dẫn cụ thể mà còn có thể được xem xét giảm nhẹ xử phạt theo quy định. Ngoài ra, các đơn vị cũng có thể đề xuất phương án nộp dần nghĩa vụ thuế để tránh ảnh hưởng đến hoạt động vận hành thiết yếu của tòa nhà.
Về nguyên tắc, Ban Quản trị nên tuân thủ đúng vai trò theo quy định của Luật Nhà ở, tập trung vào chức năng đại diện và giám sát, thay vì trực tiếp thực hiện các hoạt động kinh doanh. Các dịch vụ có phát sinh doanh thu nên được thực hiện thông qua các đơn vị có tư cách pháp nhân để đảm bảo nghĩa vụ thuế được thực hiện đúng chủ thể.
Đồng thời, việc tách bạch giữa quỹ bảo trì và quỹ vận hành cần được thực hiện nghiêm túc để đảm bảo minh bạch tài chính. Các Ban Quản trị cũng nên thuê đơn vị kế toán hoặc đại lý thuế chuyên nghiệp để thực hiện kê khai theo đúng quy định, tránh rủi ro tích tụ theo thời gian.
Về phía cơ quan quản lý, cần tăng cường hướng dẫn, tập huấn chuyên đề cho mô hình chung cư, tòa nhà, đồng thời nghiên cứu các chính sách đặc thù phù hợp với bản chất hoạt động, ví dụ như xem xét cơ chế ưu đãi đối với khoản lãi từ quỹ bảo trì nhằm phản ánh đúng tính chất phục vụ cộng đồng.
Phóng viên: Xin cảm ơn ông!