Phóng viên: Thưa bà, nhìn lại chặng đường 30 năm, sự thay đổi nào của thị trường chứng khoán Việt Nam để lại ấn tượng sâu sắc nhất với bà?
Bà Nguyễn Thị Thu Hằng: Tôi quan tâm trước hết đến cách doanh nghiệp đặt vấn đề khi tiếp cận thị trường. Trước đây, việc niêm yết thường đi cùng những băn khoăn về thủ tục và nghĩa vụ công khai tình hình tài chính. Hiện nay, nhiều doanh nghiệp đã xác định khá rõ nhu cầu vốn trước khi làm việc với công ty chứng khoán. Nội dung trao đổi tập trung vào quy mô cần huy động, lựa chọn giữa cổ phiếu và trái phiếu, cũng như phương án chào bán ra công chúng hay tiếp cận nhà đầu tư chiến lược. Sự thay đổi ấy cho thấy doanh nghiệp ngày càng xem thị trường chứng khoán là một phần của kế hoạch tài chính, với mục đích sử dụng cụ thể, thay vì chỉ quan tâm đến việc hoàn thành niêm yết. Cùng với đó, doanh nghiệp cũng cởi mở hơn với nghĩa vụ công bố thông tin. Nếu trước đây không ít doanh nghiệp e ngại công khai số liệu tài chính, thì nay nhiều doanh nghiệp coi minh bạch là điều kiện để được nhà đầu tư đánh giá đúng giá trị và huy động vốn với chi phí hợp lý.
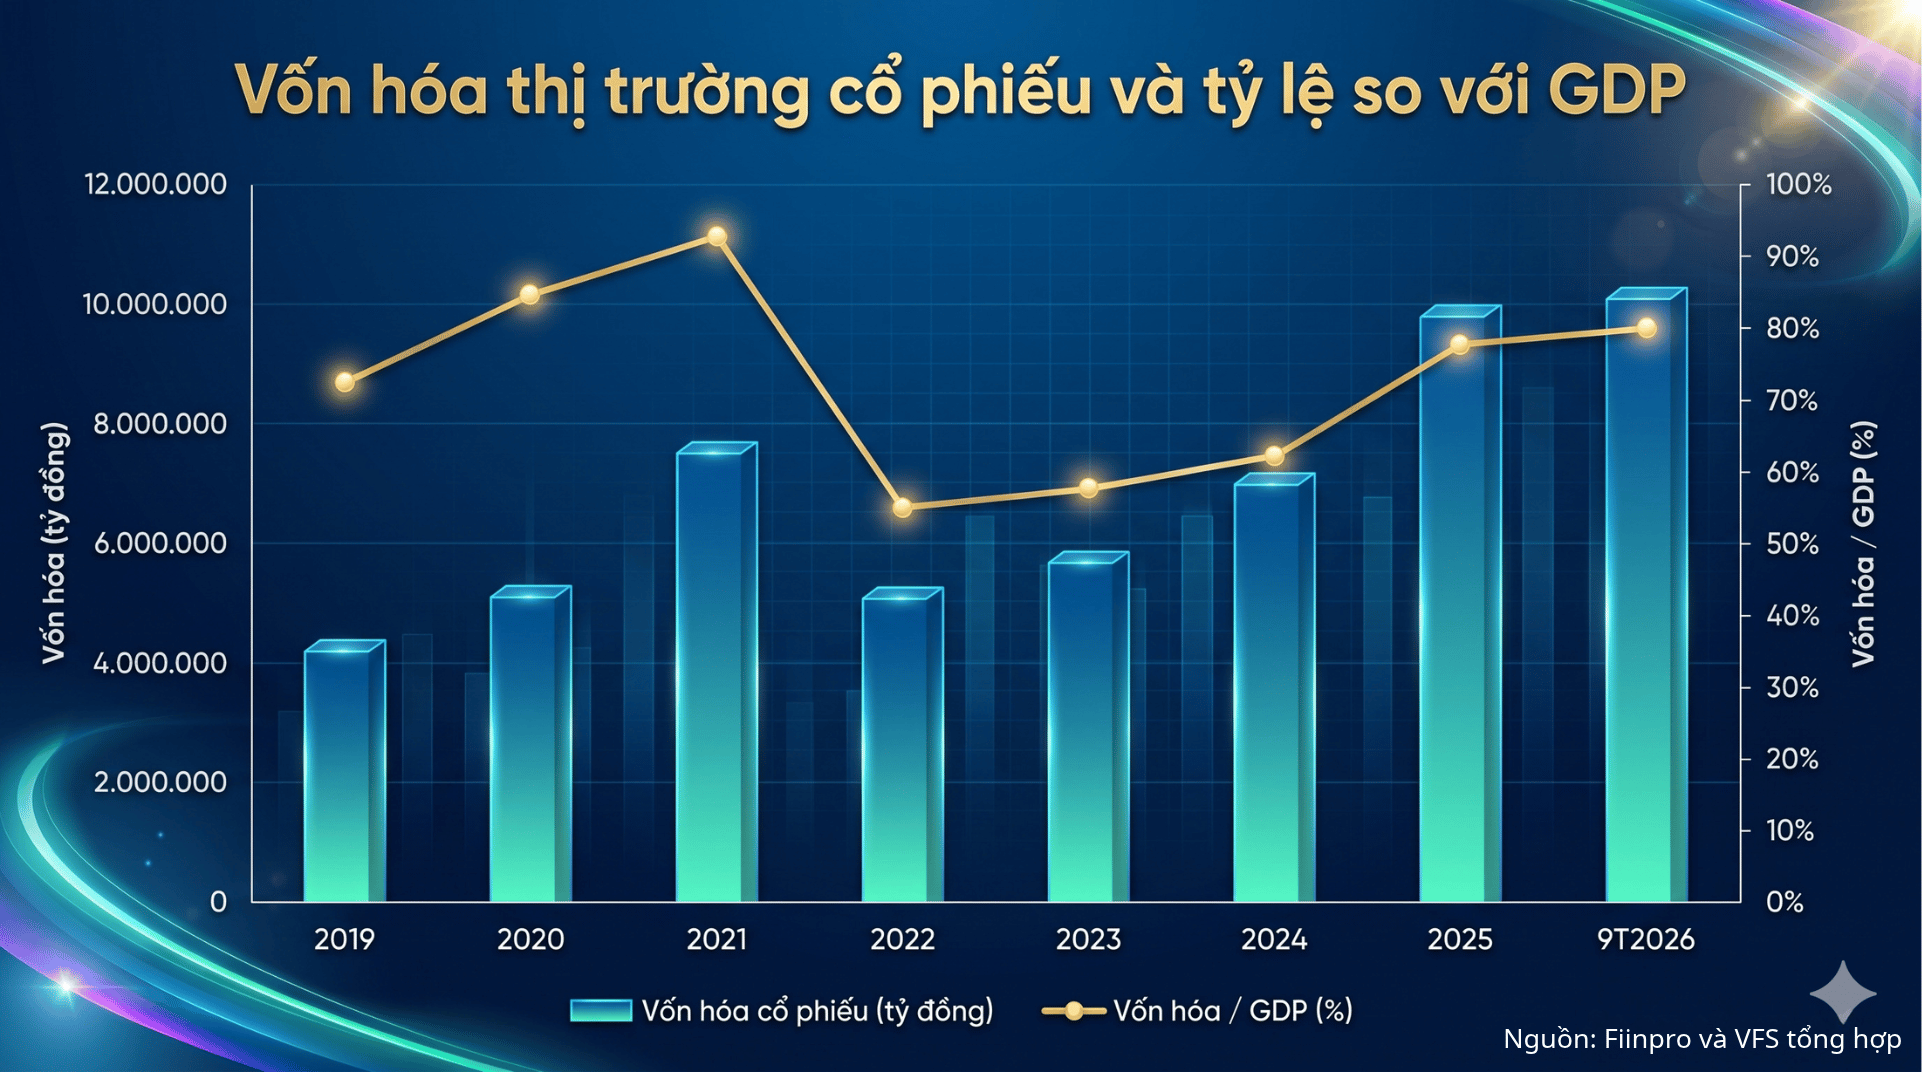
Quy mô thị trường cũng phản ánh sự chuyển biến trong mức độ tham gia của doanh nghiệp. Những năm đầu, việc đưa doanh nghiệp lên sàn đòi hỏi nhiều nỗ lực vận động. Đến cuối tháng 9/2026, số cổ phiếu và chứng chỉ quỹ niêm yết, đăng ký giao dịch đã đạt 1.547. Theo Bộ Tài chính, tại ngày 30/9/2026, vốn hóa thị trường cổ phiếu đạt hơn 10,3 triệu tỷ đồng, tương đương khoảng 80% GDP năm 2025. Với quy mô này, khu vực doanh nghiệp đại chúng đã giữ vị trí đáng kể trong nền kinh tế.
Sự thay đổi ở phía doanh nghiệp diễn ra song song với quá trình hoàn thiện khung pháp lý và hạ tầng thị trường. Từ những phiên giao dịch đầu tiên tại TP. Hồ Chí Minh năm 2000, thị trường đã từng bước bổ sung sản phẩm, trong đó thị trường phái sinh ra đời năm 2017 giúp nhà đầu tư có thêm công cụ phòng ngừa rủi ro. Đến tháng 9/2026, việc FTSE Russell nâng Việt Nam lên nhóm thị trường mới nổi thứ cấp phản ánh những cải thiện về hạ tầng và khả năng tiếp cận của nhà đầu tư quốc tế.
Những kết quả này bắt nguồn từ sự thay đổi của doanh nghiệp trong nhận thức về minh bạch thông tin, qua đó thúc đẩy nâng cao chuẩn mực quản trị, chất lượng thẩm định, tư vấn và trách nhiệm của các bên trong phân bổ vốn.
Phóng viên: Bà đánh giá như thế nào về vai trò của thị trường chứng khoán trong việc huy động vốn trung và dài hạn cho doanh nghiệp?
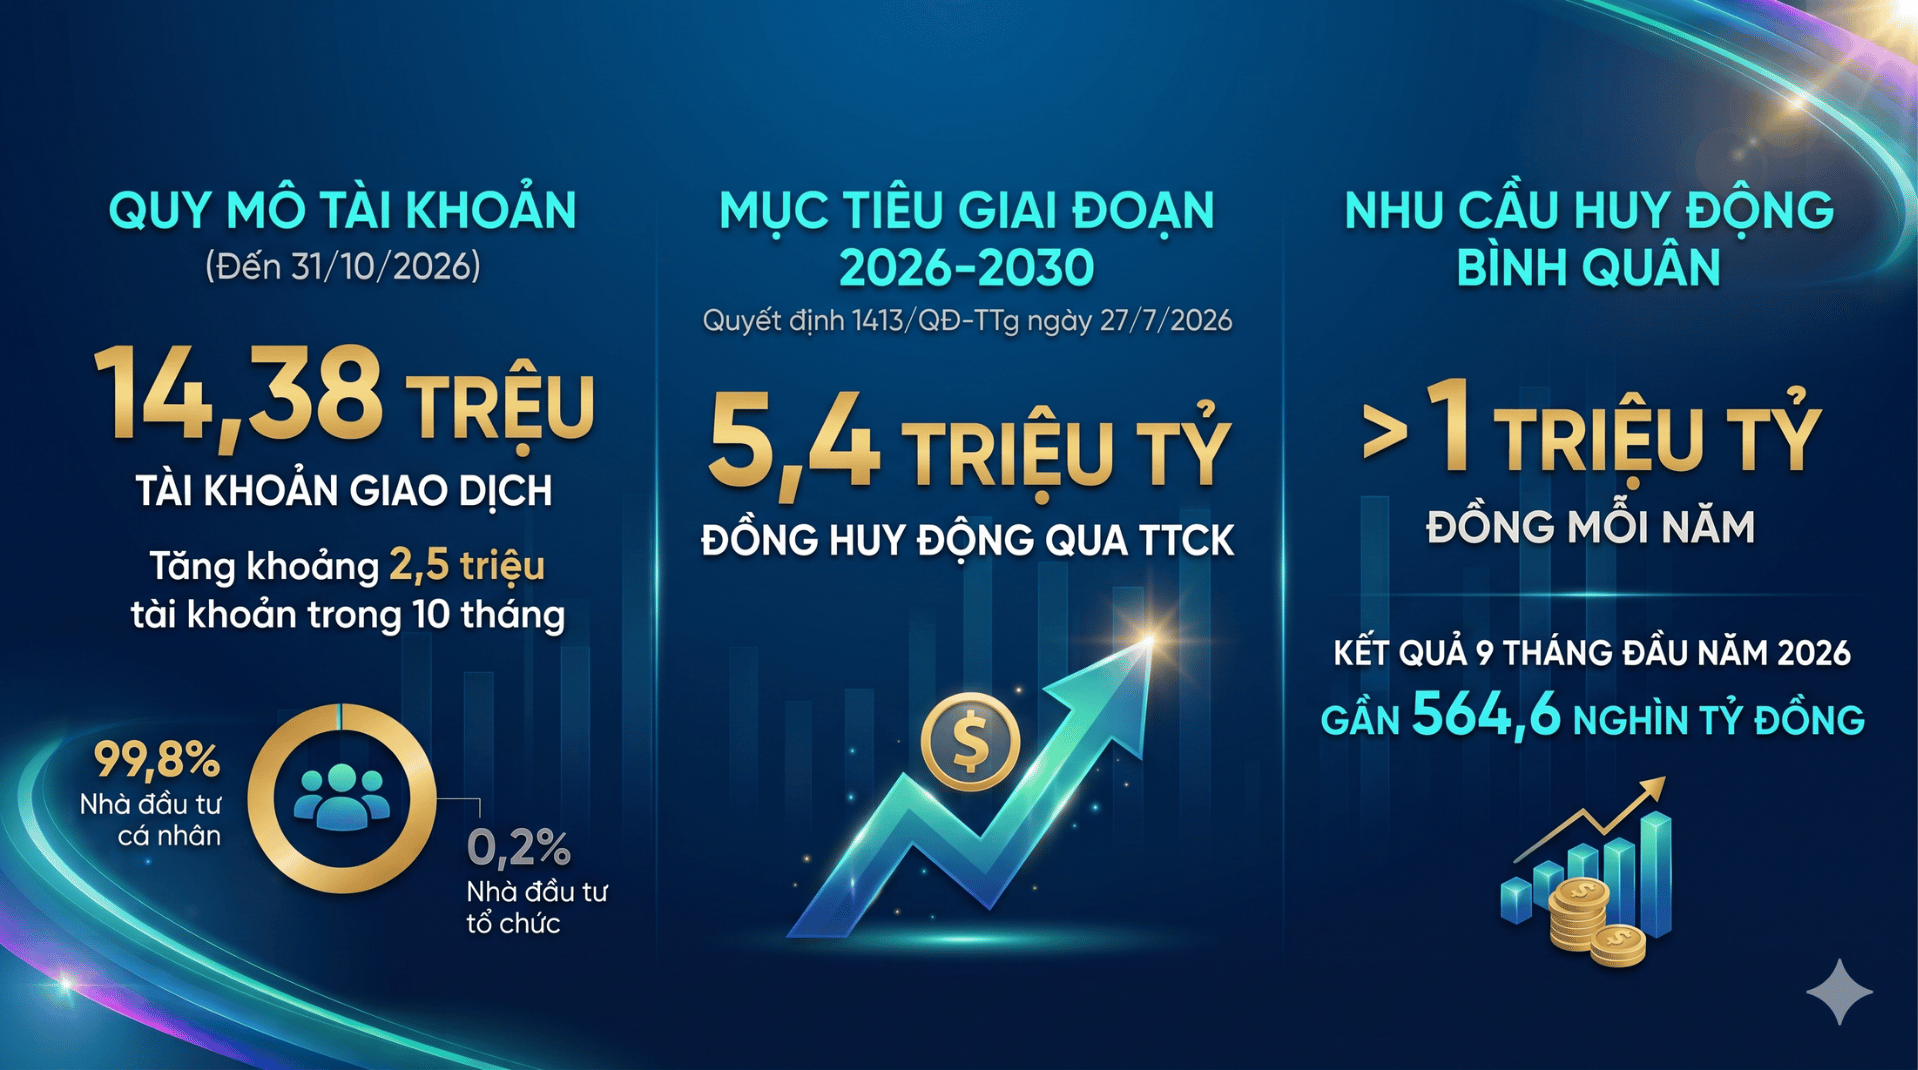
Bà Nguyễn Thị Thu Hằng: Theo tôi, thị trường đã đảm nhiệm vai trò này, dù vẫn còn dư địa lớn để phát huy đầy đủ hơn. Về quy mô, thị trường chứng khoán đã trở thành một nguồn cung vốn trung và dài hạn quan trọng đối với doanh nghiệp. Theo số liệu lãnh đạo Ủy ban Chứng khoán Nhà nước công bố, trong 9 tháng đầu năm 2026, doanh nghiệp huy động gần 564,6 nghìn tỷ đồng qua thị trường chứng khoán, tăng 15% so với cùng kỳ; riêng giá trị huy động qua chào bán cổ phiếu đạt gần 136 nghìn tỷ đồng, tăng gần 69%.
Vai trò đó có thể nhìn nhận ở hai cấp độ: Cơ cấu nguồn vốn của nền kinh tế và cơ cấu của chính thị trường chứng khoán.
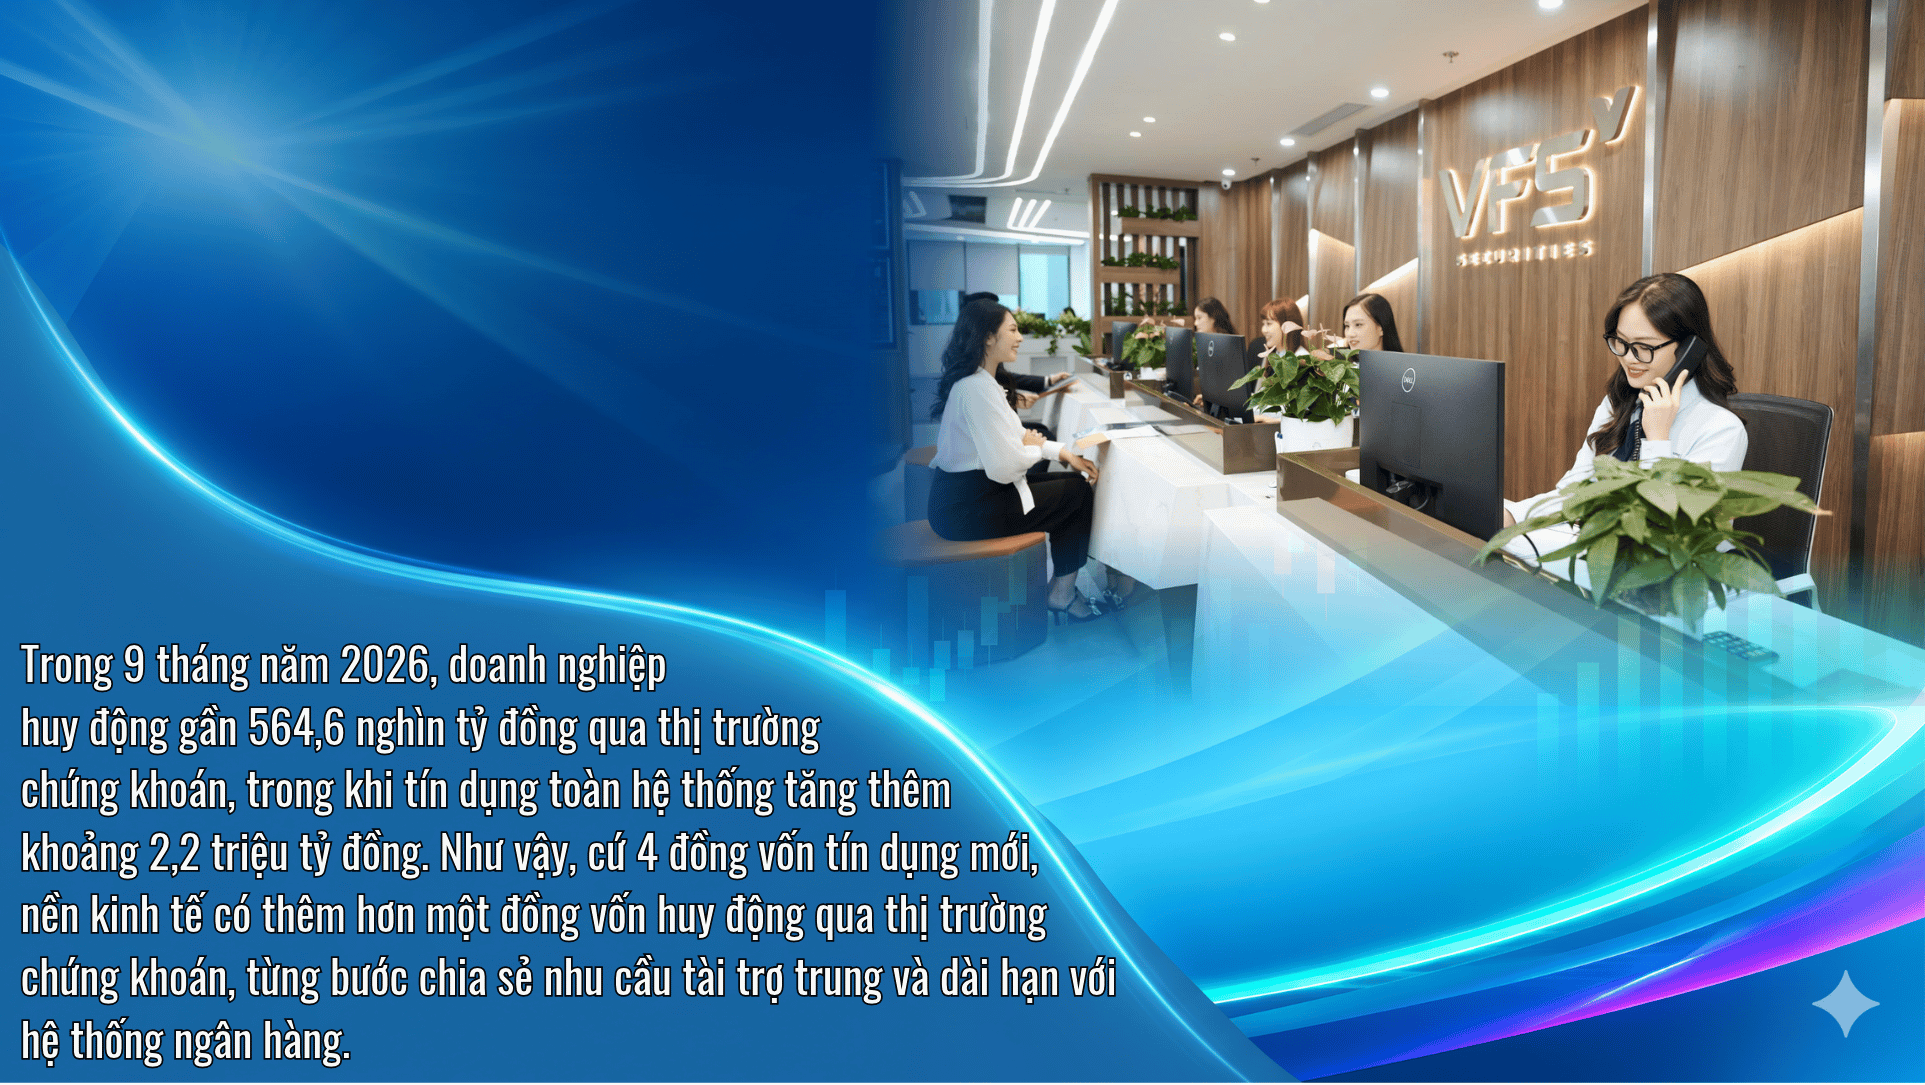
Thứ nhất, trong cơ cấu nguồn vốn của nền kinh tế, ngân hàng vẫn giữ vai trò chủ đạo, nhưng phần đóng góp của thị trường chứng khoán đã đáng kể. Trong 9 tháng đầu năm 2026, dư nợ tín dụng toàn hệ thống tăng 11,59%, tương đương khoảng 2,2 triệu tỷ đồng vốn cung ứng thêm cho nền kinh tế. Cùng kỳ, doanh nghiệp huy động gần 564,6 nghìn tỷ đồng qua thị trường chứng khoán, nghĩa là cứ 4 đồng vốn tín dụng mới, nền kinh tế có thêm hơn một đồng vốn trung và dài hạn đến từ thị trường chứng khoán.
Thứ hai, trong nội bộ thị trường chứng khoán, cơ cấu nhà đầu tư, cơ cấu doanh nghiệp và cơ cấu loại hình chứng khoán đều đã có chuyển biến rõ nét.
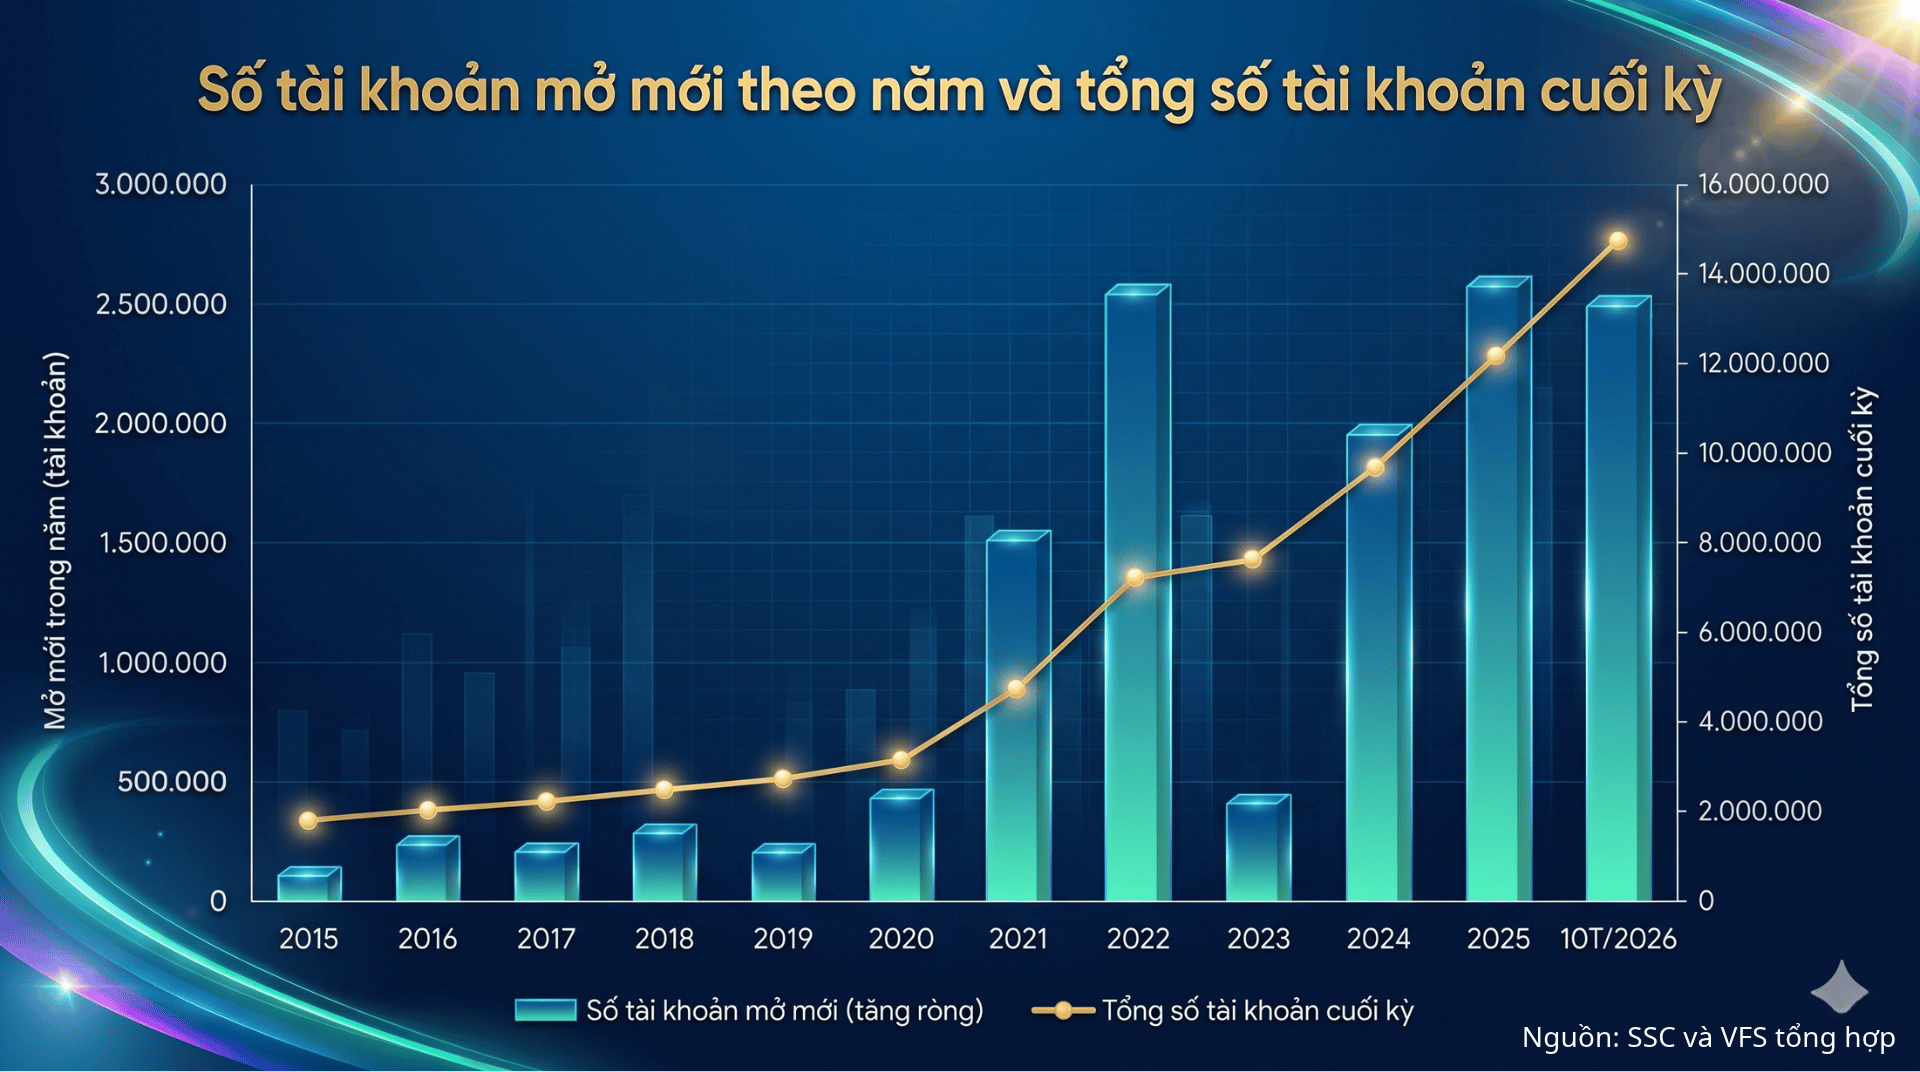
Về cơ cấu nhà đầu tư, số lượng người tham gia thị trường đã tăng đáng kể so với giai đoạn đầu. Đến ngày 31/10/2026, tổng số tài khoản giao dịch đạt hơn 14,38 triệu, riêng mười tháng đầu năm 2026 tăng thêm khoảng 2,5 triệu tài khoản. Nhờ vậy, tiền tiết kiệm của dân cư có thêm kênh đến trực tiếp với doanh nghiệp. Tuy nhiên, cơ cấu vẫn nghiêng về nhà đầu tư cá nhân, nhóm chiếm khoảng 99,8% số tài khoản trong nước, trong khi nhà đầu tư tổ chức trong nước mới có 20.642 tài khoản.
Về cơ cấu doanh nghiệp, thị trường đã quy tụ cả doanh nghiệp nhà nước sau cổ phần hóa và doanh nghiệp tư nhân. Nhiều doanh nghiệp nhà nước đã cổ phần hóa thông qua đấu giá cổ phần lần đầu công khai tại Sở Giao dịch Chứng khoán, sau đó niêm yết và đạt quy mô vốn hóa hàng tỷ USD. Ở khu vực tư nhân, nhiều doanh nghiệp đầu ngành trong ngân hàng, bán lẻ, thép, bất động sản và công nghệ đã phát hành cổ phiếu để bổ sung vốn chủ sở hữu mà không phải tăng nợ vay tương ứng. Việc niêm yết cũng buộc doanh nghiệp thực hiện thường xuyên nghĩa vụ công bố thông tin, kiểm toán và đối thoại với cổ đông, qua đó cải thiện năng lực quản trị. Dù vậy, vốn hóa vẫn tập trung cao: tại ngày 11/8/2026, hai nhóm ngân hàng và bất động sản chiếm khoảng 53% tổng vốn hóa của các doanh nghiệp niêm yết.
Về cơ cấu loại hình chứng khoán, trái phiếu doanh nghiệp hiện là kênh huy động lớn nhất. Trong 564,6 nghìn tỷ đồng doanh nghiệp huy động 9 tháng năm 2026, cổ phiếu đóng góp gần 136 nghìn tỷ đồng, còn giá trị phát hành trái phiếu doanh nghiệp đạt hơn 428,5 nghìn tỷ đồng, tương đương khoảng 76%, trong đó phát hành riêng lẻ chiếm gần 370,6 nghìn tỷ đồng. Dư nợ trái phiếu doanh nghiệp đến cuối quý III/2026 đạt khoảng 1,535 triệu tỷ đồng, tương đương 10,9% GDP, vẫn thấp hơn nhiều so với mục tiêu tối thiểu 20% GDP đặt ra cho năm 2025.
Khung pháp lý về trái phiếu doanh nghiệp đã có nhiều thay đổi sau biến động năm 2022. Theo Luật số 56/2024/QH15 sửa đổi Luật Chứng khoán, từ ngày 1/1/2026, nhà đầu tư chứng khoán chuyên nghiệp là cá nhân chỉ được mua trái phiếu riêng lẻ có xếp hạng tín nhiệm, đồng thời có tài sản bảo đảm hoặc bảo lãnh thanh toán của tổ chức tín dụng. Nghị định số 245/2025/NĐ-CP yêu cầu trái phiếu chào bán ra công chúng phải có xếp hạng tín nhiệm từ ngày 11/9/2025. Đáng chú ý, Nghị định số 200/2026/NĐ-CP, có hiệu lực từ ngày 5/6/2026, quy định tổng nợ phải trả sau phát hành không vượt quá 5 lần vốn chủ sở hữu đối với phần lớn doanh nghiệp phát hành, không được dùng cổ phiếu của chính doanh nghiệp làm tài sản bảo đảm và phải mua lại trái phiếu của nhà đầu tư không đồng ý với việc thay đổi điều khoản. Những quy định này góp phần nâng chuẩn thị trường, song có thể khiến hoạt động phát hành của doanh nghiệp có đòn bẩy cao chậm lại trong ngắn hạn.
Phóng viên: Vậy theo bà, đâu là những điểm nghẽn nào còn tồn tại?
Bà Nguyễn Thị Thu Hằng: Hạn chế lớn nhất, theo tôi, nằm ở cơ cấu cung ứng vốn cho nền kinh tế. Nhu cầu tài trợ dài hạn vẫn dựa nhiều vào ngân hàng, trong khi tiền gửi ngắn hạn chiếm phần chủ yếu trong nguồn huy động của hệ thống. Tỷ lệ tín dụng trên GDP của Việt Nam cũng đã cao so với nhiều nước ASEAN. Khi kỳ hạn của nguồn vốn không tương ứng với kỳ hạn tài trợ dự án, rủi ro chênh lệch kỳ hạn tích tụ và có thể trở nên rõ rệt khi lãi suất biến động mạnh hoặc thị trường bất động sản gặp khó khăn.
Để thị trường vốn chia sẻ được vai trò này, cần xử lý 4 hạn chế đang ảnh hưởng trực tiếp đến khả năng huy động vốn.
Về phía nhà đầu tư, giao dịch vẫn phụ thuộc nhiều vào cá nhân với xu hướng đầu tư ngắn hạn. Các quỹ hưu trí tự nguyện, doanh nghiệp bảo hiểm nhân thọ và quỹ mở trong nước chưa có quy mô tương xứng với thị trường. Khi sự tham gia của những định chế có khả năng nắm giữ dài hạn còn hạn chế, nguồn vốn dành cho doanh nghiệp cũng khó đạt được độ ổn định cần thiết.
Về phía doanh nghiệp phát hành, thị trường chưa thu hút được đầy đủ các doanh nghiệp lớn, doanh nghiệp FDI và doanh nghiệp công nghệ có triển vọng. Bên cạnh đó, thời gian thực hiện IPO và niêm yết kéo dài làm giảm khả năng chủ động lựa chọn thời điểm phát hành. Có doanh nghiệp đã có nhu cầu vốn nhưng chưa kịp hoàn tất thủ tục trong giai đoạn điều kiện thị trường thuận lợi.
Với trái phiếu doanh nghiệp, niềm tin của nhà đầu tư vẫn cần tiếp tục được khôi phục sau những biến động trên thị trường năm 2022. Các yêu cầu về phân phối đúng đối tượng, xếp hạng tín nhiệm và công bố thông tin đã được quy định rõ hơn; điều quan trọng là các yêu cầu này được thực thi nhất quán. Nhà đầu tư cần được giải thích rõ đặc điểm và rủi ro của trái phiếu, tránh quyết định mua chỉ vì so sánh lãi suất với tiền gửi tiết kiệm.
Một hạn chế khác là mức độ minh bạch chưa đồng đều giữa các doanh nghiệp. Mặt bằng công bố thông tin đã được cải thiện, nhưng chất lượng quản trị và độ tin cậy của thông tin vẫn chênh lệch đáng kể. Việc công bố thiếu trung thực tại một tổ chức phát hành có thể khiến nhà đầu tư thận trọng hơn với cả nhóm ngành; khi đó, ngay cả doanh nghiệp minh bạch cũng có thể phải huy động vốn với chi phí cao hơn.
Phóng viên: Bà đánh giá thế nào về ý nghĩa của sự kiện Việt Nam đã chính thức được FTSE Russell nâng hạng?
Bà Nguyễn Thị Thu Hằng: Tôi nhìn nhận việc nâng hạng trong tổng thể quá trình phát triển thị trường vốn. Việc chính thức trở thành thị trường mới nổi thứ cấp từ ngày 21/9/2026 là sự ghi nhận đối với những cải thiện về hạ tầng giao dịch và cơ chế tiếp cận thị trường dành cho nhà đầu tư nước ngoài. FTSE Russell đưa cổ phiếu Việt Nam vào bộ chỉ số toàn cầu qua bốn đợt, từ tháng 9/2026 đến tháng 9/2027. Lượng vốn thực tế phụ thuộc vào quy mô tài sản của các quỹ mô phỏng chỉ số và quyết định phân bổ của các quỹ chủ động. Ý nghĩa sâu rộng hơn là việc nâng hạng tạo điều kiện để Việt Nam tiếp cận nguồn vốn dài hạn từ các quỹ hưu trí, quỹ đầu tư quốc gia và doanh nghiệp bảo hiểm quốc tế. Sự tham gia của các định chế này mở rộng khả năng huy động vốn quy mô lớn, dài hạn với chi phí hợp lý cho doanh nghiệp Việt Nam, đồng thời đặt ra yêu cầu cao hơn về minh bạch, quản trị và chất lượng sản phẩm. Vì vậy, khả năng tận dụng cơ hội sau nâng hạng phụ thuộc vào việc tiếp tục triển khai các cải cách cụ thể: đưa cơ chế bù trừ đối tác trung tâm (CCP) vào triển khai trong năm 2027, tiếp tục xem xét giới hạn sở hữu nước ngoài, chuẩn hóa công bố thông tin bằng tiếng Anh và hướng tới các tiêu chuẩn của MSCI.
Phóng viên: Mục tiêu huy động vốn qua thị trường chứng khoán cho giai đoạn 2026 - 2030 được đặt ra như thế nào, thưa bà?
Bà Nguyễn Thị Thu Hằng: Yêu cầu đối với giai đoạn năm năm tới đã được xác định khá cụ thể. Theo Đề án được Thủ tướng phê duyệt tại Quyết định 1413/QĐ-TTg ngày 27/7/2026, mục tiêu cho giai đoạn 2026-2030 là các doanh nghiệp huy động tổng cộng 5,4 triệu tỷ đồng qua thị trường chứng khoán.
Để đạt mục tiêu đó, bình quân mỗi năm các doanh nghiệp cần huy động hơn 1 triệu tỷ đồng qua thị trường chứng khoán. Trong 9 tháng đầu năm 2026, con số này đạt gần 564,6 nghìn tỷ đồng. Mục tiêu 5 năm được đánh giá là khả thi, song đòi hỏi tốc độ huy động vốn phải được đẩy nhanh trong thời gian tới.
Đề án Cải cách tổng thể thị trường tài chính Việt Nam, ban hành kèm theo Quyết định 1413/QĐ-TTg ngày 27/7/2026, đã xác lập khung chính sách cho quá trình này. Điều quan trọng là triển khai hiệu quả các giải pháp kết nối doanh nghiệp có chất lượng với nhà đầu tư dài hạn, đồng thời rút ngắn quy trình phát hành để doanh nghiệp chủ động huy động vốn phù hợp với diễn biến thị trường.
Phóng viên: Trong bối cảnh đó, các công ty chứng khoán cần thay đổi ra sao để đáp ứng yêu cầu của giai đoạn mới?
Bà Nguyễn Thị Thu Hằng: Với hơn 14 triệu tài khoản, thị trường đã có một lượng khách hàng lớn mà các công ty chứng khoán đã góp phần phát triển trong 30 năm qua. Để phát huy vai trò huy động vốn dài hạn, phạm vi phục vụ cần được mở rộng hơn nữa. Môi giới và cho vay ký quỹ là những hoạt động quan trọng, nhưng năng lực kết nối nhu cầu vốn của doanh nghiệp với nhu cầu đầu tư dài hạn của khách hàng cũng cần được chú trọng. Tôi cho rằng có ba hướng công việc cụ thể.
Ở phía doanh nghiệp, công ty chứng khoán cần tham gia từ giai đoạn chuẩn bị các điều kiện để trở thành công ty đại chúng. Một doanh nghiệp vừa và nhỏ có thể kinh doanh hiệu quả nhưng chưa có hệ thống kế toán và quản trị đáp ứng yêu cầu. Hỗ trợ tái cấu trúc, chuẩn hóa báo cáo tài chính và cải thiện công bố thông tin từ sớm sẽ giúp những doanh nghiệp này từng bước sẵn sàng tiếp cận thị trường, qua đó tăng nguồn cung cổ phiếu, trái phiếu có chất lượng cho thị trường trong những năm tới.
Ở khâu phát hành và phân phối, chất lượng thẩm định tổ chức phát hành phải là cơ sở cho việc bảo lãnh và giới thiệu cổ phiếu, trái phiếu đến nhà đầu tư. Trách nhiệm tư vấn bao gồm việc giải thích đầy đủ rủi ro và xem xét sự phù hợp với khả năng tài chính của khách hàng. Công ty chứng khoán chỉ có thể duy trì uy tín khi trách nhiệm này được thực hiện nhất quán trong từng giao dịch.
Ở phía nhà đầu tư, các công ty chứng khoán cần mở rộng việc tiếp cận và phân phối quỹ mở, ETF, quỹ hưu trí tự nguyện, bên cạnh dịch vụ môi giới. Mục đích là giúp khách hàng dành tỷ trọng lớn hơn trong danh mục cho đầu tư dài hạn. Nguồn tiền nhàn rỗi của dân cư, khi được duy trì ổn định hơn trên thị trường, sẽ trở thành nguồn vốn ổn định hơn cho doanh nghiệp.
Đó cũng là những cam kết chúng tôi đặt ra cho hoạt động của mình trong chặng đường tới.
Phóng viên: Nhân dịp kỷ niệm 30 năm, bà có kỳ vọng và thông điệp gì cho chặng đường tiếp theo của thị trường?
Bà Nguyễn Thị Thu Hằng: Tôi kỳ vọng khả năng tiếp cận vốn sẽ được cải thiện đối với những doanh nghiệp có nền tảng tốt, kể cả khi quy mô của họ còn nhỏ. Nguồn vốn cần có kỳ hạn và chi phí phù hợp với nhu cầu sử dụng. Về phía người dân, cổ phiếu, trái phiếu và chứng chỉ quỹ cần trở thành những lựa chọn quen thuộc trong kế hoạch tiết kiệm, cùng với tiền gửi và bảo hiểm. Đó cũng là cơ sở để thị trường chứng khoán đáp ứng phần lớn hơn nhu cầu vốn dài hạn của nền kinh tế giai đoạn 2026-2030, giảm áp lực cung ứng vốn lên hệ thống ngân hàng.
Niềm tự hào về chặng đường 30 năm cần được thể hiện bằng trách nhiệm trong công việc hằng ngày. Một báo cáo phân tích, một quyết định tư vấn hay một sản phẩm được phân phối đều có ảnh hưởng đến lựa chọn đầu tư và cách nguồn vốn xã hội được sử dụng. Với người làm nghề, gìn giữ niềm tin của nhà đầu tư vì thế là trách nhiệm lâu dài. Trên nền tảng ấy, thị trường chứng khoán có thể đóng góp vào mục tiêu đưa Việt Nam trở thành nước phát triển, có thu nhập cao vào năm 2045.
Phóng viên: Xin trân trọng cảm ơn bà!