Bộ Tài chính bãi bỏ 5 thủ tục về hỗ trợ lãi suất, cấp bù lãi suất
Từ ngày 20/11/2026, Bộ Tài chính bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính, liên quan đến hỗ trợ lãi suất, cấp bù chênh lệch lãi suất.


Rủi ro về truy thu thuế
Tại phiên thảo luận, bà Nguyễn Như Phương, ngụ tại Phường Bình Trưng, TP. Hồ Chí Minh nêu câu hỏi, trường hợp chuyển nhượng bất động sản (BĐS) thông qua hình thức ủy quyền toàn quyền có bị truy thu thuế Thu nhập cá nhân (TNCN) hai lần và có rủi ro về pháp lý không?
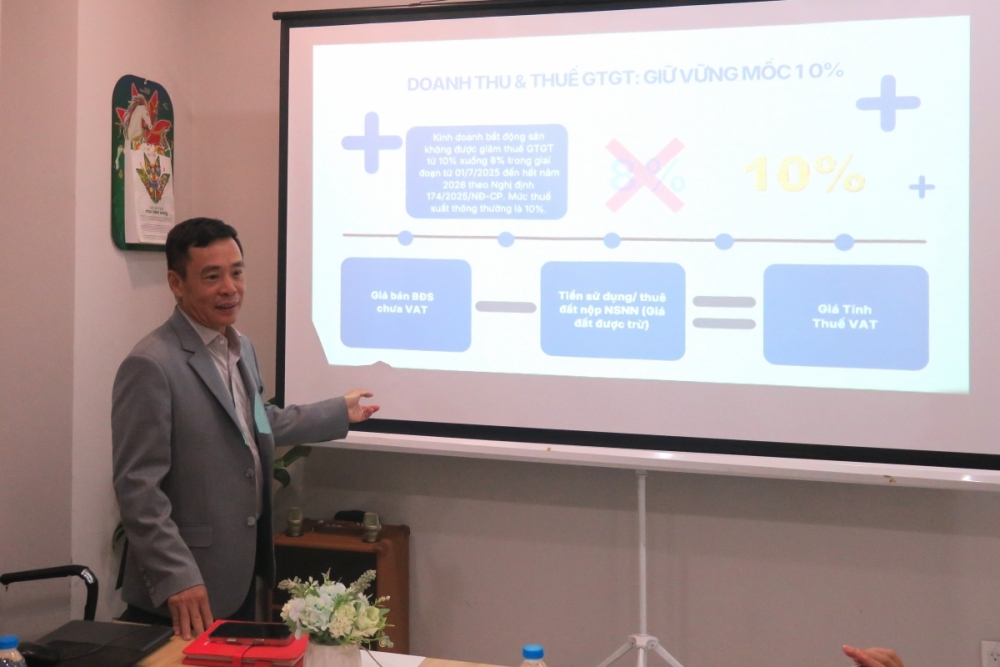 |
| Ông Lê Anh Tuấn, Giám đốc Công ty TNHH Đầu tư Phát triển TAVITAX chia sẻ những chính sách thuế mới về lĩnh vực bất động sản. Ảnh: Đức Mỹ |
Trả lời câu hỏi này, ông Lê Anh Tuấn cho biết, việc sử dụng hình thức ủy quyền toàn quyền thay cho hợp đồng chuyển nhượng chính thức nhằm mục đích giảm bớt thủ tục hoặc tạm hoãn nghĩa vụ tài chính là một thực trạng phổ biến.
Tuy nhiên, người dân, doanh nghiệp cần lưu ý rằng phương thức này tiềm ẩn rủi ro bị cơ quan Thuế truy thu thuế TNCN hai lần vì trường hợp này thường được xác định là hành vi chuyển nhượng BĐS "ngầm" nhằm che giấu bản chất thực sự của giao dịch.
Căn cứ pháp lý cốt lõi để cơ quan quản lý thực hiện việc truy thu thuế dựa trên nguyên tắc bản chất giao dịch quyết định hình thức pháp lý. Theo Điều 3 Thông tư số 111/2013/TT-BTC, thu nhập từ chuyển nhượng BĐS dưới mọi hình thức đều thuộc diện chịu thuế TNCN.
Mặc dù Bộ luật Dân sự 2015 quy định hợp đồng ủy quyền là việc bên được ủy quyền thực hiện công việc nhân danh bên ủy quyền, nhưng nếu nội dung ủy quyền bao gồm "toàn quyền chiếm hữu, sử dụng, định đoạt" và "không hủy ngang", đồng thời, bên được ủy quyền có quyền nhận tiền bán tài sản mà không phải báo cáo hay trả lại cho bên ủy quyền, thì về bản chất, quyền lợi kinh tế của tài sản đã được chuyển giao hoàn toàn.
Đối với trường hợp này, rủi ro truy thu thuế hai lần phát sinh từ việc phân tách các giai đoạn dịch chuyển tài sản trên thực tế. Theo đó, lần thứ nhất được xác định tại thời điểm ký kết hợp đồng ủy quyền giữa chủ sở hữu cũ và người được ủy quyền.
Căn cứ vào hướng dẫn tại Công văn số 1133/TCT-TNCN và Công văn số 3309/TCT-TNCN của Tổng cục Thuế trước đây (nay là Cục Thuế), nếu hợp đồng ủy quyền cho thấy người được ủy quyền có các quyền lợi như một chủ sở hữu thực thụ, cơ quan thuế có quyền ấn định đây là một lần chuyển nhượng BĐS và thu thuế 2% trên giá trị chuyển nhượng.
Lần thứ hai phát sinh khi người được ủy quyền tiếp tục dùng văn bản ủy quyền đó để ký hợp đồng bán BĐS cho một người mua thứ ba. Đây được xem là một giao dịch chuyển nhượng độc lập tiếp theo và thuế TNCN 2% được áp dụng cho lần giao dịch này.
Ngoài ra, cơ quan thuế hiện nay có nhiều công cụ để nhận diện các dấu hiệu rủi ro của loại hình này, đặc biệt là thông qua sự liên thông dữ liệu với các tổ chức hành nghề công chứng và hệ thống ngân hàng.
| Đặc biệt đối với những hợp đồng ủy quyền toàn quyền giữa các bên không có mối quan hệ huyết thống, thân thích, kèm theo việc thanh toán tiền thực tế ngay tại thời điểm ủy quyền, sẽ bị soi xét rất kỹ. Theo Điều 124 Bộ luật Dân sự 2015, khi các bên xác lập giao dịch dân sự một cách giả tạo nhằm che giấu một giao dịch khác thì giao dịch giả tạo đó bị vô hiệu, còn giao dịch bị che giấu vẫn phải chịu sự điều chỉnh của pháp luật tương ứng. |
Như vậy, hình thức ủy quyền toàn quyền có rủi ro bị truy thu thuế TNCN hai lần là có cơ sở pháp lý. Người tham gia giao dịch không nên chọn phương thức này, bởi nó không chỉ dẫn đến gánh nặng tài chính gấp đôi khi bị phát hiện mà còn đẩy người mua vào rủi ro về pháp lý, dễ mất trắng quyền lợi nếu chủ cũ đột ngột qua đời hoặc có biến cố về năng lực hành vi dân sự làm chấm dứt hiệu lực của hợp đồng ủy quyền.
Đảm bảo tính liên tục, minh bạch về nghĩa vụ thuế
Giải thích vấn đề của ông Trần Minh Tùng, ngụ tại Phường Xuân Hòa khi hỏi về thủ tục quyết toán thuế Thu nhập doanh nghiệp (TNDN) khi doanh nghiệp thực hiện chia tách, hợp nhất dự án BĐS.
Ông Lê Anh Tuấn cho biết, thủ tục quyết toán thuế TNDN trong trường hợp chia, tách, hợp nhất hoặc sáp nhập doanh nghiệp thực hiện dự án BĐS là một quy trình pháp lý quan trọng nhằm đảm bảo tính liên tục và minh bạch của nghĩa vụ thuế đối với ngân sách Nhà nước.
Theo quy định tại Nghị định số 320/2025/NĐ-CP và Luật Quản lý thuế, doanh nghiệp thuộc diện bị tổ chức lại có trách nhiệm hoàn tất hồ sơ quyết toán thuế TNDN đến thời điểm có quyết định chia tách hoặc hợp nhất.
Thời hạn pháp lý để thực hiện nghĩa vụ này là chậm nhất vào ngày thứ 45 kể từ ngày có quyết định về việc thay đổi cấu trúc pháp nhân. Đây là khoảng thời gian bắt buộc để doanh nghiệp chốt sổ sách, lập báo cáo tài chính và xác định chính xác các khoản thuế còn nợ hoặc số thuế nộp thừa trước khi chuyển giao quyền và nghĩa vụ cho các đơn vị kế thừa.
 |
| Ông Lê Anh Tuấn thảo luận và giải đáp nhiều vướng mắc liên quan đến thuế trong lĩnh vực bất động sản. Ảnh: Đức Mỹ |
Đối với lĩnh vực kinh doanh BĐS, việc quyết toán đòi hỏi sự tách bạch rõ ràng giữa số thuế TNDN đã tạm nộp theo tiến độ thu tiền từ khách hàng và nghĩa vụ thuế thực tế phát sinh dựa trên doanh thu đã ghi nhận. Doanh nghiệp phải kê khai chi tiết các khoản thuế tạm nộp này để làm căn cứ bàn giao nghĩa vụ cho đơn vị mới, tránh tình trạng thất thoát hoặc nhầm lẫn trong quá trình chuyển giao dự án.
Một yếu tố quan trọng trong giai đoạn này là việc bàn giao hồ sơ, chứng từ liên quan đến chi phí sản xuất kinh doanh dở dang của dự án, thường được hạch toán trên tài khoản 154. Mọi khoản chi phí cấu thành nên giá vốn dự án trong tương lai phải được liệt kê chi tiết trong biên bản bàn giao, làm nền tảng để đơn vị mới tiếp tục theo dõi và quyết toán khi dự án hoàn thành toàn bộ.
Bên cạnh đó, chính sách chuyển lỗ khi tổ chức lại doanh nghiệp tại Nghị định số 320/2025/NĐ-CP cũng tạo ra cơ chế linh hoạt nhưng chặt chẽ để bảo vệ lợi ích của người nộp thuế.
Cụ thể, nếu sau khi quyết toán mà doanh nghiệp vẫn còn số lỗ chưa được bù trừ hết, thì số lỗ này phải được theo dõi chi tiết theo từng năm phát sinh. Doanh nghiệp mới sau khi chuyển đổi, hợp nhất hoặc sáp nhập được phép tiếp tục bù trừ số lỗ này vào thu nhập chịu thuế, đảm bảo nguyên tắc chuyển lỗ liên tục không quá 5 năm kể từ năm tiếp theo năm phát sinh lỗ.
Quy định này không chỉ đảm bảo quyền lợi tài chính cho doanh nghiệp mà còn thúc đẩy các hoạt động mua bán, sáp nhập dự án BĐS diễn ra thông suốt hơn về mặt thủ tục. Việc tuân thủ nghiêm chỉnh trình tự quyết toán và bàn giao này không chỉ giúp doanh nghiệp tránh được các rủi ro về xử phạt vi phạm hành chính mà còn là điều kiện tiên quyết để dự án được tiếp tục triển khai hợp pháp dưới pháp nhân mới.
Trong khuôn khổ hội thảo, Chuyên gia kế toán, thuế Lê Anh Tuấn cũng đã giới thiệu, hướng dẫn một số chính sách thuế mới và các quy định liên quan đến lĩnh vực BĐS. Đồng thời, thảo luận, phân tích và giải đáp nhiều vướng mắc về các chủ đề thủ tục chứng minh miễn thuế TNCN đối với trường hợp sở hữu BĐS duy nhất; cách tính thuế TNCN đối với trường hợp chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai; chi phí lãi vay vượt mức 30% EBITDA đối với doanh nghiệp BĐS có giao dịch liên kết…