Tại Tọa đàm “Quyết toán thuế thu nhập cá nhân, thu nhập doanh nghiệp năm 2025 - Những vấn đề cần lưu ý” do Tạp chí Kinh tế - Tài chính phối hợp với Thuế TP. Hồ Chí Minh tổ chức ngày 20/3, đại diện Thuế TP. Hồ Chí Minh đã đưa ra nhiều lưu ý cho người người nộp thuế trong quyết toán thuế thu nhập cá nhân.
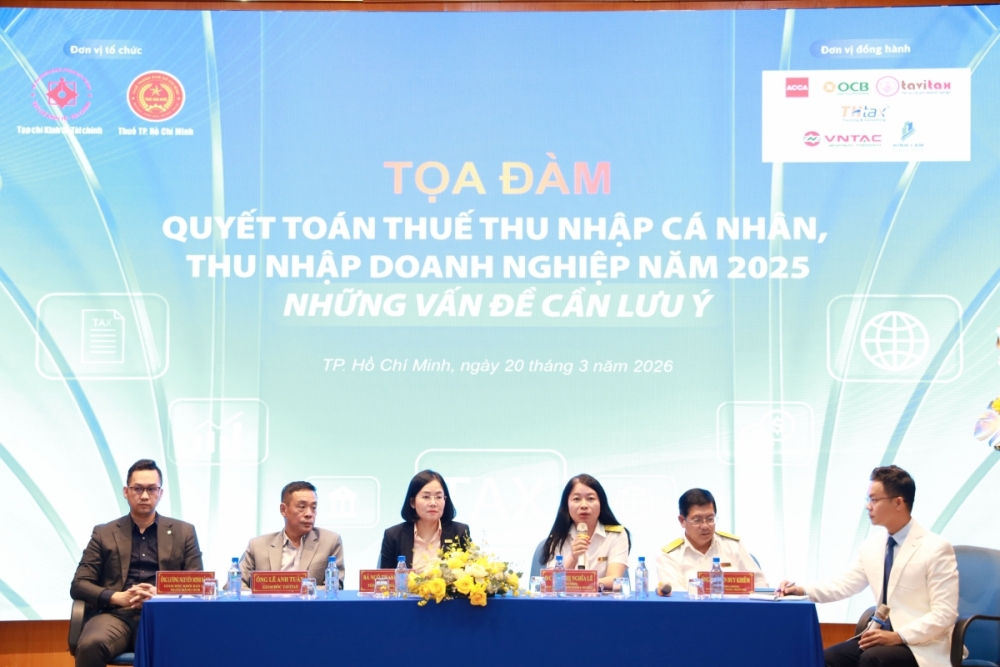 |
| Bà Mai Thị Nghĩa Lê, Trưởng Phòng Thuế cá nhân, hộ kinh doanh và thu khác - Thuế TP. Hồ Chí Minh chia sẻ tại Tọa đàm. |
Nhiều lưu ý quan trọng từ Thuế TP. Hồ Chí Minh
Theo Thuế TP. Hồ Chí Minh, trong quá trình tiếp nhận, xử lý hồ sơ quyết toán thuế thu nhập cá nhân (TNCN), đơn vị phát hiện nhiều trường khai khai báo còn sai sót, ảnh hưởng đến thời gian quyết toán. Chính vì thế, người nộp thuế cần lưu ý thực hiện đúng quy định. Bà Mai Thị Nghĩa Lê, Trưởng Phòng Thuế cá nhân, hộ kinh doanh và thu khác - Thuế TP. Hồ Chí Minh có nhiều lưu ý đối với các tổ chức, cá nhân khi thực hiện Quyết toán thuế TNCN năm 2025.
Theo đó, đối với tổ chức chi trả thu nhập cần thực hiện cấp chứng từ khấu trừ thuế TNCN và chuyển dữ liệu chứng từ điện tử đến cơ quan quản lý thuế theo quy định; nộp đầy đủ, kịp thời số thuế TNCN đã khấu trừ vào ngân sách nhà nước theo đúng thời hạn quy định; thực hiện đăng ký người phụ thuộc đúng thời hạn và xác định thời điểm tính giảm trừ gia cảnh theo đúng quy định pháp luật; Nghiêm cấm hành vi sử dụng thông tin cá nhân (họ tên, mã số thuế, mã định danh cá nhân) để kê khai, tính chi phí tiền lương, tiền công khi xác định nghĩa vụ thuế trong khi thực tế không phát sinh chi trả thu nhập cho cá nhân đó.
Đối với cá nhân có thu nhập từ tiền lương, tiền công, bà Lê lưu ý cá nhân cài đặt, sử dụng eTax mobile tra cứu thông tin thu nhập và nghĩa vụ thuế đã được tổ chức trả thu nhập kê khai trong năm. Đồng thời tra cứu thông tin thu nhập và nghĩa vụ thuế đã được tổ chức trả thu nhập kê khai trong năm. Trên cơ sở đó, hệ thống hỗ trợ xác định cá nhân có thuộc diện phải trực tiếp quyết toán thuế TNCN hay không.
Cá nhân cần tập hợp các chứng từ khấu trừ thuế TNCN; chứng từ tạm nộp thuế TNCN; hóa đơn chứng từ chứng minh khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học (nếu có) trong năm trước khi thực hiện quyết toán thuế TNCN; rà soát, thực hiện đăng ký giảm trừ cho người phụ thuộc theo quy định; rà soát, cập nhật thông tin định danh cá nhân (họ tên, ngày sinh, số định danh cá nhân), thông tin đăng ký người phụ thuộc đăng ký với cơ quan quản lý thuế đảm bảo trùng khớp với dữ liệu tại Cơ sở dữ liệu Quốc gia về dân cư của Bộ Công an.
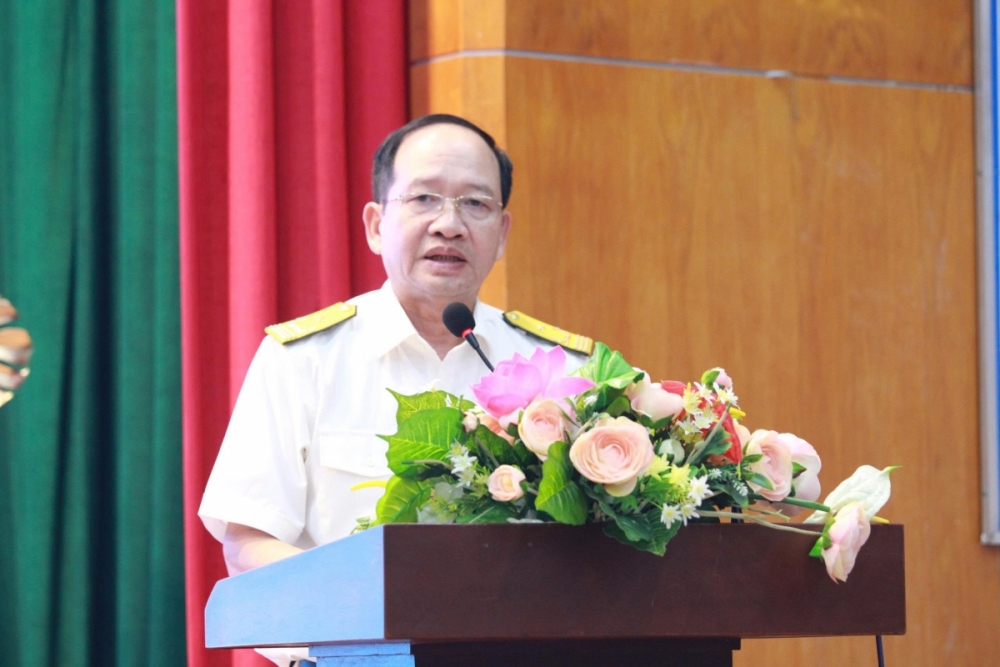 |
| Ông Nguyễn Tiến Dũng, Phó Trưởng Thuế TP. Hồ Chí Minh phát biểu tại Tọa đàm. |
| Nhằm tạo điều kiện thuận lợi cho người nộp thuế, hỗ trợ người nộp thuế thực hiện nghĩa vụ kê khai quyết toán thuế thu nhập cá nhân đúng quy định, Thuế TP. Hồ Chí Minh đã ban hành nội dung hướng dẫn quyết toán thuế TNCN năm 2025 đăng từng kỳ trên các trang thông tin của Thuế TP. Hồ Chí Minh; tổ chức hội nghị tập huấn trực tiếp hướng dẫn quyết toán thuế TNCN năm 2025 cho người nộp thuế; hỗ trợ trực tiếp tại Bộ phận tiếp người nộp thuế tại từ ngày 1/4/2026 – 29/4/2026. Cụ thể có các bộ phận hướng dẫn người nộp thuế tải ứng dụng Etax Mobile; Kiểm tra bản chụp các tài liệu đính kèm (chứng từ khấu trừ thuế TNCN; thư xác nhận thu nhập; hóa đơn, chứng từ đóng góp từ thiện nhân đạo…); Hướng dẫn nộp hồ sơ quyết toán thuế TNCN trên ứng dụng Etax Mobile, Hệ thống thông tin giải quyết thủ tục hành chính (trang dichvucong), Cổng thông tin quốc gia. |
Những vướng mắc phát sinh thường xuyên
Một trong những vướng mắc phát sinh thường xuyên trong quá trình quyết toán thuế TNCN đối với nhóm chuyên gia nước ngoài, ông Lê Anh Tuấn, Giám đốc Công ty TNHH Đầu tư Phát triển TAVITAX chia sẻ, đối với nhóm chuyên gia nước ngoài và cá nhân có thu nhập quốc tế, cần đặc biệt lưu ý 3 nội dung trọng tâm.
Thứ nhất là các khoản miễn thuế, trong đó tiền vé máy bay khứ hồi mỗi năm một lần và trợ cấp chuyển vùng ban đầu được miễn tính vào thu nhập chịu thuế.
Thứ hai là nghĩa vụ kê khai thu nhập toàn cầu. Cá nhân cư trú phải quyết toán toàn bộ thu nhập phát sinh trong và ngoài nước, kể cả thu nhập từ tổ chức quốc tế hoặc đại sứ quán. Thuế đã nộp tại nước ngoài được khấu trừ nhưng không vượt quá số thuế phải nộp tại Việt Nam.
Thứ ba là yêu cầu về hồ sơ chứng minh. Người nộp thuế cần chuẩn bị đầy đủ chứng từ xác nhận thu nhập và thuế đã nộp ở nước ngoài để đảm bảo quyền lợi hợp pháp khi quyết toán.
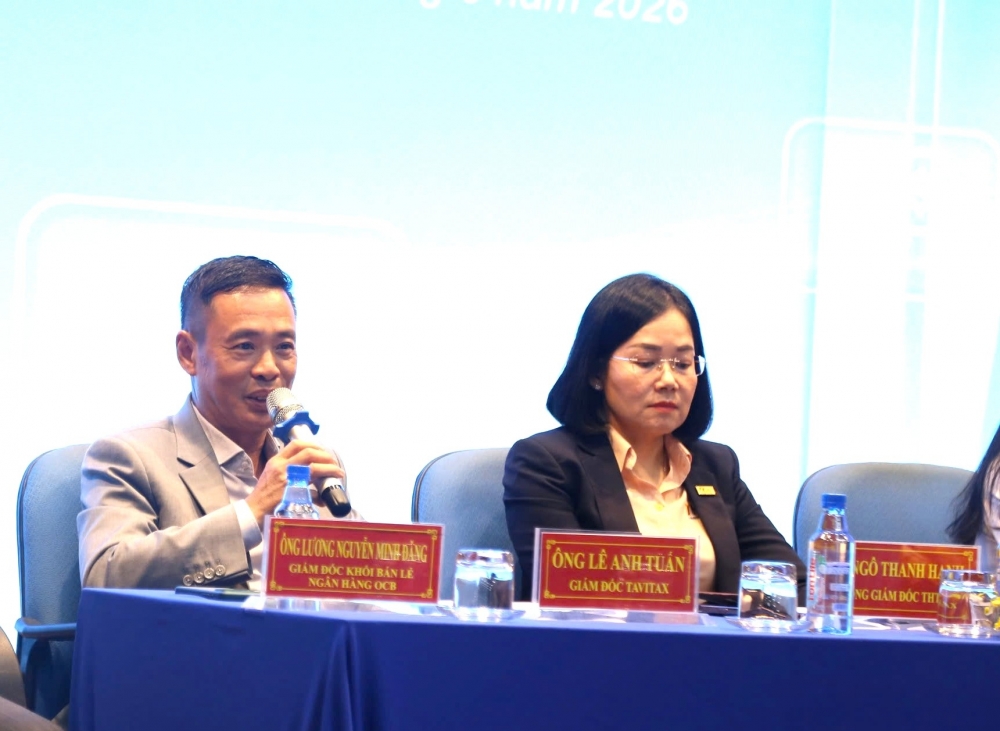 |
| Ông Lê Anh Tuấn, Giám đốc Công ty TNHH Đầu tư Phát triển TAVITAX chia sẻ về chính sách thuế TNCN tại Tọa đàm. |
Liên quan đến nội dung đối tượng cư trú, đại diện Thuế TP. Hồ Chí Minh đề nghị người nộp thuế đặc biệt lưu ý, trường hợp cá nhân có nơi ở thường xuyên theo quy định nhưng thực tế có mặt tại Việt Nam dưới 183 ngày trong năm tính thuế mà cá nhân không chứng minh được là cá nhân cư trú của nước nào thì cá nhân đó là cá nhân cư trú tại Việt Nam. Việc chứng minh là đối tượng cư trú của nước khác được căn cứ vào Giấy chứng nhận cư trú. Trường hợp cá nhân thuộc nước hoặc vùng lãnh thổ đã ký kết Hiệp định thuế với Việt Nam không có quy định cấp Giấy chứng nhận cư trú thì cá nhân cung cấp bản chụp Hộ chiếu để chứng minh thời gian cư trú.
Đối với cá nhân cư trú, đối với cá nhân là công dân của quốc gia, vùng lãnh thổ đã ký kết Hiệp định với Việt Nam về tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập; là cá nhân cư trú tại Việt Nam. Nghĩa vụ thuế thu nhập cá nhân được tính từ tháng đến Việt Nam (trong trường hợp cá nhân lần đầu tiên có mặt tại Việt Nam) đến tháng kết thúc hợp đồng lao động và rời Việt Nam (được tính đủ theo tháng). Không phải thực hiện các thủ tục xác nhận lãnh sự để được thực hiện không thu thuế trùng hai lần theo Hiệp định tránh đánh thuế trùng giữa hai quốc gia.