Hơn 3 thập kỷ kể từ khi thành lập với số vốn ban đầu 20 tỷ đồng và 25 cán bộ, nhân viên, Ngân hàng TMCP Quân đội (MB) đã mở rộng thành tập đoàn tài chính hoạt động trong nhiều lĩnh vực.
Quá trình phát triển của MB được thể hiện qua tốc độ gia tăng tổng tài sản, tín dụng, vốn chủ sở hữu và số lượng khách hàng. Tính đến ngày 30/6, tổng tài sản hợp nhất của MB đạt khoảng 1,73 triệu tỷ đồng, tăng 7,3% so với cuối năm 2025. Với quy mô này, MB tiếp tục đứng đầu nhóm ngân hàng thương mại cổ phần ngoài quốc doanh về tổng tài sản.
Tổng dư nợ tín dụng đạt 1,26 triệu tỷ đồng. Trong đó, cho vay khách hàng vượt 1,22 triệu tỷ đồng, tăng 13,2% so với đầu năm. Tổng huy động vốn đạt khoảng 1,15 triệu tỷ đồng, tăng 8,2%; riêng tiền gửi khách hàng đạt gần 963.815 tỷ đồng.
Cùng với sự mở rộng của bảng cân đối kế toán, lợi nhuận trước thuế hợp nhất 6 tháng đầu năm đạt 20.188 tỷ đồng, tăng 27% so với cùng kỳ và hoàn thành 51,2% kế hoạch năm. Lợi nhuận sau thuế đạt 16.148 tỷ đồng, tăng 27,4%. Riêng quý II/2026, lợi nhuận trước thuế đạt khoảng 10.560 tỷ đồng, tăng hơn 40%.
Năm 2026, MB đặt mục tiêu tổng tài sản đạt 2,149 triệu tỷ đồng, tăng 33%; dư nợ tín dụng khoảng 1,495 triệu tỷ đồng, tăng 35%; lợi nhuận trước thuế 39.500 tỷ đồng, tăng 15%. Ngân hàng đồng thời hướng tới kiểm soát tỷ lệ nợ xấu dưới 1,5%, duy trì ROE trên 20% và nâng số lượng khách hàng lên 40 triệu.
Theo Tổng Giám đốc MB Phạm Như Ánh, MB đang có cơ hội duy trì tốc độ tăng trưởng cao trong những năm tới, qua đó từng bước thu hẹp khoảng cách về quy mô với nhóm ngân hàng thương mại nhà nước.
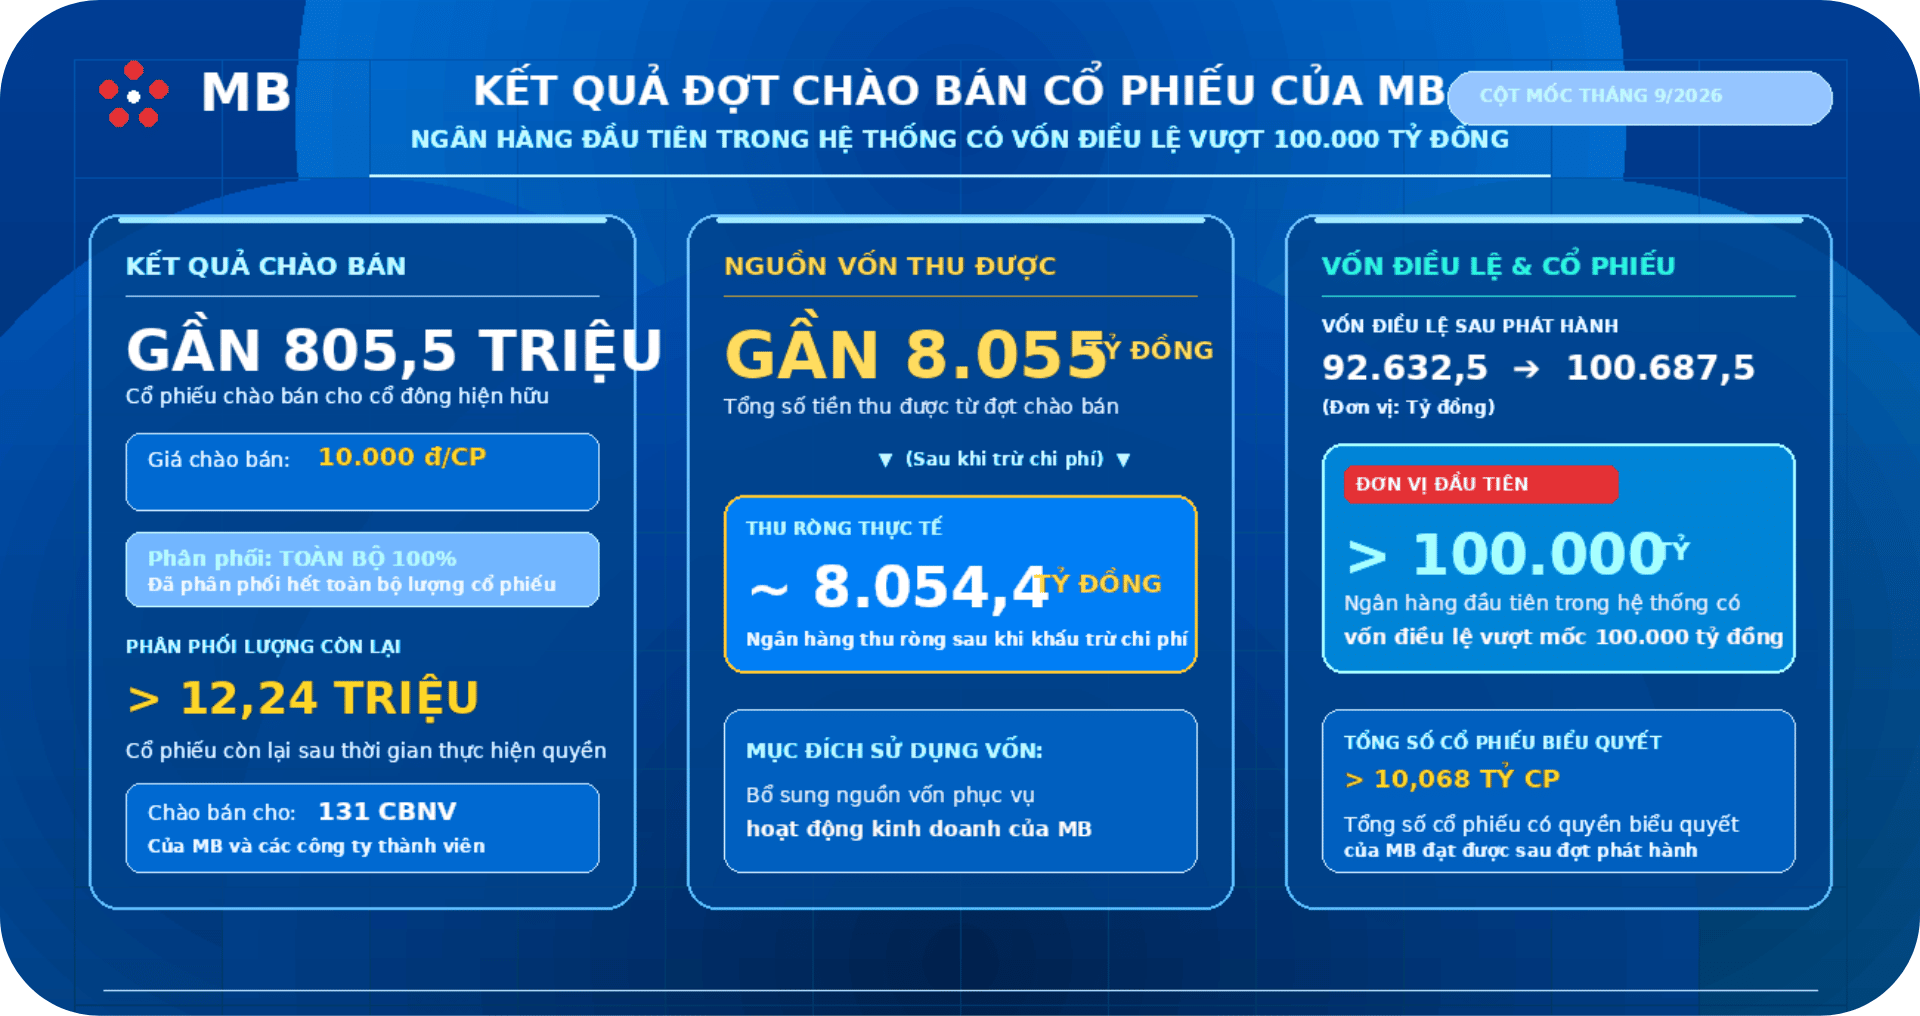
Một dấu mốc mới được thiết lập trong tháng 9/2026 khi MB hoàn tất chào bán gần 805,5 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu. Toàn bộ lượng cổ phiếu được phân phối, trong đó hơn 12,24 triệu cổ phiếu còn lại sau thời gian thực hiện quyền được chào bán cho 131 cán bộ, nhân viên của MB và các công ty thành viên.
Tổng số tiền thu được từ đợt chào bán đạt gần 8.055 tỷ đồng. Sau khi trừ chi phí, ngân hàng thu ròng khoảng 8.054,4 tỷ đồng để bổ sung vốn hoạt động kinh doanh.
Sau đợt phát hành, vốn điều lệ MB tăng từ 92.632,5 tỷ đồng lên 100.687,5 tỷ đồng; tổng số cổ phiếu có quyền biểu quyết đạt hơn 10,068 tỷ cổ phiếu. Theo thông tin MB công bố ngày 3/10, ngân hàng trở thành đơn vị đầu tiên trong hệ thống có vốn điều lệ vượt 100.000 tỷ đồng.
Trước đó, MB đã phát hành hơn 1,2 tỷ cổ phiếu để trả cổ tức năm 2025 với tỷ lệ 15%, đồng thời chi khoảng 8.055 tỷ đồng trả cổ tức bằng tiền mặt với tỷ lệ 10%. Việc kết hợp cổ tức bằng tiền và bằng cổ phiếu vừa phân phối lợi nhuận cho cổ đông, vừa giữ lại nguồn lực để tăng vốn.
Cơ cấu cổ đông của MB sau đợt phát hành tiếp tục có sự tham gia của nhiều tổ chức nhà nước. Viettel sở hữu hơn 1,48 tỷ cổ phiếu, tương ứng 14,702% vốn điều lệ; Tổng công ty Đầu tư và Kinh doanh vốn nhà nước nắm gần 989,5 triệu cổ phiếu, tương ứng 9,826%; Tổng công ty Trực thăng Việt Nam sở hữu gần 848,8 triệu cổ phiếu, tương ứng 8,43%; Tổng công ty Tân Cảng Sài Gòn nắm trên 713 triệu cổ phiếu, tương ứng 7,083%.
Nền vốn mới tạo dư địa để MB tiếp tục mở rộng hoạt động trong giai đoạn tổng tài sản, tín dụng và số lượng khách hàng cùng tăng nhanh. Đây cũng là nguồn lực để ngân hàng triển khai các kế hoạch đầu tư công nghệ, bổ sung vốn cho đơn vị thành viên và đáp ứng các tiêu chuẩn an toàn vốn cao hơn.
Nếu vốn tạo nền móng cho quy mô, công nghệ giúp MB mở rộng độ phủ khách hàng mà không phụ thuộc hoàn toàn vào mạng lưới vật lý.
Năm 2025, MB thu hút thêm 4,8 triệu khách hàng mới, đưa tổng số khách hàng lên 35,09 triệu. Đến giữa năm 2026, ngân hàng phục vụ gần 38 triệu khách hàng và hướng tới mốc 40 triệu vào cuối năm.
Mục tiêu này cao hơn đáng kể so với chiến lược được xây dựng trước đây. Theo lãnh đạo MB, ngân hàng từng đặt mục tiêu đạt 30 triệu khách hàng vào năm 2026, nhưng sự phát triển của các nền tảng số đã giúp MB vượt mốc này sớm hơn dự kiến.
Quy mô khách hàng tăng nhanh đi cùng sự dịch chuyển về cơ cấu doanh thu. Năm 2025, doanh thu trên kênh số chiếm 50,3% tổng doanh thu của ngân hàng, tăng từ 35,6% trong năm 2024.
Nền tảng kinh doanh dưới dạng dịch vụ (BaaS) kết nối gần 1.500 đối tác và ghi nhận khoảng 1,1 tỷ giao dịch, gấp 4,8 lần so với năm 2023. Thông qua việc tích hợp dịch vụ ngân hàng vào hệ thống của đối tác, MB có thể tiếp cận khách hàng ngay trong quá trình mua sắm, sử dụng dịch vụ hoặc vận hành doanh nghiệp.
App MBBank trở thành điểm tiếp xúc chính với khách hàng cá nhân, trong khi BIZ MBBank cung cấp giải pháp cho doanh nghiệp. Trên các nền tảng này, khách hàng có thể sử dụng dịch vụ thanh toán, tiết kiệm, tín dụng, đầu tư, bảo hiểm và quản lý dòng tiền.
Dữ liệu từ hàng chục triệu khách hàng được MB sử dụng để tự động hóa quy trình, xây dựng mô hình chấm điểm và phát triển sản phẩm theo từng nhóm nhu cầu.
Theo Tổng Giám đốc Phạm Như Ánh, MB triển khai trí tuệ nhân tạo theo hai hướng. Hướng thứ nhất là tối ưu hoạt động vận hành, giảm thao tác thủ công và rút ngắn thời gian cung cấp dịch vụ. Hướng thứ hai là hỗ trợ kinh doanh thông qua phân tích dữ liệu, chấm điểm và nhận diện nhu cầu của từng nhóm khách hàng.
“MB sử dụng các mô hình phân tích, chấm điểm theo từng nhóm khách hàng, từ đó cấp hạn mức, nhận diện nhu cầu và tiến tới cá nhân hóa sản phẩm”, ông Ánh cho biết.
Việc xử lý dữ liệu trên quy mô lớn hỗ trợ ngân hàng xác định hạn mức tín dụng, quản trị rủi ro và cung cấp sản phẩm phù hợp hơn với từng nhóm khách hàng. Đối với doanh nghiệp, quá trình số hóa hồ sơ, đối chiếu thông tin và chấm điểm có thể rút ngắn thời gian tiếp nhận, thẩm định và phê duyệt khoản vay.
Nền tảng số cũng hỗ trợ MB duy trì lợi thế về tiền gửi không kỳ hạn. Khi khách hàng ngày càng chủ động chuyển tiền sang các sản phẩm sinh lời, tỷ lệ CASA của toàn hệ thống chịu áp lực giảm. MB lựa chọn mở rộng tập khách hàng đại chúng, tận dụng số lượng lớn các tài khoản có số dư nhỏ để tạo nguồn tiền gửi ổn định.
Trên nền tảng gần 38 triệu khách hàng, MB tiếp tục mở rộng hệ sinh thái tài chính. Tập đoàn hiện có các đơn vị hoạt động trong lĩnh vực chứng khoán, bảo hiểm phi nhân thọ, bảo hiểm nhân thọ, tài chính tiêu dùng, quản lý quỹ, quản lý tài sản và ngân hàng tại thị trường nước ngoài.
Năm 2025, tổng doanh thu của khối công ty thành viên đạt hơn 30.000 tỷ đồng, tăng 32%; lợi nhuận tăng 61%. Đây cũng là năm các công ty thành viên của MB hoàn thành hoặc vượt kế hoạch kinh doanh.
Trong lĩnh vực tài chính tiêu dùng, Mcredit duy trì vị trí trong nhóm ba doanh nghiệp dẫn đầu về thị phần, với dư nợ gần 30.000 tỷ đồng. Lợi nhuận của công ty tăng 96%, trong khi tỷ lệ nợ xấu được MB công bố ở mức khoảng 7,5%, thấp hơn mức bình quân 9–10% của ngành tài chính tiêu dùng.
MIC nằm trong nhóm bốn doanh nghiệp có thị phần lớn nhất ở lĩnh vực bảo hiểm phi nhân thọ. Năm 2025, doanh thu của công ty tăng 10%, lợi nhuận đạt 410 tỷ đồng, tăng 13%. MBS tiếp tục nằm trong nhóm các công ty chứng khoán dẫn đầu về thị phần môi giới.
Hệ sinh thái giúp MB phục vụ nhiều nhu cầu tài chính trên cùng một tập khách hàng. Khách hàng cá nhân có thể kết nối tài khoản thanh toán với đầu tư, bảo hiểm, tín dụng tiêu dùng và quản lý tài sản. Doanh nghiệp có thể sử dụng đồng thời tín dụng, quản lý dòng tiền, tài trợ thương mại và các giải pháp trên thị trường vốn.
Việt Nam Hiện đại – MBV. Sau khi hoàn tất, tổng vốn góp của MB tại MBV đạt 3.500 tỷ đồng, tương ứng tỷ lệ sở hữu 100%.
MBV tiền thân là OceanBank, được chuyển giao bắt buộc về MB và đổi tên từ tháng 12/2024. Việc bổ sung vốn được thực hiện trong quá trình tái cơ cấu ngân hàng này và phát triển MBV thành một đơn vị trong hệ sinh thái.
Cùng với MBV, các công ty thành viên tạo thêm nguồn thu ngoài hoạt động tín dụng cho MB. Đồng thời, sự mở rộng của hệ sinh thái kéo theo yêu cầu kết nối sản phẩm, dữ liệu và tiêu chuẩn quản trị giữa ngân hàng mẹ với từng đơn vị.
Khi quy mô ngày càng lớn, trọng tâm của MB không còn dừng ở tốc độ mở rộng, mà chuyển sang duy trì chất lượng tài sản, sử dụng hiệu quả nguồn vốn và nâng năng lực quản trị trên phạm vi toàn tập đoàn.
Yêu cầu này được thể hiện trên nhiều phương diện. Tín dụng mở rộng đi cùng kiểm soát nợ xấu; xử lý hồ sơ nhanh gắn với chất lượng thẩm định; khai thác dữ liệu bảo đảm an toàn thông tin; hệ sinh thái phát triển đi cùng hiệu quả hoạt động của từng đơn vị thành viên.
Theo lãnh đạo MB, toàn tập đoàn hiện có khoảng 21.000 cán bộ, nhân viên; riêng ngân hàng mẹ có hơn 11.000 người. Số lượng nhân sự những năm gần đây tăng chậm hơn tốc độ tăng doanh thu và lợi nhuận nhờ quá trình số hóa hoạt động vận hành.
Năng suất lao động tại MB tăng khoảng 10–20% mỗi năm. Công nghệ giúp giảm một số thao tác thủ công, trong khi nguồn nhân lực được tập trung nhiều hơn cho kinh doanh, phát triển sản phẩm và phục vụ khách hàng.
Tuy nhiên, hiệu quả công nghệ phụ thuộc vào khả năng điều chỉnh quy trình và mô hình tổ chức. Theo ông Phạm Như Ánh, triển khai AI không đơn thuần là đầu tư phần mềm, mà còn gắn với việc sắp xếp lại cách thức vận hành.
Cùng với công nghệ, quản trị nguồn vốn là một trong những nội dung được MB tập trung trong năm 2026. Tín dụng tăng nhanh hơn tiền gửi khách hàng có thể tạo áp lực lên thanh khoản và chi phí vốn, nhất là khi lãi suất huy động có xu hướng tăng.
Để cân đối nguồn vốn, MB kết hợp nhiều giải pháp như điều chỉnh cơ cấu kỳ hạn, phát hành giấy tờ có giá, khai thác nguồn vốn quốc tế và mở rộng tập khách hàng đại chúng. Trong 6 tháng đầu năm 2026, ngân hàng tăng huy động vốn vay và phát hành trái phiếu trên thị trường quốc tế nhằm bổ sung nguồn lực trong bối cảnh thanh khoản trong nước chịu áp lực.
Theo lãnh đạo MB, ngân hàng không lựa chọn tăng lãi suất huy động bằng mọi giá, bởi mức lãi suất cao có thể đẩy chi phí vốn lên và tác động đến mặt bằng thị trường. Quy mô nguồn vốn được điều chỉnh theo nhu cầu tăng trưởng tín dụng để duy trì sự cân bằng giữa đầu vào và đầu ra.
Quản trị rủi ro còn được thể hiện trong cơ cấu tín dụng. Với bất động sản, MB cho biết tỷ trọng cho vay đã tăng từ mức dưới 10% trong giai đoạn thị trường khó khăn lên khoảng 13–15% khi hoạt động kinh doanh phục hồi.
Ngân hàng tập trung vào các dự án đã hoàn thiện thủ tục pháp lý, có khả năng bán hàng và kiểm soát được dòng tiền. MB không cấp tín dụng cho hoạt động đầu cơ hoặc các dự án chưa hoàn thiện điều kiện pháp lý.
Trong phân khúc bán lẻ, ngân hàng đặt giới hạn đối với cho vay tín chấp cá nhân và doanh nghiệp nhỏ ở mức dưới 10–12% tổng dư nợ. Cơ cấu này nhằm kiểm soát rủi ro trong quá trình tăng tỷ trọng tín dụng bán lẻ thêm khoảng 2–3% mỗi năm.
Việc sử dụng nguồn vốn điều lệ mới cũng gắn với yêu cầu về hiệu quả sinh lời. Sau hai đợt phát hành cổ phiếu, số lượng cổ phiếu lưu hành của MB đã tăng lên hơn 10 tỷ đơn vị. Ngân hàng sẽ phải duy trì tăng trưởng lợi nhuận phù hợp để bảo đảm các chỉ tiêu ROE, thu nhập trên mỗi cổ phần và lợi ích của cổ đông.
Ở cấp độ tập đoàn, quá trình tái cơ cấu MBV mở rộng phạm vi quản trị hợp nhất. Ngoài việc bổ sung vốn, MB còn phải kiểm soát chất lượng tài sản, tổ chức lại hoạt động, xây dựng hệ thống công nghệ và xác định mô hình kinh doanh phù hợp cho ngân hàng thành viên.
Việc kết nối dữ liệu giữa ngân hàng mẹ và các công ty thành viên cũng đặt ra yêu cầu bảo vệ thông tin khách hàng, kiểm soát giao dịch nội bộ và phân bổ vốn theo hiệu quả của từng đơn vị. Trong khi đó, hoạt động bán chéo sản phẩm phải dựa trên nhu cầu thực tế, bảo đảm tính minh bạch và quyền lựa chọn của người sử dụng.
Những yêu cầu này gắn trực tiếp với mục tiêu tổng tài sản vượt 2 triệu tỷ đồng, 40 triệu khách hàng và lợi nhuận trước thuế gần 40.000 tỷ đồng trong năm 2026. Quy mô càng lớn, tác động của mỗi quyết định về tín dụng, nguồn vốn, công nghệ hoặc phân bổ nguồn lực càng lan rộng trên toàn hệ thống.