Thị trường chứng khoán Việt Nam: Mở rộng cánh cửa đón dòng vốn quốc tế
Sau khi được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, thị trường chứng khoán Việt Nam đứng trước cơ hội tiếp cận dòng vốn toàn cầu quy mô lớn.


Ngay khi FTSE Russell xác nhận lộ trình nâng hạng thị trường chứng khoán Việt Nam lên nhóm thị trường mới nổi thứ cấp, câu chuyện dòng vốn và thay đổi cấu trúc thị trường đang thu hút sự quan tâm lớn của nhà đầu tư. Trao đổi với phóng viên, ông Nguyễn Thanh Hải, Tổng Giám đốc Công ty cổ phần Chứng khoán EVS đã chia sẻ với Tạp chí Kinh tế - Tài chính những góc nhìn đáng chú ý về tác động của quá trình này.
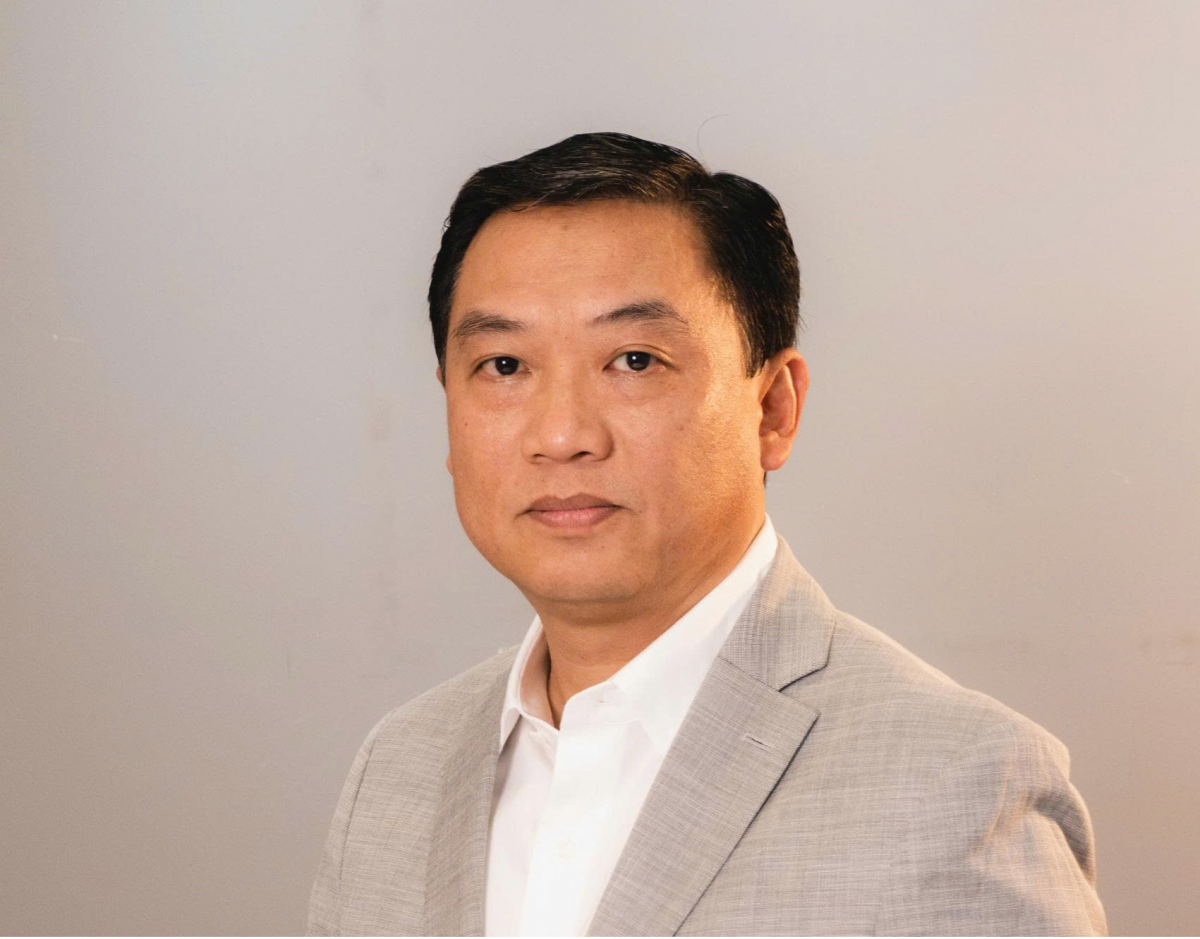 |
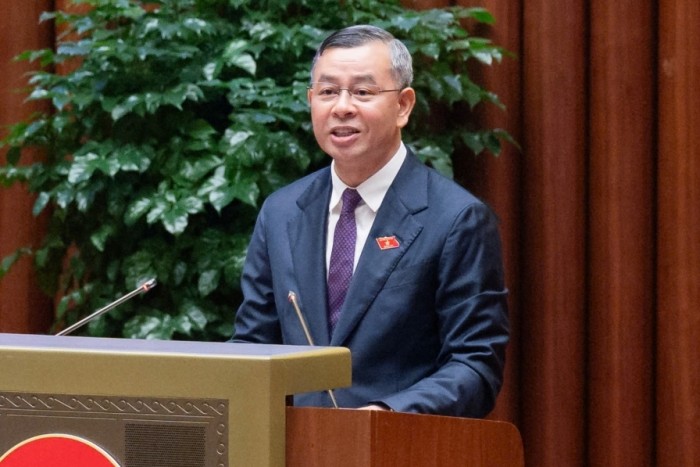
| Ông Nguyễn Thanh Hải, Tổng Giám đốc Công ty Chứng khoán EVS |
Phóng viên: Việc FTSE chính thức nâng hạng Việt Nam lên thị trường mới nổi thứ cấp sẽ tạo ra những thay đổi căn bản nào đối với thị trường chứng khoán, thưa ông?
Ông Nguyễn Thanh Hải: Theo tôi, việc nâng hạng lên thị trường mới nổi thứ cấp không chỉ là yếu tố tâm lý mà là thay đổi mang tính cấu trúc đối với thị trường chứng khoán Việt Nam. Trước hết, chúng ta sẽ chứng kiến sự gia tăng đáng kể của dòng vốn ngoại, đặc biệt là từ các quỹ ETF theo bộ chỉ số FTSE Emerging. Quan trọng hơn, nâng hạng sẽ buộc thị trường phải tiệm cận các chuẩn mực quốc tế về minh bạch, thanh toán, và khả năng tiếp cận của nhà đầu tư nước ngoài giúp cho thị trường thay đổi mang tính cấu trúc thay vì chỉ thay đổi theo kiểu có thêm dòng vốn ngoại. Ngoài ra, định giá thị trường cũng có thể được tái định giá, tức là mức định giá như P/E được nâng lên một mặt bằng mới, do Việt Nam không còn nằm trong nhóm cận biên nên mức rủi ro giảm khiến mức chiết khấu sẽ không cao như trước.
Phóng viên: Nhìn sang các thị trường đã nâng hạng trước đây, theo ông, Việt Nam có thể rút ra được kinh nghiệm gì?
Ông Nguyễn Thanh Hải: Kinh nghiệm từ các thị trường đi trước cho thấy, diễn biến tích cực của thị trường thường xuất hiện trước thời điểm nâng hạng, khi kỳ vọng của nhà đầu tư đã dần được phản ánh vào giá. Thực tế tại một số thị trường như Qatar, UAE (nâng hạng năm 2014) hay Kuwait (2020), chỉ số chứng khoán đã tăng đáng kể trong giai đoạn 6-12 tháng trước khi chính thức được đưa vào rổ chỉ số thị trường mới nổi, nhờ dòng vốn đón đầu từ các quỹ chủ động và thụ động.
Ngược lại, ngay sau thời điểm nâng hạng, thị trường thường không duy trì được đà tăng mạnh, thậm chí có thể xuất hiện nhịp điều chỉnh ngắn hạn do hiệu ứng “sell the news”. Một số nghiên cứu quốc tế cũng chỉ ra rằng, mức tăng trung bình của các thị trường cận biên trong giai đoạn trước nâng hạng có thể đạt hai chữ số, trong khi sau nâng hạng, biên độ biến động thu hẹp và xu hướng chuyển sang tích lũy.
Với Việt Nam, kỳ vọng về một “cú hích” ngay lập tức sau khi được nâng hạng có thể là khó. Thay vào đó, giá trị cốt lõi nằm ở tác động dài hạn. Việc gia nhập các bộ chỉ số thị trường mới nổi có thể giúp thu hút dòng vốn thụ động quy mô lớn, ước tính hàng tỷ USD từ các quỹ ETF theo dõi chỉ số FTSE hoặc MSCI, đồng thời cải thiện chất lượng dòng vốn theo hướng ổn định, dài hạn hơn.
Quan trọng hơn, quá trình nâng hạng còn tạo áp lực cải cách thể chế, nâng cao tiêu chuẩn minh bạch, quản trị doanh nghiệp và hạ tầng thị trường. Đây mới là yếu tố mang tính nền tảng, giúp thị trường chứng khoán Việt Nam chuyển từ giai đoạn tăng trưởng theo quy mô sang phát triển theo chiều sâu, tiệm cận các chuẩn mực quốc tế.
Phóng viên: Ước tính dòng vốn thụ động khoảng 1,7 tỷ USD sẽ đổ về Việt Nam và được giải ngân theo 4 giai đoạn. Ông đánh giá thế nào về việc phân bổ giải ngân theo nhiều giai đoạn này? Liệu có làm giảm hiệu ứng “bùng nổ” dòng tiền so với kỳ vọng của nhà đầu tư?
Ông Nguyễn Thanh Hải: Việc giải ngân khoảng 1,7 tỷ USD theo nhiều giai đoạn chủ yếu tác động đến tâm lý nhà đầu tư trong ngắn hạn, hơn là tạo ra một cú hích mạnh về điểm số. Xét trong tương quan với quy mô giao dịch bình quân của thị trường hiện vào khoảng 1 tỷ USD/phiên, việc phân bổ dòng vốn theo từng đợt sẽ không gây biến động quá lớn về cung – cầu trong ngắn hạn.
Điều này có thể làm giảm cảm giác “bùng nổ” về dòng tiền như kỳ vọng, nhưng bù lại sẽ giúp thị trường hấp thụ vốn một cách ổn định hơn, hạn chế các nhịp biến động mạnh. Về bản chất, tổng quy mô dòng vốn không thay đổi mà chỉ được giãn theo thời gian, do đó tác động ngắn hạn mang tính tâm lý nhiều hơn, trong khi ở trung hạn, đây vẫn là nguồn lực đáng kể đối với thị trường.
Phóng viên: Vậy, theo ông, đâu là “điểm rơi” quan trọng nhất của dòng tiền mà nhà đầu tư cần theo dõi?
Ông Nguyễn Thanh Hải: Tôi nghĩ là, có 3 “điểm rơi” chính. Một là, thời điểm FTSE công bố chính thức nâng hạng. Hai là, kỳ review danh mục ETF đầu tiên sau nâng hạng (khoảng tháng 12/2026). Ba là, giai đoạn trước khi chính thức được đưa vào rổ chỉ số.
Trong đó, giai đoạn trước khi chính thức vào rổ thường là lúc dòng tiền đầu cơ và đón đầu hoạt động mạnh nhất. Đây cũng là thời điểm thị trường dễ tăng mạnh vì vậy nhà đầu tư cần đặc biệt chú ý theo dõi thị trường vào thời điểm này để đón đầu các cơ hội thị trường.
Phóng viên: Vậy còn về dòng vốn chủ động (active funds) thì sao, sẽ phản ứng như thế nào sau khi Việt Nam được nâng hạng?
Ông Nguyễn Thanh Hải: Theo tôi, dòng vốn chủ động mới là yếu tố mang tính quyết định trong trung và dài hạn. Khác với các quỹ ETF, nhóm quỹ này không bị ràng buộc bởi tỷ trọng chỉ số, do đó có thể chủ động giải ngân sớm, thậm chí đi trước cả thời điểm nâng hạng nếu nhận thấy cơ hội rõ ràng.
Sau khi được nâng hạng, các quỹ active nhiều khả năng sẽ gia tăng phân bổ vào Việt Nam khi thị trường không còn bị giới hạn trong nhóm “cận biên”. Dòng tiền này thường tập trung vào các doanh nghiệp có nền tảng cơ bản tốt, thanh khoản cao và còn dư địa sở hữu nước ngoài.
Thực tế, nhiều ước tính cho thấy quy mô vốn từ các quỹ chủ động có thể lớn hơn đáng kể so với dòng vốn thụ động. Quan trọng hơn, đây là nguồn vốn có tính ổn định và chọn lọc cao, đóng vai trò duy trì xu hướng tích cực của thị trường trong dài hạn, thay vì chỉ tạo ra các nhịp biến động ngắn hạn như dòng vốn ETF.
Phóng viên: Trân trọng cảm ơn ông!