Giai đoạn 2021-2025, chính sách thu ngân sách nhà nước của Việt Nam chuyển từ hỗ trợ phục hồi sau COVID-19 sang cải cách thuế theo hướng hiện đại và bền vững. Trong bối cảnh chuyển đổi số, hội nhập quốc tế và phát triển xanh, chính sách thu ngân sách nhà nước không chỉ bảo đảm nguồn lực tài chính mà còn góp phần điều tiết kinh tế vĩ mô và thúc đẩy tăng trưởng bền vững. Trên cơ sở đó, bài viết đánh giá thực trạng chính sách thu ngân sách nhà nước giai đoạn 2021-2025, phân tích các hạn chế của hệ thống thuế hiện hành và đề xuất định hướng hoàn thiện cho giai đoạn 2026-2030.
TS.Phạm Thị Thu Hồng
Viện Chiến lược và Chính sách kinh tế - tài chính
Email: [email protected]
ĐẶT VẤN ĐỀ
Chính sách thu ngân sách nhà nước (NSNN) giữ vai trò quan trọng trong việc bảo đảm nguồn lực tài chính cho Nhà nước và điều tiết kinh tế vĩ mô. Giai đoạn 2021-2025, trước tác động của đại dịch COVID-19, chính sách thu NSNN của Việt Nam đã được điều chỉnh linh hoạt theo hướng hỗ trợ phục hồi kinh tế thông qua hàng loạt biện pháp miễn, giảm và gia hạn thuế, phí, tiền thuê đất cho doanh nghiệp và người dân. Các chính sách này góp phần giảm áp lực tài chính, duy trì hoạt động sản xuất kinh doanh và thúc đẩy tăng trưởng kinh tế sau đại dịch. Khi nền kinh tế chuyển sang trạng thái bình thường mới, chính sách thu NSNN tiếp tục được cải cách theo hướng hiện đại hóa, tăng cường chuyển đổi số và nâng cao hiệu quả quản lý thuế. Tuy nhiên, hệ thống thu NSNN vẫn còn tồn tại nhiều hạn chế như thất thu thuế trong nền kinh tế số, phụ thuộc vào một số nguồn thu truyền thống và hiệu quả quản lý chưa đồng đều. Điều này đặt ra yêu cầu tiếp tục hoàn thiện chính sách thu NSNN nhằm bảo đảm tính bền vững và phù hợp với bối cảnh phát triển kinh tế mới.
CƠ SỞ LÝ THUYẾT
Chính sách thu NSNN là bộ phận cốt lõi của chính sách tài khóa, bao gồm các quan điểm, mục tiêu và công cụ pháp lý nhằm huy động nguồn lực tài chính cho Nhà nước (Hoàng Dương Việt Anh & Phan Đình Anh, 2024). Chính sách thu NSNN là công cụ quan trọng để thực hiện 3 chức năng cơ bản của tài chính công gồm phân bổ nguồn lực, phân phối thu nhập và ổn định kinh tế vĩ mô (Richard Musgrave và Musgrave, 1989). Chính sách này vừa bảo đảm nguồn lực cho hoạt động công, vừa là công cụ điều tiết kinh tế vĩ mô. Về cấu trúc, chính sách thu NSNN gồm hai nhóm chính: thu từ thuế và thu phi thuế (IMF, 2011).
Tại Việt Nam, cơ sở pháp lý của chính sách thu NSNN được quy định trong Luật Ngân sách nhà nước số 89/2025/QH15, theo đó các khoản thu ngân sách bao gồm thuế, phí, lệ phí và các khoản thu khác theo quy định của pháp luật nhằm bảo đảm nguồn lực tài chính cho Nhà nước thực hiện chức năng quản lý và phát triển kinh tế - xã hội (Quốc Hội, 2025a).
KẾT QUẢ VÀ THẢO LUẬN
Phân tích thực trạng
Giai đoạn 2021-2025 đánh dấu sự chuyển dịch mạnh mẽ trong chính sách thuế của Việt Nam từ hỗ trợ khẩn cấp sang cải cách bền vững. Trong bối cảnh đại dịch COVID-19, Chính phủ triển khai hàng loạt chính sách gia hạn, miễn và giảm thuế, phí, lệ phí và tiền thuê đất nhằm hỗ trợ doanh nghiệp và người dân phục hồi kinh tế. Đồng thời, hệ thống thuế cũng được cải cách để thích ứng với xu hướng chuyển đổi số và hội nhập quốc tế.
Luật Quản lý thuế số 108/2025/QH15 đánh dấu bước chuyển từ mô hình quản lý truyền thống sang quản trị số, lấy người nộp thuế làm trung tâm và tăng cường quản trị rủi ro (Quốc hội, 2025b). Trong khi đó, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 tạo bước ngoặt trong quản lý kinh tế số khi áp dụng nguyên tắc đánh thuế theo nguồn gốc thu nhập tại Việt Nam, đồng thời ưu đãi thuế cho doanh nghiệp nhỏ và vừa cũng như các ngành công nghệ cao như AI và chip bán dẫn (Quốc hội, 2025c).
Bên cạnh đó, Luật Thuế thu nhập cá nhân số 109/2025/QH15 giúp giảm áp lực tài chính cho người dân thông qua nâng mức giảm trừ gia cảnh và rút gọn biểu thuế lũy tiến (Quốc hội, 2025đ). Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 bổ sung nước giải khát có đường vào diện chịu thuế và điều chỉnh cách tính thuế thuốc lá nhằm bảo vệ sức khỏe cộng đồng (Quốc hội, 2025d). Nhìn chung, các cải cách này góp phần hiện đại hóa hệ thống thuế, nâng cao tính minh bạch và tạo môi trường kinh doanh phù hợp với xu hướng quốc tế.
Kết quả đạt được
Kết quả huy động nguồn lực cho NSNN giai đoạn vừa qua cho thấy nhiều chuyển biến tích cực về quy mô, cơ cấu nguồn thu và hiệu quả quản lý thu ngân sách.
Quy mô thu NSNN liên tục được mở rộng, với tổng thu giai đoạn 2011-2020 cao gấp 3,8 lần giai đoạn 2001-2010 (Bộ Tài chính, 2021). Tỷ lệ huy động vào NSNN bình quân giai đoạn 2011-2020 đạt khoảng 24,5% GDP, vượt các mục tiêu đề ra tại Nghị quyết số 07-NQ/TW và Nghị quyết số 25/2016/QH14. Tỷ lệ huy động từ thuế và phí cũng duy trì quanh mức 21% GDP, đáp ứng mục tiêu của Chiến lược tài chính đến năm 2020 (Thời báo Tài chính Việt Nam, 2020).
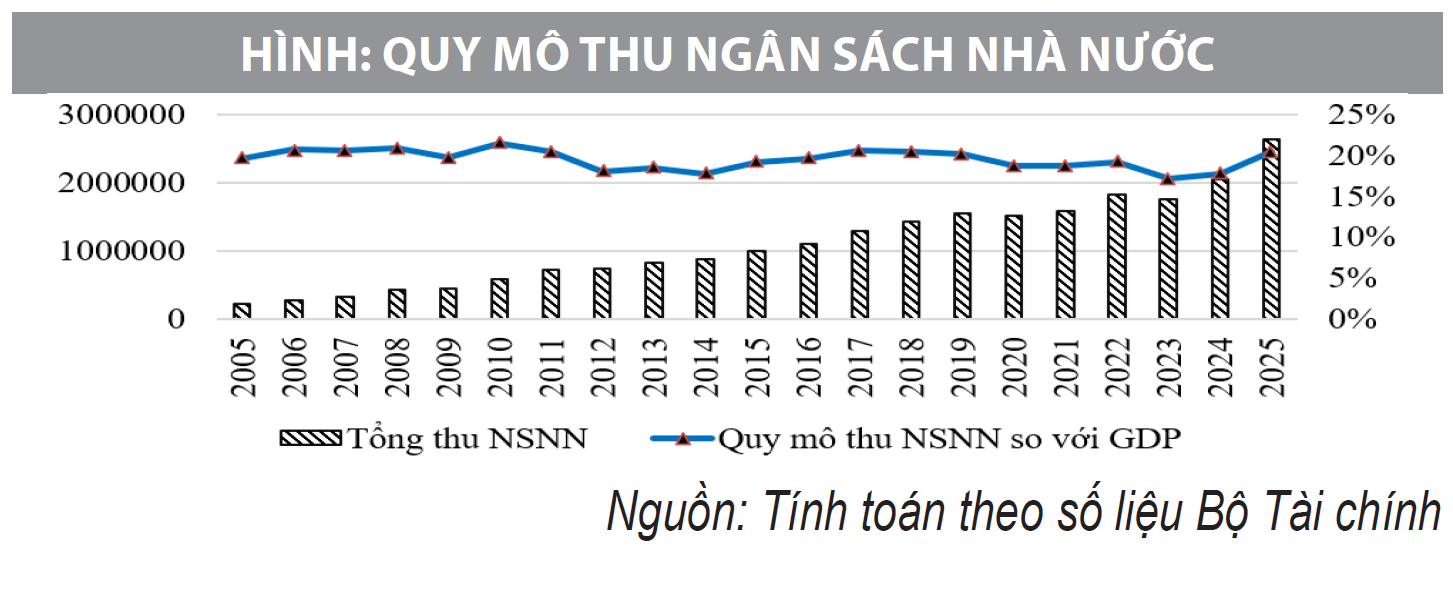
Trong giai đoạn 2021-2025, dù nền kinh tế gặp nhiều khó khăn, thu NSNN vẫn đạt mục tiêu Quốc hội đề ra, với tỷ lệ động viên vào NSNN lần lượt đạt 18,8% GDP năm 2021, 19,1% năm 2022, 17,1% năm 2023, 17,8% năm 2024 và 20,5% năm 2025 (VnEconomy, 2025). Kết quả này phản ánh sự chủ động của chính sách tài khóa, kỷ luật ngân sách được tăng cường và hiệu quả của hệ thống chính sách thu trong bối cảnh kinh tế nhiều biến động (Hình).
Giai đoạn 2011-2020, thu nội địa chiếm trung bình 76,9% tổng thu NSNN và đạt 85,6% vào năm 2020, vượt mục tiêu của Chiến lược tài chính đến năm 2020 và Nghị quyết số 07-NQ/TW. Giai đoạn 2021-2025, tỷ trọng này tiếp tục duy trì ở mức cao, dao động từ 83,5% đến 87,7%.
Trong cơ cấu thu NSNN, nhóm thuế tiêu dùng như thuế giá trị gia tăng (GTGT), tiêu thụ đặc biệt (TTĐB), bảo vệ môi trường (BVMT) và thuế xuất nhập khẩu (XNK) chiếm tỷ trọng lớn, bình quân khoảng 39,6% giai đoạn 2011-2020 và 35,7% giai đoạn 2021-2025. Nhóm thuế thu nhập như thuế TNDN và TNCN tuy chiếm tỷ trọng thấp hơn nhưng vẫn đóng vai trò quan trọng đối với NSNN.
Sự gia tăng tỷ trọng thu nội địa cho thấy Việt Nam đang giảm dần phụ thuộc vào nguồn thu từ bên ngoài và tài nguyên không tái tạo, đồng thời khẳng định vai trò ngày càng lớn của khu vực kinh tế trong nước đối với NSNN.
Hạn chế còn tồn tại
Bên cạnh những kết quả đạt được, công tác huy động nguồn thu NSNN vẫn tồn tại một số hạn chế mang tính cơ cấu, đòi hỏi tiếp tục hoàn thiện chính sách thu trong thời gian tới.
Thứ nhất, thu từ đất đai còn thiếu bền vững
Thu từ đất đai vẫn giữ vai trò quan trọng trong thu NSNN, song cơ cấu nguồn thu còn thiếu bền vững do phụ thuộc lớn vào tiền sử dụng đất. Trong khi đó, thuế sử dụng đất phi nông nghiệp - nguồn thu ổn định và thường xuyên - vẫn chiếm tỷ trọng thấp, chưa tương xứng với tiềm năng khai thác. Điều này cho thấy nguồn thu từ đất hiện chủ yếu hỗ trợ cân đối ngân sách trong ngắn hạn, chưa tạo được nền tảng bền vững cho huy động nguồn lực tài chính nhà nước.
Thứ hai, một số khoản thu thường xuyên còn khó dự báo
Trong cơ cấu thu thường xuyên, thu khác ngân sách là một trong những khoản thu chiếm tỷ trọng tương đối lớn, thậm chí có xu hướng gia tăng. Thu khác ngân sách bao gồm một số khoản thu như thu tiền phạt, thu chênh lệch tỷ giá ngoại tệ, thu chênh lệch trái phiếu, thu tịch thu, thu hồi các khoản chi năm trước đó, thu tiền bán hàng hóa vật tư dữ trữ… đang được xếp loại vào thu thường xuyên. Tuy nhiên, đây là những khoản thu phát sinh không ổn định, khó dự báo, không phù hợp để xem là nguồn thu thường xuyên bền vững của NSNN. Nguyên nhân chủ yếu là các khoản thu nêu trên có tính chất phát sinh theo vụ việc/quyết định tại một thời điểm nhất định vì vậy khó hình thành dòng thu ổn định theo chu kỳ ngân sách.
ĐỀ XUẤT KHUYẾN NGHỊ
Trong thời gian tới, chính sách thu NSNN cần tiếp tục hoàn thiện nhằm mở rộng dư địa tài khóa, nâng cao hiệu quả huy động nguồn lực và phù hợp với tiến trình hội nhập kinh tế. Đồng thời, chính sách thu cần gắn với mục tiêu phát triển bền vững và Chiến lược cải cách hệ thống thuế đến năm 2030. Bên cạnh việc hoàn thiện thuế TNDN, GTGT và TTĐB, Việt Nam cần tiếp tục hoàn thiện các sắc thuế khác để xây dựng hệ thống thu NSNN hiện đại và bền vững, cụ thể:
Thuế bất động sản
Dư địa thuế này lớn nhất chưa được khai thác triệt để tại Việt Nam. Hiện nay, các khoản thu liên quan đến đất đai chủ yếu là thu một lần (tiền sử dụng đất, thuê đất). Hoàn thiện hệ thống thuế bất động sản được xem là một trong những bước đi then chốt để xây dựng cơ cấu thu ngân sách bền vững và minh bạch tại Việt Nam. Thay vì phụ thuộc quá lớn vào các khoản thu một lần từ giao đất hay cho thuê đất vốn có tính hữu hạn, việc chuyển dịch sang thu thuế hằng năm đối với quyền sở hữu và sử dụng bất động sản sẽ tạo ra nguồn thu ổn định, lâu dài cho ngân sách địa phương để tái đầu tư vào hạ tầng và dịch vụ công.
Trọng tâm của cải cách này cần tập trung vào việc điều tiết các đối tượng sở hữu nhiều nhà, đất hoặc bỏ hoang đất dự án mà không đưa vào khai thác, nhằm hạn chế tình trạng đầu cơ và lãng phí nguồn lực quốc gia. Để đảm bảo tính công bằng và khả thi, hệ thống thuế mới cần được xây dựng dựa trên cơ sở dữ liệu quốc gia về đất đai liên thông và tin cậy, đồng thời áp dụng các mức thuế suất lũy tiến phù hợp với giá trị thị trường. Điều này không chỉ giúp tăng cường tính minh bạch của thị trường địa ốc mà còn góp phần giảm bớt áp lực tài chính cho những người có nhu cầu ở thực, thúc đẩy sự phát triển lành mạnh của nền kinh tế.
Thuế môi trường
Trong bối cảnh Việt Nam hướng tới mục tiêu phát thải ròng bằng không (Net Zero) vào năm 2050, việc hoàn thiện hệ thống thuế bảo vệ môi trường và xây dựng khung pháp lý cho thuế carbon là một yêu cầu cấp thiết để thúc đẩy chuyển đổi xanh. Thay vì chỉ tập trung vào các nhóm hàng hóa gây ô nhiễm truyền thống như xăng dầu hay túi ni lông, chính sách thu cần mở rộng đối tượng chịu thuế dựa trên hàm lượng phát thải khí nhà kính và mức độ tác động tiêu cực đến hệ sinh thái. Đặc biệt, việc sớm nội luật hóa thuế carbon không chỉ tạo ra nguồn thu ngân sách quan trọng để tái đầu tư cho các dự án năng lượng tái tạo và công nghệ sạch, mà còn đóng vai trò là giấy thông hành giúp hàng hóa xuất khẩu của Việt Nam vượt qua các rào cản kỹ thuật khắt khe, điển hình là Cơ chế điều chỉnh biên giới carbon (CBAM) của Liên minh Châu Âu.
Sự kết hợp giữa thuế BVMT và thuế các bon sẽ tạo ra một công cụ kinh tế mạnh mẽ, buộc các doanh nghiệp phải thay đổi tư duy quản trị, ưu tiên áp dụng các tiêu chuẩn ESG và cải tiến quy trình sản xuất theo hướng tuần hoàn. Tuy nhiên, để các sắc thuế này phát huy hiệu quả mà không gây sốc cho nền kinh tế, lộ trình thực thi cần được thiết kế linh hoạt với các mức thuế suất lũy tiến phù hợp, đi kèm với các cơ chế giảm trừ trực tiếp số thuế phải nộp cho những đơn vị chủ động đầu tư vào giải pháp giảm phát thải. Đây chính là đòn bẩy chiến lược để vừa đảm bảo nguồn thu bền vững, vừa nâng cao năng lực cạnh tranh quốc gia trong kỷ nguyên kinh tế xanh toàn cầu.
Tài liệu tham khảo:
- Ban Chấp hành Trung ương Đảng (2016). Nghị quyết số 07-NQ/TW ngày 18/11/2016 về chủ trương, giải pháp cơ cấu lại ngân sách nhà nước, quản lý nợ công để bảo đảm nền tài chính quốc gia an toàn, bền vững.
- Bộ Tài chính. (2021). Chiến lược tài chính giai đoạn 2021-2030 và các giải pháp phục hồi, phát triển kinh tế Việt Nam.
- Đảng cộng sản Việt Nam (2021). Văn kiện Đại hội đại biểu toàn quốc lần thứ XIII. Nxb. Chính trị Quốc gia - Sự thật.
- Hoàng Dương Việt Anh & Phan Đình Anh (2024). Quản lý ngân sách nhà nước tại Việt Nam: Thực trạng và khuyến nghị. https://kinhtevadubao.vn/quan-ly-ngan-sach-nha-nuoc-tai-viet-nam-thuc-trang-va-khuyen-nghi-29860-29860.html.
- IMF (2011). Tax policy and administration (TPA-TTF). https://www.imf.org/external/np/otm/2010/100110.pdf.
- Musgrave, R. A., & Musgrave, P. B. (1989). Public Finance in Theory and Practice (5th ed.). McGraw-Hill.
- Quốc hội (2025). Luật Ngân sách nhà nước số số 89/2025/QH15 ngày 25 tháng 6 năm 2025.
- Quốc hội (2021). Nghị quyết số 23/2021/QH15 ngày 28/7/2021 về kế hoạch tài chính quốc gia và vay, trả nợ công.
- Quốc hội (2016). Nghị quyết số 25/2016/QH14 ngày 09/11/2016 về kế hoạch tài chính 5 năm quốc gia giai đoạn 2016-2020.
- Quốc hội. (2015a). Luật Ngân sách nhà nước số 83/2015/QH13.
- Quốc hội (2025b). Luật Quản lý thuế số 108/2025/QH15.
- Quốc hội (2025c). Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
- Quốc hội (2025d). Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15.
- Quốc hội (2025đ). Luật Thuế thu nhập cá nhân số 109/2025/QH15.
- Thủ tướng Chính phủ (2022). Quyết định số 508/QĐ-TTg ngày 23/4/2022 về việc phê duyệt cải cách hệ thống thuế đến năm 2030.
- Thủ tướng Chính phủ (2022). Quyết định số 450/QĐ-TTg ngày 18/4/2022 về việc phê duyệt Chiến lược tài chính đến năm 2020.
- Thời báo Tài chính Việt Nam. (2020). Nhiệm kỳ 2016-2020: Quy mô thu ngân sách vượt mục tiêu đề ra. https:// thoibaotaichinhvietnam.vn.
- VnEconomy. (2025). Ngân sách nhà nước năm 2024 và dự toán 2025. https://vneconomy.vn/ngan-sach-nha-nuoc-nam-2024-va-du-toan-2025.htm?.
| Bài đã đăng trên Tạp chí Kinh tế - Tài chính bản in số kỳ 1 tháng 6/2026 |