Việt Nam đặt mục tiêu khu vực kinh tế tư nhân tăng trưởng 10-12% mỗi năm, trở thành một trong những động lực quan trọng của nền kinh tế. Tăng trưởng nhanh như vậy đồng nghĩa nhu cầu vốn của doanh nghiệp sẽ rất lớn.
Ông Phạm Như Ánh, Tổng giám đốc Ngân hàng TMCP Quân đội (MB) tin rằng, hệ thống ngân hàng đủ sức đồng hành cùng mục tiêu này. Nếu khu vực tư nhân tăng trưởng 10-15% mỗi năm, ngân hàng hoàn toàn đáp ứng được nhu cầu, từ tín dụng, dịch vụ đến giao dịch trên nền tảng số. Với MB, đây còn là cơ hội gắn liền với chiến lược của chính ngân hàng: Theo đuổi bán lẻ, tức phục vụ cá nhân và doanh nghiệp vừa và nhỏ, mà phần lớn trong số đó là doanh nghiệp tư nhân.
Tuy nhiên, chính ở nhóm khách hàng ấy, ông Ánh lại nhìn thấy điểm nghẽn lớn nhất: Ngân hàng không hề thiếu vốn, cái khó là đưa vốn tới đúng doanh nghiệp đang cần như thế nào. Thực tế, doanh nghiệp nhỏ ngại nhất là thủ tục. Họ không biết bắt đầu vay từ đâu, cũng không có mối quan hệ với ngân hàng. Ở chiều ngược lại, ngân hàng thiếu dữ liệu để đánh giá và cấp vốn cho họ.
"Không có dữ liệu thì giống như không có gì để làm hết", CEO MB nói.
Khoảng trống ấy hiện rõ nhất trong chuỗi cung ứng. Theo Hiệp hội Doanh nghiệp dịch vụ Logistics Việt Nam (VLA), chi phí logistics của Việt Nam ở mức 16,8-17% GDP, cao hơn nhiều so với mức bình quân khoảng 10,6% của thế giới. Trong khi đó, kỳ hạn thanh toán giữa các doanh nghiệp thường kéo dài 60-90 ngày, khiến vốn lưu động bị ứ đọng trong công nợ.
Gánh nặng ấy không chia đều cho mọi mắt xích. Một chuỗi sản xuất quy mô lớn ở Việt Nam thường có 4-6 tầng. Đứng đầu là doanh nghiệp lớn, đủ uy tín và dễ vay vốn. Càng về phía sau, các nhà cung cấp cấp 2, cấp 3, cấp 4 càng nhỏ, phần lớn là doanh nghiệp vừa và nhỏ, và cũng càng thiếu vốn. "Càng sâu là càng cần", CEO MB nói.
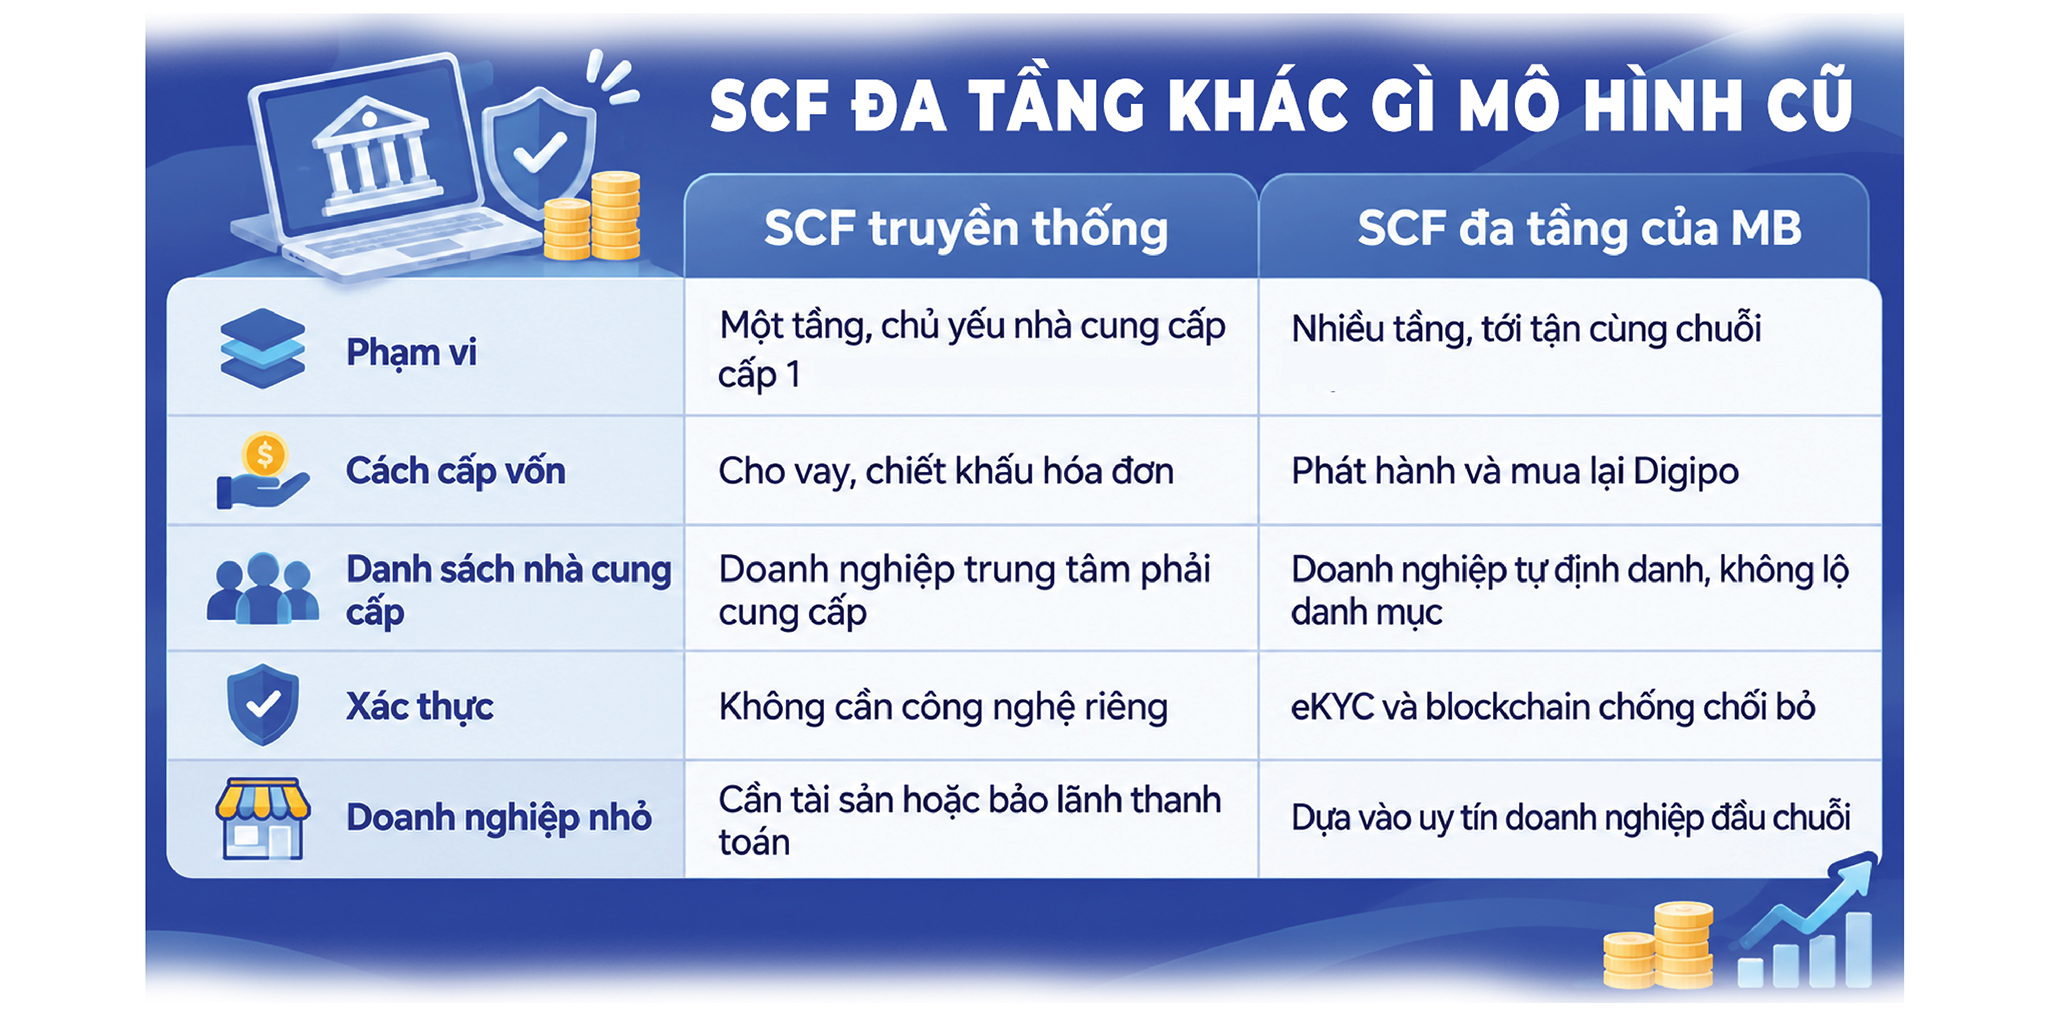
Cũng chính các doanh nghiệp ở tầng sâu lại khó chứng minh năng lực tài chính nhất. Bởi, khi đi vay, họ chỉ có thể nói với ngân hàng rằng mình bán hàng cho một doanh nghiệp khác. Nhưng doanh nghiệp đó cũng chỉ "vừa vừa". Ngân hàng muốn cấp vốn sẽ đòi bảo lãnh thanh toán từ bên mua. Uy tín đủ để ngân hàng yên tâm chỉ nằm ở doanh nghiệp đầu chuỗi, cách họ nhiều lớp trung gian.
Tài trợ chuỗi cung ứng (SCF) ra đời để giải bài toán ấy, đó là dựa vào uy tín của doanh nghiệp đầu chuỗi để cấp vốn cho các nhà cung cấp phía sau. Nhiều ngân hàng ở Việt Nam đã triển khai, có nơi làm với quy mô rất lớn. Nhưng theo ông Ánh, đến nay chưa mô hình nào thực sự thành công.
Nguyên nhân nằm ở chỗ SCF truyền thống chỉ đi được một bước. Doanh nghiệp trung tâm xác nhận hóa đơn, ngân hàng cho nhà cung cấp cấp 1 vay, rồi dừng lại ở đó. Trong khi nhà cung cấp cấp 1 của những tập đoàn như Samsung hay Vinamilk thường cũng là doanh nghiệp lớn, vốn đã được nhiều ngân hàng mời vay với lãi suất rẻ, nên họ không cần thêm một thủ tục rườm rà. Kết quả là dòng vốn dừng đúng ở tầng ít cần nó nhất, còn các tầng sâu phía sau vẫn đứng ngoài.
Ở phía còn lại, doanh nghiệp trung tâm cũng không có nhiều động lực. Lâu nay họ vẫn nhận hàng, 3 tháng sau mới trả tiền, mọi việc vẫn trôi chảy. Điều khiến họ e ngại nhất là phải giao danh sách nhà cung cấp cho ngân hàng.
"Doanh nghiệp sẽ hỏi vì sao phải đưa hết danh sách nhà cung cấp cho ngân hàng? Như thế là lộ bí mật kinh doanh, lộ hết danh mục cung ứng", Tổng Giám đốc MB Phạm Như Ánh phân tích rõ quan ngại của khách hàng.
Bài toán đặt ra cho MB vì thế rất rõ: Làm thế nào để dòng vốn đến được các doanh nghiệp ở tầng sâu nhất của chuỗi, mà doanh nghiệp trung tâm và các nhà cung cấp vẫn giữ được bí mật kinh doanh của mình.
Lời giải MB tìm thấy đến từ Linklogis. Đây là công ty công nghệ chuyên cung cấp giải pháp tài trợ chuỗi cung ứng, thành lập năm 2016 và niêm yết trên Sở Giao dịch Chứng khoán Hồng Kông từ tháng 4/2021. Năm 2025, khối lượng tài sản chuỗi cung ứng được xử lý qua các giải pháp của Linklogis đạt hơn 508 tỷ nhân dân tệ, chiếm 22% thị phần. Theo ông Ánh, mô hình SCF đa tầng của đơn vị này đã thành công và đứng số một ở thị trường Trung Quốc. MB hợp tác với Linklogis để xây nền tảng trên công nghệ của đối tác, vừa làm vừa học.
Nền tảng của MB có tên tiếng Anh là Deep-tier SCF Platform, kết hợp blockchain với mô hình xử lý tự động toàn trình. Thay đổi lớn nhất nằm ở Digipo, tức cam kết thanh toán điện tử được phát hành khi doanh nghiệp trung tâm xác nhận hóa đơn. Nghiệp vụ này biến nghĩa vụ thanh toán thành một công cụ số. Ông Ánh ví nó như "một đồng tiền số". Khác với khoản vay chỉ nằm yên ở một chỗ, Digipo có thể được chia nhỏ và chuyển tiếp.
Để dễ hình dung, CEO MB lấy ví dụ một chủ đầu tư xây tòa nhà, ký hợp đồng với 3 tổng thầu xây dựng, cơ điện lạnh và nội thất. Đây là 3 nhà cung cấp cấp 1. Khi tổng thầu xây dựng hoàn thành khối lượng 100 tỷ đồng và được chủ đầu tư xác nhận, nền tảng lập tức phát hành 100 tỷ đồng Digipo cho đơn vị này.
Tổng thầu không giữ cả. Họ giữ 20 tỷ đồng, phần còn lại chia cho bốn nhà cung cấp xi măng, sắt thép, nhân công và máy móc, mỗi bên 20 tỷ. Nhà phân phối xi măng là bên thương mại, chỉ giữ 1 tỷ đồng tiền lãi. 19 tỷ còn lại đi tiếp xuống ba nhà máy xi măng. Nhà máy lại chia cho bên bán đá, bên bán than. Chủ mỏ đá chia tiếp cho tiền công, tiền thuế, xăng dầu và vật liệu nổ.
Ở bất kỳ tầng nào, ai cần tiền chỉ việc chiết khấu Digipo trực tuyến và nhận tiền ngay, không cần thế chấp. Ai chưa cần thì chuyển tiếp cho nhà cung cấp của mình. Đến hạn, doanh nghiệp trung tâm thanh toán đủ 100 tỷ đồng, ngân hàng thu về theo đúng đường đi đã phân bổ. Từ định danh, phát hành, phân bổ đến đối soát khi đến hạn đều chạy tự động. Theo ông Ánh, dòng tiền có thể lưu chuyển trong vài giây.
"Ngày xưa, làm sao chủ tòa nhà trả được tiền cho người khai thác đá ở địa phương như Ninh Bình? Không làm được. Bây giờ thì khoản xác nhận 100 tỷ đồng tỏa đi khắp nơi và tới được người cuối cùng", ông Ánh ví dụ.
Đó mới là một nhánh. Theo ông Ánh, khi mọi nhánh cùng tỏa ra, số bên tham gia trong một chuỗi có thể lên tới hàng nghìn. "Nhìn thế thôi, chứ đi nhiều ngách thì nó tỏa ra cái cây kinh lắm", ông nói.

Một cái cây hàng nghìn nhánh mà không ai cần vẽ sơ đồ. Đó là điểm mấu chốt giúp SCF đa tầng vượt qua nỗi lo lớn nhất của doanh nghiệp.
Mỗi doanh nghiệp tự đăng ký lên nền tảng, định danh điện tử và mở tài khoản để nhận tiền. Bước này bảo đảm không có doanh nghiệp "ma". Còn việc ai thuộc chuỗi của ai thì do chính các bên xác nhận với nhau, bằng công nghệ blockchain để không ai chối bỏ được.
Nguyên tắc rất đơn giản: cấp nào mua hàng của cấp nào thì cấp đó xác nhận, và chỉ xác nhận đúng một bậc bên dưới.
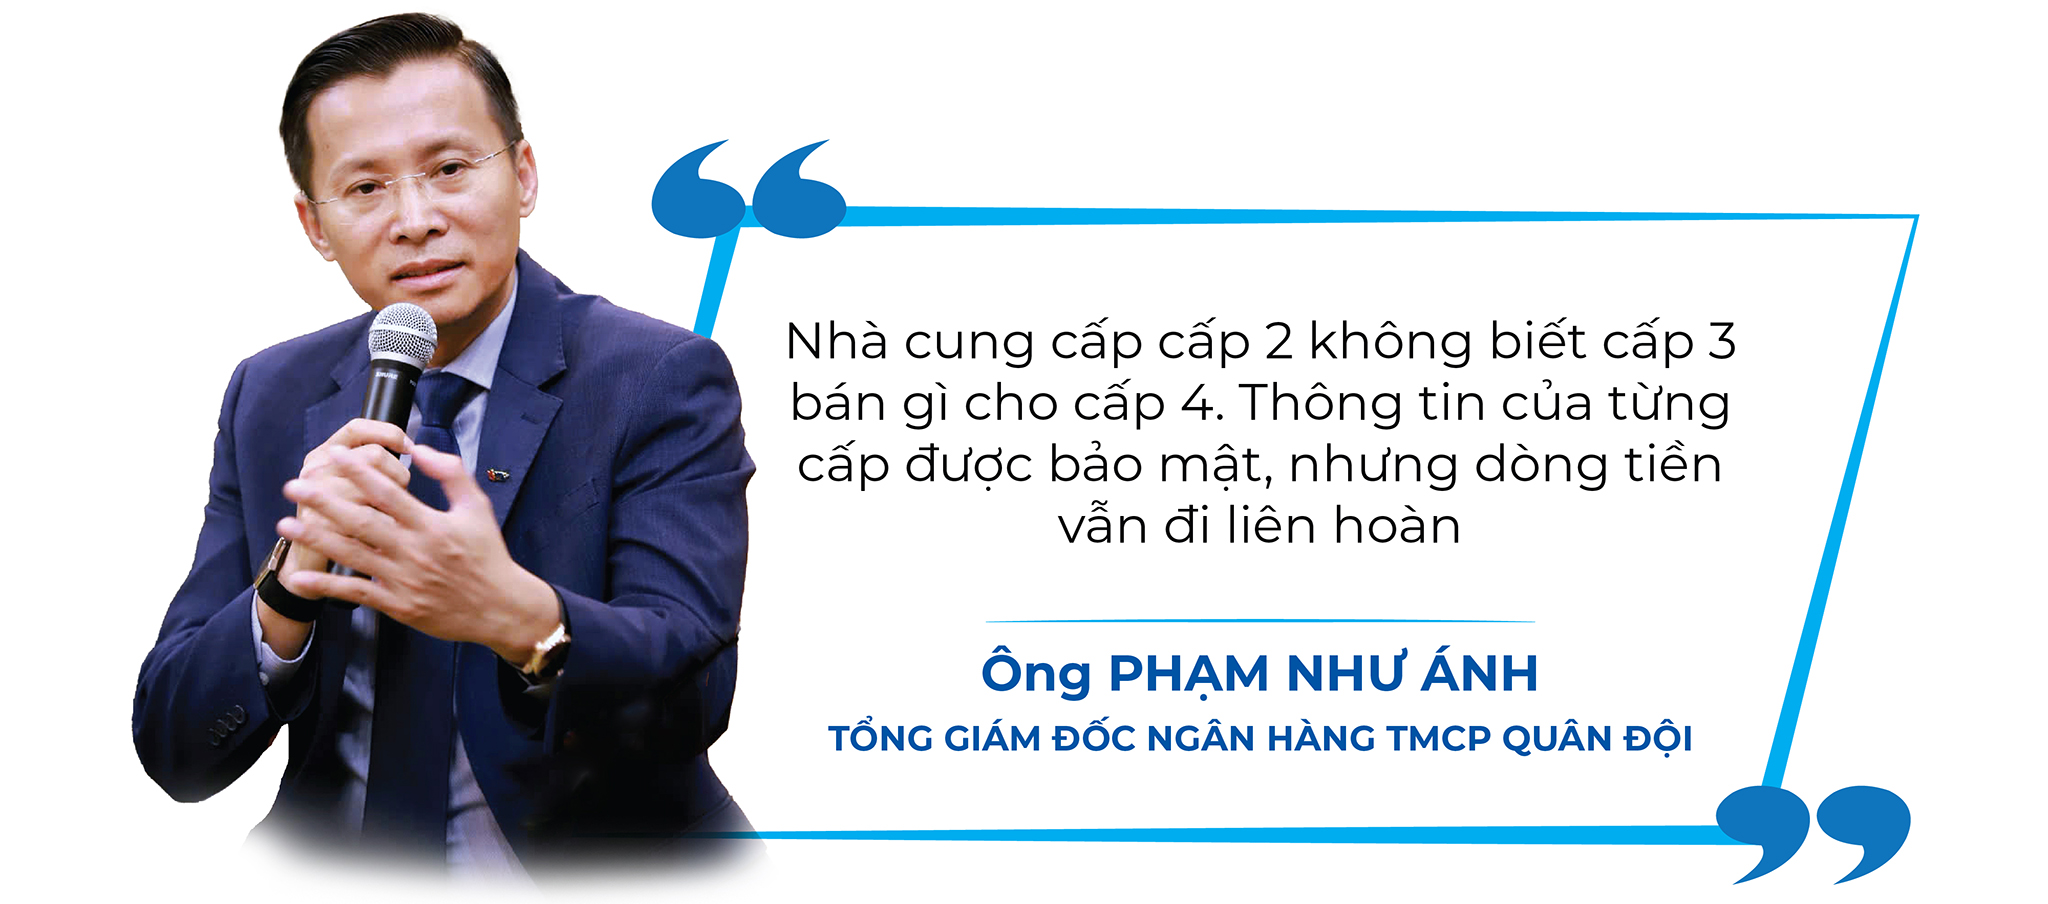
Ông Ánh so sánh điều này với mạng xã hội. Một bài báo được đăng lên, người này chia sẻ cho bạn bè, bạn bè lại chia sẻ tiếp. Tác giả không biết bài mình đã đi đến đâu, cũng không cần biết. Trên nền tảng SCF cũng vậy, mạng lưới do chính doanh nghiệp kiểm soát, ngân hàng không can thiệp.
Nhờ vậy, doanh nghiệp trung tâm yên tâm rằng danh mục cung ứng của mình không lọt ra ngoài. Việc tham gia cũng tự nguyện. Hôm nay muốn thì vào, ngày mai không muốn thì quay lại trả tiền mặt như cũ.
Còn với những ai lo ngại yếu tố đối tác nước ngoài, ông Ánh khẳng định 100% máy chủ, hạ tầng và dữ liệu khách hàng đặt tại MB ở Việt Nam. Đối tác chỉ cung cấp công nghệ, giống như ngân hàng vẫn mua bản quyền phần mềm lõi. Nền tảng được tích hợp vào ngân hàng số BIZ MBBank, do đội ngũ công nghệ của MB làm chủ, tuân thủ Luật An ninh mạng và các quy định về bảo vệ dữ liệu.
Dòng vốn càng đi xa, bài toán quản trị rủi ro càng trở nên quan trọng. Theo CEO MB, để hiểu rủi ro của nền tảng, cần bắt đầu từ bản chất của nghiệp vụ: đây không phải là cho vay.
Ngân hàng mua lại Digipo, tức mua lại khoản phải thu mà doanh nghiệp trung tâm sẽ thanh toán khi đến hạn. Giá mua gồm tiền gốc và khoản lãi phát sinh trong thời gian chờ. Dù Digipo đã được chuyển xuống tầng nào của chuỗi, nghĩa vụ trả tiền vẫn thuộc về doanh nghiệp trung tâm. Ngân hàng vì thế không phát sinh nợ xấu theo nghĩa thông thường, nhưng sẽ mất khoản đã mua nếu doanh nghiệp này không thanh toán.
"Đây không phải là cho vay, nên sẽ không có nợ xấu, nhưng có khả năng mất tiền. Ngân hàng mua lại khoản phải thu ở tầng nào thì kết quả cuối cùng vẫn là khách hàng trung tâm phải trả", ông Phạm Như Ánh khẳng định.
Vì thế, doanh nghiệp đầu chuỗi được MB chọn rất kỹ. Chỉ doanh nghiệp có năng lực tài chính và uy tín thanh toán tốt thật sự mới được làm trung tâm. Mỗi doanh nghiệp được thẩm định từ đầu và cấp hạn mức riêng, tương ứng khoản nợ phải trả nhà cung cấp trên sổ sách. Hạn mức ấy được quản trị như một khoản tín dụng, tuân thủ Luật Các tổ chức tín dụng.
Theo ông Ánh, một chuỗi vận hành trơn tru còn khiến rủi ro của ngân hàng giảm đi. Không có nền tảng, một chuỗi 5 tầng sẽ có 5 tầng cùng đi vay, cùng ôm công nợ, cùng trả lãi. Chi phí ấy cộng dồn qua từng lớp rồi đổ lên giá thành của doanh nghiệp trung tâm.
Đó cũng là đích đến MB hướng tới khi xây dựng nền tảng. Theo ông Ánh, khi công nghệ giúp cả chuỗi cung ứng vận hành với chi phí tài chính và chi phí vận hành thấp nhất, mọi mắt xích đều được nâng đỡ. Từ đó, năng lực cạnh tranh của các doanh nghiệp lớn và của cả nền kinh tế cũng được cải thiện.
"Với nền tảng này, cả một chu trình có thể giải quyết ngay trong ngày. Chi phí cả chuỗi giảm, doanh nghiệp trung tâm hưởng lợi. Họ kinh doanh tốt lên thì rủi ro của ngân hàng cũng bớt đi", CEO MB chia sẻ.
MB không giới hạn ngành nghề tham gia nền tảng. Điều kiện duy nhất là doanh nghiệp trung tâm đủ uy tín và năng lực tài chính để được cấp hạn mức. Dù vậy, chuỗi càng nhiều tầng thì càng chạm tới đúng những lĩnh vực Chính phủ ưu tiên. Một chuỗi nhiều tầng gần như luôn gắn với sản xuất, quy tụ nhiều doanh nghiệp vừa và nhỏ, và thường vươn tới cả nông nghiệp, nông thôn.
Một hãng sữa là ví dụ điển hình. Phía sau mỗi hộp sữa là trang trại nuôi bò, đơn vị vận chuyển, người bán cỏ. Một nhà sản xuất ô tô cũng vậy, kéo theo xưởng săm lốp, người bán cao su, người bán mủ rồi tới chủ vườn cao su. Theo CEO MB, Việt Nam sẽ ngày càng có nhiều tập đoàn quy mô như các chaebol Hàn Quốc. Khi chuỗi cung ứng dài và phức tạp đến vậy, theo dõi bằng Excel hay phần mềm thủ công sẽ không còn đáp ứng được.
Về lâu dài, nền tảng còn có thể mở cho nhiều ngân hàng cùng kết nối. Doanh nghiệp cầm Digipo trên tay sẽ được nhiều nơi chào giá chiết khấu và tự chọn mức tốt nhất.
Khi được hỏi nền tảng sẽ mang về bao nhiêu lợi nhuận, ông Ánh thẳng thắn cho biết MB chưa đặt con số nào. Nhiệm vụ giao cho đội triển khai chỉ là làm sao để doanh nghiệp dùng.
"Bây giờ phải làm cho nó chạy đã, giải quyết được nhu cầu của chuỗi cung ứng, của những doanh nghiệp nhỏ ở các tầng sau. Giải quyết được một việc là vui rồi. Khách hàng vui thì tự nhiên có doanh thu", ông Ánh nói.
Theo lãnh đạo MB, ngân hàng hướng tới sự gắn bó lâu dài với khách hàng. Khi sản phẩm của các ngân hàng ngày càng tương đồng, doanh nghiệp chỉ ở lại khi thấy mình thực sự được hỗ trợ. Mỗi doanh nghiệp tham gia nền tảng đều mở tài khoản và giao dịch thường xuyên tại MB.
Đây là cuộc chơi dài hạn. Lợi ích của ngân hàng được kỳ vọng đến từ tập khách hàng mở rộng, tiền gửi không kỳ hạn (CASA) tăng, cùng nguồn phí thanh toán và quản lý dòng tiền, thay vì chỉ trông vào lãi cho vay.
Quan trọng hơn, các giao dịch trên nền tảng tạo ra dữ liệu, thứ mà CEO MB coi là chìa khóa để phục vụ doanh nghiệp siêu nhỏ. Hiện MB đã dùng hệ thống phê duyệt trước để chào khoản vay tín chấp ngay trên ứng dụng. Doanh nghiệp mua bán Digipo đều đặn sẽ tích lũy lịch sử giao dịch đủ để ngân hàng tin tưởng. Khi cần mở rộng kinh doanh, hạn mức đã có sẵn, doanh nghiệp chỉ cần bấm nút để nhận vốn.
Từ góc nhìn ấy, CEO MB cho rằng các gói hỗ trợ lãi suất, dù MB vẫn tham gia, chỉ phát huy tác dụng trong một giai đoạn. Thứ doanh nghiệp cần về lâu dài là một nền tảng công nghệ giúp họ giảm chi phí, giảm thủ tục và tiếp cận vốn một cách minh bạch.
"Năm nay giảm, sang năm thế nào? Năm sau nữa thế nào? Như vậy không căn cơ", ông Ánh khẳng định.
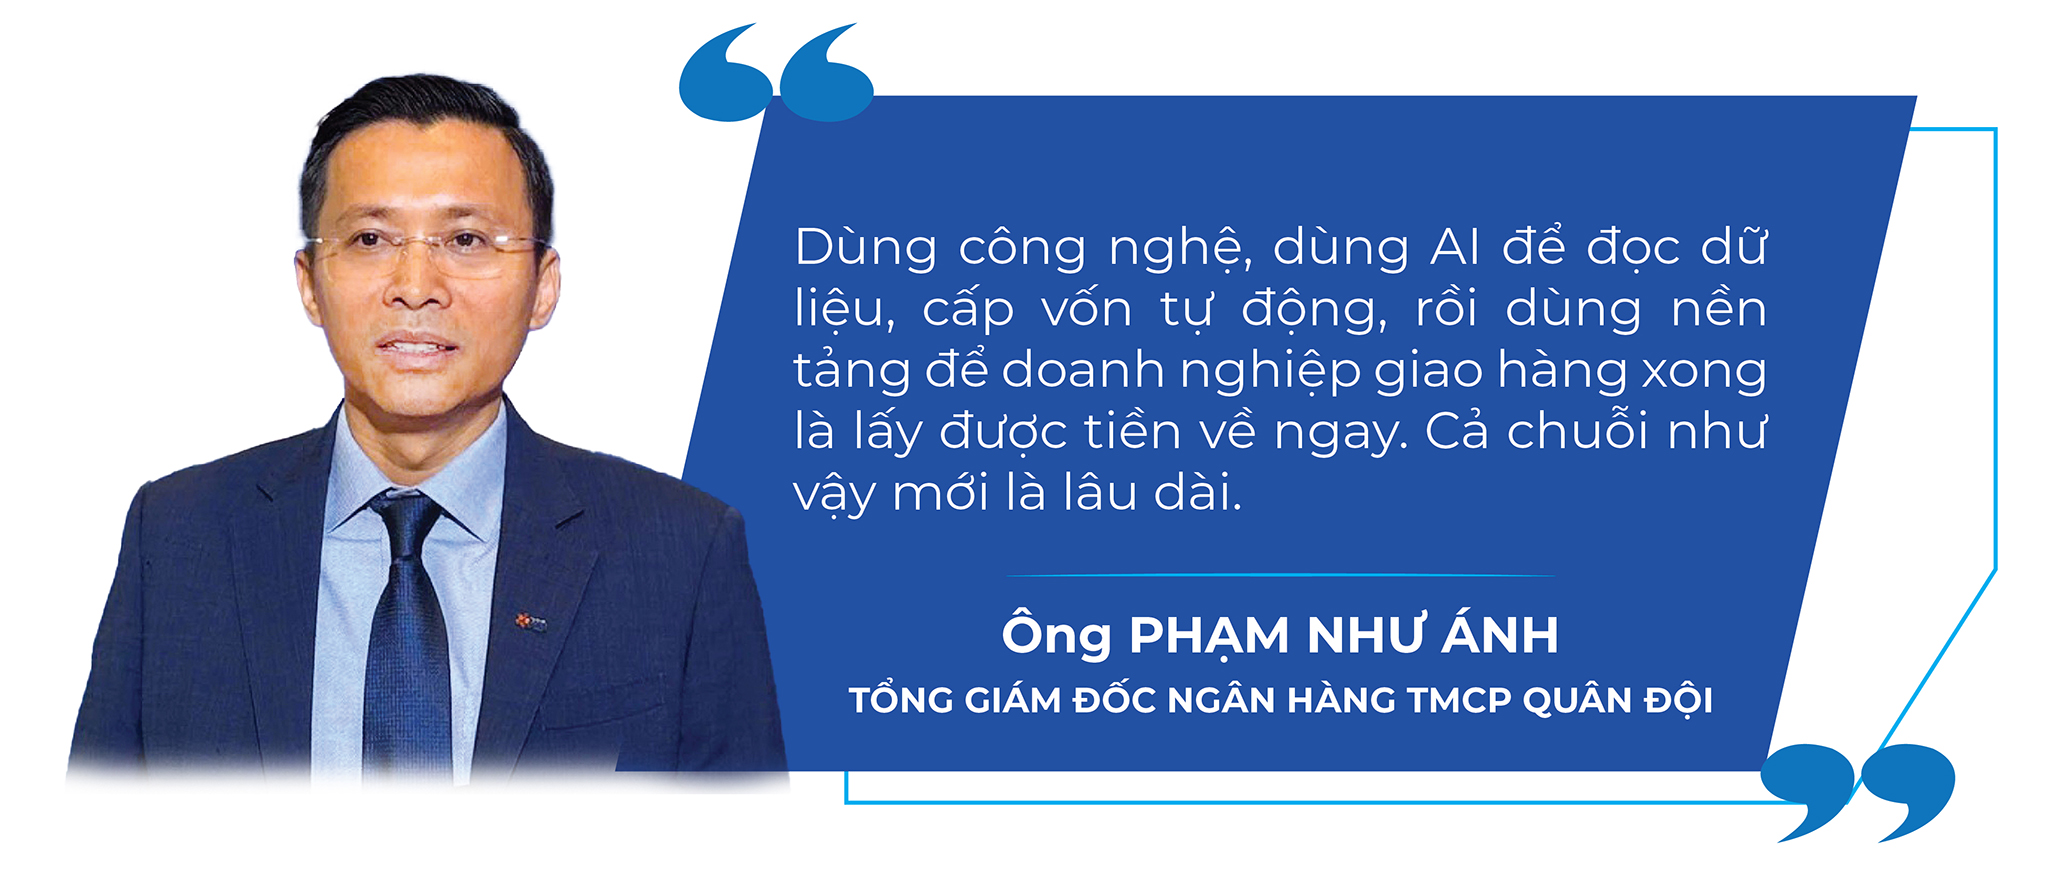
"Dùng công nghệ, dùng AI để đọc dữ liệu, cấp vốn tự động, rồi dùng nền tảng để doanh nghiệp giao hàng xong là lấy được tiền về ngay. Cả chuỗi như vậy mới là lâu dài" - ông Phạm Như Ánh.
Khi đó, bài toán trong ví dụ về tòa nhà sẽ có lời giải. Ngay khi chủ đầu tư xác nhận khối lượng công trình, dòng vốn có thể đi qua tổng thầu, nhà cung cấp vật liệu, nhà máy, tới tận đơn vị khai thác đá ở Ninh Bình, mắt xích xa nhất của chuỗi. Doanh nghiệp ở tầng sâu nhất không còn phải chờ qua nhiều lớp công nợ, mà được hưởng chính uy tín của doanh nghiệp đứng đầu chuỗi.