Phóng viên: Thưa ông, khi nhìn vào cơ hội đầu tư tại Việt Nam hiện nay, đâu là những yếu tố khiến ông sẵn sàng xuống tiền cho một kế hoạch trung và dài hạn?
Ông Đinh Ngọc Dũng: Theo tôi, khi cân nhắc đầu tư trung và dài hạn vào thị trường chứng khoán Việt Nam, nhà đầu tư có thể dựa vào 3 yếu tố chính:
Yếu tố đầu tiên là tăng trưởng của nền kinh tế. Giai đoạn 2026 - 2030, Việt Nam đặt mục tiêu tăng trưởng hai chữ số. Đây chắc chắn sẽ là động lực để các doanh nghiệp và các ngành kinh tế phát triển. Người ta vẫn nói thị trường chứng khoán là hàn thử biểu của nền kinh tế. Kinh tế phát triển thì thị trường chứng khoán cũng sẽ phát triển theo.
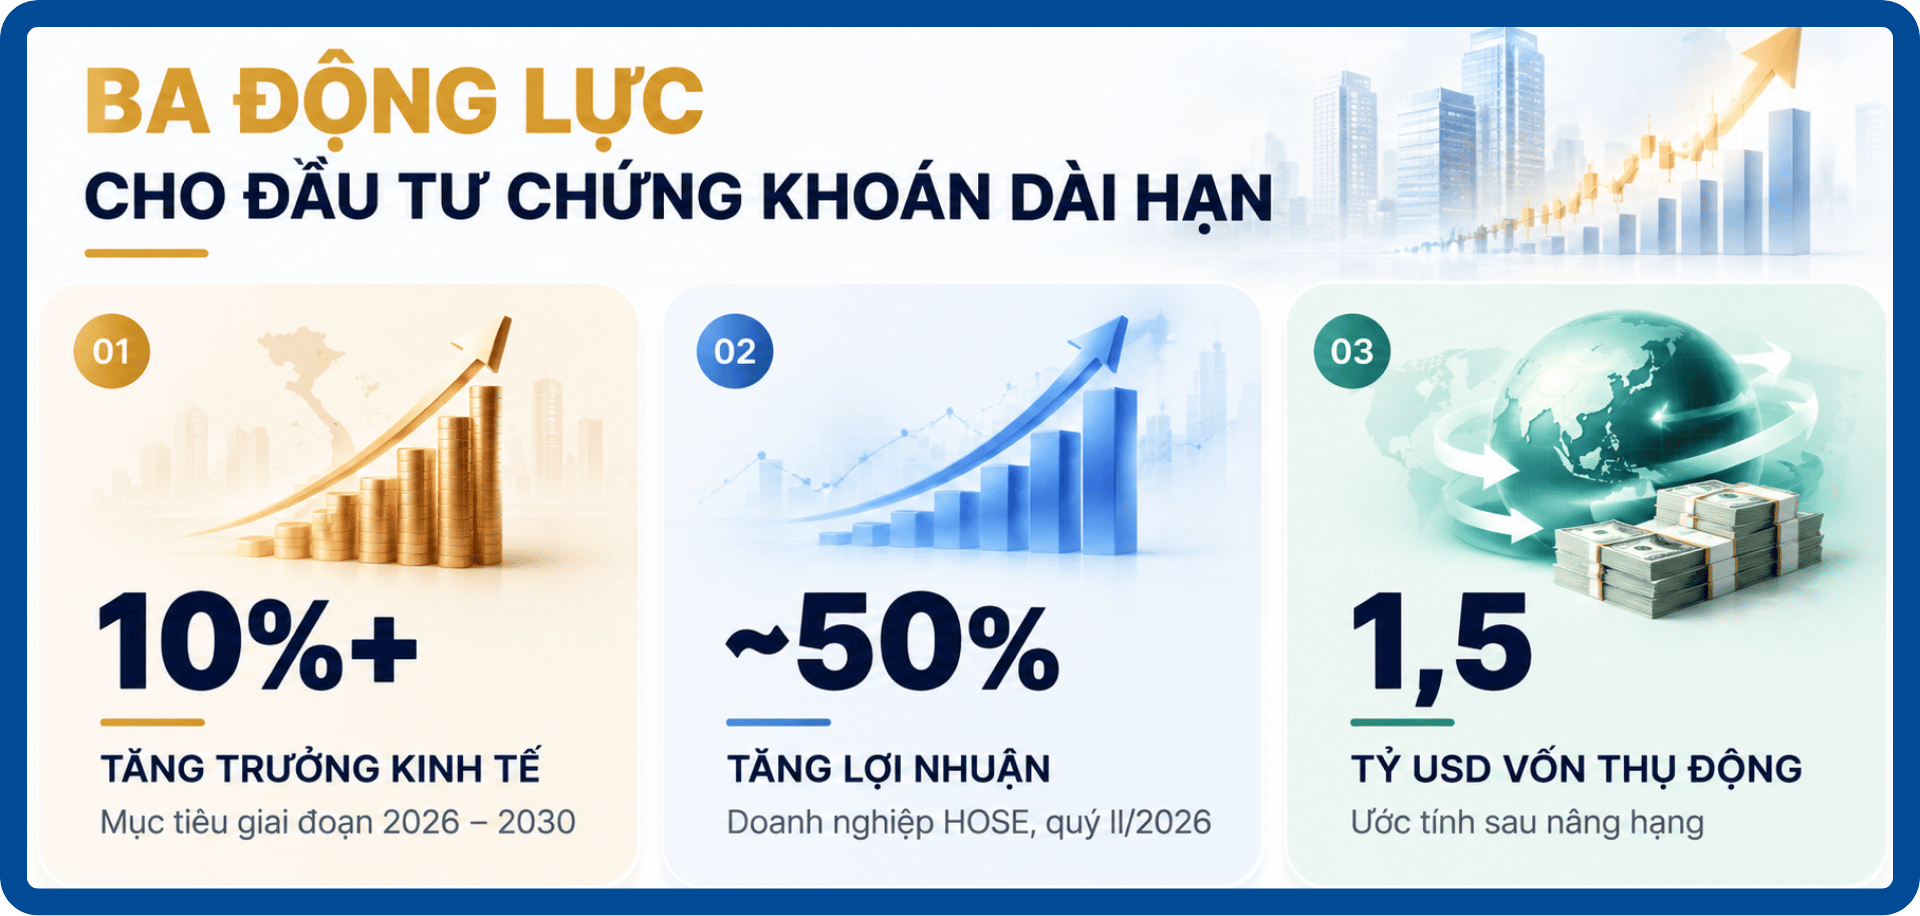
Yếu tố thứ hai là nội lực của chính các doanh nghiệp niêm yết. Theo thống kê của chúng tôi, quý II/2026, tổng lợi nhuận của các doanh nghiệp trên HOSE đạt khoảng 217.000 tỷ đồng, tăng gần 50% so với cùng kỳ năm 2025. Các báo cáo tài chính quý III/2026 đang được các doanh nghiệp niêm dần công bố cũng cho thấy tổng thể rất khả quan và tích cực, nhiều doanh nghiệp tăng trưởng lợi nhuận tính bằng lần. Đây là sức bật rất lớn, tạo ra nhiều cơ hội đầu tư trên thị trường.
Trong khi đó, VN-Index gần như đi ngang trong năm 2026. Lợi nhuận trên mỗi cổ phiếu (EPS) tăng mạnh nhưng giá chưa tăng tương ứng, nên định giá thị trường theo P/E đã giảm về gần vùng đáy. Mức này tương đương với những giai đoạn khó khăn như năm 2022, khi thị trường trái phiếu doanh nghiệp gặp khủng hoảng, hay năm 2025, sau khi Mỹ áp thuế quan đối ứng.
Hiện P/E toàn thị trường chỉ khoảng 12 lần. Nếu loại trừ nhóm cổ phiếu thuộc hệ sinh thái Vingroup, P/E chỉ còn khoảng 10,5 lần. Đây là mức định giá rất rẻ.
Yếu tố cuối cùng là khả năng kích hoạt dòng vốn. Trong ba năm qua, khối ngoại đã rút ròng gần 350.000 tỷ đồng, tương đương khoảng 13 tỷ USD. Toàn bộ lượng bán ròng này được nhà đầu tư trong nước hấp thụ, thậm chí còn giúp VN-Index có giai đoạn tăng trưởng đột phá.
Từ ngày 21/9/2026, Việt Nam chính thức được FTSE Russell nâng hạng. Chúng tôi kỳ vọng bên cạnh nền móng vốn nội, dòng vốn ngoại sẽ quay trở lại. Theo tính toán sơ bộ, dòng vốn thụ động có thể vào khoảng 1,5 tỷ USD. Dòng vốn chủ động có thể theo sau, bù lại lượng rút ròng ba năm qua, với quy mô 10 - 15 tỷ USD.
Với 3 yếu tố đó, chúng tôi tự tin đầu tư trung và dài hạn vào thị trường chứng khoán Việt Nam.
Phóng viên: Trong chiến lược của Bảo Tín Capital, những lĩnh vực nào đang được ưu tiên phân bổ vốn?
Ông Đinh Ngọc Dũng: Với nguồn vốn trung và dài hạn, chúng tôi tin một số ngành sẽ hưởng lợi lớn từ quá trình phát triển của nền kinh tế và thị trường chứng khoán. Đó là tài chính, ngân hàng, tiêu dùng bán lẻ, sản xuất công nghiệp, đặc biệt là vật liệu xây dựng, phát triển hạ tầng, giao thông và bất động sản...
Tuy nhiên, chúng tôi coi trọng hơn từng “tế bào” cụ thể, tức là từng doanh nghiệp phát triển ra sao. Chúng tôi xây dựng danh mục gọi là “Ngũ hổ tướng”, gồm những doanh nghiệp tiêu biểu nhất của mỗi ngành.
Để lọt vào danh mục này, doanh nghiệp phải đáp ứng điều kiện cần và điều kiện đủ. Điều kiện cần là các chỉ số nền tảng về sản xuất kinh doanh: doanh thu, lợi nhuận, sự cân bằng trong các chỉ số tài chính...
Điều kiện đủ là doanh nghiệp có tạo ra được “con hào kinh tế” hay không. Chúng tôi xem xét vị thế trên thị trường, chất lượng quản trị, sự ổn định trong ba năm đến năm năm gần nhất và tiềm năng lớn mạnh trong giai đoạn tới.
Chỉ khi đáp ứng đủ cả hai điều kiện, doanh nghiệp mới được cân nhắc đưa vào danh mục đầu tư.
Phóng viên: Khi đánh giá một doanh nghiệp, ông coi trọng điều gì nhất? Những dấu hiệu nào có thể khiến ông từ bỏ, dù ban đầu có kỳ vọng hấp dẫn?
Ông Đinh Ngọc Dũng: Chúng tôi xem xét rất nhiều yếu tố khi phân tích chuyên sâu một doanh nghiệp. Nhưng quan trọng nhất với quyết định đầu tư trung và dài hạn là doanh nghiệp có tạo ra được “con hào kinh tế” hay không.
“Con hào” ấy có thể đến từ quy mô, như lượng tài sản lớn, mạng lưới rộng khắp, hay quỹ đất khổng lồ với doanh nghiệp bất động sản.
Một số doanh nghiệp có “con hào” từ tài sản vô hình như thương hiệu, bản quyền hay bí quyết kinh doanh.
Có doanh nghiệp tạo được lợi thế về chi phí. Họ xây dựng hệ sinh thái trọn vẹn, giảm khâu trung gian, tiết giảm chi phí, từ đó có sức cạnh tranh khó thay thế.
Lợi thế cũng có thể đến từ chi phí chuyển đổi của khách hàng. Khi khách hàng đã quá quen với một thương hiệu, một hệ sinh thái, việc chuyển sang nơi khác đòi hỏi họ thay đổi rất nhiều, từ thói quen tiêu dùng đến chi phí. Những yếu tố đó giúp tôi yên tâm đầu tư dài hạn.
Theo tôi, một doanh nghiệp lớn đã xây được “con hào kinh tế” thì hiếm khi dám đánh đổi để làm điều sai trái. Điều khiến chúng tôi thay đổi quyết định là khi doanh nghiệp có dấu hiệu bất thường. Đó có thể là lỗ hổng trong vận hành dẫn đến vi phạm pháp luật, hay tác động xấu đến môi trường.
Doanh nghiệp cũng có thể phát triển quá nóng, dẫn đến mất cân đối cơ cấu tài chính. Nợ vay quá nhiều tạo ra rủi ro có thể làm thay đổi hoàn toàn bức tranh kinh doanh.
Tôi vẫn nhớ trường hợp Lehman Brothers. Họ tham gia quá sâu vào cho vay nợ xấu thế chấp dưới chuẩn, và trong khủng hoảng năm 2008, một thương hiệu hơn trăm năm tuổi như vậy cũng đã sụp đổ.
Phóng viên: Giữa cổ phiếu, bất động sản, vàng và gửi tiết kiệm, ông dựa trên nguyên tắc nào để phân bổ vốn?
Ông Đinh Ngọc Dũng: Thống kê của chúng tôi cho thấy nhà đầu tư Việt Nam hiện khá phòng thủ. Họ dành tới 87% tài sản cho những kênh quen thuộc như bất động sản, vàng và tiền gửi tiết kiệm. Chỉ khoảng 6% được đầu tư vào chứng hoán như cổ phiếu và trái phiếu. Con số này rất nhỏ so với các nước phát triển, nơi tỷ lệ này khoảng 20 - 35%.
Như vậy, dư địa của thị trường chứng khoán Việt Nam còn rất lớn. Nếu kích hoạt được dòng vốn từ các kênh truyền thống chuyển sang chứng khoán, đây sẽ là nguồn lực khổng lồ.
Với từng nhà đầu tư, tôi cho rằng có thể chia vốn thành ba phần: khoảng 1/3 cho vàng, kim loại quý; khoảng 1/3 cho các kênh có lãi suất cố định; và khoảng 1/3 cho cổ phiếu. Cách làm này tạo ra sự cân bằng trong bài toán tài chính cá nhân.
Một mặt, nhà đầu tư có lượng kim loại quý nhất định để phòng vệ trước biến động kinh tế và lạm phát. Họ cũng có phần vốn hưởng lãi suất cố định để yên tâm. Đồng thời, họ không bỏ lỡ cơ hội tăng trưởng của thị trường chứng khoán khi định giá đang thấp. Chúng tôi kỳ vọng thị trường có thể có những bước chuyển lớn như năm 2025, khi chỉ số tăng hơn 40%.
Phóng viên: Trong thực tế điều hành, Bảo Tín Capital kiểm soát rủi ro đầu tư như thế nào?
Ông Đinh Ngọc Dũng: Chúng tôi xây dựng 3 lớp phòng thủ.
Lớp đầu tiên là bộ lọc định kỳ hằng quý và các “radar” theo dõi cổ phiếu. Ở bước này, chúng tôi chọn ra doanh nghiệp đáp ứng tiêu chí về tài chính và thanh khoản. Để bắt đầu được xem xét, EPS 4 quý gần nhất của doanh nghiệp phải từ 2.000 đồng/cổ phiếu trở lên, cổ phiếu phải có thanh khoản tối thiểu khoảng 1 triệu cổ phiếu mỗi phiên... Các “radar” giúp chúng tôi theo dõi thường xuyên những chuyển động của doanh nghiệp để cập nhật danh sách.
Lớp thứ hai là phân tích chuyên sâu các cổ phiếu đã qua bộ lọc. Chúng tôi tìm hiểu kỹ từ quá trình phát triển ổn định trong quá khứ, các chỉ tiêu tài chính hiện tại đến câu chuyện tăng trưởng tương lai, để xem doanh nghiệp có thực sự đủ tốt hay không. Kết quả của quá trình này là xác định được giá trị nội tại hợp lý nhất của doanh nghiệp, và chỉ xem xét các mã có giá giao dịch thấp đáng kể so với giá trị nội tại của doanh nghiệp, với biên độ an toàn tối thiểu 30%.
Lớp cuối cùng là kiên trì và kỷ luật trong chiến thuật. Khi đã có hai lớp nền tảng kia, chúng ta có niềm tin khá vững chắc vào cổ phiếu. Khi đó, điều quan trọng là thực hiện chiến thuật mua, bán một cách có kỷ luật.
Chúng tôi đã xây dựng một số chiến thuật đặc thù. Ở chiều mua có chiến thuật mua thăm dò, mua tổng tấn công, mua “xếp ngói song hành song mã” hay mua trung bình giá xuống. Ở chiều bán có chiến thuật “chốt lời kéo pháo”, bán để ghi nhận lợi nhuận hay bán để giữ “trận địa” tổng thể.
Chiến thuật “chốt lời kéo pháo” lấy cảm hứng từ Chiến dịch Điện Biên Phủ. Khi bộ đội ta kéo pháo lên dốc, cứ đi được một đoạn lại phải chèn vào bánh xe để khối pháo không bị tụt xuống.
Trong chốt lời cũng vậy. Khi cổ phiếu đạt các mốc lợi nhuận như 15%, 20% hay 25%, nếu giá vẫn tăng và chưa vi phạm mốc nào, chúng tôi tiếp tục nắm giữ. Nhưng nếu cổ phiếu đã vượt mốc 20% rồi tụt về khoảng 19%, chúng tôi sẽ chốt lời một phần. Phần lợi nhuận được ghi nhận trở thành điểm tựa, phần còn lại vẫn có cơ hội tăng tiếp. Nhờ đó, chúng tôi tối ưu được lợi nhuận từ mỗi cơ hội đầu tư.
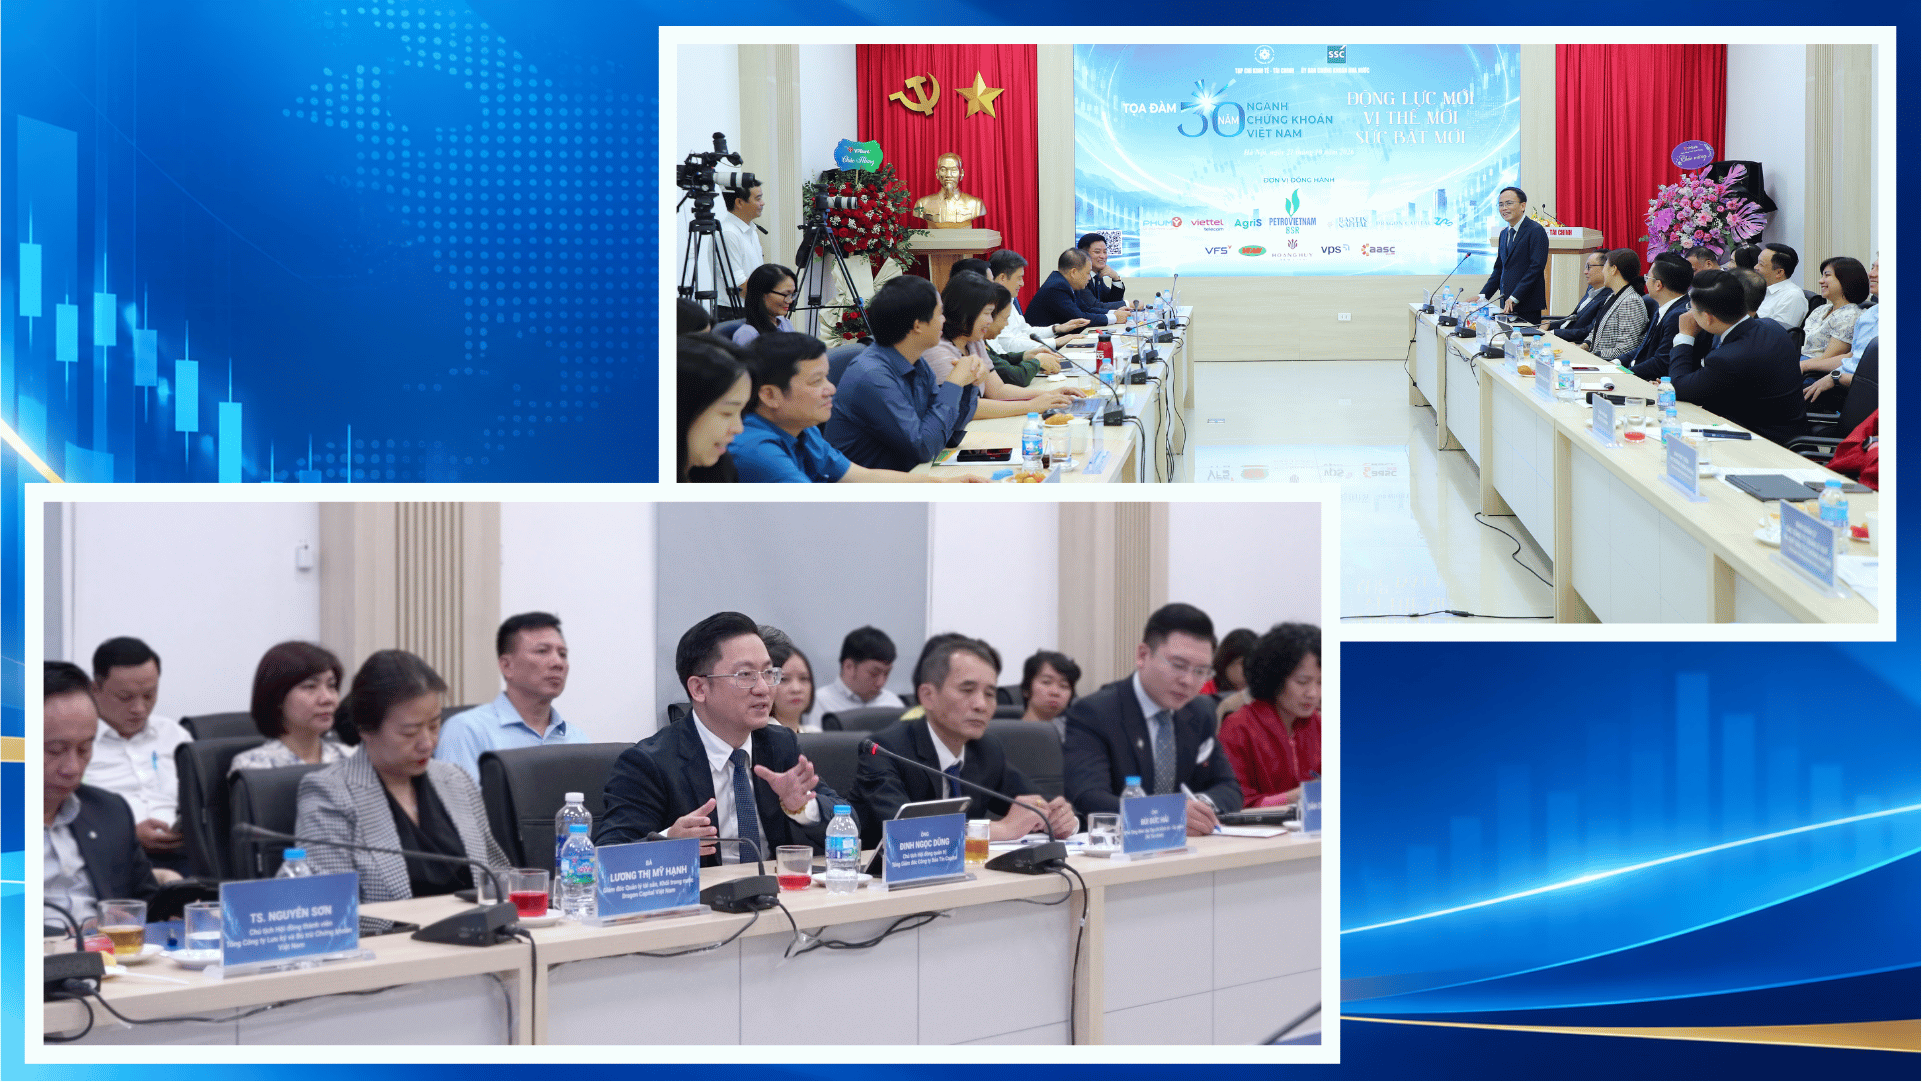
Phóng viên: Từ góc nhìn của người trực tiếp ra quyết định đầu tư, theo ông, các chủ trương thúc đẩy kinh tế tư nhân cần được cụ thể hóa thế nào để doanh nghiệp mạnh dạn triển khai dự án dài hạn?
Ông Đinh Ngọc Dũng: Khi quyết định đầu tư vào một dự án quy mô lớn, dài hạn, doanh nghiệp tư nhân đặc biệt quan tâm ba khía cạnh.
Thứ nhất là khung chính sách, pháp lý. Đây là cơ sở để ghi nhận giá trị tài sản của doanh nghiệp, tạo hành lang thông suốt để doanh nghiệp yên tâm đầu tư vào những dự án lớn, thời gian thu hồi vốn dài. Đặc biệt là các dự án công nghệ, hạ tầng hay tham gia chuỗi cung ứng toàn cầu. Những dự án này cần nguồn vốn rất lớn, nên cần sự bảo đảm, chắc chắn từ khung pháp lý và chính sách.
Thứ hai, sự bình đẳng và thuận lợi trong khả năng tiếp cận các nguồn lực chiến lược, trong đó khơi thông nguồn vốn đầu tư dài hạn, da dạng hoá các nguồn vốn như vốn cổ phần, trái phiếu, quỹ đầu tư chuyên nghiệp, quỹ đầu tư mạo hiểm... Có nguồn vốn tài trợ đầy đủ với một chi phí vốn hợp lý sẽ kích hoạt dự án đúng tiến độ và hiệu quả.
Thứ ba là nội lực của chính doanh nghiệp. Họ phải có những bước phát triển vững chắc và tạo được nền móng. Vì vậy, chúng tôi ưu tiên lựa chọn những doanh nghiệp thuộc nhóm dẫn đầu.
Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân khuyến khích hình thành những doanh nghiệp rất lớn, làm điểm tựa để thực hiện các dự án đầy tham vọng. Tôi cho rằng đây là định hướng rất hay. Nó cũng thúc đẩy doanh nghiệp nhỏ và vừa phải có tầm nhìn lớn, dám nghĩ lớn để đạt được mục tiêu của mình.
Phóng viên: Xin cảm ơn ông!