

Nội lực kinh tế và sự phân hóa dòng tiền chứng khoán cuối năm
Theo các chuyên gia, tăng trưởng kinh tế tạo điểm tựa cho chứng khoán cuối năm 2026, nhưng áp lực vĩ mô và dòng tiền phân hóa khiến cơ hội đầu tư ngày càng chọn lọc hơn về giá.


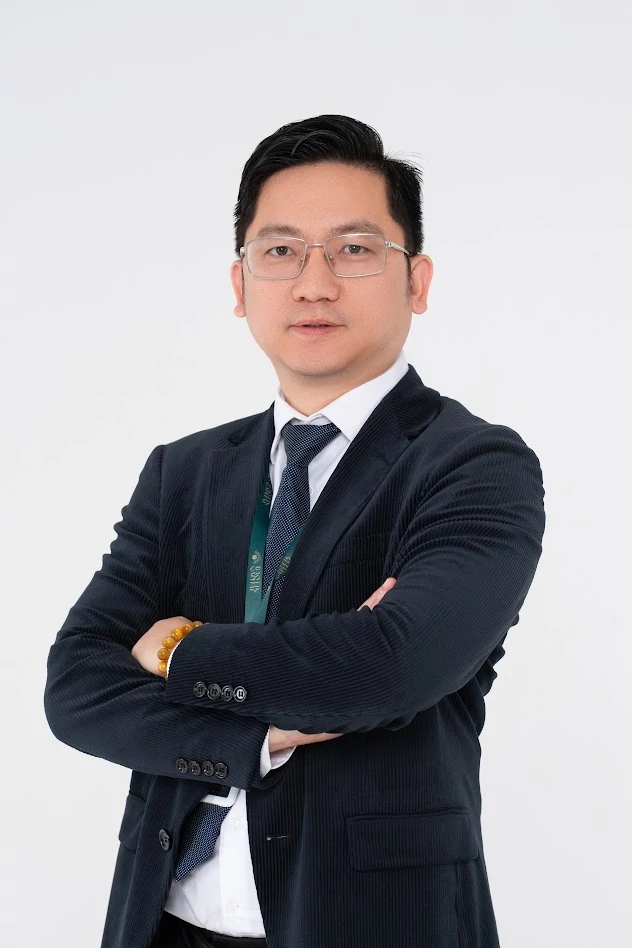
Trao đổi với Tạp chí Kinh tế - Tài chính, ông Đinh Ngọc Dũng, Chủ tịch kiêm Tổng Giám đốc Công ty Bảo Tín Capital, phân tích tác động của việc giảm giá điện và thuế xăng đến doanh nghiệp niêm yết, đồng thời chỉ ra những yếu tố quyết định khả năng chuyển hóa khoản tiết kiệm chi phí thành lợi nhuận.
|
Phóng viên: Giá điện và thuế xăng đều giảm. Ông đánh giá thế nào về tác động của hai chính sách này đến doanh nghiệp niêm yết?
Ông Đinh Ngọc Dũng: Theo tôi, ý nghĩa lớn nhất của hai chính sách nằm ở việc ổn định mặt bằng giá và sức mua của nền kinh tế. Từ ngày 1/11, giá điện bán lẻ bình quân giảm 2%, xăng E5 giảm 1.804 đồng/lít và E10 giảm 1.575 đồng/lít. Cục Thống kê ước tính riêng việc giảm giá điện có thể kéo CPI xuống khoảng 0,08 điểm phần trăm. Trong bối cảnh CPI bình quân 9 tháng tăng 4,52%, cao hơn nhẹ mục tiêu 4,5% của cả năm, đây là yếu tố hỗ trợ đáng chú ý cho công tác điều hành giá.
Với doanh nghiệp, tác động trực tiếp nhìn chung là tích cực nhưng không quá lớn. Ngay ở các ngành thâm dụng điện, nếu điện chiếm 5-15% giá vốn thì mức giảm giá 2% chỉ giúp tiết kiệm tương đương 0,1-0,3% tổng giá vốn. Trong khi đó, hàng không, hàng hải và vận tải đường dài chủ yếu sử dụng nhiên liệu bay, dầu FO hoặc diesel nên ít hưởng lợi trực tiếp từ chính sách giảm thuế xăng.
Vì vậy, tôi cho rằng đây là chính sách hỗ trợ chi phí và kiểm soát lạm phát, chưa phải động lực đủ lớn để thúc đẩy thị trường chứng khoán định giá lại trên diện rộng, thị trường chứng khoán hiện nay chịu tác động lớn bới dòng tiền của nhà đầu tư.
Phóng viên: Những ngành nào hưởng lợi rõ nhất? Ông có thể lượng hóa tác động đến chi phí và lợi nhuận của một số nhóm doanh nghiệp tiêu biểu?
Ông Đinh Ngọc Dũng: Với chính sách giảm giá điện, nhóm nhạy cảm nhất là xi măng, thép sử dụng lò hồ quang điện (EAF), hóa chất điện phân và dệt nhuộm. Theo các ước tính ngành, chi phí điện chiếm khoảng 10–15% giá vốn xi măng và 8–10% ở một số doanh nghiệp dệt may, nên mức giảm 2% giá điện giúp giảm khoảng 0,2 - 0,3% tổng giá vốn.
Điểm đáng chú ý là tác động lên lợi nhuận phụ thuộc nhiều vào nền lợi nhuận của doanh nghiệp. Theo mô phỏng của chúng tôi, nếu doanh nghiệp giữ lại phần lớn khoản tiết kiệm thay vì chuyển sang giá bán, nhóm thép quy mô lớn có thể cải thiện lợi nhuận khoảng 0,5%, hóa chất và dệt sợi khoảng 1-2%. Đối với một số doanh nghiệp xi măng có nền lợi nhuận thấp, mức đóng góp có thể lên tới 3-10% lợi nhuận trước thuế.
Với chính sách giảm thuế xăng, nhóm hưởng lợi trực tiếp hẹp hơn, chủ yếu là taxi sử dụng xe xăng và giao hàng chặng cuối bằng xe máy. Ngược lại, vận tải hàng hóa sử dụng diesel và hàng không sử dụng nhiên liệu bay ít được hưởng lợi trực tiếp.
Phóng viên: Ở chiều ngược lại, việc giảm giá điện và giá xăng ảnh hưởng thế nào đến doanh nghiệp cung ứng, phân phối năng lượng đang niêm yết?
Ông Đinh Ngọc Dũng: Với doanh nghiệp năng lượng, cần phân biệt tác động lên giá bán, doanh thu và biên lợi nhuận, bởi giá bán giảm không đồng nghĩa lợi nhuận giảm.
Ở nhóm kinh doanh xăng dầu, thuế tiêu thụ đặc biệt là một cấu phần trong giá bán, chứ không phải lợi nhuận của doanh nghiệp. Việc giảm thuế chủ yếu giúp hạ giá bán lẻ; còn hiệu quả kinh doanh của các doanh nghiệp phân phối phụ thuộc nhiều hơn vào mức chi phí kinh doanh được tính trong giá bán, sản lượng tiêu thụ và giá vốn của lượng hàng tồn kho tại thời điểm chính sách thuế thay đổi. Với doanh nghiệp lọc dầu, yếu tố quyết định vẫn là chênh lệch giữa giá bán sản phẩm và giá dầu thô, cùng hiệu suất vận hành nhà máy.
Ở lĩnh vực điện, giá bán lẻ bình quân giảm 2% không đồng nghĩa giá bán điện của các nhà máy phát điện giảm tương ứng. Doanh thu của họ phụ thuộc vào hợp đồng mua bán điện, giá điện trên thị trường và sản lượng điện được huy động. Với các đơn vị bán lẻ điện, mức độ ảnh hưởng còn phụ thuộc vào giá điện đầu vào và cơ chế điều chỉnh giá bán đầu ra.
Theo tôi, trong ngắn hạn, tác động của hai chính sách lên lợi nhuận doanh nghiệp năng lượng niêm yết tương đối hạn chế. Các yếu tố chi phối kết quả kinh doanh vẫn là diễn biến giá dầu thế giới, với dầu Brent hiện vẫn đang ở mức cao khoảng 105 USD/thùng, và nhu cầu tiêu thụ điện, trong bối cảnh sản lượng điện toàn hệ thống 9 tháng tăng 9,3% so với cùng kỳ.
Phóng viên: Việc giảm chi phí năng lượng bổ sung động lực gì cho thị trường những tháng cuối năm?
Ông Đinh Ngọc Dũng: Về động lực tích cực, tôi cho rằng hai chính sách này tạo thêm yếu tố hỗ trợ cho triển vọng kinh doanh quý IV/2026, đặc biệt với những doanh nghiệp có tỷ trọng chi phí năng lượng lớn. Việc giảm chi phí điện và xăng có thể giúp tiết giảm chi phí đầu vào, cải thiện biên lợi nhuận và dòng tiền hoạt động. Qua đó, chính sách cũng góp phần củng cố kỳ vọng lợi nhuận và tâm lý nhà đầu tư trong giai đoạn cuối năm.
Về những yếu tố hạn chế, tôi không cho rằng đây là động lực đủ lớn để tạo ra một chu kỳ tăng trưởng mới cho toàn thị trường chứng khoán. Mức giảm giá điện chỉ 2%, trong khi chính sách giảm thuế xăng dầu chỉ kéo dài đến hết tháng 3/2027. Bên cạnh đó, lợi ích tiết kiệm có thể bị thu hẹp nếu nhu cầu tiêu thụ phục hồi chậm, doanh nghiệp phải giảm giá bán để cạnh tranh hoặc giá dầu, tỷ giá và chi phí nguyên vật liệu biến động bất lợi.
Nhìn chung, chính sách năng lượng nên được xem là chất xúc tác hỗ trợ, còn động lực quyết định vẫn là khả năng tăng trưởng lợi nhuận thực chất của doanh nghiệp và sức mạnh dòng tiền của các nhà đầu tư.
Phóng viên: Nhà đầu tư nên dựa vào tiêu chí nào để nhận diện doanh nghiệp hưởng lợi thực chất, nhất là khi chính sách thuế xăng hiện áp dụng đến hết tháng 3/2027?
Ông Đinh Ngọc Dũng: Theo tôi, nhà đầu tư nên đánh giá doanh nghiệp hưởng lợi từ chính sách theo ba lớp tiêu chí.
Thứ nhất, mức độ hưởng lợi trực tiếp. Cần xem xét tỷ trọng chi phí điện, xăng trong tổng chi phí hoạt động và mức độ phụ thuộc vào loại năng lượng được điều chỉnh. Điều này giúp xác định doanh nghiệp thực sự được hưởng lợi đến đâu.
Thứ hai, khả năng chuyển hóa lợi ích thành lợi nhuận. Doanh nghiệp có chi phí năng lượng lớn chưa chắc hưởng lợi nhiều nhất nếu phải giảm giá bán để giữ thị phần hoặc chịu áp lực từ các chi phí đầu vào khác. Nhà đầu tư nên theo dõi biên lợi nhuận và dòng tiền kinh doanh để kiểm chứng hiệu quả thực tế.
Thứ ba, tính bền vững của tăng trưởng. Với chính sách giảm thuế xăng dầu chỉ kéo dài đến hết tháng 3/2027, cần đánh giá cả kịch bản chính sách được gia hạn và kịch bản thuế quay lại mức thông thường, thay vì sử dụng toàn bộ lợi ích ngắn hạn để dự phóng lợi nhuận dài hạn.
Thứ tư, cần đặt triển vọng tăng trưởng lợi nhuận trong tương quan với định giá cổ phiếu. Một doanh nghiệp hưởng lợi chưa chắc là cơ hội đầu tư hấp dẫn nếu kỳ vọng tích cực đã phản ánh đầy đủ vào giá. Tôi cho rằng nhà đầu tư nên ưu tiên những doanh nghiệp vừa hưởng lợi trực tiếp từ chính sách, vừa có năng lực kiểm soát chi phí, sức cạnh tranh và triển vọng tăng trưởng độc lập. Đó mới là những doanh nghiệp có khả năng tạo ra giá trị bền vững cho cổ đông.
Phóng viên: Trân trọng cảm ơn ông!