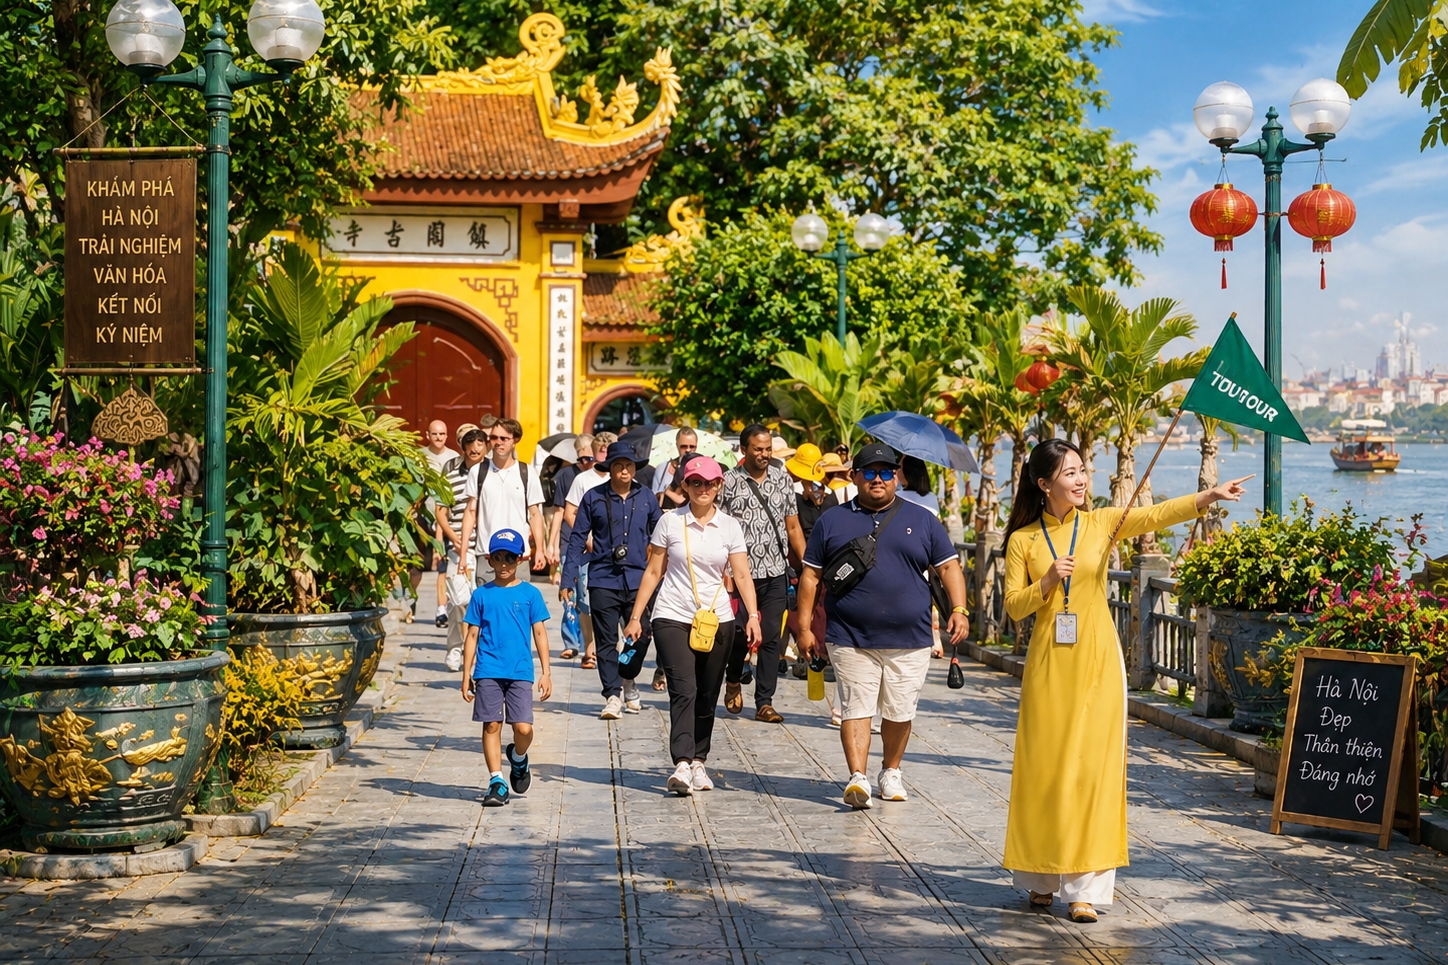
Chuyển đổi số đánh thức tiềm năng di sản, tạo động lực phát triển văn hóa Thủ đô
Hà Nội đẩy mạnh chuyển đổi số trong bảo tồn, quảng bá di sản, phát triển sản phẩm văn hóa, du lịch, đưa văn hóa trở thành nguồn lực nội sinh cho phát triển Thủ đô.


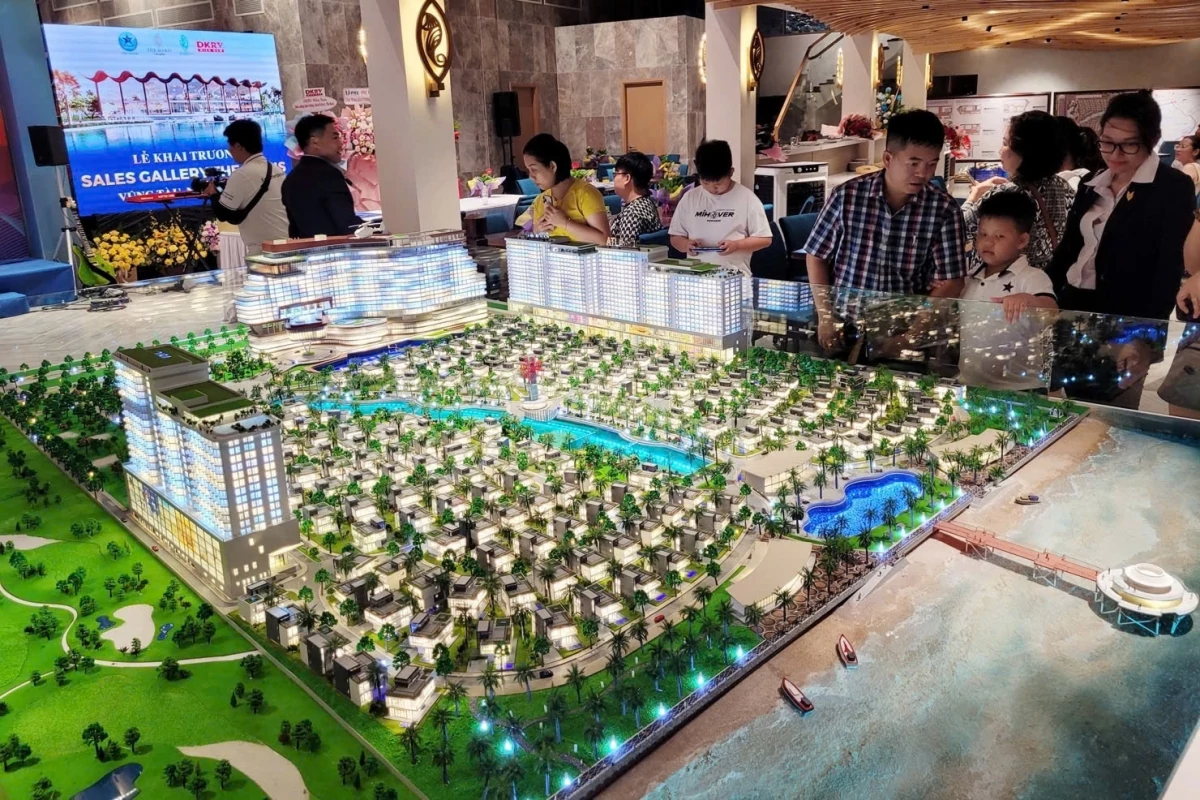 |
| Cần xác định bản chất khoản thu liên quan đặt cọc mua bất động sản và trách nhiệm của các chủ thể tham gia giao dịch. Ảnh: T. Hiền |
Một trong những vấn đề được đặt ra khi hoàn thiện quy định về kinh doanh bất động sản là làm thế nào kiểm soát hiệu quả các khoản tiền khách hàng nộp trước khi ký hợp đồng mua bán. Bởi trên thực tế, bên cạnh tiền đặt cọc, hoạt động phân phối bất động sản còn có những hình thức thu tiền với tên gọi như giữ chỗ, thiện chí hoặc đăng ký ưu tiên.
Theo Luật Kinh doanh bất động sản năm 2023, chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán, giá thuê mua đối với nhà ở, công trình xây dựng hình thành trong tương lai khi bất động sản đã đủ điều kiện đưa vào kinh doanh. Thỏa thuận đặt cọc phải ghi rõ giá bán hoặc giá thuê mua.
Quy định này tiếp tục được kế thừa trong phương án dự thảo Luật Kinh doanh bất động sản (sửa đổi). Tuy nhiên, vấn đề được đại biểu Quốc hội, chuyên gia, doanh nghiệp và dư luận quan tâm là việc kiểm soát các khoản thu có cùng bản chất với tiền đặt cọc nhưng được thực hiện dưới hình thức khác.
Vấn đề kiểm soát các khoản thu trước khi dự án đủ điều kiện kinh doanh được nhiều đại biểu Quốc hội quan tâm trong quá trình thảo luận dự án Luật Kinh doanh bất động sản (sửa đổi).
Tại phiên thảo luận hội trường ngày 30/10/2026, đại biểu Lương Thị Hoa (Đoàn Đại biểu Quốc hội tỉnh Thanh Hóa) đề nghị bổ sung nguyên tắc kiểm soát khoản thu theo bản chất giao dịch, thay vì chỉ căn cứ vào tên gọi. Theo đại biểu, cần ngăn chặn việc sử dụng các thỏa thuận giữ chỗ, đăng ký nguyện vọng hoặc phí ưu tiên để thu tiền trước thời điểm pháp luật cho phép.
Cùng quan tâm đến nội dung này, đại biểu Tô Ái Vang (Đoàn Đại biểu Quốc hội TP. Cần Thơ) đánh giá quy định đặt cọc tối đa 5% là phù hợp, góp phần hạn chế tình trạng chiếm dụng vốn thông qua các hợp đồng giữ chỗ khi dự án chưa hoàn thành thủ tục pháp lý.
Tuy nhiên, đại biểu đề nghị bổ sung cơ chế kiểm soát dòng tiền, theo đó khoản đặt cọc phải được chuyển vào tài khoản phong tỏa tại ngân hàng bảo lãnh dự án. Chủ đầu tư chỉ được rút tiền khi dự án đáp ứng điều kiện và hai bên chính thức ký hợp đồng mua bán.
Phát biểu kết luận phiên thảo luận, đối với nhà ở hình thành trong tương lai, Phó Chủ tịch Quốc hội Nguyễn Hồng Diên yêu cầu rà soát cơ chế đặt cọc, bảo lãnh và thanh toán; làm rõ việc quản lý, thanh toán khoản 5% giá trị hợp đồng còn lại sau khi đáp ứng điều kiện cấp giấy chứng nhận, thời điểm phát hành bảo lãnh ngân hàng và trách nhiệm của các bên. Mục tiêu là kiểm soát rủi ro, bảo đảm chủ đầu tư thực hiện nghĩa vụ và bảo vệ quyền, lợi ích hợp pháp của người mua, người thuê mua.
Trong bản tổng hợp ý kiến góp ý dự thảo luật, Hội đồng Nghiên cứu đánh giá thị trường bất động sản thuộc Hội Môi giới Bất động sản Việt Nam (VARS) ghi nhận những kiến nghị liên quan đến phạm vi áp dụng giới hạn đặt cọc và trách nhiệm của các chủ thể tham gia giao dịch.
Theo ông Trần Quốc Tuấn, Ủy viên Thường trực Hội đồng Nghiên cứu đánh giá thị trường bất động sản VARS, việc kiểm soát sẽ khó phát huy đầy đủ hiệu quả nếu chỉ căn cứ vào tên gọi của khoản tiền trong thỏa thuận.
Chẳng hạn, một khoản tiền được thu để giữ sản phẩm, bảo đảm quyền ưu tiên lựa chọn căn hộ hoặc tiến tới ký kết hợp đồng có thể mang tên phí giữ chỗ, tiền thiện chí hay đăng ký ưu tiên. Nếu các khoản thu này có bản chất đặt cọc nhưng không được xem xét theo quy định về đặt cọc, giới hạn 5% có thể bị né tránh.
Từ thực tế đó, ông Tuấn kiến nghị xác định bản chất giao dịch là căn cứ để kiểm soát, thay vì chỉ dựa vào tên gọi khoản thu hoặc đơn vị đứng ra nhận tiền.
Cách tiếp cận này cũng đặt ra yêu cầu phân biệt rõ hoạt động đăng ký quan tâm không thu tiền với việc thu tiền nhằm bảo đảm quyền ưu tiên hoặc giao kết hợp đồng mua bán. Đây là nội dung cần được làm rõ để xác định phạm vi điều chỉnh của quy định đặt cọc.
Đối với người mua nhà, sự khác biệt giữa các hình thức thu tiền còn liên quan trực tiếp đến quyền lợi khi giao dịch không được thực hiện. Nếu thỏa thuận không xác định rõ mục đích khoản thu, điều kiện hoàn trả và trách nhiệm của bên nhận tiền, việc giải quyết các nghĩa vụ phát sinh có thể gặp khó khăn.
Đặc biệt, trong trường hợp khoản tiền được nộp cho đơn vị phân phối thay vì chủ đầu tư, cần xác định rõ chủ thể chịu trách nhiệm đối với khoản tiền khách hàng đã thanh toán.
Cùng với việc xác định bản chất các khoản thu, quyền tiếp nhận tiền của sàn giao dịch và đại lý phân phối là một nội dung đáng chú ý trong các ý kiến góp ý hoàn thiện dự thảo Luật Kinh doanh bất động sản (sửa đổi).
Vấn đề đặt ra là có nên cho phép đơn vị trung gian nhận tiền của khách hàng trong phạm vi được chủ đầu tư ủy quyền, hay tiếp tục duy trì nguyên tắc chủ đầu tư trực tiếp nhận tiền để bảo đảm trách nhiệm trong giao dịch.
Theo bà Vũ Thị Khánh Vân, Giám đốc Phát triển dự án Công ty CP Tập đoàn MSH, cần duy trì nguyên tắc đại lý không ký hợp đồng đặt cọc và không nhận tiền thay chủ đầu tư. Khách hàng thanh toán trực tiếp vào tài khoản của chủ đầu tư để xác định rõ chủ thể nhận tiền và trách nhiệm đối với khoản thanh toán.
Tuy nhiên, bà Vân cũng đề xuất nghiên cứu ngoại lệ trong phạm vi cùng tập đoàn, giữa công ty mẹ với doanh nghiệp dự án hoặc chủ đầu tư, với điều kiện phải quy định trách nhiệm liên đới của các bên.
Trong khi đó, ông Trần Trọng Vũ, Giám đốc Công ty nghiên cứu thị trường SPE.R đề nghị xem xét cơ chế cho phép sàn giao dịch hoặc đại lý phân phối cấp một tiếp nhận, xác nhận booking hoặc đặt cọc trong phạm vi được ủy quyền đối với những dự án có nhiều sản phẩm.
Đề xuất này xuất phát từ yêu cầu tạo thuận lợi cho hoạt động phân phối. Tuy nhiên, việc cho phép đơn vị trung gian tiếp nhận tiền cũng cần đi kèm cơ chế xác định phạm vi ủy quyền, quản lý dòng tiền và trách nhiệm hoàn trả khi giao dịch không thành.
Như vậy, dù có sự khác biệt về phương thức tổ chức tiếp nhận tiền, các ý kiến đều hướng tới yêu cầu xác định rõ trách nhiệm của các bên trong quá trình giao dịch.
Một nội dung khác được bà Vũ Thị Khánh Vân đề cập là cần làm rõ điều kiện hoàn trả tiền đặt cọc, trách nhiệm của các chủ thể liên quan và cách xử lý trong trường hợp giao dịch không tiến tới ký kết hợp đồng mua bán.
Cùng với đó, việc công khai thông tin pháp lý dự án, điều kiện đưa bất động sản vào kinh doanh, tài khoản nhận tiền và nội dung thỏa thuận trước khi thanh toán cũng được đặt ra trong quá trình hoàn thiện chính sách.
Các yêu cầu này có mối liên hệ trực tiếp với việc thực hiện giới hạn đặt cọc tối đa 5%. Bởi bên cạnh mức tiền được phép thu, cơ chế kiểm soát cần xác định khoản tiền được thu trong điều kiện nào, chủ thể nào có quyền tiếp nhận và trách nhiệm xử lý khi giao dịch không được thực hiện.
Từ những kiến nghị của các chuyên gia, việc hoàn thiện quy định đặt cọc trong kinh doanh bất động sản cần được xem xét đồng bộ trên cả ba phương diện: xác định đúng bản chất khoản thu, kiểm soát hoạt động tiếp nhận tiền và làm rõ trách nhiệm của các bên.
Đây là cơ sở để giới hạn đặt cọc tối đa 5% được thực hiện thống nhất, hạn chế tình trạng sử dụng những hình thức thu tiền khác nhằm né tránh quy định, đồng thời bảo vệ quyền lợi hợp pháp của người mua bất động sản hình thành trong tương lai.