

Bộ Tài chính làm việc với IMF về chính sách tài khóa năm 2027
Chiều ngày 13/11, Thứ trưởng Bộ Tài chính Trần Quốc Phương tiếp và làm việc với Đoàn công tác IMF, trao đổi về điều hành tài khóa, hiệu quả đầu tư công và ổn định vĩ mô.


Phóng viên: Thưa ông, việc xếp tài sản mã hóa vào nhóm không chịu Thuế giá trị gia tăng (GTGT) tại Điều 3 Thông tư số 32/2026/TT-BTC có tác động thế nào đến các doanh nghiệp hoạt động trong lĩnh vực tài sản mã hóa, đặc biệt là trong việc khấu trừ thuế đầu vào?
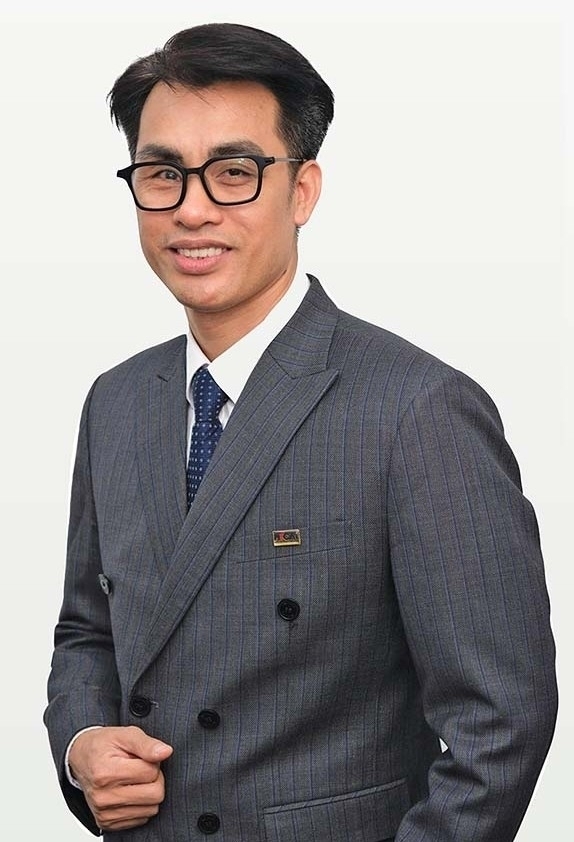
Ông Nguyễn Văn Được: Trước tiên tôi tán thành việc phân loại giao dịch tài sản mã hóa thuộc đối tượng “không chịu thuế GTGT” là phù hợp với nguyên tắc đang xác định tài sản mã hóa là một kênh huy động tài chính nên nó được xếp loại tương đồng như “chứng khoán” hiện đang thuộc đối tượng không chịu thuế GTGT vừa đảm bảo thống nhất và tương đồng về chính sách.
|
Khi giao dịch tài sản mã hóa thuộc đối tượng không chịu thuế GTGT sẽ tạo điều kiện thuận lợi cho thị trường này phát triển vì người mua không phải nộp thuế GTGT làm cho giá bán giảm, từ đó kích cầu đối với thị trường này.
Tuy nhiên, các doanh nghiệp kinh doanh hoạt động này sẽ không được kê khai khấu trừ đầu vào đối với các chi phí phát sinh mà phải tính vào chí phí cấu thành nên giá thành của dịch vụ và người tiêu dùng, khách hàng phải chịu. Điều này đảm bảo tính phù hợp và logic bởi chính dịch vụ phục vụ hoạt động tài sản mã hóa cũng được xếp và dịch vụ không chịu thuế.
Phóng viên: Thông tư số 32/2026/TT-BTC cũng quy định nhà đầu tư tổ chức trong nước nộp thuế Thu nhập doanh nghiệp (TNDN) ở mức 20% trên thu nhập chịu thuế. Vậy doanh nghiệp cần chuẩn bị chứng từ, sổ sách như thế nào để được cơ quan Thuế chấp nhận chi phí hợp lệ theo quy định?
Ông Nguyễn Văn Được: Tôi cho rằng doanh nghiệp cũng không cần quá hoang mang đối với sự biến động lớn của thị trường tài sản mã hóa bởi vì bản chất của giao dịch này theo pháp luật Việt Nam tương đồng với các giao dịch đầu tư và chuyển nhượng chứng khoán hiện nay.
Theo đó, đối với doanh thu được xác định dựa trên thời điểm hoàn thành giao dịch tùy vào từng trường hợp nhưng cơ bản đã được các bên hoặc bên thứ ba (tổ chức cung cấp dịch vụ) xác nhận khớp lệnh trên hệ thống, nên việc có thay đổi lớn cũng không phải là vấn đề. Vì doanh thu chỉ được xác định tại một thời điểm khớp lệnh nên chứng từ chứng minh là chứng từ khớp lệnh trên sàn hoặc của bên thứ ba xác nhận (tổ chức cung cấp dịch vụ).
Bên cạnh các chứng từ dòng tiền được phản ánh đầy đủ trong sổ sách kế toán thì doanh nghiệp bán tài sản mã hóa có thể phải lập hóa đơn hay không phải lập hóa đơn tùy thuộc vào Nghị định hướng dẫn về hóa đơn (đang được lấy ý kiến).
Tương tự như doanh thu, đối với chi phí cũng chính là các chứng từ nêu trên nhưng ở khâu mua vào và các tài liệu khác có liên quan đến chi phí phát sinh trong quá trình đầu tư, mua bán, chuyển nhượng tài sản mã hóa.
Tóm lại, hóa đơn, chứng từ và sổ sách kế toán đối với hoạt động tài sản mã hóa có thể được thực hiện tương tự như hoạt động phát hành, đầu tư, mua bán, chuyển nhượng chứng khoán hiện nay.
Phóng viên: Ông đánh giá thế nào về mức thuế 0,1% tính trên doanh thu chuyển nhượng đối với cả nhà đầu tư tổ chức nước ngoài và cá nhân (không phân biệt cư trú hay không cư trú tại Việt Nam) so với mức thuế 20% trên lợi nhuận của tổ chức trong nước?
Ông Nguyễn Văn Được: Tôi cho rằng việc quy định thuế suất thuế TNDN 20% trên lợi nhuận đối với tổ chức trong nước và 0,1% trên giá giao dịch (doanh thu) đối với tổ chức nước ngoài và cá nhân cư trú hoặc cá nhân không cư trú là phù hợp với các tiếp cận tài sản mã hóa như một kênh huy động tài chính, tương tự chứng khoán như đã nêu trên.
Theo đó, tổ chức trong nước có thu nhập từ chuyển nhượng chứng khoán được phân loại là thu nhập khác phải nộp mức thuế TNDN là 20%, trừ doanh nghiệp vừa và nhỏ hoặc siêu nhỏ. Do đó, doanh nghiệp Việt Nam có thu nhập từ tài sản mã hóa cũng sẽ được phân loại là thu nhập khác nên đương nhiên phải nộp thuế là 20%.
 |
| Cá nhân cư trú hoặc không cư trú cũng phải nộp thuế 0,1% trên giá giao dịch tương tự chuyển nhượng chứng khoán là phù hợp vơi Luật thuế TNCN. Ảnh: Đào Ngọc Thạch |
Chiều ngược lại, đối với các tổ chức nước ngoài có thu nhập từ chuyển nhượng tài sản mã hóa tương tự chuyển nhượng chứng khoán nên phải chịu mức thuế 0,1% trên giá giao dịch để đảm bảo thống nhất với Nghị định số 320/2025/NĐ-CP. Tương tự, đối với cá nhân cứ trú hoặc không cư trú cũng phải nộp thuế 0,1% trên giá giao dịch tương tự chuyển nhượng chứng khoán là phù hợp vơi Luật thuế Thu nhập cá nhân cũng như dự thảo Nghị định hướng dẫn về Luật thuế Thu nhập cá nhân đang được lấy ý kiến.
Tóm lại, việc hoạch định chính sách thuế TNDN và thuế Thu nhập cá nhân của tài sản mã hóa đã được cân nhắc trên cơ sở bản chất tương tự như chính sách thuế đối với hoạt động đầu tư, mua bán, chuyển nhượng chứng khoán hiện nay.
Phóng viên: Với đặc thù giao dịch 24/7 và tần suất cao của các giao dịch hoặc nhà đầu tư lướt sóng. Vậy theo ông, các tổ chức cung cấp dịch vụ tài sản mã hóa cần phối hợp với cơ quan Thuế như thế nào trong việc khấu trừ tại nguồn để đảm bảo tính thực thi của Thông tư số 32/2026/TT-BTC?
Ông Nguyễn Văn Được: Tại Nghị quyết số 05/2025/NQ-CP đã quy định rất rõ về điều kiện kinh doanh đối với các đơn vị hoạt động cung cấp dịch vụ tài sản mã hóa. Do đó, về mặt công nghệ cũng như các quy định pháp lý khá chặt chẽ như hiện nay thì việc lưu trữ, bảo vệ và bảo mật các thông tin, giao dịch cần cần được đặt lên hàng đầu.
Bên cạnh đó, Luật Quản lý thuế sẽ có hiệu lực từ ngày 1/7/2026; đồng thời Bộ Tài chính đang trình Chính phủ ban hành các Nghị định hướng dẫn về quản lý thuế có quy định về việc kê khai, khấu trừ thuế đối với hoạt động tài sản mã hóa.
Do đó, các doanh nghiệp và các bên có liên quan cần phối hợp với Bộ Tài chính để sớm hoàn thiện khung pháp lý về quản lý thuế. Trong đó, chú trọng đến việc tạm khấu trừ, kê khai nộp thuế không chỉ của cá nhân mà bao gồm cả các nhà đầu tư nước ngoài.
Tuy nhiên, theo cá nhân tôi cho rằng các chính sách về quản lý thuế, kê khai, khấu trừ và nộp thuế của nhà đầu tư, tổ chức cá nhân có liên quan sẽ được xây dựng và thực hiện tương tự như hoạt động phát hành, đầu đầu tư, mua bán, chuyển nhượng chứng khoán đối với từng người nộp thuế tương ứng (tổ chức, cá nhân).
Phóng viên: Xin trân trọng cảm ơn ông !