Dự kiến tăng gấp đôi mức đóng góp của Hội đồng xổ số kiến thiết khu vực
Bộ Tài chính đề xuất nâng mức đóng góp hoạt động của Hội đồng xổ số kiến thiết khu vực từ tối đa 60 triệu đồng lên 120 triệu đồng/năm.


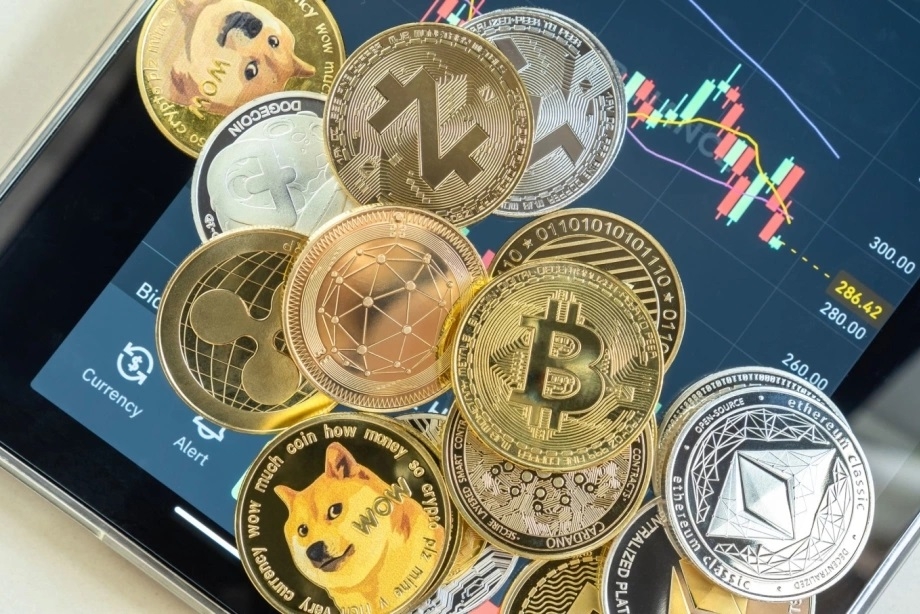 |
| Giao dịch tài sản mã hóa dự kiến chịu thuế thu nhập cá nhân 0,1% mỗi lần chuyển nhượng. |
Áp dụng thuế thu nhập cá nhân tương tự chuyển nhượng chứng khoán
Bộ Tài chính cho biết đang xây dựng dự thảo Thông tư hướng dẫn chính sách thuế áp dụng đối với giao dịch, chuyển nhượng và kinh doanh tài sản mã hóa, nhằm cụ thể hóa quy định tại Nghị quyết số 05/2025/NQ-CP của Chính phủ.
Theo khoản 9 Điều 4 Nghị quyết số 05/2025/NQ-CP, trong thời gian chưa ban hành chính sách thuế riêng cho thị trường tài sản mã hóa, việc đánh thuế đối với giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa sẽ được thực hiện theo các quy định của pháp luật thuế hiện hành áp dụng đối với chứng khoán.
Về chính sách thuế thu nhập cá nhân, dự thảo Thông tư của Bộ Tài chính căn cứ vào quy định tại Luật Thuế thu nhập cá nhân số 04/2007/QH12, đã được sửa đổi, bổ sung tại Luật số 71/2014/QH13.
Theo Điều 13 Luật Thuế thu nhập cá nhân, thu nhập chịu thuế từ chuyển nhượng vốn được xác định bằng giá bán trừ giá mua và các chi phí hợp lý liên quan. Riêng đối với hoạt động chuyển nhượng chứng khoán, thu nhập chịu thuế được xác định là giá chuyển nhượng từng lần.
Bên cạnh đó, khoản 2 Điều 23 Luật Thuế thu nhập cá nhân quy định thu nhập từ chuyển nhượng chứng khoán áp dụng thuế suất 0,1% trên giá chuyển nhượng.
Các quy định này tiếp tục được hướng dẫn chi tiết tại Thông tư số 92/2015/TT-BTC của Bộ Tài chính. Theo đó, thu nhập tính thuế từ chuyển nhượng chứng khoán được xác định là giá chuyển nhượng từng lần, không phân biệt lãi hay lỗ, và cá nhân chuyển nhượng chứng khoán thực hiện nộp thuế theo thuế suất 0,1% trên giá chuyển nhượng.
Trên cơ sở các quy định hiện hành nêu trên, tại Điều 5 dự thảo Thông tư, Bộ Tài chính đề xuất quy định: nhà đầu tư là cá nhân, không phân biệt cá nhân cư trú hay không cư trú, có hoạt động chuyển nhượng tài sản mã hóa thông qua nền tảng giao dịch của tổ chức cung cấp dịch vụ tài sản mã hóa, thuộc đối tượng nộp thuế thu nhập cá nhân với mức thuế suất 0,1% trên doanh thu chuyển nhượng từng lần.
Quy định rõ thời điểm xác định doanh thu, thu nhập
Liên quan đến thời điểm xác định doanh thu, thu nhập chịu thuế, dự thảo Thông tư cũng kế thừa các nguyên tắc đang áp dụng đối với chuyển nhượng chứng khoán.
Theo Luật Thuế thu nhập cá nhân, thời điểm xác định thu nhập chịu thuế từ chuyển nhượng vốn là thời điểm giao dịch chuyển nhượng hoàn thành theo quy định của pháp luật. Quy định này được cụ thể hóa tại các văn bản hướng dẫn như Nghị định số 320/2025/NĐ-CP và Thông tư số 111/2013/TT-BTC của Bộ Tài chính.
Theo đó, đối với chuyển nhượng chứng khoán, thời điểm xác định thu nhập tính thuế có thể là thời điểm người nộp thuế nhận thu nhập, thời điểm chuyển quyền sở hữu chứng khoán tại Trung tâm lưu ký, hoặc thời điểm hợp đồng chuyển nhượng có hiệu lực, tùy từng trường hợp cụ thể.
Căn cứ các quy định này, Điều 6 dự thảo Thông tư quy định thời điểm xác định doanh thu, thu nhập đối với hoạt động chuyển nhượng tài sản mã hóa được thực hiện theo quy định của pháp luật thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân áp dụng đối với chuyển nhượng chứng khoán.
Như vậy, theo dự thảo, cá nhân có hoạt động chuyển nhượng tài sản mã hóa thông qua các nền tảng giao dịch do tổ chức cung cấp dịch vụ tài sản mã hóa vận hành sẽ phải nộp thuế thu nhập cá nhân với mức 0,1% trên doanh thu của từng lần chuyển nhượng, tương tự cơ chế đang áp dụng đối với giao dịch chứng khoán.