Giá điện giảm 2%: Khó tạo lợi nhuận đột biến cho chứng khoán nhưng tác động rõ hơn ở vĩ mô
Ông Phạm Lưu Hưng, Kinh tế trưởng SSI Research cho rằng, giá điện giảm 2% và miễn thuế với xăng hỗ trợ doanh nghiệp, nhưng tác động rõ hơn nằm ở vĩ mô.


 |
| Ảnh minh họa. |
Phát hành mới giảm tốc, giao dịch thứ cấp khởi sắc
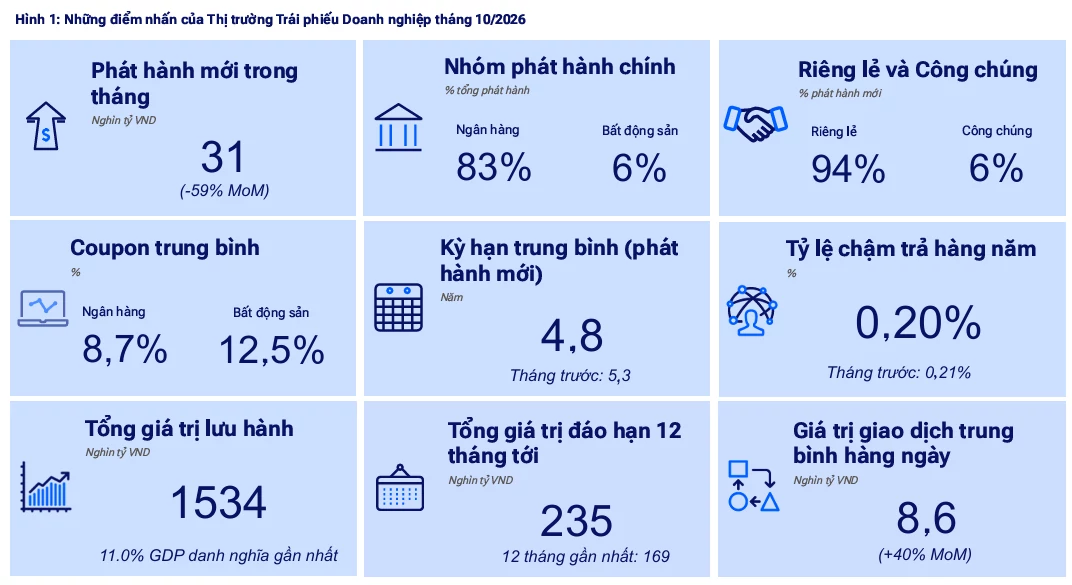
Theo VIS Rating, thị trường trái phiếu doanh nghiệp bước vào tháng 10/2026 với nhịp huy động vốn chậm lại. Giá trị phát hành mới đạt 31.000 tỷ đồng, giảm 59% so với tháng trước, thấp hơn mức 76.000 tỷ đồng trong tháng 9 và 132.000 tỷ đồng trong tháng 6/2026.
Nhóm ngân hàng chiếm 83% tổng giá trị phát hành mới trong tháng, bất động sản chiếm 6%. Theo phương thức phát hành, trái phiếu riêng lẻ chiếm 94%, phát hành ra công chúng chỉ chiếm 6%. Kênh riêng lẻ tiếp tục giữ vai trò chủ đạo trong huy động vốn.
Coupon bình quân của trái phiếu ngân hàng trong tháng ở mức 8,7%, trong khi nhóm bất động sản lên tới 12,5%. Chênh lệch phản ánh khác biệt về đặc điểm tín dụng, rủi ro và chi phí huy động vốn giữa các nhóm tổ chức phát hành.
Trong tháng, BIDV phát hành hai lô, mỗi lô 5.000 tỷ đồng, kỳ hạn 3 năm, lãi suất kỳ đầu 8,2%/năm. Techcombank phát hành hai lô trị giá 3.000 tỷ đồng và 1.000 tỷ đồng, cùng lãi suất kỳ đầu 8,8%/năm; OCB phát hành ba đợt tổng cộng 6.000 tỷ đồng, lãi suất kỳ đầu 9%/năm. Vinhomes phát hành 2.000 tỷ đồng trái phiếu kỳ hạn 3 năm, lãi suất kỳ đầu 12,5%/năm, có tài sản bảo đảm.
Kỳ hạn bình quân trái phiếu phát hành mới giảm còn 4,8 năm, so với 5,3 năm tháng trước. Đây là biến động cơ cấu kỳ hạn trong tháng, chưa đủ cơ sở để khẳng định xu hướng rút ngắn kỳ hạn huy động vốn trên toàn thị trường.
Trên thị trường thứ cấp, giá trị giao dịch bình quân ngày tháng 10 đạt 8.600 tỷ đồng, tăng 40% so với tháng trước. Vinhomes dẫn đầu với 29.685 tỷ đồng; Vietjet đạt 11.216 tỷ đồng và Hưng Phát Invest Hà Nội đạt 10.458 tỷ đồng.
Tuy nhiên, giao dịch tăng không đồng nghĩa chất lượng tín dụng toàn thị trường cải thiện đồng đều; khả năng giao dịch vẫn phụ thuộc uy tín tổ chức phát hành, tài sản bảo đảm, điều kiện thanh toán và minh bạch thông tin.
 |
| Nguồn: Sở Giao dịch Chứng khoán Hà Nội (HNX), Ủy ban Chứng khoán Nhà nước (SSC), VIS Rating. Dữ liệu trong báo cáo này được cập nhật đến ngày 05/11/2026, trừ khi có ghi chú khác. |
Ghi chú: MoM: So với tháng trước; YTD: Từ đầu năm đến hiện tại;LTM: 12 tháng gần nhất; Tổng giá trị lưu hành bao gồm cả các trái phiếu đã chậm trả nhưng chưa thanh toán cho trái chủ.
Chất lượng tín dụng phân hóa, bài toán xử lý nợ vẫn hiện hữu
Cuối tháng 10/2026, tổng giá trị trái phiếu doanh nghiệp lưu hành đạt 1,534 triệu tỷ đồng, tương đương 11% GDP danh nghĩa gần nhất. Trái phiếu riêng lẻ đạt 1,339 triệu tỷ đồng, trái phiếu phát hành ra công chúng khoảng 195.000 tỷ đồng. Đây là dư nợ đang lưu hành, khác với giá trị phát hành mới 31.000 tỷ đồng trong tháng.
Ngân hàng có dư nợ lớn nhất, đạt 704.000 tỷ đồng; bất động sản dân cư đứng tiếp theo với 469.000 tỷ đồng. Quy mô dư nợ tập trung ở hai lĩnh vực này khiến sức khỏe tài chính của ngân hàng và doanh nghiệp bất động sản trở thành yếu tố đáng chú ý khi đánh giá rủi ro toàn thị trường.
Về tình trạng thanh toán, 90,5% giá trị trái phiếu lưu hành ở trạng thái bình thường; 6,4% chậm trả lãi và 3% chậm trả gốc chưa khắc phục. Như vậy, bên cạnh phần lớn dư nợ thực hiện nghĩa vụ theo cam kết, thị trường vẫn còn trái phiếu có vấn đề về khả năng trả nợ.
Theo phương pháp tính của VIS Rating, tỷ lệ chậm trả trong 12 tháng gần nhất giảm nhẹ còn 0,20% trong tháng 10, so với 0,21% tháng trước. Giá trị trái phiếu chậm trả mới phát sinh trong tháng khoảng 600 tỷ đồng, thấp hơn tháng 12/2025 (3.900 tỷ đồng) và tháng 6/2026 (2.200 tỷ đồng). Tuy nhiên, tỷ lệ chậm trả mới giảm không đồng nghĩa khó khăn tồn đọng đã được giải quyết. Chất lượng tín dụng còn phụ thuộc khả năng thanh toán, tái cơ cấu và thu hồi vốn đầy đủ.
Tỷ lệ thu hồi trái phiếu chậm trả trong năm 2026 phân hóa giữa các ngành: bất động sản dân cư đạt 59,3%, năng lượng 42,8%, du lịch và nghỉ dưỡng 41,3%, xây dựng 19,5%. Khác biệt phản ánh năng lực tạo dòng tiền, xử lý tài sản và thực hiện nghĩa vụ trả nợ không đồng đều.
Theo VIS Rating, tại thời điểm báo cáo tháng 10/2026, giá trị trái phiếu đã thanh toán cho trái chủ là 150.000 tỷ đồng; nhóm được lùi ngày đáo hạn là 38.000 tỷ đồng; 108.000 tỷ đồng chưa có thông tin về tình trạng xử lý. Đây là ba trạng thái xử lý tại thời điểm báo cáo, không phải số tiền thu hồi riêng trong tháng 10. Quá trình xử lý nghĩa vụ nợ vẫn cần thêm thời gian và theo dõi sát.
Tỷ lệ thu hồi trái phiếu có tài sản bảo đảm đạt khoảng 55% vào tháng 10/2026, cao hơn mức khoảng 43% của nhóm không có tài sản bảo đảm. Tài sản bảo đảm hỗ trợ thu hồi vốn khi tổ chức phát hành gặp khó khăn, song hiệu quả phụ thuộc tính pháp lý, khả năng định giá, thanh khoản và thời gian xử lý.
Nghĩa vụ đáo hạn gia tăng, củng cố niềm tin là yêu cầu trọng tâm
Theo VIS Rating, tổng giá trị TPDN dự kiến đáo hạn trong 12 tháng tới đạt khoảng 235.000 tỷ đồng, cao hơn mức 169.000 tỷ đồng trong 12 tháng gần nhất. Đây là quy mô nghĩa vụ đáo hạn dự kiến, không đồng nghĩa toàn bộ số trái phiếu sẽ phát sinh chậm trả.
| Ổn định kinh tế vĩ mô, cùng với môi trường chính sách minh bạch và nhất quán, là nền tảng để thị trường trái phiếu doanh nghiệp phát triển bền vững, |
Nghĩa vụ đáo hạn phân bổ ở cả nhóm ngân hàng và doanh nghiệp phi ngân hàng; bất động sản là nhóm cần theo dõi. Trong nhóm phi ngân hàng, Vingroup có giá trị đáo hạn lớn nhất với 23.000 tỷ đồng, tiếp theo là Hưng Phát Invest Hà Nội với 12.650 tỷ đồng và Vinhomes với 8.090 tỷ đồng.
Ở nhóm ngân hàng, Ngân hàng TMCP Á Châu có giá trị đáo hạn lớn nhất, khoảng 22.720 tỷ đồng; Agribank đạt 9.984 tỷ đồng và HDBank 3.850 tỷ đồng. Các tổ chức có giá trị đáo hạn lớn so với dư nợ cần chủ động chuẩn bị nguồn tiền thanh toán.
Khả năng thực hiện nghĩa vụ đáo hạn phụ thuộc vào năng lực tạo dòng tiền. Với doanh nghiệp bất động sản, tiến độ dự án, bán hàng, thu tiền và chuyển hóa hàng tồn kho thành dòng tiền có ý nghĩa quyết định. Với ngân hàng, trọng tâm là cân đối nguồn vốn và quản trị thanh khoản, gắn với hoạt động kinh doanh và các chỉ tiêu an toàn.
Các tổ chức phát hành cần chủ động xây dựng phương án thanh toán, cơ cấu nguồn vốn và duy trì kỷ luật tài chính. Doanh nghiệp có lượng trái phiếu đáo hạn lớn cần kế hoạch huy động, phân bổ dòng tiền phù hợp, tránh phụ thuộc quá mức vào phát hành mới để trả nợ.
Khả năng thanh toán đầy đủ, chất lượng công bố thông tin, minh bạch tài sản bảo đảm và trách nhiệm của tổ chức phát hành là những yếu tố quyết định niềm tin dài hạn.
Số lượng trái phiếu được xếp hạng tín nhiệm lũy kế tăng lên 87 mã vào tháng 10/2026, so với 9 mã tại tháng 10/2025. Đây là số lượng lũy kế, không phải số trái phiếu mới được xếp hạng trong tháng.
Tháng 10/2026, thị trường trái phiếu doanh nghiệp ghi nhận phát hành mới giảm tốc, giao dịch thứ cấp cải thiện, tỷ lệ chậm trả trong 12 tháng gần nhất giảm nhẹ, trong khi nghĩa vụ đáo hạn 12 tháng tới gia tăng. Chất lượng tín dụng, năng lực thanh toán và quản trị rủi ro sẽ có ý nghĩa quan trọng đối với triển vọng thị trường.