Quốc hội quyết nghị năm 2027 tăng trưởng từ 10% trở lên, CPI khoảng 4,5%
Quốc hội vừa thông qua Nghị quyết về kế hoạch phát triển kinh tế - xã hội năm 2027, đặt mục tiêu phấn đấu tăng trưởng GDP từ 10% trở lên, CPI khoảng 4,5%.


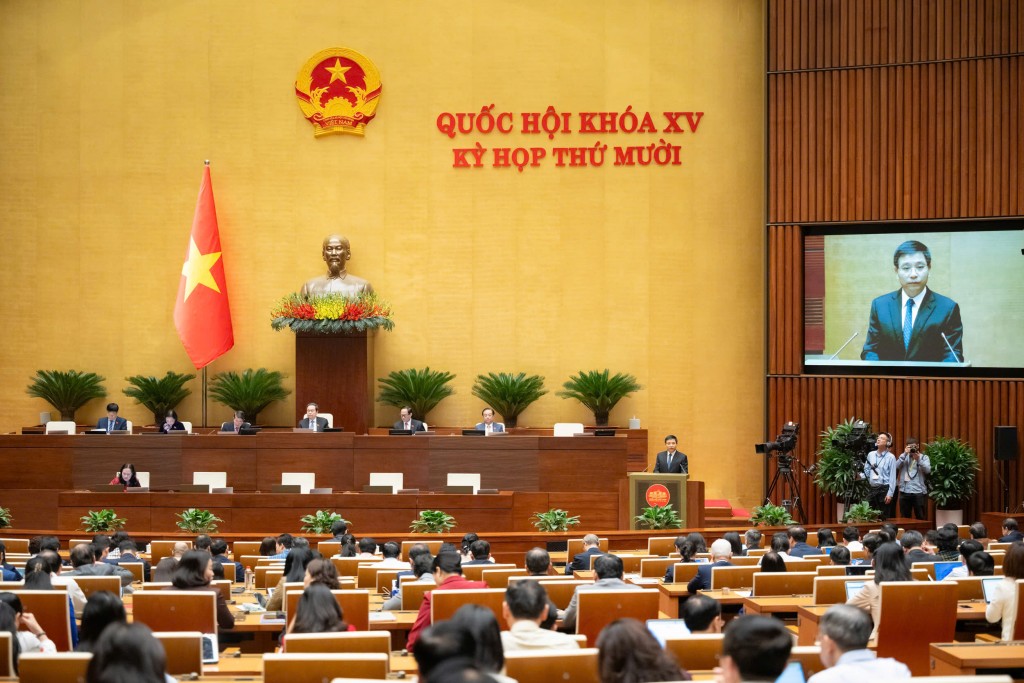 |
| Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng báo cáo tiếp thu, giải trình, chỉnh lý và hoàn thiện dự thảo Luật Quản lý thuế (sửa đổi). |
| Dự thảo Luật được xây dựng theo hướng tinh gọn, rút từ 17 chương, 152 điều xuống còn 9 chương, 53 điều, phù hợp với chủ trương luật hóa nguyên tắc chính sách lớn, quy định chi tiết giao Chính phủ. |
Luật quy định, cơ quan Thuế thực hiện phân nhóm người nộp thuế theo các tiêu chí quy định để xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý; áp dụng biện pháp quản lý thuế, giám sát thực hiện nghĩa vụ thuế, quy trình nghiệp vụ quản lý thuế phù hợp với từng phân nhóm người nộp thuế; áp dụng phương pháp phân tích và đánh giá mức độ rủi ro về thuế, mức độ tuân thủ pháp luật về thuế của người nộp thuế và lịch sử tuân thủ pháp luật của người nộp thuế.
Tiêu chí phân nhóm người nộp thuế bao gồm: Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động; Loại hình pháp lý, cơ cấu sở hữu; Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách; Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế; Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
Luật nêu rõ, quản lý thuế phải bảo đảm nguyên tắc công khai, minh bạch, bình đẳng, lấy người nộp thuế làm trung tâm phục vụ, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế, nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước. Người nộp thuế có nghĩa vụ nộp thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của luật thuế và quy định của pháp luật. Người nộp thuế tự xác định nghĩa vụ thuế, các khoản thu khác thuộc ngân sách nhà nước phải nộp, tự kê khai thuế, các khoản thu khác thuộc ngân sách nhà nước và tự nộp thuế, các khoản thu khác thuộc ngân sách nhà nước vào ngân sách nhà nước theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và các quy định khác của pháp luật có liên quan, trừ trường hợp do cơ quan quản lý thuế tính thuế, tính khoản thu khác, thông báo thuế, khoản thu khác theo quy định của pháp luật...
Trước đó, báo cáo tiếp thu, giải trình, chỉnh lý và hoàn thiện dự thảo Luật Quản lý thuế (sửa đổi), Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng cho biết, dự thảo Luật được xây dựng theo hướng tinh gọn, rút từ 17 chương, 152 điều xuống còn 9 chương, 53 điều, phù hợp với chủ trương luật hóa nguyên tắc chính sách lớn, quy định chi tiết giao Chính phủ.
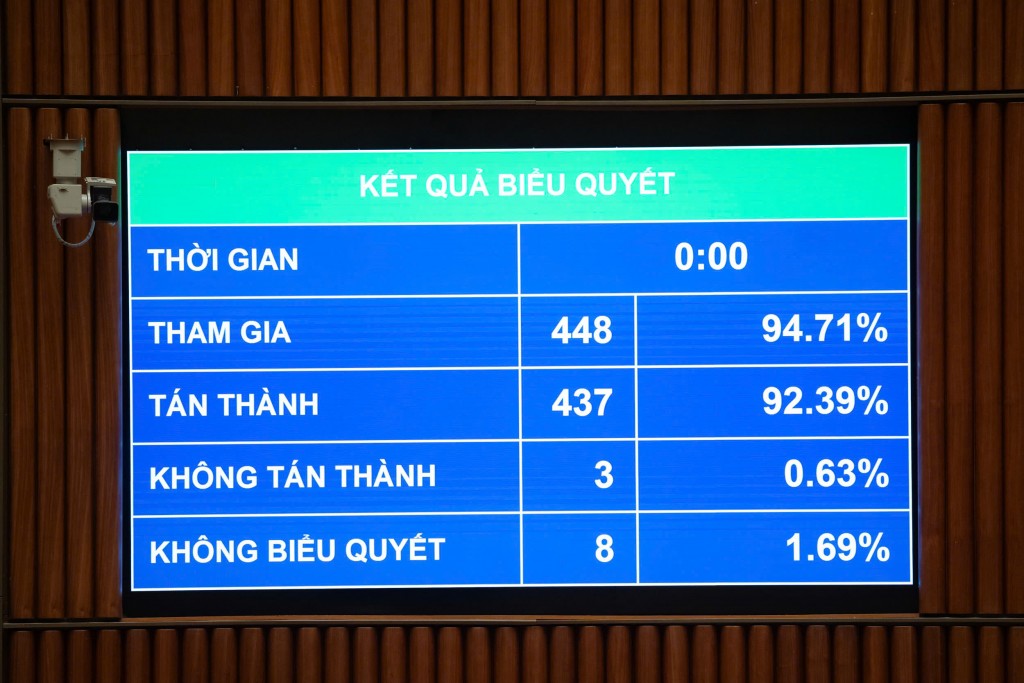 |
| Kết quả biểu quyết. |
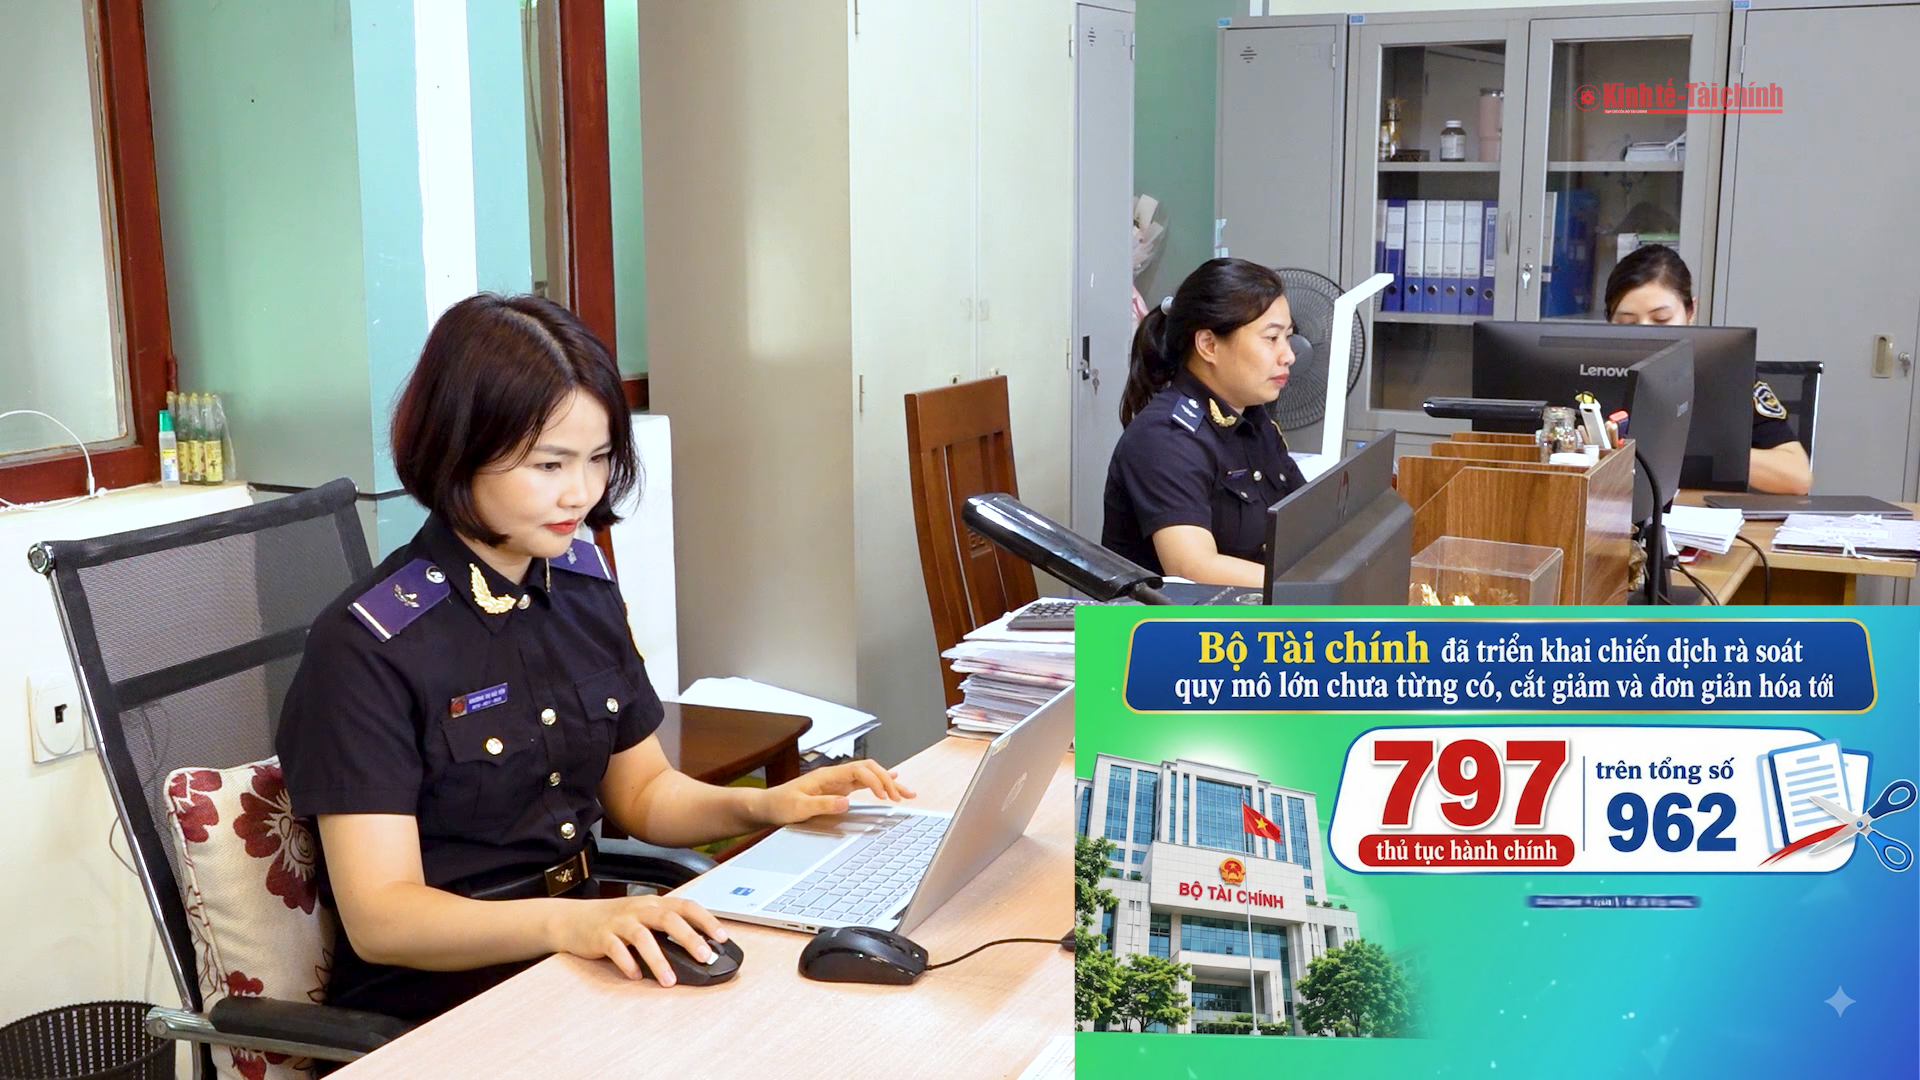
Dự thảo đã quy định đầy đủ quyền, nghĩa vụ, trách nhiệm và các nguyên tắc quản lý thuế thuộc thẩm quyền Quốc hội. Đồng thời, giao Chính phủ và Bộ Tài chính quy định chi tiết các nội dung kỹ thuật nghiệp vụ thường xuyên thay đổi (32 điều giao Chính phủ, 24 điều giao Bộ Tài chính), phù hợp tinh thần Nghị quyết số 66 của Bộ Chính trị nhằm bảo đảm tính linh hoạt và nâng cao hiệu quả giải quyết thủ tục hành chính. Về thủ tục hành chính, tại dự thảo Luật không có phát sinh thủ tục hành chính mới, sửa đổi bổ sung 7 thủ tục hành chính, nhóm thủ tục hành chính và bãi bỏ 2 thủ tục hành chính.
Về chuyển đổi số, Bộ trưởng nhấn mạnh, một mục tiêu trọng tâm của việc sửa đổi Luật Quản lý thuế lần này là chuyển đổi số toàn diện. Dự thảo Luật đã quy định về hạ tầng, hệ thống và ứng dụng công nghệ trong quản lý thuế. Đồng thời, bổ sung cơ chế hoàn thuế, miễn giảm thuế tự động. Tiếp thu ý kiến của đại biểu Quốc hội, Chính phủ đã chỉnh lý theo hướng làm rõ trách nhiệm của cơ quan thuế trong việc ứng dụng hệ thống để xử lý tự động dựa trên tiêu chí rủi ro, quy trình công nghệ và yêu cầu bảo đảm an toàn thông tin. Việc triển khai hoàn thuế, miễn giảm thuế tự động sẽ được thực hiện theo lộ trình phù hợp với điều kiện thực tế và hướng dẫn của Bộ Tài chính.
Theo Bộ trưởng, Chính phủ đã tiếp thu đầy đủ các nội dung về phạm vi sửa đổi, tính thống nhất trong hệ thống pháp luật, rà soát, chỉnh lý các điều để bảo đảm tính đồng bộ của pháp luật, thống nhất với pháp luật liên quan như Luật Doanh nghiệp, Luật Đầu tư, Dự thảo Luật Giao dịch điện tử, Dự thảo Luật Phục hồi, phá sản. Chính phủ chủ động rà soát, chỉnh lý quy định chuyển tiếp tại dự thảo Luật theo hướng tất cả các khoản nợ thuế phát sinh trước ngày 01/7/2026 đều xử lý theo luật mới, tạo cơ sở áp dụng thống nhất để đảm bảo phù hợp với điều kiện thực tế quản lý, giảm tồn đọng và minh bạch hóa số liệu nợ thuế của nhà nước.