

Sự kiện chứng khoán ngày 30/10
Sự kiện chứng khoán ngày 30/10 đáng chú ý với tin chốt quyền nhận cổ tức, thưởng cổ phiếu, thực hiện quyền mua cổ phiếu phát hành thêm và chốt danh sách cổ đông tham dự ĐHĐCĐ bất thường.


 |
| Nâng hạng có thể giúp thanh khoản cải thiện. Ảnh: Nguyễn Vân |
Dòng tiền tỷ USD không đến trong một lần
Theo ước tính của Công ty Chứng khoán Rồng Việt (VDSC), giá trị đầu tư vào Việt Nam từ một số quỹ ETF tiêu biểu có thể đạt hơn 2,1 tỷ USD. Con số này tăng 38,5% so với ước tính của VDSC hồi tháng 7/2026, từ mức hơn 1,5 tỷ USD lên hơn 2,1 tỷ USD.
Mức tăng này chủ yếu đến từ sự thay đổi tỷ trọng của Việt Nam trong các chỉ số FTSE Russell, cùng việc cập nhật tỷ lệ cổ phiếu tự do chuyển nhượng, room ngoại và thành phần rổ chỉ số. Theo VDSC, tổng số cổ phiếu Việt Nam trong các chỉ số đã tăng từ 23 lên 27 mã, trong đó có 3 cổ phiếu vốn hóa lớn, 3 vốn hóa vừa và 21 vốn hóa nhỏ.
Đáng chú ý, việc tỷ trọng Việt Nam tăng lên chủ yếu phản ánh khả năng sẵn sàng đầu tư của thị trường được cải thiện, thay vì chất lượng tổng thể của rổ cổ phiếu được cải thiện đáng kể chỉ trong hai tháng.
Cùng tuần này, Fubon Vietnam ETF cũng thực hiện tái cơ cấu. Quỹ dự kiến giảm tỷ trọng VIC và VHM về mức trần 10%, sau đó phân bổ phần vốn này cho 28 cổ phiếu còn lại. Tổng giá trị mua bán được VDSC ước tính khoảng 103,2 triệu USD, tương đương 28,9% danh mục xoay vòng trong một kỳ.
Như vậy, ngay trước thời điểm nâng hạng, thị trường có thể chứng kiến nhiều hoạt động tái cơ cấu diễn ra đồng thời. Tuy nhiên, quy mô dòng vốn của từng hoạt động và hướng mua bán giữa các cổ phiếu là khác nhau.
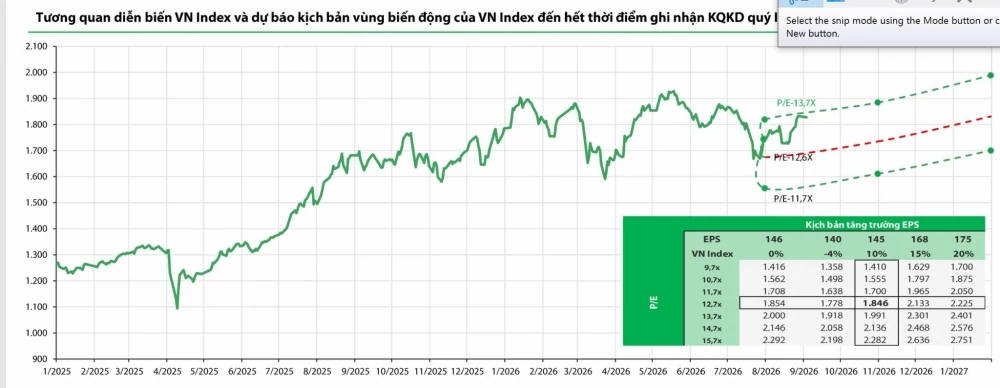 |
| Nguồn: Bloomberg, CTCK Rồng Việt tổng hợp. |
Dòng tiền tập trung vào nhóm cổ phiếu lớn
Quy mô hơn 2,1 tỷ USD không đồng nghĩa dòng tiền sẽ lan tỏa rộng trên toàn thị trường. Theo VDSC, 58% giá trị giải ngân tập trung vào 5 cổ phiếu lớn nhất. Riêng VIC chiếm khoảng 31%, trong khi VIC và VHM cộng lại chiếm 45,4%. Top 10 cổ phiếu chiếm 75,1% tổng giá trị giải ngân.
Cơ cấu này khiến tác động của dòng vốn nâng hạng có khả năng thể hiện rõ hơn ở nhóm cổ phiếu lớn và lên chỉ số, thay vì tạo ra sự lan tỏa đồng đều. VIC được dự kiến nhận khoảng 654,6 triệu USD, lớn nhất trong danh sách; VHM đứng tiếp theo với khoảng 305,2 triệu USD.
Tuy nhiên, với từng cổ phiếu, lượng tiền tuyệt đối chưa phản ánh đầy đủ mức độ tác động. Yếu tố quan trọng còn nằm ở khả năng hấp thụ của thị trường.
VDSC cho rằng, một số cổ phiếu có lượng vốn dự kiến nhận được tương đối lớn so với thanh khoản giao dịch thông thường. Vì vậy, dù không phải những mã nhận nhiều tiền nhất về giá trị tuyệt đối, các cổ phiếu này vẫn có thể chịu tác động rõ hơn khi dòng vốn tái cơ cấu đi vào.
Đây cũng là lý do VDSC không cho rằng quy mô dòng vốn nâng hạng sẽ tự động tạo ra một nhịp tăng mạnh trên toàn thị trường. Theo các chuyên gia, tác động trực tiếp lên điểm số không quá lớn, trong khi ảnh hưởng có thể rõ hơn ở từng cổ phiếu phải hấp thụ lượng cung hoặc cầu đáng kể so với thanh khoản.
Kinh nghiệm từ các thị trường từng được FTSE nâng hạng cũng cho thấy hiệu ứng đáng chú ý thường xuất hiện ở thanh khoản. Tại các thị trường được VDSC khảo sát, thanh khoản trong tháng có hiệu lực nâng hạng cao hơn 1,1-2,7 lần bình quân 12 tháng trước, nhưng mức tăng này thường không kéo dài.
Với Việt Nam, thanh khoản tháng 8/2026 mới ở mức 0,59 lần bình quân 12 tháng trước, trong khi VN-Index đã tăng 10,3% trong 11 tháng trước sự kiện. Từ đó, theo VDSC, dư địa của câu chuyện nâng hạng có thể nằm nhiều hơn ở khối lượng giao dịch thay vì một nhịp tăng mạnh của điểm số.
Diễn biến giá tại các thị trường từng được nâng hạng cũng không cho thấy một quy luật tăng giá rõ ràng sau ngày hiệu lực. Trung vị mức thay đổi trong 12 tháng sau nâng hạng của nhóm thị trường được VDSC khảo sát là -10,5%.
Với Việt Nam, kịch bản cơ sở của Rồng Việt là VN-Index tiếp tục biến động đi ngang quanh thời điểm nâng hạng và có thể tích cực hơn sau đó nếu nhà đầu tư nước ngoài quay trở lại mua ròng.