Nâng hạng lên thị trường mới nổi sẽ mở rộng cánh cửa đón vốn quốc tế, nhưng điều thị trường Việt Nam cần thêm lúc này là nhiều doanh nghiệp chất lượng cao.
Trao đổi với Tạp chí Kinh tế - Tài chính, ông Thomas Nguyen, Giám đốc Thị trường Nước ngoài, Công ty Cổ phần Chứng khoán SSI chia sẻ góc nhìn về dòng vốn quốc tế và cơ hội của doanh nghiệp FDI khi thị trường Việt Nam bước vào giai đoạn mới.
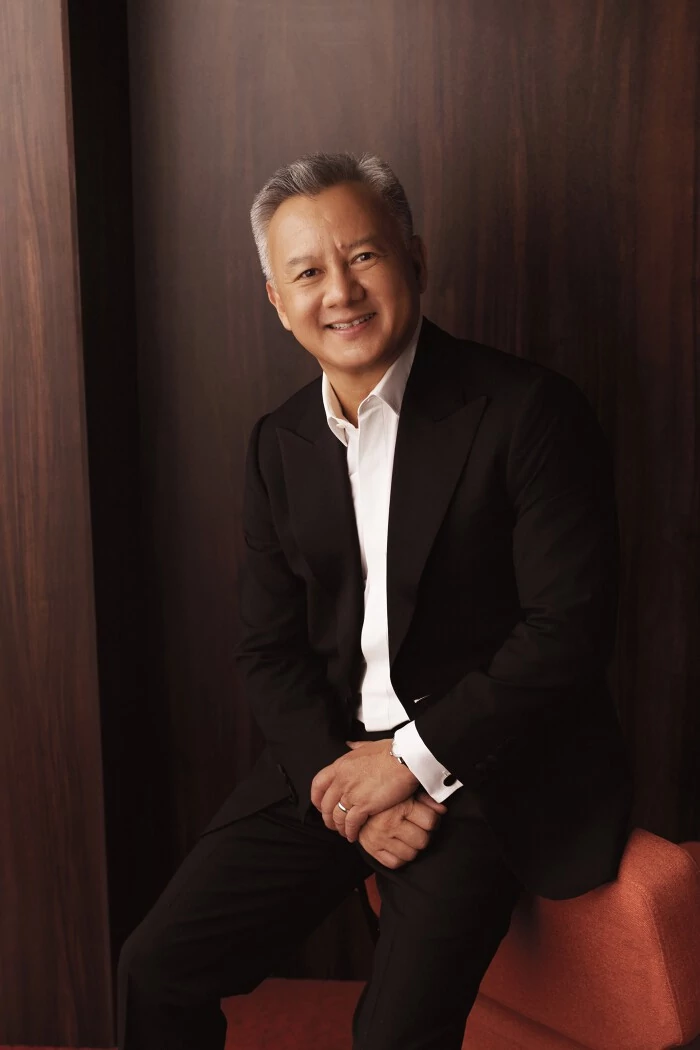 |
Ông Thomas Nguyen
Giám đốc Thị trường Nước ngoài, Chứng khoán SSI |
Phóng viên: Việt Nam đã được FTSE Russell đưa vào danh sách nâng hạng. Theo ông, việc có thêm các doanh nghiệp FDI quy mô lớn niêm yết sẽ tác động như thế nào đến sức hấp dẫn của thị trường chứng khoán Việt Nam đối với nhà đầu tư quốc tế và các quỹ đầu tư toàn cầu?
Ông Thomas Nguyen: Trước hết, tôi cho rằng đây là một phần rất quan trọng của câu chuyện. Hiện nay, nhiều người đang tập trung vào sự kiện nâng hạng, nhưng theo tôi, nâng hạng nên được nhìn trong một quá trình cải cách rộng hơn của thị trường chứng khoán Việt Nam.
Nếu nhìn vào những thay đổi thời gian qua, nâng hạng FTSE trước hết là câu chuyện về khả năng tiếp cận thị trường, tức là làm sao để nhà đầu tư quốc tế có thể tiếp cận Việt Nam thuận lợi hơn. Từ việc tháo gỡ yêu cầu ký quỹ trước (non-prefunding), đưa hệ thống KRX vào vận hành đến phát triển mô hình môi giới toàn cầu, các thay đổi đều đang góp phần giúp việc tiếp cận và giao dịch trên thị trường Việt Nam trở nên thuận tiện hơn.
Nhưng mở cửa thị trường mới là một phần của câu chuyện. Điều chúng ta cần thêm lúc này là “sản phẩm” cho nhà đầu tư. Thị trường vẫn còn khá hạn chế về lựa chọn; vì vậy, không chỉ cần thêm doanh nghiệp tham gia niêm yết, mà quan trọng hơn là có thêm những doanh nghiệp chất lượng cao.
Đó cũng là lý do tôi cho rằng việc có thêm các doanh nghiệp FDI niêm yết rất quan trọng. Sự tham gia của nhóm doanh nghiệp này sẽ bổ sung thêm những lựa chọn chất lượng cho nhà đầu tư quốc tế, qua đó góp phần tạo nền tảng cho sự phát triển bền vững hơn của thị trường chứng khoán Việt Nam.
Phóng viên: SSI đã kết nối và đồng hành với nhiều nhà đầu tư quốc tế. Theo ông, khẩu vị của họ đối với doanh nghiệp FDI hoạt động tại Việt Nam khác gì so với doanh nghiệp Việt Nam cùng ngành?
Ông Thomas Nguyen: Thực ra, tôi cho rằng các nhà đầu tư toàn cầu không phân biệt quá nhiều giữa doanh nghiệp FDI và doanh nghiệp trong nước đâu. Điều họ quan tâm trước hết là chất lượng doanh nghiệp và cơ hội đầu tư.
Đây cũng là lý do câu chuyện FDI trở nên quan trọng. Nhiều doanh nghiệp chất lượng đang hoạt động tại Việt Nam có yếu tố FDI. Bên cạnh đó, không ít doanh nghiệp có hệ thống quản trị, giám sát và môi trường hoạt động mang tính quốc tế. Những yếu tố này phần nào tạo sự quen thuộc và tin cậy hơn đối với nhà đầu tư nước ngoài.
Tuy nhiên, tôi muốn nhấn mạnh rằng khi các nhà đầu tư toàn cầu đến Việt Nam, họ không đặt vấn đề doanh nghiệp đó là FDI hay doanh nghiệp trong nước. Điều họ thực sự tìm kiếm là một doanh nghiệp tốt và một cơ hội đầu tư hấp dẫn.
Phóng viên: Vậy làm sao để thu hút dòng vốn ngoại quay trở lại Việt Nam?
Ông Thomas Nguyen: Trước hết, tôi nghĩ chúng ta cần hiểu rõ bản chất của dòng vốn nước ngoài. Dòng vốn này thường khá khó dự báo bởi chịu tác động của nhiều yếu tố nằm ngoài Việt Nam, từ xu hướng phân bổ vốn toàn cầu, mặt bằng lãi suất đến những diễn biến trên thị trường quốc tế. Vì vậy, dòng tiền có thể vào hoặc rút ra tùy từng thời điểm và không hoàn toàn nằm trong khả năng kiểm soát của chúng ta.
Tuy nhiên, với việc nâng hạng FTSE, câu chuyện có phần khác. Tôi cho rằng nâng hạng sẽ tạo lực đẩy đáng kể cho dòng vốn quay trở lại Việt Nam, bởi một phần quan trọng trong đó là dòng vốn thụ động. So với dòng vốn chủ động, dòng vốn thụ động thường ổn định hơn và quan trọng là chúng ta có thể dự báo tương đối rõ quy mô cũng như thời điểm phân bổ.
Theo ước tính của chúng tôi, khoảng 3 tỷ USD vốn thụ động có thể vào Việt Nam trong 12 tháng tới. Bên cạnh đó sẽ còn có dòng vốn từ các quỹ chủ động và quy mô của dòng tiền này cũng có thể đáng kể. Tuy nhiên, vốn chủ động phụ thuộc vào nhiều yếu tố hơn, vì vậy sẽ khó đưa ra một con số với mức độ chắc chắn tương tự.
Nói một cách đơn giản, dòng vốn nước ngoài nói chung khó dự báo, nhưng dòng vốn thụ động gắn với quá trình nâng hạng FTSE có mức độ chắc chắn và khả năng dự báo cao hơn. Đây cũng là điểm khiến tôi kỳ vọng dòng vốn quốc tế vào Việt Nam sẽ có những chuyển biến rõ rệt trong thời gian tới.
Phóng viên: Với kỳ vọng chuyển biến rõ rệt, ông ước tính quy mô dòng vốn quốc tế vào Việt Nam trong 12 tháng tới thế nào và dòng tiền có thể tập trung vào đâu?
Ông Thomas Nguyen: Tôi đã chia sẻ khá nhiều về triển vọng dòng vốn vào Việt Nam. Điều tôi muốn nhấn mạnh là các ước tính hiện nay nhìn chung vẫn khá thận trọng.
Lý do là quy mô dòng vốn không phải một con số cố định. Nguồn tiền mà chúng ta đang nói tới đến từ các quỹ và nhóm tài sản có quy mô liên tục thay đổi, thậm chí đang tăng lên. Vì vậy, rất khó đưa ra một con số chính xác tại thời điểm này, nhưng theo tôi, quy mô dòng vốn thực tế có thể lớn hơn các ước tính hiện nay.
Chẳng hạn, SSI Research hiện ước tính riêng dòng vốn từ Vanguard có thể đạt khoảng 2,2 tỷ USD trong 12 tháng tới. Tuy nhiên, dựa trên xu hướng hiện tại, quan điểm cá nhân của tôi là riêng dòng vốn thụ động từ Vanguard có thể tiến gần 3 tỷ USD. Sau dòng vốn thụ động, chúng ta còn có thể đón thêm dòng vốn từ các quỹ chủ động.
Nếu tính cả hai nguồn vốn này, theo quan điểm của tôi, chúng ta có thể nghĩ tới quy mô khoảng 10 tỷ USD vốn chủ động và thụ động vào Việt Nam trong 12 tháng tới. Tất nhiên, đây là dự báo của tôi dựa trên những xu hướng hiện tại và con số thực tế còn phụ thuộc vào diễn biến của dòng vốn quốc tế.
Còn dòng tiền sẽ tập trung vào đâu thì tương đối dễ hình dung, đặc biệt đối với các quỹ thụ động. Chúng ta có thể nhìn vào cơ cấu của các chỉ số FTSE để thấy cách dòng vốn được phân bổ theo tỷ trọng của từng cổ phiếu.
Tôi lấy một ví dụ để dễ hình dung: nếu Vanguard phân bổ khoảng 3 tỷ USD vào Việt Nam, thì theo tính toán của tôi, riêng VIC có thể nhận gần 1 tỷ USD. Điều này cho thấy khi dòng vốn thụ động gia tăng, các cổ phiếu có tỷ trọng lớn trong chỉ số sẽ nhận được phần phân bổ tương ứng.
Phóng viên: Cảm ơn ông!