Bài 1: Đồng bộ giải pháp giảm sức ép lạm phát cuối năm
Trước sức ép giá cả cuối năm, Chính phủ triển khai các chính sách giảm giá điện, giảm thuế xăng nhằm hỗ trợ kiểm soát lạm phát và ổn định kinh tế vĩ mô.


 |
| Nguồn thu từ cơ cấu lại vốn nhà nước, cổ phần hóa và thoái vốn sẽ được định hướng sử dụng cho các nhiệm vụ đầu tư theo quy định. |
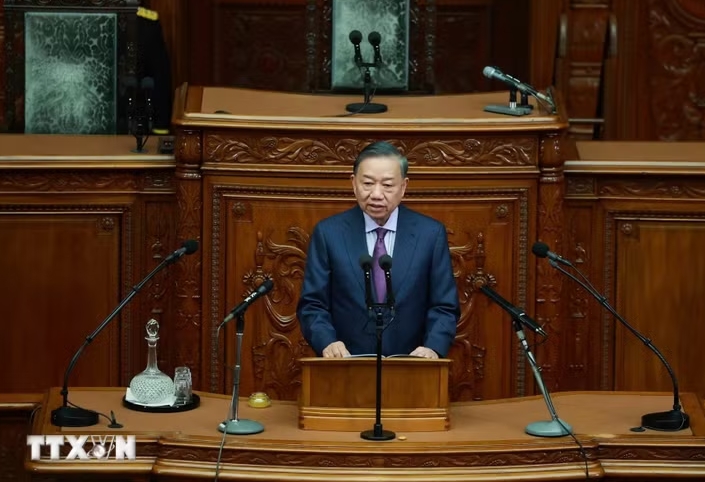
Phó Thủ tướng Nguyễn Văn Thắng thay mặt Chính phủ ký ban hành Nghị định số 357/2026/NĐ-CP về quản lý, sử dụng nguồn thu từ cơ cấu lại vốn nhà nước tại doanh nghiệp, chuyển đơn vị sự nghiệp công lập thành công ty cổ phần.
Nộp đầy đủ, kịp thời các khoản thu vào ngân sách nhà nước
Theo Nghị định, các khoản thu từ cơ cấu lại doanh nghiệp, đơn vị sự nghiệp công lập phải được nộp đầy đủ, kịp thời vào ngân sách nhà nước theo quy định của pháp luật về cổ phần hóa đơn vị sự nghiệp công lập, pháp luật về cơ cấu lại vốn nhà nước tại doanh nghiệp và các quy định tại Nghị định 357/2026/NĐ-CP.
| Đối tượng áp dụng của Nghị định gồm cơ quan đại diện chủ sở hữu là các bộ, cơ quan ngang bộ và UBND tỉnh, thành phố trực thuộc trung ương; công ty trách nhiệm hữu hạn một thành viên do Nhà nước nắm giữ 100% vốn điều lệ; đơn vị sự nghiệp công lập chuyển thành công ty cổ phần; các doanh nghiệp được chuyển đổi sở hữu từ doanh nghiệp cấp 1, đơn vị sự nghiệp công lập; người đại diện chủ sở hữu trực tiếp tại doanh nghiệp cấp 1, người đại diện phần vốn nhà nước tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên và các cơ quan, tổ chức, cá nhân khác có liên quan. |
Đối với doanh nghiệp, đơn vị sự nghiệp công lập thuộc trung ương, khoản thu từ cơ cấu lại được nộp vào ngân sách trung ương. Quy định này bao gồm cả khoản thu từ xử lý các khoản nợ và tài sản loại trừ không tính vào giá trị doanh nghiệp, đơn vị sự nghiệp công lập đã giao cho Công ty TNHH Mua bán nợ Việt Nam theo quy định.
Đối với doanh nghiệp, đơn vị sự nghiệp công lập thuộc địa phương, khoản thu từ cơ cấu lại được nộp vào ngân sách địa phương. Cơ quan thuế thực hiện quản lý thu theo quy định của pháp luật về ngân sách nhà nước, pháp luật về quản lý thuế và Nghị định này.
Nghị định quy định các khoản thu nộp ngân sách nhà nước gồm thu từ cơ cấu lại vốn nhà nước tại doanh nghiệp theo Nghị định số 57/2026/NĐ-CP ngày 12/2/2026 của Chính phủ về cơ cấu lại vốn nhà nước tại doanh nghiệp và thu từ cổ phần hóa đơn vị sự nghiệp công lập theo quy định của pháp luật về cổ phần hóa đơn vị sự nghiệp công lập.
Đáng chú ý, các khoản thu này được tổng hợp đầy đủ vào ngân sách nhà nước để chi đầu tư vốn nhà nước vào doanh nghiệp và chi đầu tư cho các công trình kết cấu hạ tầng trọng điểm, quan trọng của quốc gia, địa phương theo quy định.
Trong đó, Nghị định cho phép sử dụng toàn bộ các khoản thu từ cổ phần hóa, thoái vốn nhà nước tại doanh nghiệp để chi đầu tư vốn nhà nước vào các doanh nghiệp mạnh, quy mô lớn, đóng vai trò dẫn dắt trong những ngành, lĩnh vực then chốt, chiến lược của nền kinh tế.
Quy định cụ thể các khoản chi thường xuyên
Về các khoản chi, Nghị định quy định gồm chi thường xuyên và chi đầu tư phát triển.
Đối với chi thường xuyên, trước hết là chi phí cổ phần hóa doanh nghiệp, đơn vị sự nghiệp công lập; chi phí chuyển đổi doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ thành công ty trách nhiệm hữu hạn hai thành viên trở lên.
Căn cứ quyết toán chi phí cổ phần hóa, chi phí chuyển đổi doanh nghiệp, quyết toán kinh phí hỗ trợ người lao động dôi dư, tinh giản biên chế; quyết toán số tiền thu từ cổ phần hóa, chuyển đổi doanh nghiệp và quyết định công bố giá trị thực tế phần vốn nhà nước tại thời điểm doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, cơ quan đại diện chủ sở hữu trung ương và UBND cấp tỉnh xác định số tiền ngân sách nhà nước chi hỗ trợ, bù đắp, hoàn trả theo quy định.
Các khoản này được tổng hợp vào dự toán chi ngân sách theo phân cấp và gửi Bộ Tài chính để tổng hợp, báo cáo Chính phủ trình Quốc hội quyết định dự toán ngân sách nhà nước.
Nghị định cũng quy định chi phí chuyển nhượng vốn nhà nước tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên, trong đó có chi phí chuyển nhượng phần vốn góp của Nhà nước tại doanh nghiệp khi chuyển đổi doanh nghiệp do Nhà nước nắm giữ trên 50% vốn điều lệ theo quy định tại Điều 55 Nghị định số 57/2026/NĐ-CP nếu có.
Đối với chi phí triển khai chuyển nhượng vốn nhà nước, căn cứ dự toán đã được cơ quan có thẩm quyền phê duyệt, cơ quan đại diện chủ sở hữu trung ương và UBND cấp tỉnh tổng hợp phần dự toán chi để triển khai chuyển nhượng vốn nhà nước, tối đa 70% tổng dự toán chi phí đã được duyệt, vào dự toán chi ngân sách theo phân cấp và gửi Bộ Tài chính để tổng hợp, báo cáo Chính phủ trình Quốc hội quyết định dự toán ngân sách nhà nước.
Sau khi có kết quả chuyển nhượng vốn nhà nước, phần chi bổ sung còn thiếu cũng được tổng hợp vào dự toán chi ngân sách theo phân cấp để gửi Bộ Tài chính tổng hợp, báo cáo Chính phủ trình Quốc hội quyết định.
Trường hợp không phát sinh tiền thu từ chuyển nhượng vốn nhà nước, như chuyển nhượng không thành công hoặc đang triển khai nhưng phải dừng, tạm dừng theo quyết định của Thủ tướng Chính phủ, Nghị định cũng quy định cơ chế chi bổ sung phần còn thiếu của chi phí chuyển nhượng vốn nhà nước đã được cơ quan có thẩm quyền phê duyệt.
Bên cạnh đó, ngân sách còn được bố trí cho chế độ đối với người lao động dôi dư, tinh giản biên chế khi hợp nhất, sáp nhập, chia, tách doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ; chi chế độ cho người lao động dôi dư, tinh giản biên chế khi giải thể doanh nghiệp; và hỗ trợ giải thể công ty nông, lâm nghiệp trong trường hợp cơ quan đại diện chủ sở hữu chưa bố trí được kinh phí.
Đối với các khoản chi này, cơ quan đại diện chủ sở hữu trung ương và UBND cấp tỉnh có trách nhiệm tổng hợp vào dự toán chi ngân sách theo phân cấp, gửi Bộ Tài chính để tổng hợp, báo cáo Chính phủ trình Quốc hội quyết định dự toán ngân sách nhà nước. Quy trình lập dự toán, tổ chức thực hiện và phương thức thực hiện đối với các nội dung chi thường xuyên được thực hiện theo Phụ lục II của Nghị định.
Nghị định số 357/2026/NĐ-CP có hiệu lực thi hành từ ngày 1/11/2026.
| Đối với các khoản chi đầu tư phát triển, Nghị định quy định gồm đầu tư vốn nhà nước vào doanh nghiệp theo các Điều 12, 13, 14 và 15 Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp; đồng thời chi đầu tư cho các công trình kết cấu hạ tầng trọng điểm, quan trọng của quốc gia, địa phương theo quy định của pháp luật về ngân sách nhà nước và pháp luật về đầu tư công. Như vậy, nguồn thu từ cơ cấu lại vốn nhà nước, cổ phần hóa và thoái vốn không chỉ được quản lý, nộp đầy đủ vào ngân sách mà còn được định hướng sử dụng cho các nhiệm vụ đầu tư theo quy định, trong đó có đầu tư vốn nhà nước vào những doanh nghiệp có quy mô lớn, giữ vai trò dẫn dắt trong các ngành, lĩnh vực then chốt, chiến lược và đầu tư các công trình kết cấu hạ tầng trọng điểm. Nghị định giao Bộ Tài chính hướng dẫn khai, nộp ngân sách nhà nước đối với các khoản thu và hướng dẫn chi ngân sách nhà nước đối với các khoản chi theo quy định của Nghị định. |