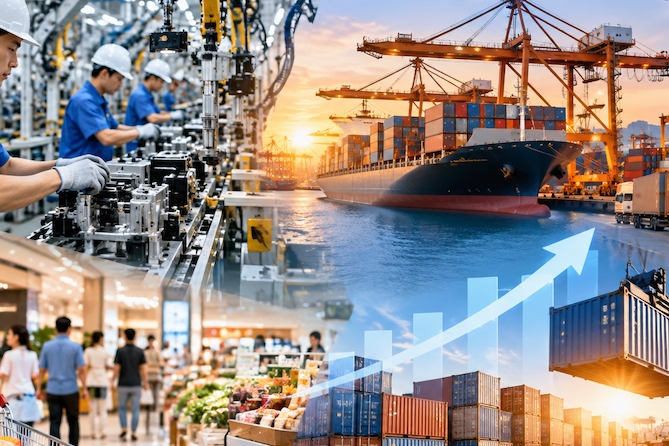
Trong khi các ngân hàng đang mở rộng nhiều mô hình cho vay linh hoạt hơn, không ít doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, vẫn gặp khó khi tiếp cận tín dụng. Câu chuyện vốn vì thế không còn chỉ là lãi suất, mà đang chuyển sang bài toán tài sản bảo đảm, dữ liệu, quản trị và khả năng đáp ứng các tiêu chuẩn phát triển mới.
 |
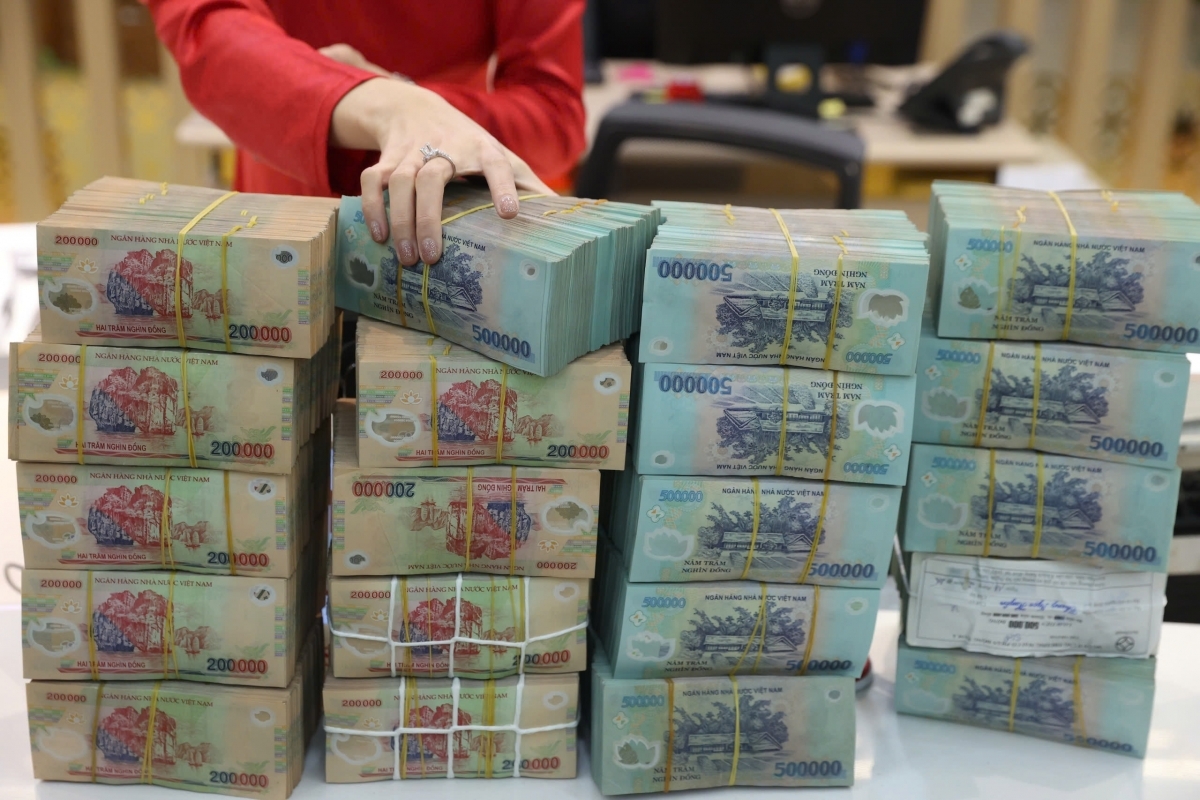
| Theo VCCI, 75,5% doanh nghiệp không thể vay vốn nếu thiếu tài sản bảo đảm. Ảnh: ST |
Doanh nghiệp vẫn khó tiếp cận vốn vay
Theo nghiên cứu mới đây của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), tiếp cận vốn tiếp tục là điểm nghẽn cốt lõi mang tính cấu trúc, với 75,5% doanh nghiệp không thể vay vốn nếu thiếu tài sản bảo đảm, tới 93,5% khoản vay yêu cầu thế chấp, cao hơn nhiều so với Malaysia và Thái Lan.
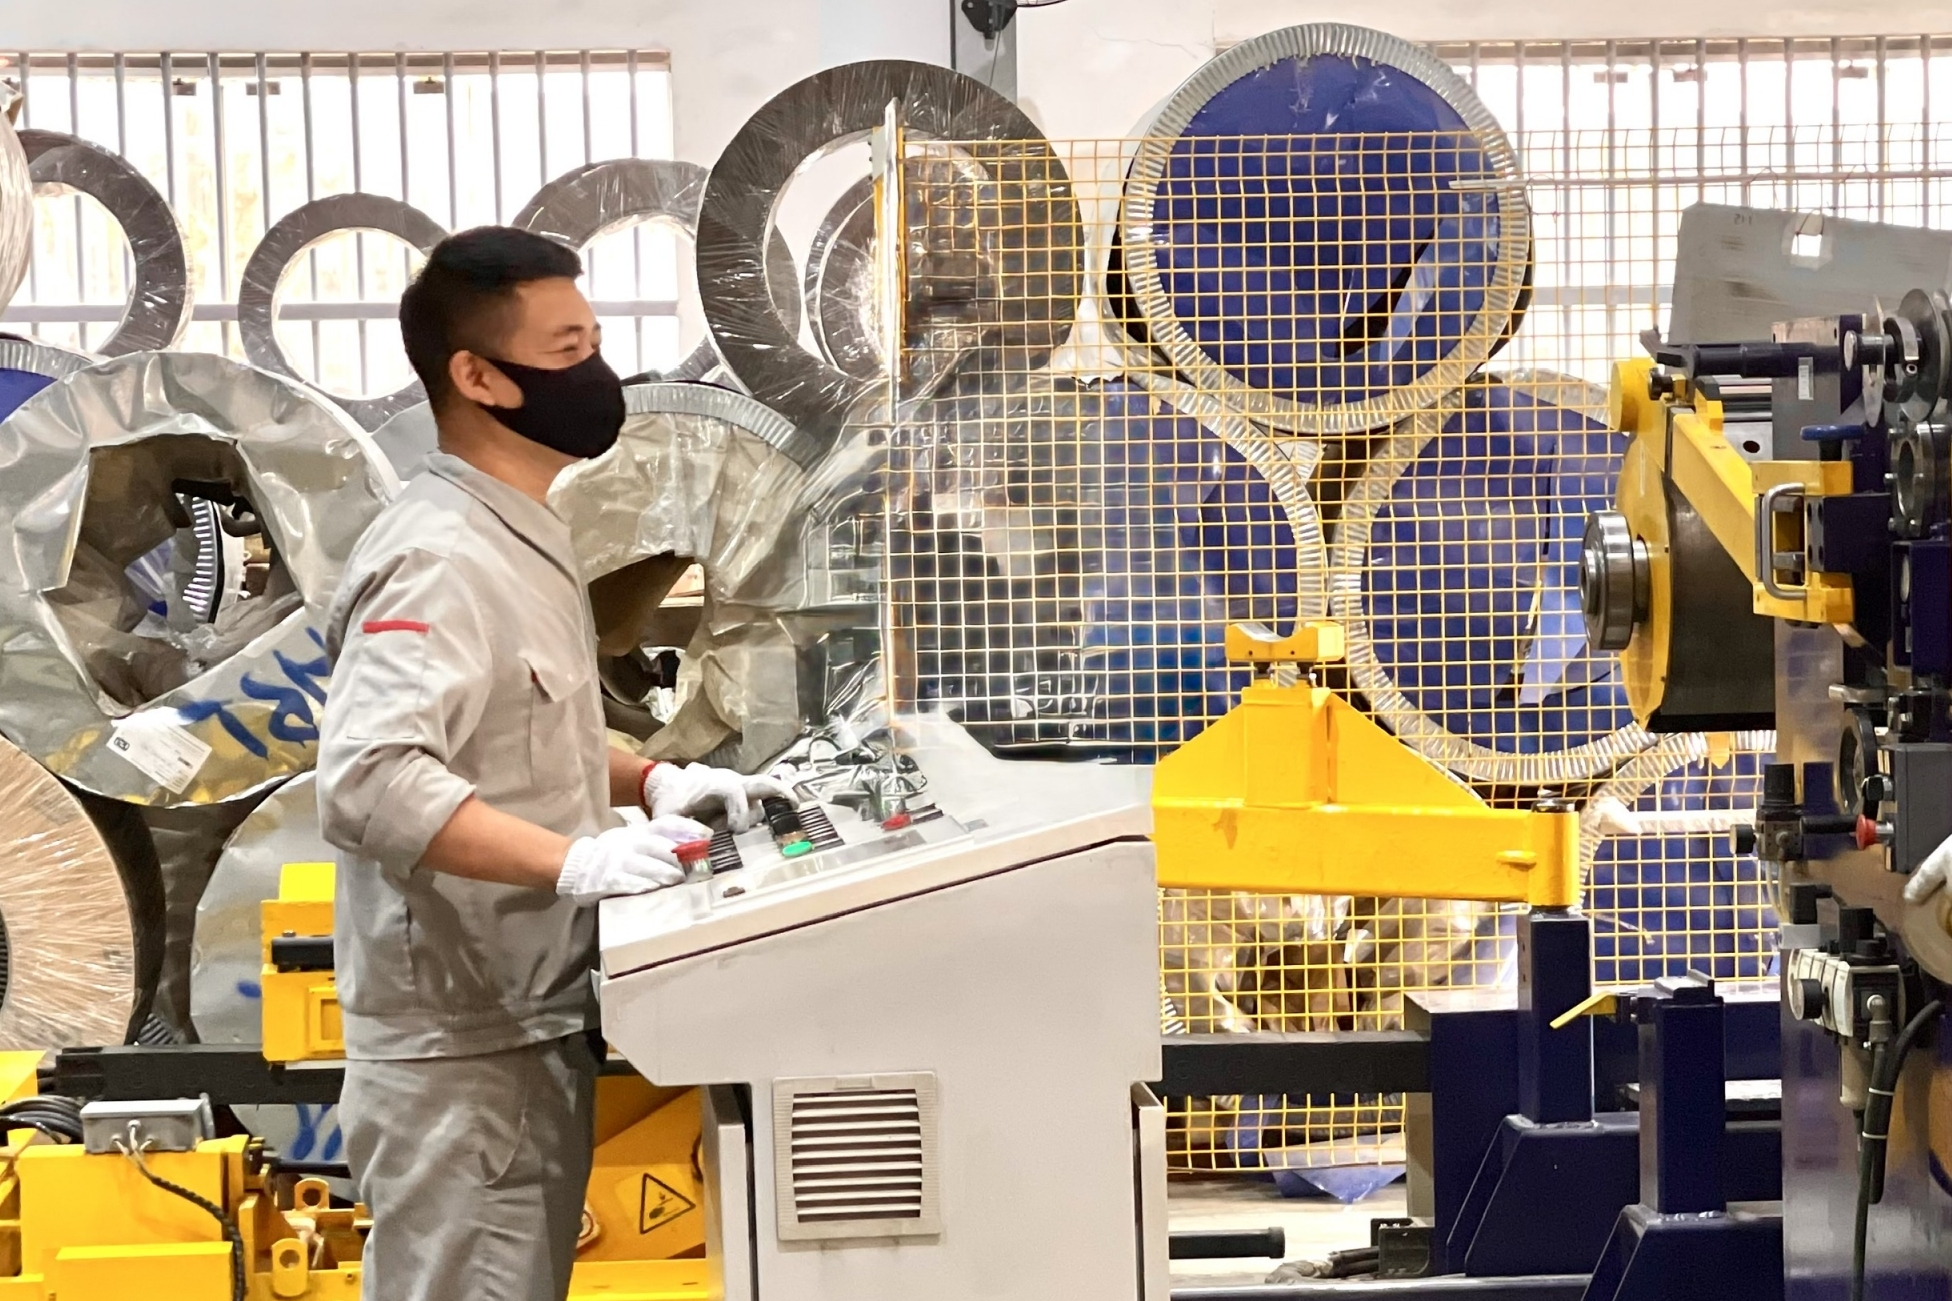
Về vấn đề này, GS.TS. Mạc Quốc Anh, Phó Chủ tịch, Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội cho biết, cộng đồng doanh nghiệp nhỏ và vừa hiện đang rất thiếu nguồn vốn trung và dài hạn để đầu tư máy móc, công nghệ và thực hiện chuyển đổi số. Không chỉ cần tiếp cận vốn, doanh nghiệp còn mong muốn có các khoản vay với lãi suất hợp lý và ổn định trong thời gian dài để chủ động xây dựng kế hoạch tài chính và chiến lược phát triển.
Thực tế này diễn ra trong bối cảnh khu vực doanh nghiệp nhỏ và vừa tiếp tục đóng vai trò chủ lực của nền kinh tế nhưng khả năng tiếp cận tín dụng vẫn còn nhiều hạn chế. Nhiều doanh nghiệp có phương án kinh doanh khả thi nhưng gặp khó khăn khi phải đáp ứng các yêu cầu về tài sản bảo đảm hoặc hồ sơ chứng minh năng lực tài chính.
Vì thế, các chuyên gia cho rằng cần mở rộng thêm các kênh huy động vốn mới. PGS.TS. Vũ Văn Tích, Phó Giám đốc Học viện Chiến lược Khoa học và Công nghệ (Bộ Khoa học và Công nghệ) đề xuất mô hình Quỹ đầu tư đổi mới sáng tạo địa phương (Local Innovation Fund), huy động nguồn lực từ ngân sách, doanh nghiệp, quỹ đầu tư và hệ thống ngân hàng nhằm hỗ trợ các doanh nghiệp đổi mới sáng tạo tiếp cận nguồn vốn dài hạn.
| Đáng chú ý, nhiều ngân hàng đang phát triển các sản phẩm tài trợ theo dòng tiền như thấu chi tín chấp, tài trợ theo hợp đồng, tài trợ xuất khẩu, tài trợ chuỗi cung ứng và chuỗi phân phối. Đây được xem là hướng đi phù hợp với nhiều doanh nghiệp nhỏ và vừa khi không sở hữu nhiều tài sản nhưng có hoạt động kinh doanh ổn định. Hơn nữa, phạm vi tài sản bảo đảm cũng được các ngân hàng mở rộng hơn, từ quyền phát sinh từ hợp đồng, máy móc thiết bị đầu tư đến tài sản hình thành trong các khu công nghiệp... |
Ngoài ra, nhiều ngân hàng đang từng bước chuyển sang cách tiếp cận dựa trên dòng tiền và hiệu quả kinh doanh của doanh nghiệp.
Ông Ngô Tấn Long, Phó Tổng Giám đốc ACB cho biết, doanh nghiệp nhỏ và vừa hiện chiếm hơn 70% tổng số khách hàng doanh nghiệp của ACB. Để đáp ứng nhu cầu ngày càng đa dạng của nhóm khách hàng này, ngân hàng đã triển khai nhiều giải pháp tín dụng linh hoạt hơn, trong đó là triển khai mô hình tài trợ vượt hạn mức, cho phép kết hợp tài sản bảo đảm và tín chấp một phần với mức tài trợ lên tới 150% giá trị tài sản bảo đảm.
Tuy nhiên, theo GS.TS. Mạc Quốc Anh, cộng đồng doanh nghiệp nhỏ và vừa vẫn kỳ vọng việc mở rộng tỷ trọng cho vay tín chấp. Việc quá phụ thuộc vào tài sản bảo đảm đang khiến nhiều doanh nghiệp có tiềm năng tăng trưởng chưa thể tiếp cận được nguồn vốn cần thiết. Đồng thời, hạn mức tín dụng cũng cần được điều chỉnh linh hoạt theo quy mô và tốc độ phát triển của doanh nghiệp thay vì áp dụng cơ chế cố định trong thời gian dài.
Khi tiêu chuẩn xanh trở thành điều kiện vay vốn mới
Nếu như doanh nghiệp vẫn gặp nhiều khó khăn khi tiếp cận tín dụng truyền thống thì những yêu cầu mới của quá trình chuyển đổi xanh đang tạo ra thêm rào cản. Trong bối cảnh yêu cầu về phát triển bền vững dần trở thành tiêu chuẩn của thị trường, khả năng tiếp cận vốn còn gắn với năng lực quản trị, minh bạch dữ liệu và mức độ đáp ứng các tiêu chí liên quan đến ESG (môi trường - xã hội - quản trị).
Tuy nhiên, TS. Bùi Thanh Minh, Phó Giám đốc chuyên môn Văn phòng Ban Nghiên cứu phát triển kinh tế tư nhân (Ban IV), cho rằng, nhiều doanh nghiệp nhỏ và vừa đang đối mặt với tình trạng “khó khăn kép”. Gần 80% doanh nghiệp nhỏ và vừa hiện chưa có lịch sử tiếp cận tín dụng, trong khi các khoản vay xanh lại đòi hỏi tiêu chuẩn cao hơn về dữ liệu, quản trị và báo cáo môi trường. Khoảng 40% tín dụng xanh hiện tập trung vào lĩnh vực năng lượng sạch và khoảng 30-33% vào nông nghiệp, chủ yếu là các dự án quy mô lớn, khiến nhiều doanh nghiệp nhỏ và vừa gặp khó khăn trong tiếp cận do quy mô đầu tư nhỏ và khó chuẩn hóa theo các tiêu chí xanh.
Những rào cản này đặc biệt rõ nét trong lĩnh vực nông nghiệp. Ông Bùi Khánh Dũng, Giám đốc Công ty TNHH MTV Musa Pacta cho biết, dù chuyển đổi xanh đang trở thành yêu cầu bắt buộc của thị trường, phần lớn doanh nghiệp nông nghiệp và hợp tác xã vẫn gặp khó trong tiếp cận nguồn vốn xanh.
Theo ông Dũng, sản xuất nông nghiệp là lĩnh vực chịu tác động trực tiếp của biến đổi khí hậu, thiên tai và dịch bệnh nhưng lại thiếu các cơ chế bảo hiểm đủ mạnh để giảm thiểu rủi ro. Nhiều doanh nghiệp đã chủ động xây dựng vùng nguyên liệu, ứng vốn giống, chuyển giao kỹ thuật cho nông dân và tham gia sâu vào chuỗi giá trị. Tuy nhiên, chỉ một biến động nhỏ của thời tiết hoặc thị trường cũng có thể khiến toàn bộ phương án sản xuất bị đảo lộn.
Hiện tín dụng xanh đang có nhu cầu khá lớn, theo số liệu của Ngân hàng Nhà nước, đến năm 2025 dư nợ tín dụng xanh đã vượt 828 nghìn tỷ đồng, tăng gấp 4,6 lần so với thời điểm bắt đầu triển khai năm 2017. Nên để khơi thông dòng vốn xanh, TS. Bùi Thanh Minh đề xuất xây dựng cơ chế bảo lãnh tín dụng xanh cho các doanh nghiệp có phương án đầu tư khả thi nhưng thiếu tài sản bảo đảm, đồng thời ưu tiên tiếp cận vốn dài hạn và hỗ trợ lãi suất.
Có thể thấy, bài toán vốn của doanh nghiệp hiện nay không còn đơn thuần là câu chuyện lãi suất hay quy mô tín dụng, mà sẽ phụ thuộc nhiều hơn vào năng lực quản trị, minh bạch dữ liệu và khả năng thích ứng của doanh nghiệp. Muốn dòng vốn thực sự chảy vào khu vực sản xuất, cần sự đồng hành của Nhà nước, ngân hàng và chính doanh nghiệp trong việc tháo gỡ các rào cản về tài sản bảo đảm, tiêu chuẩn xanh và cơ chế bảo lãnh tín dụng. Chỉ khi đó, vốn mới thực sự trở thành động lực cho tăng trưởng của khu vực kinh tế tư nhân.