Doanh nghiệp nhỏ và vừa chiếm phần lớn số lượng doanh nghiệp tại Việt Nam, nhưng khả năng tiếp cận tín dụng vẫn còn hạn chế do nhiều rào cản về tài sản bảo đảm, minh bạch thông tin và cách thức đánh giá rủi ro.
 |
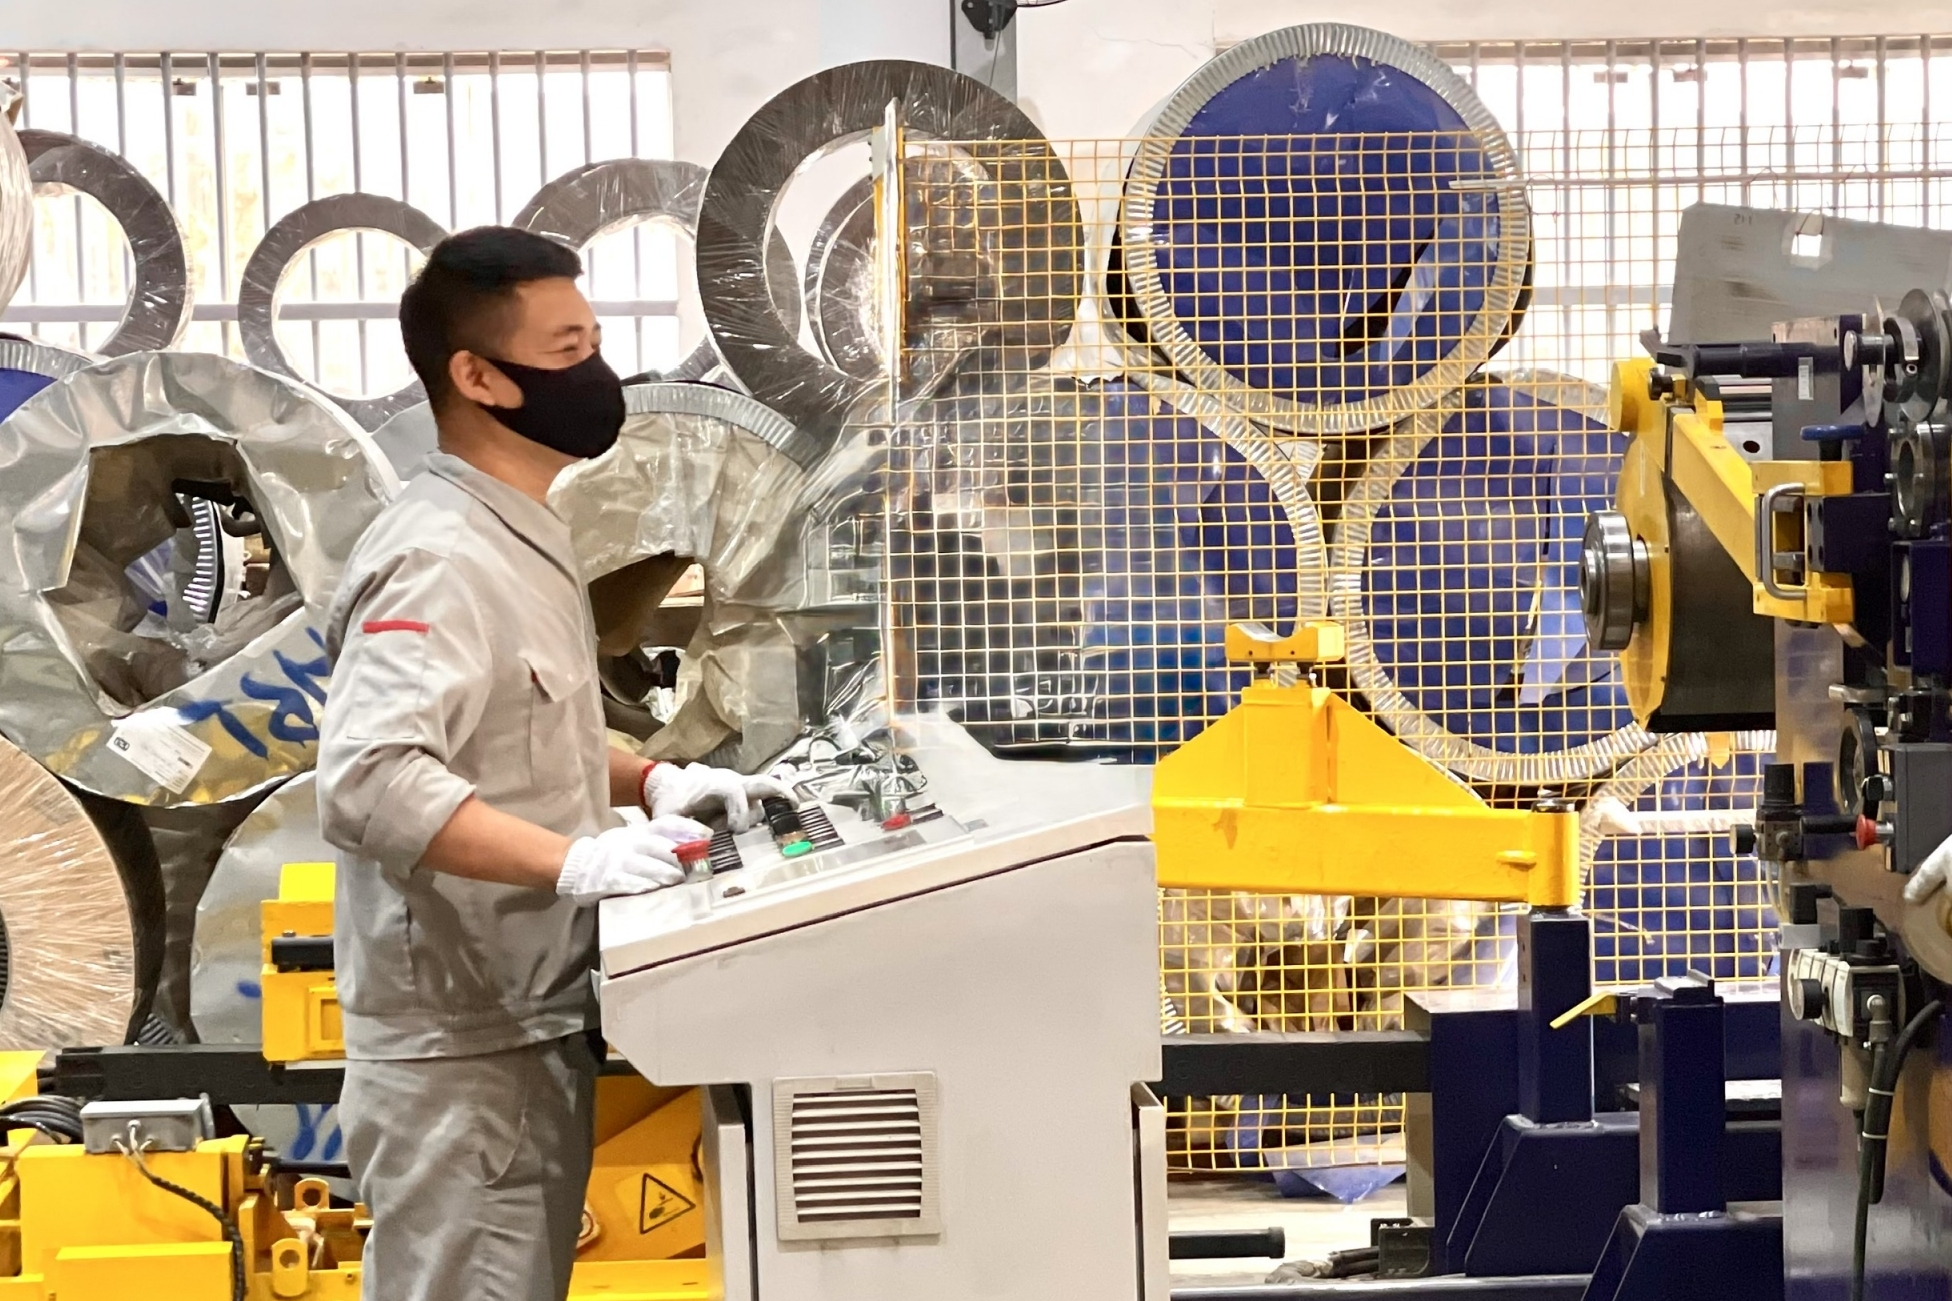
| Cần thay đổi tư duy cấp tín dụng theo hướng dựa trên dữ liệu và dòng tiền. Ảnh minh họa. |
Khi “thước đo” tín dụng chưa phù hợp
Nhiều chuyên gia cho rằng, để khơi thông dòng vốn cho khu vực này, cần thay đổi tư duy cấp tín dụng theo hướng dựa trên dữ liệu và dòng tiền, thay vì phụ thuộc quá nhiều vào tài sản thế chấp như hiện nay.
Theo số liệu của Ngân hàng Nhà nước, đến cuối tháng 4/2026, dư nợ toàn nền kinh tế đã vượt 19,4 triệu tỷ đồng, tăng hơn 18% so với cùng kỳ năm trước. Trong đó, tín dụng dành cho khu vực doanh nghiệp nhỏ và vừa đạt gần 3,8 triệu tỷ đồng. Dù chiếm khoảng 20% tổng dư nợ, nhưng nếu đặt trong tương quan với vai trò đóng góp vào GDP cũng như số lượng áp đảo của khối doanh nghiệp nhỏ và vừa trong nền kinh tế, tỷ trọng này vẫn chưa thực sự tương xứng với nhu cầu vốn thực tế của khu vực này.
Báo cáo triển vọng tín dụng doanh nghiệp nhỏ và vừa do FiinGroup công bố năm 2025 cho thấy, khu vực doanh nghiệp nhỏ và vừa chiếm khoảng 95% tổng số doanh nghiệp tại Việt Nam, nhưng chỉ đóng góp trực tiếp dưới 20% doanh thu và dưới 10% tổng kim ngạch xuất nhập khẩu. Nguyên nhân cốt lõi là khả năng tiếp cận vốn còn khá hạn chế, vì hiện chỉ khoảng 9,3% doanh nghiệp nhỏ và vừa có thể vay vốn ngân hàng, trong khi tỷ lệ này ở doanh nghiệp lớn lên tới 56,1%.
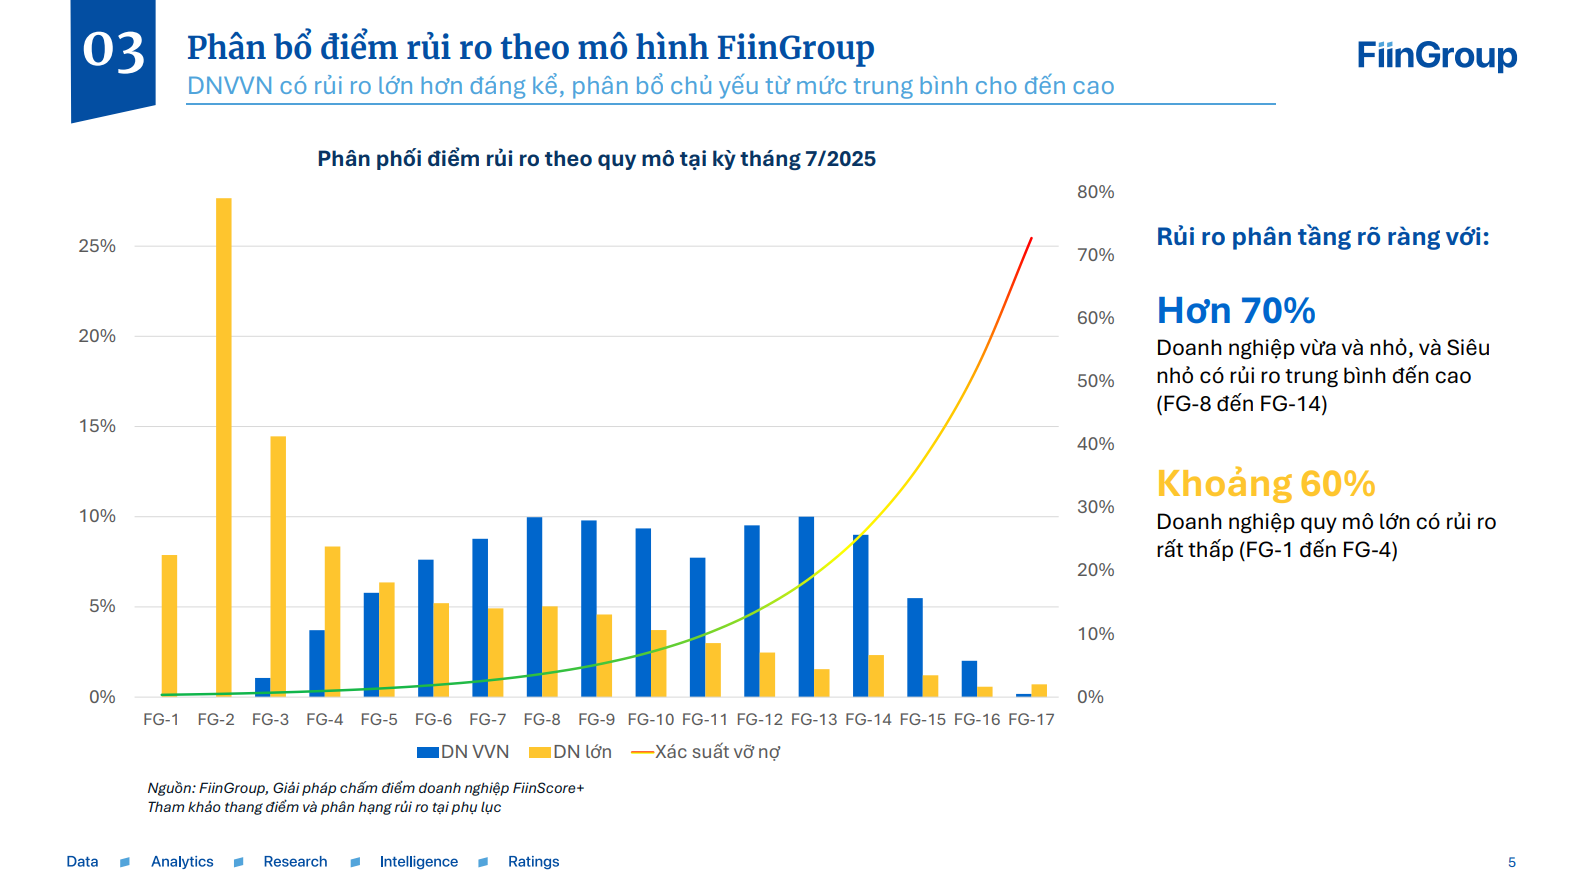 |
| Doanh nghiệp càng nhỏ thì xác suất gặp rủi ro tài chính càng lớn. Nguồn: FiinGroup. |
Theo phân tích của FiinGroup, khoảng 60% doanh nghiệp lớn nằm trong nhóm có mức độ rủi ro tín dụng thấp, trong khi hơn 70% doanh nghiệp nhỏ và vừa thuộc nhóm rủi ro tín dụng từ trung bình đến cao. Nói cách khác, doanh nghiệp càng nhỏ thì xác suất gặp rủi ro tài chính, bao gồm nguy cơ mất khả năng thanh toán, càng lớn. Đây cũng là lý do khiến các ngân hàng thường thận trọng hơn khi cấp tín dụng cho khu vực doanh nghiệp nhỏ và vừa so với doanh nghiệp lớn.
Phân tích về khó khăn trong quá trình tiếp cận tín dụng của doanh nghiệp nhỏ và vừa, GS.TS Hoàng Văn Cường, Phó Chủ tịch Hội Khoa học Kinh tế Việt Nam chỉ ra 5 “điểm nghẽn” chính gồm: hạn chế về tài sản bảo đảm, thiếu minh bạch thông tin tài chính, khó chứng minh dòng tiền, mức độ rủi ro cao và bài toán chi phí của ngân hàng. Theo ông, việc thẩm định các khoản vay nhỏ thường tốn nhiều thời gian, công sức nhưng lợi nhuận mang lại thấp hơn đáng kể so với các khoản vay doanh nghiệp lớn.
 |
| "Việc áp dụng cùng một ‘thước đo’ về tài sản bảo đảm, minh bạch thông tin và quản trị rủi ro đã vô hình trung tạo lợi thế cho doanh nghiệp lớn, đồng thời đặt doanh nghiệp nhỏ và vừa vào thế bất lợi”. GS.TS Hoàng Văn Cường, Phó Chủ tịch Hội Khoa học Kinh tế Việt Nam |
“Ngân hàng không chỉ hỗ trợ doanh nghiệp, mà còn phải đảm bảo an toàn cho hệ thống tài chính. Nguồn vốn cho vay chủ yếu được huy động từ người dân, vì vậy, yêu cầu bảo toàn vốn luôn được đặt lên hàng đầu. Các chuẩn mực quốc tế như Basel buộc ngân hàng phải kiểm soát chặt chẽ rủi ro, khiến việc nới lỏng điều kiện tín dụng không thể thực hiện một cách đơn giản", GS.TS Hoàng Văn Cường phân tích.
Trong khi đó, TS. Tô Hoài Nam, Phó Chủ tịch thường trực kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam cho rằng, doanh nghiệp nhỏ và vừa không hẳn thiếu tài sản bảo đảm, mà khó khăn nằm ở chỗ nhiều loại tài sản như máy móc, hàng tồn kho, đơn hàng hay dòng tiền chưa được ngân hàng ghi nhận và định giá phù hợp theo phương thức truyền thống.
Bên cạnh đó, hệ thống kế toán của nhiều doanh nghiệp hiện chủ yếu phục vụ mục đích thuế, chưa đáp ứng đầy đủ yêu cầu về minh bạch tài chính và dữ liệu quản trị mà ngân hàng cần trong quá trình thẩm định tín dụng. Ngoài ra, cách đánh giá rủi ro tín dụng hiện nay vẫn chủ yếu dựa trên báo cáo tài chính và dữ liệu lịch sử, trong khi doanh nghiệp nhỏ và vừa lại có lợi thế về tính linh hoạt, khả năng thích ứng nhanh và vòng quay vốn ngắn.
Theo TS. Tô Hoài Nam, nếu chưa phản ánh đầy đủ những yếu tố này trong quá trình thẩm định, ngân hàng có thể đánh giá chưa chính xác hiệu quả hoạt động cũng như tính khả thi của phương án kinh doanh.
Thay đổi cách nhìn về rủi ro tín dụng
Để cải thiện khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa, TS. Tô Hoài Nam cho rằng, cần thay đổi cách tiếp cận trong chính sách tín dụng theo hướng đánh giá doanh nghiệp dựa trên dòng tiền và dữ liệu hoạt động, thay vì quá phụ thuộc vào tài sản thế chấp. Đây được xem là phương thức phù hợp hơn với đặc thù của doanh nghiệp nhỏ và vừa, vốn có khả năng vận hành linh hoạt, nhưng hạn chế về tài sản bảo đảm. Đồng thời, cần điều chỉnh khung pháp lý nhằm tạo điều kiện thuận lợi hơn cho hoạt động cho vay đối với khu vực này.
Bên cạnh việc hoàn thiện pháp luật, cần xây dựng một hệ sinh thái hỗ trợ đồng bộ với dữ liệu đóng vai trò trung tâm. Việc hình thành hệ thống dữ liệu dùng chung, có khả năng kết nối giữa các cơ quan và tổ chức sẽ giúp nâng cao hiệu quả đánh giá tín dụng, giảm chi phí thông tin và hỗ trợ ngân hàng đưa ra quyết định chính xác hơn.
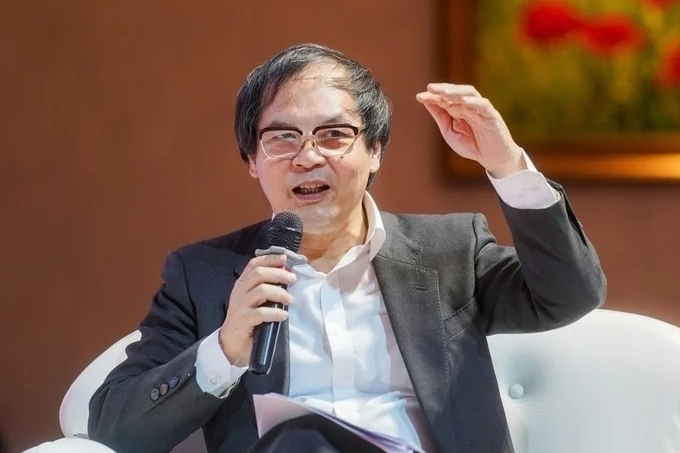 |
| “Cơ chế bảo lãnh tín dụng cần được tái cấu trúc theo hướng thực chất và hiệu quả hơn, nhằm phát huy đúng vai trò hỗ trợ doanh nghiệp tiếp cận vốn”. TS. Tô Hoài Nam, Phó Chủ tịch thường trực kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam |
Ngoài ra, cần thay đổi cách nhìn nhận về rủi ro tín dụng đối với doanh nghiệp nhỏ và vừa theo hướng dựa trên dữ liệu thực thay vì chỉ dựa vào các tiêu chí truyền thống. Cách tiếp cận này sẽ giúp phản ánh đầy đủ hơn những ưu điểm của khu vực doanh nghiệp nhỏ và vừa như quy mô khoản vay nhỏ, tính linh hoạt cao và khả năng thích ứng nhanh với thị trường. Việc đổi mới tư duy đánh giá rủi ro không chỉ góp phần cải thiện khả năng tiếp cận vốn cho doanh nghiệp mà còn mở ra dư địa tăng trưởng mới cho hệ thống tài chính - ngân hàng trong dài hạn.
Về phía mình, GS.TS Hoàng Văn Cường cho rằng, để cải thiện khả năng tiếp cận vốn, cần có sự điều chỉnh đồng bộ từ cả ngân hàng và doanh nghiệp. Theo đó, các ngân hàng cần phát triển những phương thức cấp tín dụng linh hoạt hơn, phù hợp với đặc thù của doanh nghiệp nhỏ và vừa.
Trong khi đó, doanh nghiệp cũng cần nâng cao năng lực quản trị, minh bạch hóa thông tin và chuẩn hóa hoạt động để đáp ứng các tiêu chí tín dụng ngày càng cao. Đồng thời, việc đẩy mạnh chuyển đổi số, xây dựng dữ liệu minh bạch và sẵn sàng kết nối dữ liệu với ngân hàng cũng là yêu cầu quan trọng đối với doanh nghiệp nhỏ và vừa hiện nay.
Một công cụ hỗ trợ quan trọng khác là quỹ bảo lãnh tín dụng. Đây được xem là cơ chế trung gian giúp giảm thiểu rủi ro cho ngân hàng, đồng thời tạo điều kiện để các doanh nghiệp không có tài sản bảo đảm vẫn có thể tiếp cận vốn vay. Về nguyên tắc, quỹ sẽ cam kết thanh toán thay trong trường hợp doanh nghiệp không trả được nợ, qua đó gia tăng niềm tin của tổ chức tín dụng, đặc biệt đối với nhóm doanh nghiệp có hồ sơ tài chính chưa đầy đủ hoặc năng lực quản trị còn hạn chế.
“Từ thực tế trên, để cải thiện khả năng tiếp cận tín dụng của doanh nghiệp nhỏ và vừa, cần một cách tiếp cận đồng bộ: đổi mới phương thức cấp tín dụng, thúc đẩy chuyển đổi số doanh nghiệp, hoàn thiện khung pháp lý và nâng cao hiệu quả các công cụ hỗ trợ. Chỉ khi đó, khu vực doanh nghiệp này mới có thể phát huy đầy đủ vai trò là động lực quan trọng của nền kinh tế”, GS.TS Hoàng Văn Cường nhấn mạnh.
| Theo ông Nguyễn Tuấn Anh, Vụ trưởng Vụ Tín dụng các ngành kinh tế, Ngân hàng Nhà nước, để các tổ chức tín dụng mạnh dạn mở rộng dòng vốn cho khu vực doanh nghiệp nhỏ và vừa, đặc biệt là các khoản vay không có tài sản bảo đảm, yếu tố then chốt nằm ở việc xây dựng một hệ thống dữ liệu doanh nghiệp đầy đủ, minh bạch và có độ tin cậy cao. Cơ sở dữ liệu này cần phản ánh toàn diện “sức khỏe” của doanh nghiệp, từ doanh thu, lợi nhuận, dòng tiền thực tế đến việc thực hiện nghĩa vụ thuế, bảo hiểm xã hội, chi trả tiền lương và thanh toán các dịch vụ thiết yếu. Khi các dữ liệu được chuẩn hóa, liên thông và chia sẻ hiệu quả giữa các cơ quan quản lý, ngân hàng sẽ có thêm căn cứ để đánh giá chính xác năng lực tài chính cũng như khả năng trả nợ của doanh nghiệp. “Thay vì phụ thuộc chủ yếu vào tài sản thế chấp như hiện nay, các tổ chức tín dụng có thể chuyển dần sang mô hình cấp tín dụng dựa trên dữ liệu và dòng tiền. Đây là hướng đi quan trọng để mở rộng khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa, đồng thời nâng cao hiệu quả quản trị rủi ro trong hoạt động cho vay”, ông Nguyễn Tuấn Anh nhấn mạnh. |