Thị trường còn nhiều dư địa phát triển
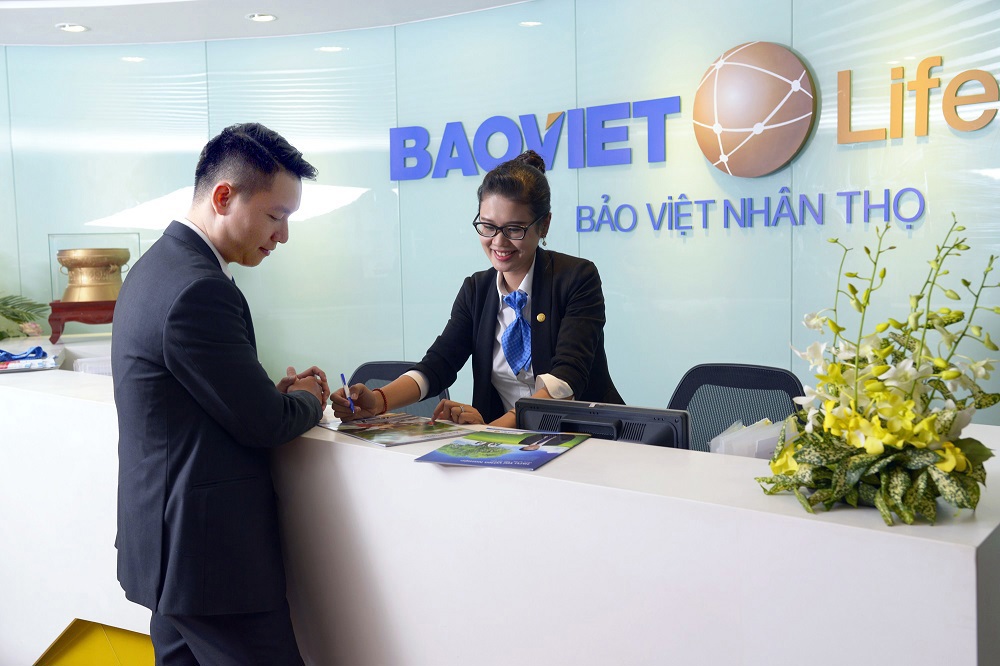
Bảo hiểm nhân thọ đang ngày càng khẳng định vai trò an sinh xã hội, vừa bảo vệ đời sống người dân, vừa góp phần ổn định kinh tế vĩ mô thông qua việc cung cấp nguồn vốn dài hạn cho thị trường. Bà Phạm Thu Phương - Phó Cục trưởng Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) cho rằng, Việt Nam hiện đang sở hữu nhiều điều kiện thuận lợi để mở rộng thị trường này.
Dân số Việt Nam đạt trên 101 triệu người năm 2024, đang trong thời kỳ cơ cấu “dân số vàng” với tầng lớp trung lưu ngày càng gia tăng, nhóm khách hàng bảo hiểm tiềm năng. Tuy nhiên, tỷ lệ thâm nhập bảo hiểm/GDP mới chỉ ở mức 2,3-2,8%, thấp hơn đáng kể so với mức trung bình của ASEAN (3,35%), châu Á (5,37%) và thế giới (6,3%). Hiện cả nước mới có gần 12 triệu hợp đồng bảo hiểm nhân thọ đang được phục vụ, một con số khiêm tốn nếu so với tiềm năng thị trường.
“Những dữ liệu này cho thấy dư địa phát triển còn rất lớn. Sự tham gia của các doanh nghiệp mới, đặc biệt từ khối ngân hàng, không chỉ tăng lựa chọn cho khách hàng, mà còn thúc đẩy cạnh tranh lành mạnh, buộc các công ty hiện hữu nâng cao chất lượng sản phẩm và dịch vụ”, bà Phương nhận định.
Từ ngày 1/7/2025, nhiều sản phẩm bảo hiểm được tái cấu trúc và đưa ra thị trường. Điểm mới quan trọng là pháp luật yêu cầu tách bạch quyền lợi bảo vệ và quyền lợi tiết kiệm ở những sản phẩm phức tạp, giúp khách hàng dễ hiểu và dễ so sánh. Ngoài ra, nhiều sản phẩm mới bổ sung quyền lợi về chăm sóc sức khỏe, miễn phí bảo hiểm khi mắc bệnh hiểm nghèo, hướng tới bảo vệ toàn diện.
Nhiều giải pháp đồng bộ
Theo chiến lược phát triển ngành bảo hiểm nhân thọ, đến năm 2030, Việt Nam đặt mục tiêu có 18% dân số tham gia loại hình bảo hiểm này. Để đạt được mục tiêu đề ra, cơ quan quản lý và doanh nghiệp phải triển khai đồng bộ nhiều giải pháp.
Trước hết, cần hoàn thiện khung pháp lý. Bộ Tài chính đang sửa đổi, bổ sung Luật Kinh doanh bảo hiểm để tháo gỡ khó khăn cho doanh nghiệp, đồng thời tiệm cận chuẩn mực quốc tế. Song song với đó, việc nghiên cứu mô hình quản lý, giám sát trên cơ sở rủi ro đang được đẩy mạnh, nhằm nâng cao tính chủ động của doanh nghiệp và tăng cường minh bạch thị trường.
Một trọng tâm khác là nâng cao năng lực tài chính, quản trị rủi ro và chất lượng dịch vụ khách hàng của các doanh nghiệp. Việc công khai thông tin tài chính, kết quả kinh doanh kịp thời, đầy đủ sẽ giúp củng cố niềm tin của người tham gia bảo hiểm.
Ngoài ra, đa dạng hóa sản phẩm cũng là yếu tố then chốt. Các doanh nghiệp cần phát triển thêm bảo hiểm vi mô, bảo hiểm sức khỏe, hưu trí tự nguyện - những sản phẩm mang ý nghĩa cộng đồng, gắn liền với an sinh xã hội. Xu hướng cá nhân hóa gói bảo hiểm theo nhu cầu, độ tuổi, khả năng tài chính của từng khách hàng cũng sẽ là hướng đi tất yếu.
Ứng dụng công nghệ số cũng đóng vai trò quan trọng. Hợp đồng điện tử, chữ ký số và các giao dịch trực tuyến đang dần phổ biến, giúp tiết kiệm chi phí, tăng tính thuận tiện và mở rộng khả năng tiếp cận cho khách hàng ở nhiều khu vực.
Đặc biệt, việc xây dựng cơ sở dữ liệu chung toàn ngành là nền tảng để thúc đẩy minh bạch và bảo vệ quyền lợi khách hàng. Khi hệ thống đi vào vận hành, thông tin của 85 doanh nghiệp bảo hiểm và môi giới sẽ được tích hợp, phục vụ công tác quản lý nhà nước, đồng thời hỗ trợ xử lý nhanh chóng, chính xác các yêu cầu bồi thường, giảm thiểu tranh chấp.
“Cơ sở dữ liệu toàn ngành sẽ góp phần hình thành thị trường bảo hiểm minh bạch, nhất quán, từ đó nâng cao niềm tin của khách hàng và hiệu quả quản lý”, bà Phương nhấn mạnh.
Bên cạnh đó, việc đa dạng hóa kênh phân phối, chuyên nghiệp hóa lực lượng tư vấn viên và nâng cao chất lượng nguồn nhân lực cũng là giải pháp không thể thiếu. Đồng thời, công tác kiểm tra, giám sát và xử phạt vi phạm cần được thực hiện chặt chẽ, để đảm bảo tính bền vững cho thị trường.