Trên cơ sở tiếp thu ý kiến Đại biểu Quốc hội về dự án Luật Thuế thu nhập cá nhân (TNCN) sửa đổi, Bộ Tài chính đề xuất nâng ngưỡng doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh lên 500 triệu đồng/năm, sửa biểu thuế lũy tiến và hoàn thiện nhiều quy định nhằm bảo đảm công bằng, phù hợp thực tế và giảm gánh nặng thuế cho người nộp thuế.
 |
Đối với hộ kinh doanh, Bộ Tài chính đề nghị doanh thu 500 triệu đồng/năm không phải nộp thuế TNCN. |
Điều chỉnh ngưỡng doanh thu nộp thuế
Trên cơ sở lắng nghe và tiếp thu các ý kiến của Đại biểu Quốc hội, Bộ Tài chính đã rà soát nhiều nội dung liên quan đến chính sách thuế đối với hộ và cá nhân kinh doanh nhằm bảo đảm sự phù hợp với thực tế cũng như tính công bằng tương đối với thuế thu nhập cá nhân từ tiền lương, tiền công, đồng thời xem xét cả yếu tố thuế giá trị gia tăng.
| Ngày 26/11/2025, Bộ Tài chính vừa có công văn báo cáo Thủ tướng Chính phủ Phạm Minh Chính, Phó Thủ tướng Chính phủ Hồ Đức Phớc về việc tiếp thu, giải trình ý kiến thẩm tra, ý kiến của Đại biểu Quốc hội về Dự án Luật Thuế TNCN (sửa đổi). Ngày 27/11/2025, Bộ Tài chính đã nhận được công văn số 11598/VPCP- KTTH ngày 26/11/2025 của Văn phòng Chính phủ, trong đó, Phó Thủ tướng Chính phủ Hồ Đức Phớc có ý kiến: giao Bộ Tài chính xem xét ý kiến Đại biểu Quốc hội để tiếp thu trình Chính phủ, Quốc hội ngưỡng chịu thuế phù hợp với thuế thu nhập cá nhân sửa đổi, bổ sung". |
Theo quy định dự thảo ban đầu, mức doanh thu không phải nộp thuế được giữ theo quy định của Luật Thuế GTGT số 48/2024/QH15 là 200 triệu đồng/năm, đồng thời quy định cá nhân có doanh thu trên 3 tỷ đồng/năm áp dụng phương pháp tính thuế theo thu nhập nhân với thuế suất như doanh nghiệp nhỏ và vừa. trong đó doanh thu từ 3 tỷ đến 50 tỷ đồng/năm áp dụng thuế suất 17% và doanh thu trên 50 tỷ đồng áp dụng thuế suất 20%. Các cá nhân kinh doanh có doanh thu trên 200 triệu đến 3 tỷ đồng tiếp tục áp dụng thuế theo tỷ lệ trên doanh thu như quy định hiện hành.
Tuy nhiên, sau khi tiếp thu thêm ý kiến của các đại biểu, Bộ Tài chính kiến nghị điều chỉnh mức doanh thu không phải nộp thuế từ 200 triệu đồng/năm lên 500 triệu đồng/năm. Mức này cũng được xác định là khoản doanh thu được trừ trước khi tính thuế theo tỷ lệ trên doanh thu. Với hơn 2,54 triệu hộ kinh doanh thường xuyên tính đến tháng 10/2025, dự kiến khoảng 2,3 triệu hộ, tương đương 90% tổng số hộ kinh doanh, sẽ không phải nộp thuế nếu áp dụng ngưỡng mới này.
Bên cạnh đó, Bộ Tài chính đề xuất bổ sung quy định đối với hộ và cá nhân kinh doanh có doanh thu từ 500 triệu đồng đến 3 tỷ đồng/năm sẽ chuyển sang tính thuế theo thu nhập, tức là doanh thu trừ chi phí, với thuế suất 15%. Việc áp dụng phương pháp này được cho là phản ánh đúng bản chất thuế thu nhập cá nhân, bảo đảm người kinh doanh có thu nhập thấp nộp thuế thấp, thậm chí không nộp thuế nếu không phát sinh thu nhập. Trường hợp cá nhân không xác định được chi phí thì tiếp tục áp dụng thuế theo tỷ lệ trên doanh thu. Để bảo đảm tính đồng bộ, dự thảo luật cũng sửa đổi khoản 25 Điều 5 Luật Thuế GTGT số 48/2024/QH15 nhằm nâng mức doanh thu không chịu thuế GTGT lên 500 triệu đồng/năm.
Đối với hoạt động cho thuê bất động sản mang tính không thường xuyên, ngoại trừ hoạt động kinh doanh lưu trú, Bộ Tài chính đề xuất quy định cá nhân có doanh thu trên 500 triệu đồng/năm chỉ phải nộp thuế theo tỷ lệ trên doanh thu, không phải xác định chi phí, không bù trừ thu nhập giữa các bất động sản và không phải quyết toán thuế hằng năm. Nội dung này được thể hiện cụ thể trong Điều 7 và Điều 29 của dự thảo Luật.
Nới rộng khoảng cách giữa các bậc thuế
Một nội dung quan trọng khác là việc điều chỉnh biểu thuế lũy tiến từng phần áp dụng cho thu nhập từ tiền lương, tiền công. Bộ Tài chính đã tiếp thu ý kiến Đại biểu Quốc hội và điều chỉnh biểu thuế theo hướng giảm số bậc từ 7 xuống còn 5 bậc, nới rộng khoảng cách giữa các bậc và giảm hai mức thuế suất.
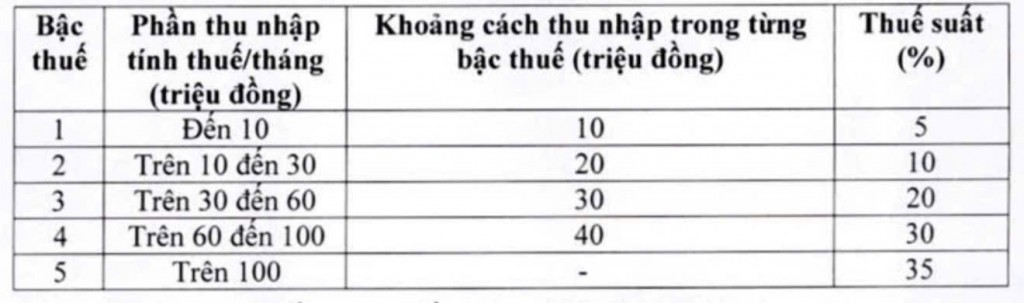 |
| Biểu thuế dự kiến. |
Cụ thể, thuế suất 15% tại bậc 2 được giảm xuống 10% và thuế suất 25% tại bậc 3 được giảm xuống 20%. Điều chỉnh này nhằm giúp tất cả người nộp thuế hiện hành đều giảm nghĩa vụ thuế và khắc phục tình trạng tăng thuế đột ngột giữa các bậc. Nội dung chi tiết được quy định tại Điều 9 dự thảo Luật.
Về giảm trừ gia cảnh, dự thảo trình Quốc hội đã được chỉnh sửa theo hướng đưa mức giảm trừ gia cảnh trực tiếp vào Luật để bảo đảm đúng thẩm quyền Quốc hội, đồng thời giao Chính phủ trình Ủy ban Thường vụ Quốc hội điều chỉnh mức giảm trừ này dựa trên biến động giá cả và thu nhập của từng thời kỳ. Việc chỉnh lý dựa trên cơ sở Nghị quyết 110/2025/UBTVQH15 quy định mức giảm trừ gia cảnh áp dụng từ năm 2026.
Ngoài ra, Bộ Tài chính cũng tiếp thu và chỉnh lý nhiều nội dung khác theo góp ý của Đại biểu Quốc hội. Cơ quan soạn thảo bỏ quy định "Thu nhập khác do Chính phủ quy định" tại điểm đ khoản 10 Điều 3 do chưa xác định được rõ ràng; khi phát sinh khoản thu nhập mới thuộc diện chịu thuế, Bộ Tài chính sẽ báo cáo Chính phủ trình Quốc hội xem xét bổ sung.
Đồng thời, chỉnh lý quy định về thu nhập từ chuyển nhượng biển số ô tô trúng đấu giá, làm rõ quy định về miễn thuế đối với phần tiền lương làm thêm giờ, làm ban đêm và tiền lương những ngày không nghỉ phép theo quy định pháp luật.
Bộ Tài chính cũng bổ sung miễn thuế đối với lãi trái phiếu chính quyền địa phương và điều chỉnh quy định về miễn thuế đối với thu nhập tiền lương, tiền công của nhân lực công nghệ cao thực hiện nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược. Quy định về người phụ thuộc cũng được làm rõ, bao gồm con chưa thành niên, người mất năng lực hành vi dân sự và người khuyết tật không có khả năng lao động.
Đối với các nội dung góp ý khác của Đại biểu Quốc hội, Bộ Tài chính cho biết đã nghiêm túc nghiên cứu, tiếp thu và giải trình đầy đủ tại Báo cáo số 987/BC-CP ngày 24/10/2025 của Chính phủ gửi Quốc hội.