Thị trường trái phiếu doanh nghiệp: Phát hành chọn lọc, xử lý nợ chậm trả tăng tốc
Thị trường trái phiếu doanh nghiệp tháng 8/2026 phân hóa rõ nét: phát hành mới giảm, dòng vốn tập trung vào ngân hàng, trong khi tỷ lệ chậm trả giảm và thu hồi tăng.


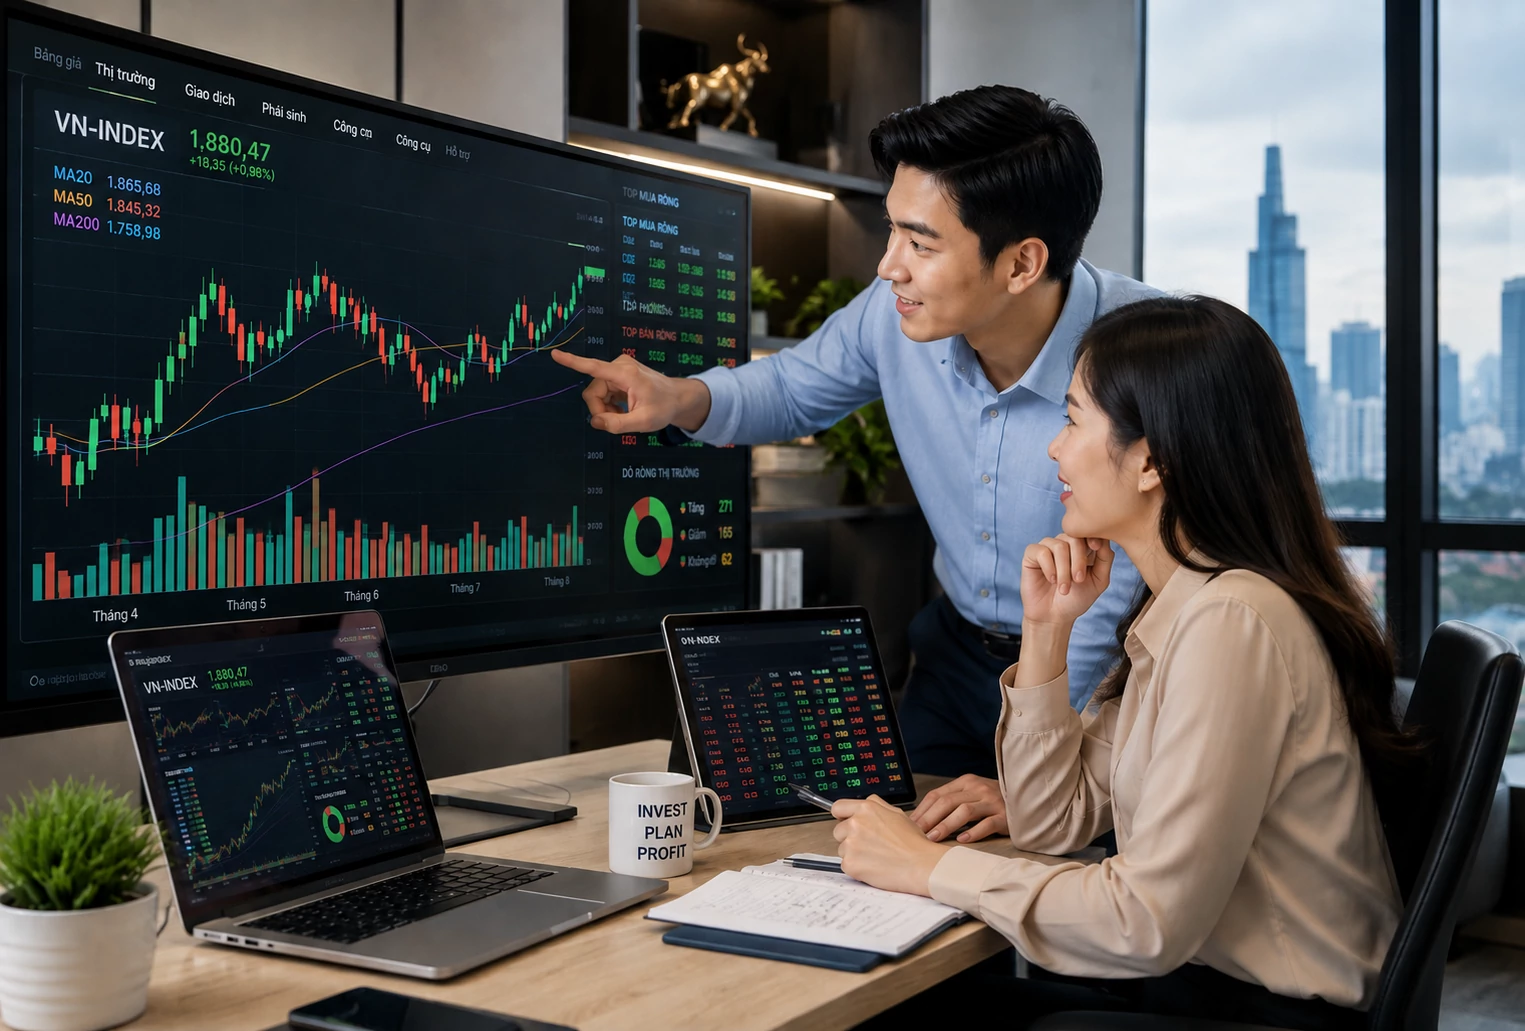 |
| VN-Index hướng tới 1.900 điểm, khi lực cầu trở lại nhưng dòng tiền vẫn cần thêm độ lan tỏa. Thiết kế bởi AI. |
Tháng 8: Đổi trạng thái thị trường
Tháng 8 khép lại với một trong những nhịp đảo chiều đáng chú ý của thị trường chứng khoán Việt Nam. VN-Index có thời điểm lùi xuống 1.726,69 điểm trong phiên 20/8, nhưng sau đó tăng liên tiếp sáu phiên, vượt trở lại mốc 1.800 điểm và kết thúc tháng tại 1.832,12 điểm. Tính chung 20 phiên giao dịch, chỉ số tăng 96,34 điểm, tương đương 5,55% so với cuối tháng 7.
Nhìn toàn tháng, nhịp vận động này có thể chia thành hai trạng thái khá rõ. Thị trường khởi đầu tháng bằng một nhịp hồi nhưng còn thận trọng, sau đó thất bại trước vùng 1.800 điểm và quay lại kiểm định vùng 1.730 điểm. Từ giữa tháng, lực cầu trở lại mạnh hơn, đưa VN-Index thoát khỏi vùng điều chỉnh và tăng tốc trong những phiên cuối tháng.
Đáng chú ý, đây không phải một tháng tăng điểm đồng đều. VN-Index có 14 phiên tăng và 6 phiên giảm, cho thấy bên mua chiếm ưu thế rõ rệt về số phiên. Trong khi đó, HNX-Index chỉ có 10 phiên tăng và 10 phiên giảm, kết tháng ở 284,77 điểm, tăng khoảng 5% so với cuối tháng 7. Sự khác biệt này cho thấy nhịp phục hồi tập trung nhiều hơn ở nhóm cổ phiếu có vốn hóa lớn trên HoSE.
Thanh khoản lại kể một câu chuyện khác. Giá trị giao dịch bình quân trên HoSE trong 20 phiên khoảng 17.300 tỷ đồng/phiên, trong khi sàn HNX đạt khoảng 855 tỷ đồng/phiên. Đáng chú ý, thanh khoản không tăng tương ứng với mức hồi phục của chỉ số: có giai đoạn thị trường tăng điểm nhưng dòng tiền vẫn ở mức thấp, trước khi cải thiện rõ hơn trong những phiên bật mạnh cuối tháng. Các dữ liệu tuần cho thấy giá trị giao dịch trên HoSE lần lượt quanh 18.200 tỷ đồng/phiên trong tuần đầu, 17.215 tỷ đồng trong tuần thứ hai, 15.100 tỷ đồng trong tuần thứ ba và tăng lên khoảng 18.800 tỷ đồng trong tuần cuối.
Điều này quan trọng bởi nó cho thấy mức tăng của VN-Index không đi cùng một sự bùng nổ thanh khoản kéo dài. Dòng tiền có sự luân chuyển và tập trung theo từng thời điểm, thay vì đồng loạt mở rộng trên toàn thị trường.
Cơ cấu tăng điểm trong tháng càng làm rõ hơn đặc điểm này. Nhóm bất động sản đóng góp khoảng 48,7 điểm cho VN-Index, riêng VIC đóng góp 32,1 điểm, VHM 9,2 điểm và VRE 2,3 điểm. Nhóm ngân hàng đóng góp thêm khoảng 36,6 điểm, với các cổ phiếu như TCB, VPB, MBB và HDB nổi bật. Hai nhóm này đóng góp khoảng 85 điểm, tương đương gần 90% mức tăng của VN-Index trong tháng.
Điều đó không có nghĩa thị trường chỉ tăng nhờ một vài cổ phiếu. Nhiều nhóm ngành vẫn ghi nhận mức tăng tích cực trong tháng, như hàng và dịch vụ công nghiệp tăng 9,7%, dầu khí 8,1%, công nghệ thông tin 8,2%, bán lẻ 9,2%, trong khi dịch vụ tài chính tăng 2,6%. Tuy nhiên, xét về khả năng kéo chỉ số, sức ảnh hưởng vẫn nghiêng mạnh về nhóm vốn hóa lớn.
Đây cũng là lý do cần nhìn kỹ diễn biến những phiên cuối tháng. Khi VN-Index vượt 1.800 điểm và tiến lên 1.830 điểm, nhóm vốn hóa lớn tiếp tục đóng vai trò dẫn dắt, trong khi sự lan tỏa giữa các nhóm ngành không còn rõ như ở phiên bùng nổ giữa tháng. Phiên 26/8, chỉ số tăng gần 30 điểm; đến cuối tháng, riêng VIC đã đóng góp khoảng 32 điểm vào mức tăng của VN-Index so với cuối tháng 7.
Dòng vốn ngoại cũng thay đổi theo hướng bớt gây sức ép. Tính chung tháng 8, nhà đầu tư nước ngoài bán ròng khoảng 1.644 tỷ đồng, trong đó riêng HoSE bán ròng khoảng 1.645 tỷ đồng, còn HNX được mua ròng khoảng 71 tỷ đồng. Đáng chú ý, diễn biến không đồng nhất trong tháng: khối ngoại mua ròng mạnh ở tuần đầu, sau đó chuyển sang bán ròng trong hai tuần giữa tháng, trước khi quay lại mua ròng hơn 1.000 tỷ đồng trong tuần cuối.
Như vậy, tháng 8 đã đưa thị trường từ trạng thái điều chỉnh sang phục hồi rõ rệt, nhưng cũng cho thấy một đặc điểm không thể bỏ qua: điểm số phục hồi nhanh hơn sự mở rộng của dòng tiền. VN-Index đã có sức bật, song để đi tiếp từ mặt bằng 1.830 điểm, thị trường sẽ cần kiểm chứng sức bền của lực cầu.
Ngưỡng 1.900 điểm: không chỉ là sức bật, mà là sức bền của VN-Index
Nền tảng kỹ thuật sau nhịp phục hồi đang mở ra khả năng VN-Index trở lại vùng đỉnh lịch sử quanh 1.900 điểm. Trong các nhận định công khai, ông Phan Tấn Nhật, Chuyên gia cao cấp Chiến lược thị trường chứng khoán SHS, đánh giá việc chỉ số vượt đường xu hướng giảm nối các vùng giá cao nhất của tháng 5, 6 và 7/2026 là tín hiệu mở ra khả năng hướng trở lại vùng đỉnh. Kỳ vọng nâng hạng, kế hoạch thoái vốn tại doanh nghiệp nhà nước, áp lực bán ngoại giảm và mặt bằng lãi suất tiến gần vùng đỉnh cũng là những yếu tố hỗ trợ.
Nhưng dữ liệu tháng 8 cho thấy một điều: có kỳ vọng để đi lên chưa đồng nghĩa đã có đủ dòng tiền để đi xa. Kịch bản tháng 9 của Chứng khoán BSC cũng phản ánh chính khoảng cách này. Ở kịch bản tích cực, khi kỳ vọng nâng hạng kích hoạt dòng tiền mới từ trong nước và quốc tế, lãi suất giảm dần và không xuất hiện cú sốc lớn về địa chính trị hay thuế quan, VN-Index có thể hướng tới 1.930 điểm, với xác suất 30%. Trong khi đó, kịch bản có xác suất cao nhất, 55%, là thị trường phân hóa và giằng co trong biên độ rộng, khi dòng vốn từ các quỹ chủ động chưa tham gia đáng kể và lãi suất chưa giảm.
Vì vậy, câu hỏi của tháng 9 không chỉ là VN-Index có thể lên 1.900 hay 1.930 điểm, mà là nguồn cầu nào sẽ hấp thụ lượng cung ở vùng giá cao hơn. Nếu câu chuyện nâng hạng chuyển thành hoạt động phân bổ vốn thực tế, nhóm cổ phiếu vốn hóa lớn và thanh khoản cao có nhiều khả năng tiếp tục giữ vai trò dẫn dắt. Trong đánh giá của chuyên gia đến từ Chứng khoán BSC, nhóm ngân hàng thương mại có vốn nhà nước đáng chú ý nhờ quy mô vốn hóa, thanh khoản, tăng trưởng tín dụng và khả năng được định giá lại khi quá trình tái cấu trúc, thoái vốn được thúc đẩy.
Trong khi đó, dòng tiền trong nước sẽ cần những câu chuyện tăng trưởng riêng để mở rộng độ rộng của thị trường. Đầu tư công, vật liệu xây dựng, tiêu dùng hay các nhóm hưởng lợi từ chu kỳ tăng trưởng của nền kinh tế có thể trở thành những mảnh ghép quan trọng, thay vì để chỉ số tiếp tục phụ thuộc quá lớn vào một số cổ phiếu vốn hóa lớn.
Đây là điểm khác biệt giữa một nhịp hồi mạnh và một xu hướng tăng bền vững. Nếu dòng tiền chỉ tiếp tục xoay quanh các cổ phiếu có khả năng kéo chỉ số, VN-Index vẫn có thể tăng nhưng độ bền của xu hướng sẽ bị đặt dấu hỏi. Ngược lại, khi dòng tiền mở rộng sang những nhóm có câu chuyện tăng trưởng và lợi nhuận đủ thuyết phục, mặt bằng giá mới sẽ có cơ sở vững hơn.
Định giá cũng bắt đầu trở thành một biến số quan trọng. P/E của VN-Index từng xuống khoảng 11,7-12 lần tại vùng thấp của nhịp điều chỉnh tháng 8, trước khi tăng lên khoảng 12,46 lần khi thị trường phục hồi. Mức này vẫn thấp hơn bình quân 10 năm khoảng 15,32 lần, nhưng khoảng đệm đã thu hẹp so với vùng 1.720 điểm.
Theo ông Phan Tấn Nhật, với vốn hóa thị trường khoảng 425 tỷ USD, tương đương khoảng 83% GDP năm 2025, mặt bằng hiện tại không còn ở vùng định giá quá hấp dẫn. Khi đó, tăng trưởng lợi nhuận sẽ ngày càng có vai trò trong việc củng cố mặt bằng giá, thay vì chỉ dựa vào sự cải thiện của tâm lý.
Từ những gì diễn ra trong tháng 8, tháng 9 có cơ sở để tiếp tục tích cực, nhưng nhiều khả năng sẽ là một thị trường phân hóa hơn là tăng đồng thuận. Áp lực bán ngoại giảm, thanh khoản duy trì và dòng tiền mở rộng khỏi nhóm dẫn dắt sẽ là những điều kiện quan trọng để VN-Index kiểm định lại vùng đỉnh. 1.900 điểm vì thế không chỉ là một mục tiêu điểm số. Đó là phép thử xem cú bật của tháng 8 đã thực sự trở thành một xu hướng mới, hay mới chỉ là một nhịp hồi mạnh.