Nâng hạng mở ra bài toán phát triển thị trường vốn Việt Nam trung và dài hạn
FTSE Russell nâng hạng thị trường chứng khoán Việt Nam, mở ra giai đoạn mới với yêu cầu cao hơn về chất lượng và phát triển thị trường vốn dài hạn.


Phóng viên: Từ đầu tháng 8 vừa qua, Thủ tướng Chính phủ đã giao Bộ Tài chính xây dựng biện pháp về thuế để thúc đẩy sản xuất, kinh doanh, nhất là với doanh nghiệp nhỏ và vừa, cá nhân, hộ kinh doanh; đặc biệt nhấn mạnh yêu cầu là phải áp dụng ngay trong năm 2026 và phải khẩn trương hoàn thiện hồ sơ để trình Quốc hội ngay tại Kỳ họp không thường lệ thứ Nhất đang diễn ra, thay vì chờ đến tháng 10. Rất khẩn trương, Bộ Tài chính đã tham mưu Chính phủ, xây dựng phương án trình và đã được Quốc hội thông qua nghị quyết về chủ trương này ngày (24/8/2026). Nhìn lại tiến trình nói trên, từ góc độ nghiên cứu chính sách và nhiều năm giảng dạy ở lĩnh vực thuế, ông có bình luận như thế nào?
|
TS. Tô Văn Tuấn: Theo tôi, việc Chính phủ chỉ đạo nghiên cứu xây dựng và được Quốc hội thông qua chủ trương triển khai các giải pháp về thuế nhằm hỗ trợ doanh nghiệp nhỏ và vừa, hộ kinh doanh, cá nhân kinh doanh là một bước điều chỉnh chính sách phù hợp trong bối cảnh nền kinh tế đang cần thêm các động lực để phục hồi và tăng trưởng.
Từ góc độ nghiên cứu, có thể thấy vai trò của chính sách thuế hiện nay không chỉ dừng lại ở chức năng tạo nguồn thu cho ngân sách nhà nước mà còn là một công cụ quan trọng để Nhà nước điều tiết kinh tế vĩ mô, hỗ trợ sản xuất kinh doanh và thúc đẩy phân bổ nguồn lực hiệu quả hơn trong nền kinh tế.
Đặc biệt, nhóm doanh nghiệp nhỏ và vừa, hộ kinh doanh và cá nhân kinh doanh có vai trò quan trọng trong tạo việc làm, duy trì hoạt động kinh tế ở nhiều lĩnh vực, nhưng cũng là nhóm dễ bị ảnh hưởng trước những biến động về thị trường, chi phí đầu vào và sức mua. Vì vậy, việc nghiên cứu các giải pháp giảm nghĩa vụ thuế cho nhóm đối tượng này có thể tạo thêm dư địa tài chính để họ duy trì hoạt động, đầu tư và mở rộng sản xuất kinh doanh.
Tuy nhiên, theo tôi, một chính sách giảm thuế hiệu quả cần được thiết kế trên cơ sở hài hòa giữa mục tiêu hỗ trợ doanh nghiệp và yêu cầu bảo đảm nguồn thu ngân sách nhà nước bền vững. Chính sách cần xác định rõ đối tượng thụ hưởng, thời gian áp dụng, mức độ hỗ trợ và có cơ chế đánh giá tác động sau khi triển khai để bảo đảm nguồn lực hỗ trợ thực sự tạo ra hiệu quả kinh tế.
Phóng viên: Ông có thể phân tích chi tiết hơn, việc giảm 30% số thuế thu nhập cá nhân và doanh nghiệp có doanh thu đến 10 tỷ đồng/năm trong năm 2026 và 2027 sẽ mang lại hiệu quả tác động như thế nào? Việc giảm thuế sẽ có ý nghĩa như thế nào với hộ, cá nhân kinh doanh và doanh nghiệp trong thời điểm này?
TS. Tô Văn Tuấn: Việc giảm 30% số thuế phải nộp đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có quy mô doanh thu nhỏ trước hết sẽ tạo ra tác động trực tiếp thông qua việc giảm chi phí và cải thiện dòng tiền cho người nộp thuế.
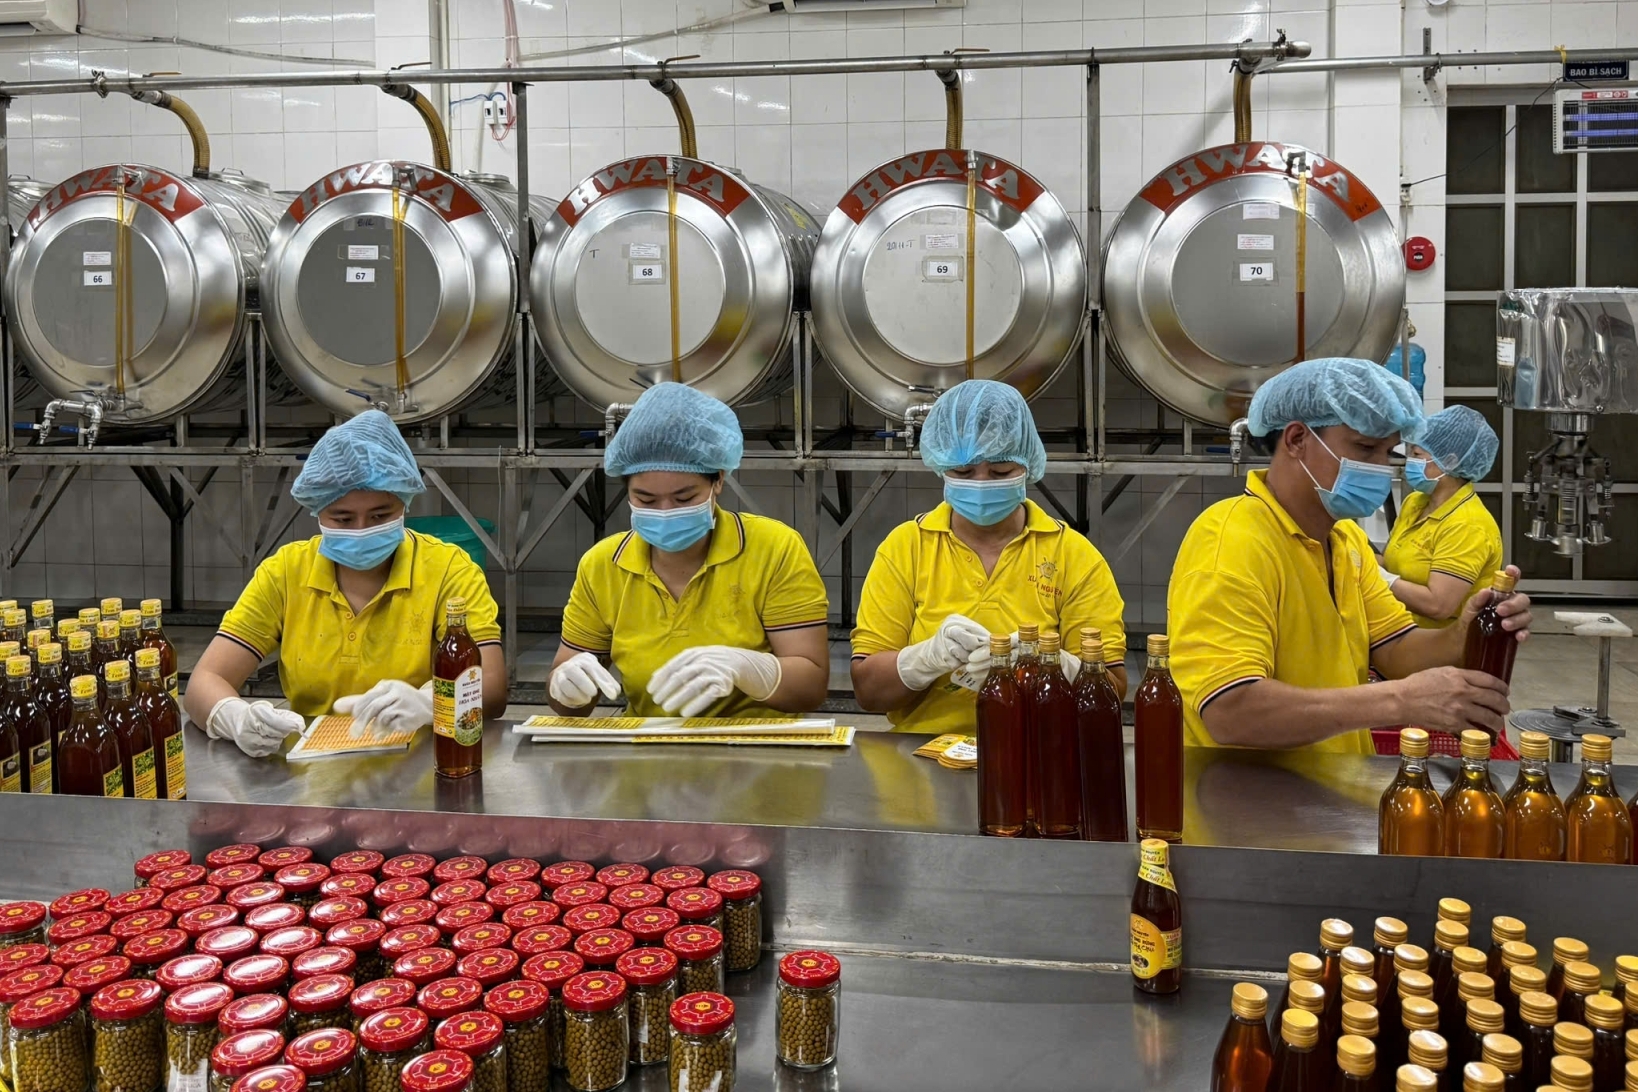
Đối với các doanh nghiệp nhỏ, khả năng tích lũy vốn thường hạn chế. Khác với các doanh nghiệp lớn có khả năng tiếp cận nhiều nguồn lực tài chính, nhóm doanh nghiệp nhỏ và hộ kinh doanh thường phụ thuộc nhiều hơn vào dòng tiền từ hoạt động kinh doanh hằng ngày. Do đó, một khoản chi phí được tiết giảm từ nghĩa vụ thuế có thể trở thành nguồn lực quan trọng để doanh nghiệp duy trì vốn lưu động, thanh toán chi phí sản xuất kinh doanh, đầu tư công nghệ hoặc mở rộng thị trường.
Tuy nhiên, ý nghĩa của chính sách này không chỉ nằm ở tác động tài chính trong ngắn hạn. Về dài hạn, một chính sách thuế hợp lý còn có thể góp phần thúc đẩy quá trình chuyển đổi từ mô hình kinh doanh nhỏ lẻ sang mô hình doanh nghiệp chính thức. Khi hoạt động kinh doanh được minh bạch hóa, thực hiện đầy đủ chế độ kế toán, hóa đơn chứng từ và tuân thủ pháp luật thuế, doanh nghiệp sẽ có nhiều cơ hội hơn trong tiếp cận vốn, mở rộng quy mô và tham gia sâu hơn vào nền kinh tế.
Bên cạnh chính sách giảm thuế, tôi cho rằng cần tiếp tục kết hợp với các giải pháp hỗ trợ khác như đơn giản hóa thủ tục hành chính thuế, tăng cường tư vấn, hướng dẫn và hỗ trợ chuyển đổi số để giúp nhóm doanh nghiệp nhỏ nâng cao năng lực quản trị và khả năng thích ứng.
Phóng viên: Như ông đã biết, chúng ta đang tăng tốc để hướng tới mục tiêu tăng trưởng 2 con số. Nhìn ở góc độ vĩ mô, theo ông, việc giảm thuế sẽ có tác động tích cực như thế nào đến các nguồn lực tăng trưởng của nước ta trong năm 2026 cũng như giai đoạn tiếp theo?
TS. Tô Văn Tuấn: Xét trên phương diện vĩ mô, chính sách giảm thuế có thể tạo ra tác động tích cực thông qua việc kích thích hoạt động sản xuất kinh doanh và huy động hiệu quả hơn các nguồn lực trong nền kinh tế.
Thứ nhất, giảm thuế giúp doanh nghiệp có thêm nguồn lực tài chính để tái đầu tư, đổi mới công nghệ, mở rộng sản xuất và nâng cao năng suất lao động. Đây là những yếu tố có ý nghĩa quan trọng đối với tăng trưởng dài hạn, bởi tăng trưởng bền vững không thể chỉ dựa vào mở rộng vốn mà cần dựa trên cải thiện năng suất và hiệu quả sử dụng nguồn lực.
Thứ hai, chính sách này có thể tạo hiệu ứng lan tỏa thông qua khu vực doanh nghiệp nhỏ và hộ kinh doanh – một bộ phận có vai trò quan trọng trong nền kinh tế. Khi nhóm này duy trì và mở rộng hoạt động, tác động tích cực sẽ lan tỏa tới thị trường lao động, tiêu dùng và chuỗi cung ứng. Thông qua cơ chế số nhân kinh tế, sự cải thiện hoạt động của khu vực doanh nghiệp nhỏ có thể tạo ra tác động lan tỏa tới nhiều chủ thể khác trong nền kinh tế.
Thứ ba, việc hỗ trợ khu vực kinh doanh nhỏ phát triển cũng góp phần mở rộng khu vực kinh tế chính thức, nâng cao tính minh bạch của nền kinh tế và tạo nền tảng cho nguồn thu ngân sách ổn định hơn trong tương lai.
Tuy nhiên, cần nhìn nhận rằng giảm thuế chỉ là một trong những công cụ hỗ trợ tăng trưởng. Để đạt được mục tiêu tăng trưởng cao và bền vững, cần đồng thời thực hiện các giải pháp về cải thiện môi trường kinh doanh, nâng cao chất lượng nguồn nhân lực, thúc đẩy đổi mới sáng tạo và chuyển đổi số.
Phóng viên: Từ chính sách giảm 30% thuế với cá nhân, hộ kinh doanh và doanh nghiệp, ông có thông điệp như thế nào, nhắn gửi đến người dân, hộ kinh doanh và cộng đồng doanh nghiệp để có thể phát huy, tối ưu hóa động lực phát triển từ các cơ chế, chính sách hỗ trợ rất mạnh mẽ đang được Đảng, Nhà nước triển khai hiện nay?
TS. Tô Văn Tuấn: Tôi cho rằng người dân, hộ kinh doanh và cộng đồng doanh nghiệp cần nhìn nhận các chính sách hỗ trợ của Nhà nước, trong đó có chính sách giảm thuế, không chỉ là sự hỗ trợ về mặt chi phí trong ngắn hạn mà còn là cơ hội để củng cố năng lực cạnh tranh và phát triển bền vững.
Nguồn lực tiết kiệm được từ chính sách thuế cần được doanh nghiệp sử dụng hiệu quả cho các hoạt động tạo giá trị lâu dài như đầu tư công nghệ, nâng cao chất lượng sản phẩm, cải thiện năng lực quản trị và phát triển thị trường.
Đồng thời, doanh nghiệp cũng cần chủ động nâng cao ý thức tuân thủ pháp luật thuế, minh bạch hóa hoạt động kinh doanh và xây dựng hệ thống quản trị chuyên nghiệp. Đây không chỉ là yêu cầu để thực hiện đúng nghĩa vụ với Nhà nước mà còn là nền tảng giúp doanh nghiệp nâng cao uy tín, tiếp cận nguồn vốn và mở rộng hợp tác trong tương lai.
Về phía cơ quan quản lý, việc tiếp tục duy trì đối thoại với cộng đồng doanh nghiệp, lắng nghe phản hồi từ thực tiễn và hoàn thiện chính sách theo hướng minh bạch, đơn giản, dễ thực hiện sẽ giúp các chính sách hỗ trợ phát huy hiệu quả cao nhất.
Chính sách thuế chỉ thực sự phát huy hiệu quả khi được chuyển hóa thành năng lực phát triển của doanh nghiệp. Vì vậy, điều quan trọng không chỉ là doanh nghiệp được hỗ trợ bao nhiêu, mà là doanh nghiệp sử dụng nguồn lực đó như thế nào để nâng cao sức cạnh tranh, cải thiện năng suất và phát triển bền vững.
Phóng viên: Xin được cảm ơn những chia sẻ của ông!