

Thị trường trái phiếu doanh nghiệp: Phát hành chọn lọc, xử lý nợ chậm trả tăng tốc
Thị trường trái phiếu doanh nghiệp tháng 8/2026 phân hóa rõ nét: phát hành mới giảm, dòng vốn tập trung vào ngân hàng, trong khi tỷ lệ chậm trả giảm và thu hồi tăng.


 |
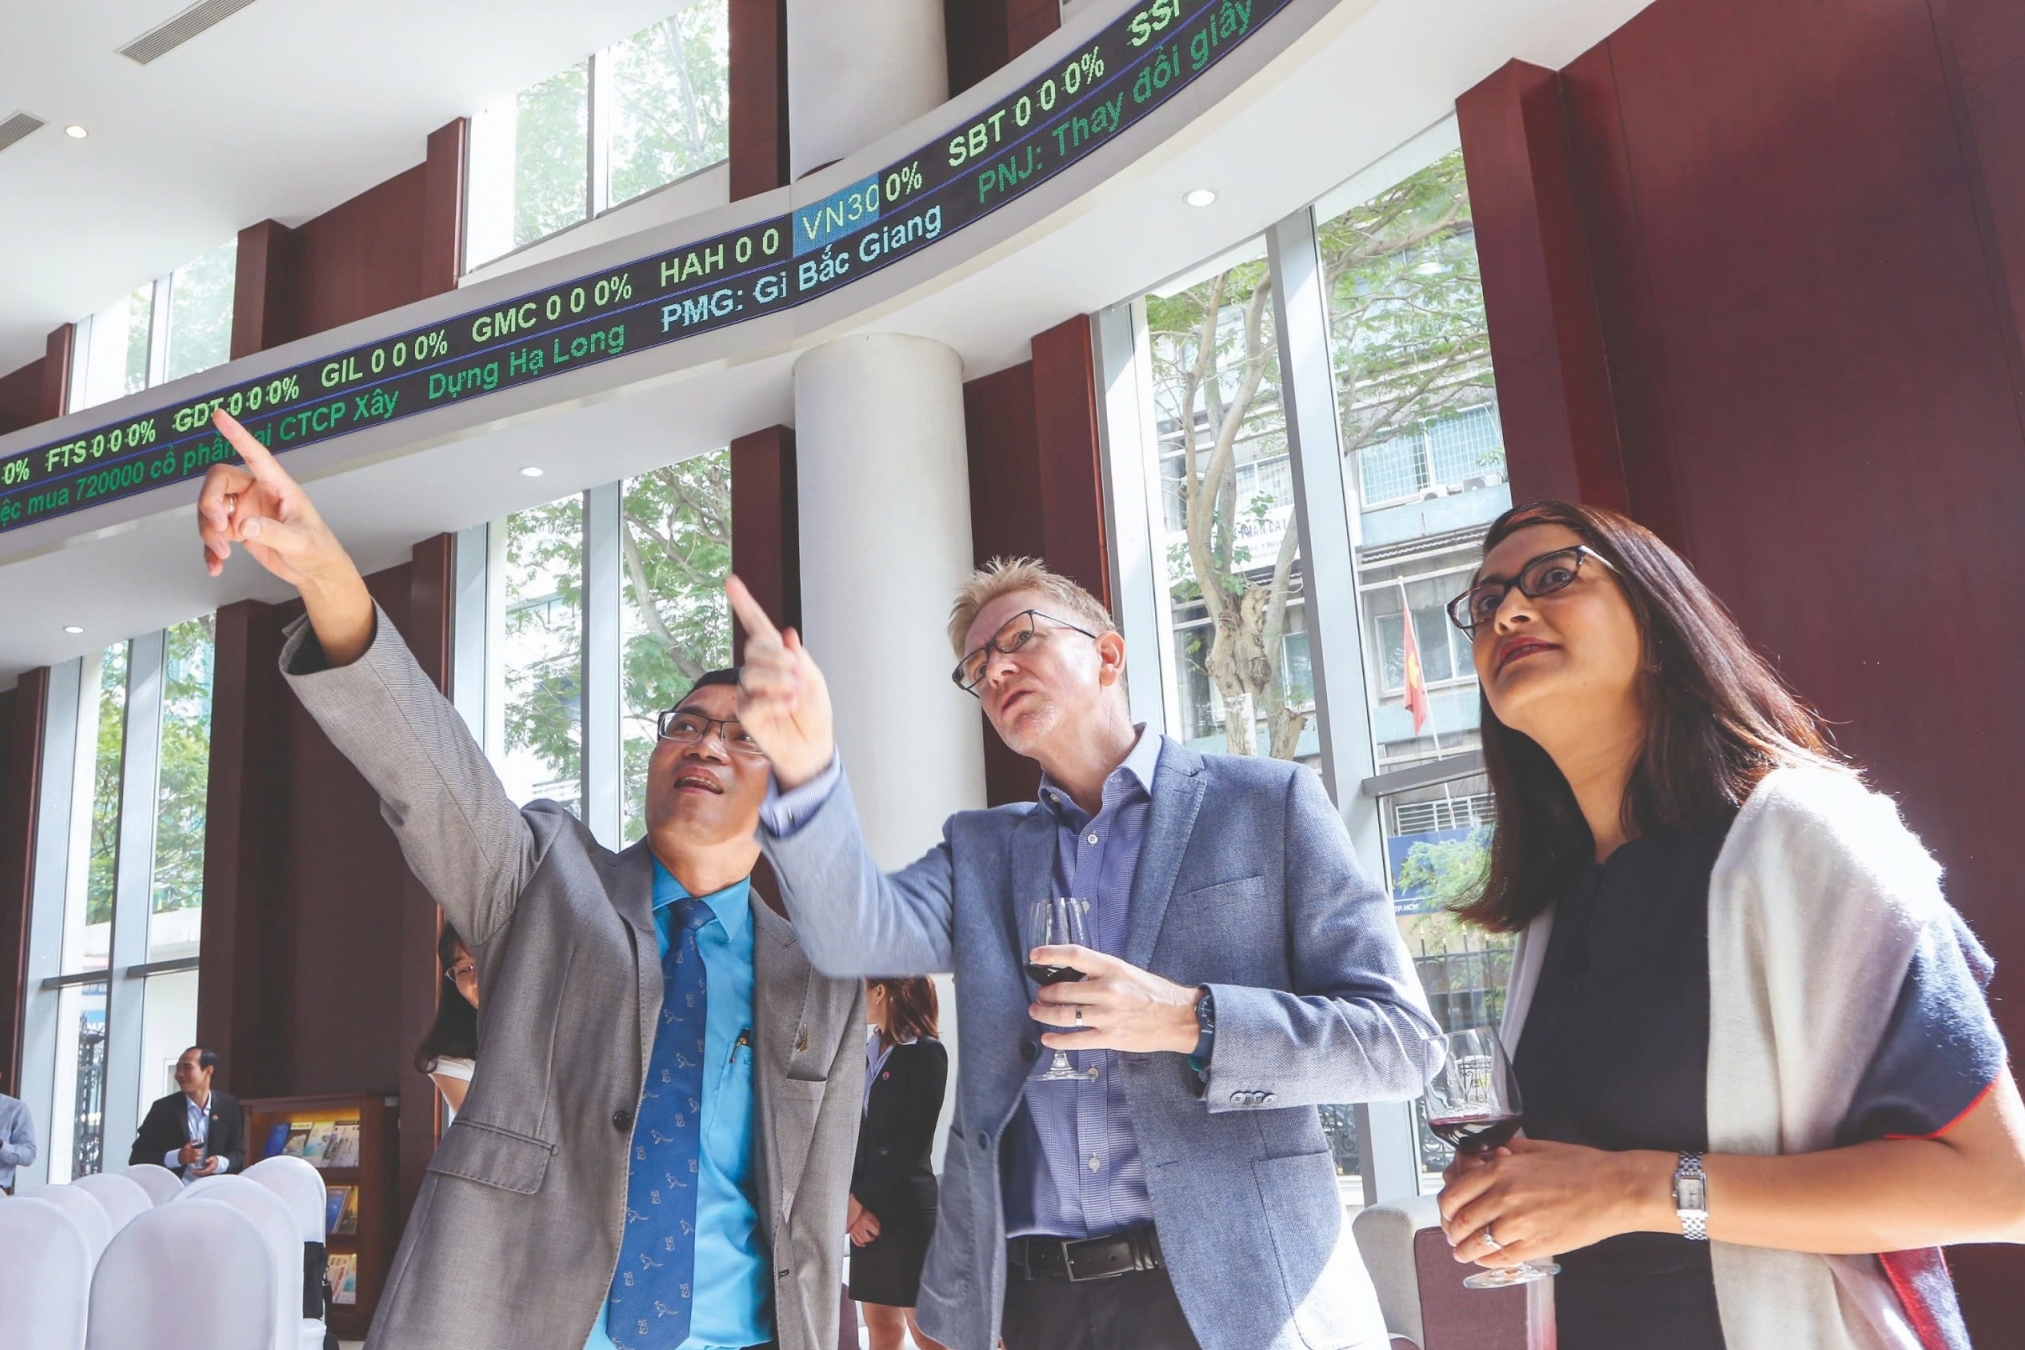
| Chứng khoán Việt Nam trước cơ hội nâng hạng MSCI. |
Những mắt xích quyết định khả năng tiếp cận
Sau khi FTSE Russell nâng hạng lên Thị trường Mới nổi thứ cấp, thị trường chứng khoán Việt Nam đang hướng tới mục tiêu nâng hạng MSCI. Để tiến tới mục tiêu này, thị trường cần tiếp tục đẩy mạnh cải cách, hoàn thiện cơ sở hạ tầng và, quan trọng hơn, cải thiện khả năng tiếp cận thị trường của nhà đầu tư nước ngoài.
Việt Nam có nhiều khả năng được MSCI đưa vào danh sách theo dõi tại kỳ rà soát tháng 6/2027. Cơ sở của kỳ vọng này là hệ thống Đối tác bù trừ trung tâm (CCP) dự kiến đi vào vận hành từ đầu năm 2027, tạo thêm điều kiện để các cải cách đang được triển khai được kiểm chứng về hiệu quả và tính ổn định trong thực tế.
Theo các kịch bản được Chứng khoán VNDIRECT đưa ra, nếu diễn biến thuận lợi, Việt Nam có thể được MSCI nâng hạng lên Thị trường Mới nổi tại kỳ đánh giá tháng 6/2028; trong kịch bản cơ sở, thời điểm này được dự báo vào tháng 6/2029.
Như vậy, nếu năm 2027 là mốc Việt Nam có thể bước vào giai đoạn được MSCI theo dõi chính thức, thì những cải cách về khả năng tiếp cận thị trường sẽ là một trong những yếu tố quyết định khả năng đi tiếp.
 |
| Nguồn: VNDIRECT Research. |
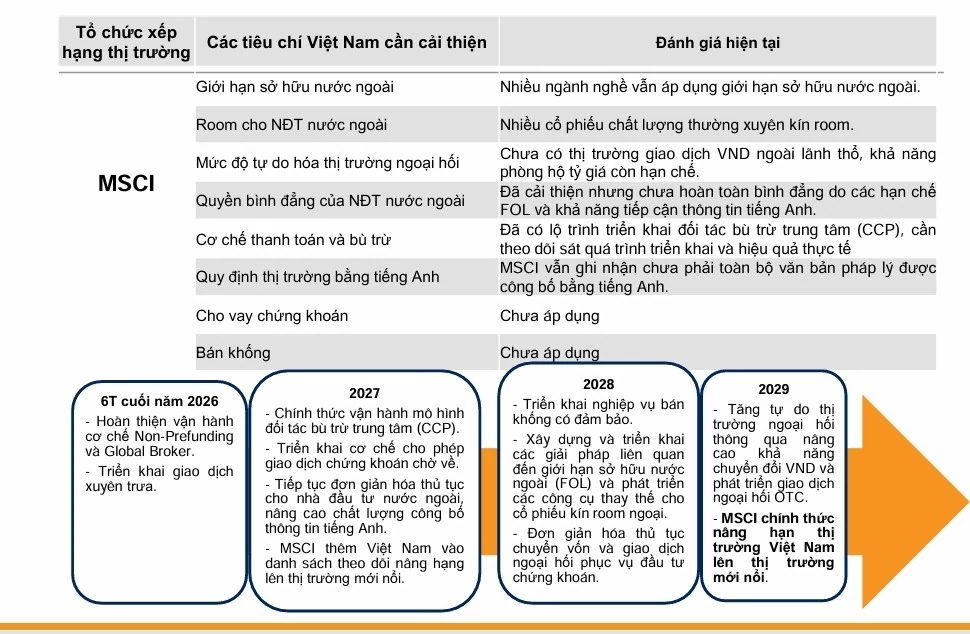
Ở khía cạnh sở hữu, giới hạn sở hữu nước ngoài (FOL) tại nhiều ngành nghề vẫn được áp dụng, trong khi một số cổ phiếu chất lượng thường xuyên kín room cũng làm thu hẹp khả năng tiếp cận của dòng vốn ngoại. Đây là những yếu tố trực tiếp liên quan đến khả năng tham gia thị trường của nhà đầu tư nước ngoài và vì vậy tiếp tục là những nội dung cần được xử lý trong tiến trình nâng hạng.
Không chỉ ở thị trường cổ phiếu, khả năng tiếp cận còn được đặt ra ở thị trường ngoại hối. Việt Nam chưa có thị trường giao dịch VND ngoài lãnh thổ, trong khi khả năng phòng hộ tỷ giá còn hạn chế. Khi việc chuyển đổi đồng tiền và quản trị rủi ro tỷ giá chưa đủ linh hoạt, khả năng phân bổ và luân chuyển vốn của nhà đầu tư nước ngoài cũng bị ảnh hưởng. Đây vì thế là một mắt xích khác trong yêu cầu cải thiện môi trường tiếp cận thị trường.
Bên cạnh đó, dù quyền bình đẳng của nhà đầu tư nước ngoài đã được cải thiện, vẫn còn những hạn chế liên quan đến giới hạn sở hữu nước ngoài và khả năng tiếp cận thông tin bằng tiếng Anh. Các tiêu chí về thanh toán và bù trừ, quy định thị trường bằng tiếng Anh, cho vay chứng khoán và bán khống cũng cần tiếp tục được hoàn thiện. Những yêu cầu này cho thấy tiêu chuẩn nâng hạng không chỉ đặt vào quy mô hay mức độ phát triển của thị trường, mà còn vào mức độ thuận tiện mà nhà đầu tư quốc tế có được khi tham gia và vận hành vốn trên thị trường.
Những yêu cầu này không được đặt ra riêng lẻ mà nằm trong một lộ trình cải cách theo từng năm, gắn với những thay đổi cụ thể của thị trường.
Trong những tháng cuối năm 2026, trọng tâm đặt ra cho Việt Nam là hoàn thiện vận hành cơ chế Non-Prefunding và Global Broker, đồng thời triển khai giao dịch xuyên trưa. Đây là những thay đổi nhằm cải thiện trực tiếp cách thức nhà đầu tư nước ngoài tiếp cận và thực hiện giao dịch trên thị trường.
Sang năm 2027, thị trường dự kiến vận hành mô hình Đối tác bù trừ trung tâm (CCP), triển khai cơ chế cho phép giao dịch chứng khoán chờ về, tiếp tục đơn giản hóa thủ tục cho nhà đầu tư nước ngoài và nâng cao chất lượng công bố thông tin bằng tiếng Anh. Nếu các thay đổi của năm 2026 tập trung vào cơ chế giao dịch, thì các bước đi trong năm 2027 tiếp tục mở rộng sang hạ tầng thanh toán, thủ tục đầu tư và khả năng tiếp cận thông tin.
Đến năm 2028, lộ trình tiếp tục với nghiệp vụ bán khống có đảm bảo, các giải pháp liên quan đến FOL và công cụ thay thế đối với các cổ phiếu kín room ngoại, cùng việc đơn giản hóa thủ tục chuyển vốn và giao dịch ngoại hối phục vụ đầu tư chứng khoán. Lộ trình vì thế được mở rộng từ hạ tầng và cơ chế giao dịch sang những điều kiện gắn trực tiếp với quyền tiếp cận tài sản, công cụ đầu tư và khả năng luân chuyển vốn của nhà đầu tư nước ngoài.
Nếu trở thành hiện thực, việc được đưa vào danh sách theo dõi nâng hạng tháng 6/2027 sẽ đánh dấu một bước chuyển quan trọng trong tiến trình nâng hạng MSCI của Việt Nam. Tuy nhiên, đây mới là giai đoạn để MSCI tiếp tục theo dõi, đánh giá những thay đổi của thị trường, chưa đồng nghĩa với quyết định nâng hạng chính thức.
Vì vậy, những cải cách đã triển khai sẽ tiếp tục được kiểm chứng về hiệu quả và tính ổn định. Theo kịch bản tích cực, MSCI có thể nâng hạng Việt Nam lên Thị trường Mới nổi vào tháng 6/2028; với kịch bản cơ sở, thời điểm này là tháng 6/2029.
Để tiến tới các mốc trên, lộ trình cải cách vẫn tiếp tục được triển khai, trong đó thị trường ngoại hối là một nội dung đáng chú ý. Đến năm 2029, trọng tâm được đặt vào việc tăng mức độ tự do hóa thị trường ngoại hối, bao gồm nâng cao khả năng chuyển đổi VND và phát triển giao dịch ngoại hối OTC. Đây cũng là năm được lựa chọn trong kịch bản cơ sở cho khả năng MSCI chính thức nâng hạng Việt Nam lên Thị trường Mới nổi.
Nâng hạng MSCI cũng không phải mục tiêu duy nhất sau khi FTSE Russell nâng hạng Việt Nam. Với FTSE Russell, Việt Nam tiếp tục được kỳ vọng hoàn thiện các tiêu chí về khả năng tiếp cận và cơ sở hạ tầng thị trường, hướng tới Thị trường Mới nổi cao cấp (Advanced Emerging Market).
Theo các kịch bản của VNDIRECT, Việt Nam có thể được FTSE Russell nâng lên Thị trường Mới nổi cao cấp vào năm 2029 trong kịch bản tích cực và năm 2030 trong kịch bản cơ sở. Sau bước tiến với FTSE Russell, thị trường chứng khoán Việt Nam vì thế đang đứng trước hai mục tiêu nâng hạng song song: tiến tới Thị trường Mới nổi theo phân loại của MSCI và tiếp tục nâng vị thế trong hệ thống FTSE Russell.