Thúc đẩy hợp tác đầu tư, tài chính Việt Nam - Trung Quốc
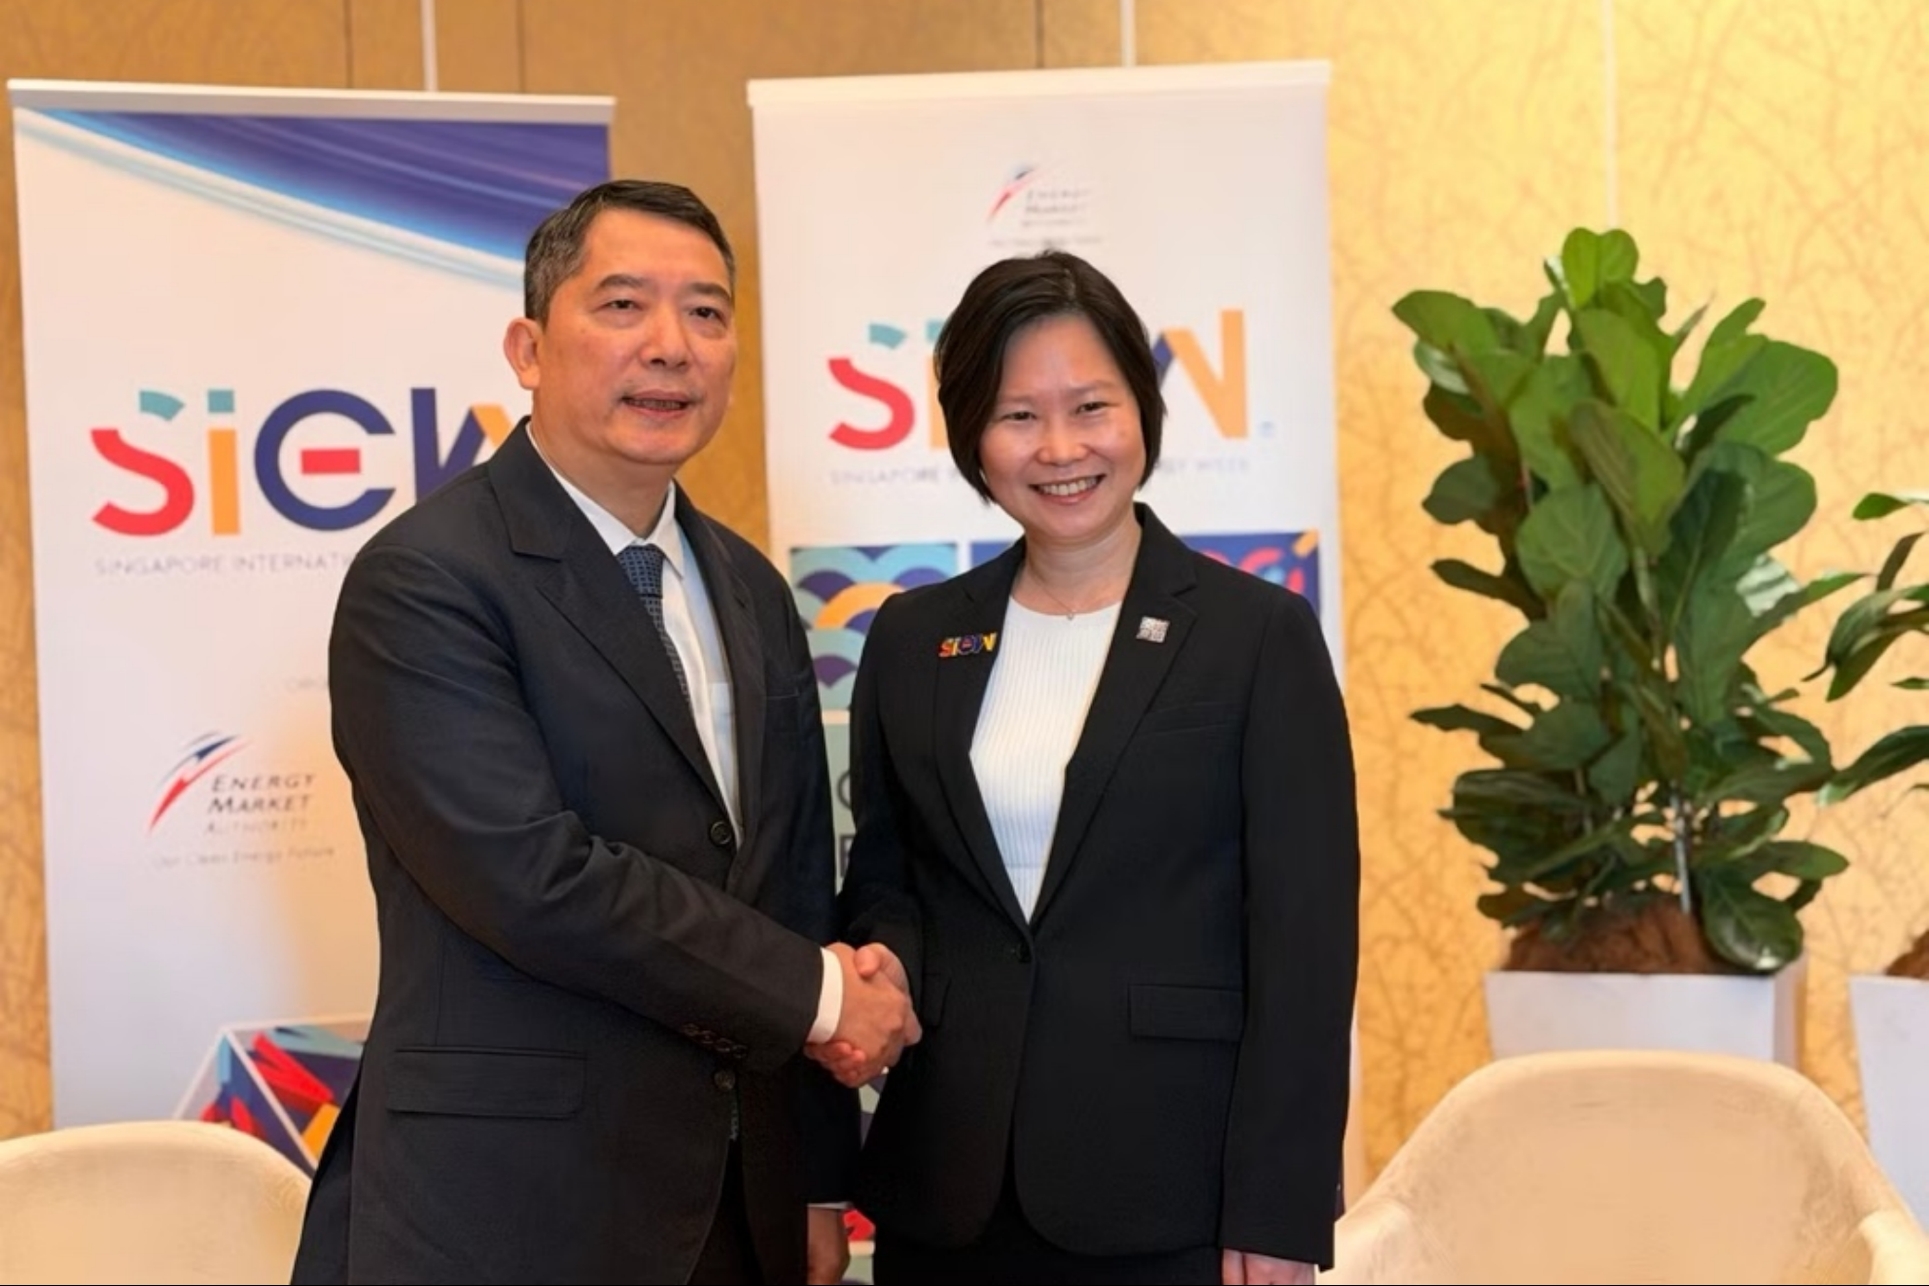
Chiều ngày 27/10, tại Hà Nội, Thứ trưởng Bộ Tài chính Nguyễn Thị Bích Ngọc tiếp và làm việc với Đoàn công tác Quốc vụ viện Trung Quốc.


 |
| Trong tháng 8/2026, nhiều chính sách mới được Bộ Tài chính ban hành. |
Tháng 8, Bộ Tài chính ban hành Thông tư số 125/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 83/2024/TT-BTC và Thông tư số 34/2026/TT-BTC.
Thông tư sửa đổi, bổ sung một số điều, Phụ lục I, Phụ lục II của Thông tư số 83/2024/TT-BTC ngày 26/11/2024 của Bộ trưởng Bộ Tài chính hướng dẫn cơ chế, chính sách về giá dịch vụ trong lĩnh vực chứng khoán do Nhà nước định giá áp dụng tại Sở Giao dịch Chứng khoán Việt Nam và các công ty con, Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam.
Thông tư số 125/2026/TT-BTC cũng sửa đổi, bổ sung Phụ lục của Thông tư số 34/2026/TT-BTC ngày 30/3/2026 của Bộ trưởng Bộ Tài chính quy định đặc điểm kinh tế - kỹ thuật của dịch vụ trong lĩnh vực chứng khoán của Sở Giao dịch Chứng khoán Việt Nam và công ty con, Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam và công ty con do Nhà nước định giá.
Thông tư số 125/2026/TT-BTC có hiệu lực thi hành từ ngày 6/10/2026.
Mời xem nội dung văn bản tại đây: Thông tư số 125/2026/TT-BTC
Bộ Tài chính ban hành Thông tư số 123/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 130/2025/TT-BTC quy định Hệ thống Mục lục ngân sách nhà nước.
Theo đó, bổ sung Tiểu mục 1016 “Thuế thu nhập cá nhân từ hoạt động giao dịch, chuyển nhượng, kinh doanh tài sản mã hoá” thuộc Mục 1000 “Thuế thu nhập cá nhân”. Đồng thời, bổ sung Tiểu mục 1059 “Thuế thu nhập doanh nghiệp từ hoạt động giao dịch, chuyển nhượng, kinh doanh tài sản mã hoá” thuộc Mục 1050 “Thuế thu nhập doanh nghiệp”.
Không chỉ bổ sung các tiểu mục đối với khoản thu thuế, Thông tư còn bổ sung các khoản liên quan đến tiền chậm nộp. Cụ thể, Tiểu mục 4954 được bổ sung để hạch toán “Tiền chậm nộp thuế thu nhập cá nhân từ hoạt động giao dịch, chuyển nhượng, kinh doanh tài sản mã hoá”; Tiểu mục 4955 là “Tiền chậm nộp thuế thu nhập doanh nghiệp từ hoạt động giao dịch, chuyển nhượng, kinh doanh tài sản mã hoá”.
Thông tư số 123/2026/TT-BTC cũng cập nhật nhiều nội dung của Hệ thống Mục lục ngân sách nhà nước để phù hợp với các quy định pháp luật và yêu cầu quản lý mới trong lĩnh vực đất đai, lĩnh vực chi ngân sách.
Mời xem nội dung văn bản tại đây: Thông tư số 123/2026/TT-BTC
Ngày 18/8/2026, Bộ Tài chính đã chính thức ban hành Thông tư số 118/2026/TT-BTC hướng dẫn đối tượng, phạm vi và thể thức áp dụng Chuẩn mực quốc tế về kế toán tại Việt Nam.
Thông tư số 118/2026/TT-BTC gồm 3 Chương và 7 Điều. Trong đó, quy định rõ về phạm vi điều chỉnh, đối tượng áp dụng, thể thức áp dụng; nơi nhận, kỳ báo cáo và thời hạn nộp báo cáo tài chính, trách nhiệm của doanh nghiệp, tổ chức kinh tế là thành viên của Trung tâm tài chính quốc tế tại Việt Nam khi lựa chọn áp dụng Chuẩn mực quốc tế về kế toán và điều khoản chuyển tiếp để lập báo cáo tài chính cũng như trách nhiệm giải trình của doanh nghiệp, tổ chức kinh tế đối với các Cơ quan quản lý nhà nước và đối tượng liên quan. Việc xác định nghĩa vụ thuế của doanh nghiệp, tổ chức kinh tế được thực hiện theo quy định của pháp luật về thuế.
Thông tư số 118/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/01/2027, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2027.
Mời xem nội dung văn bản tại đây: Thông tư số 118/2026/TT-BTC
Cũng trong tháng 8, Bộ Tài chính ban hành Thông tư số 117/2026/TT-BTC ngày 14/8/2026, quy định miễn, giảm một số khoản phí, lệ phí để triển khai Nghị quyết số 66.22/2026/NQ-CP ngày 09/7/2026 của Chính phủ về phát triển công dân số.
Cụ thể, từ ngày 15/8/2026 đến hết ngày 28/02/2027, công dân Việt Nam có tài khoản định danh điện tử mức độ 2, đáp ứng đầy đủ các điều kiện theo quy định, sẽ được miễn, giảm một số khoản phí, lệ phí khi thực hiện thủ tục hành chính.
Trong đó, một trong những nội dung được quan tâm nhất tại Thông tư số 117/2026/TT-BTC là chính sách giảm lệ phí trước bạ đối với nhà, đất, ô tô và xe mô tô.
Thông tư số 117/2026/TT-BTC có hiệu lực từ ngày 15/8/2026 đến hết ngày 28/02/2027.
Từ ngày 01/3/2027, mức thu các khoản phí, lệ phí quy định tại Thông tư này được thực hiện theo các Thông tư gốc và các văn bản sửa đổi, bổ sung hoặc thay thế nếu có. Trường hợp công dân vừa được hưởng chính sách miễn, giảm phí, lệ phí theo Thông tư số 117/2026/TT-BTC, vừa được hưởng chính sách khuyến khích theo quy định của văn bản quy phạm pháp luật khác thì được áp dụng mức ưu đãi cao nhất.
Mời xem nội dung văn bản tại đây: Thông tư số 117/2026/TT-BTC