Thị trường bảo hiểm Việt Nam đang ở giai đoạn chuyển đổi quan trọng sau nhiều năm tăng trưởng cao. Giai đoạn 2017-2022 chứng kiến tốc độ tăng trưởng kép cao, đặc biệt ở mảng nhân thọ; tuy nhiên từ năm 2023, thị trường phải đối mặt với chu kỳ điều chỉnh do sự kết hợp của nhiều yếu tố, trong đó nổi bật là khủng hoảng niềm tin liên quan đến kênh phân phối qua ngân hàng, yêu cầu minh bạch cao hơn và tác động từ thiên tai. Dù vậy, nền tảng tài chính của ngành vẫn được duy trì ổn định, tỷ lệ thâm nhập còn thấp so với khu vực và thế giới, cùng với khung pháp lý ngày càng hoàn thiện đang mở ra dư địa tăng trưởng dài hạn đáng kể. Việc Thủ tướng Chính phủ ban hành Quyết định số 1413/QĐ-TTg ngày 27/7/2026 phê duyệt Đề án cải cách tổng thể thị trường tài chính đã tiếp tục khẳng định định hướng chiến lược dài hạn đối với ngành bảo hiểm đến năm 2045, tạo thêm động lực quan trọng cho sự phát triển bền vững của thị trường.
Đinh Ngọc Linh
Nguyễn Thị Phương Thúy
Viện Chiến lược và Chính sách kinh tế tài chính - Bộ Tài chính
Email: [email protected]
GIỚI THIỆU
Thị trường bảo hiểm giữ vai trò quan trọng trong hệ thống tài chính thông qua chức năng bảo vệ trước rủi ro, huy động nguồn vốn dài hạn và góp phần bảo đảm an sinh xã hội. Tại Việt Nam, sau giai đoạn tăng trưởng nhanh, thị trường bắt đầu bước vào chu kỳ điều chỉnh từ năm 2023, đặc biệt ở phân khúc bảo hiểm nhân thọ, trong bối cảnh niềm tin của khách hàng suy giảm, yêu cầu về minh bạch và chất lượng tư vấn ngày càng cao. Trong khi đó, bảo hiểm phi nhân thọ tiếp tục duy trì đà tăng trưởng tương đối tích cực, cho thấy sự phân hóa ngày càng rõ giữa các phân khúc thị trường.
Cùng với quá trình hoàn thiện khung pháp lý, tăng cường quản lý dựa trên rủi ro và định hướng cải cách thị trường tài chính đến năm 2045, thị trường bảo hiểm Việt Nam đang đứng trước yêu cầu tái cấu trúc theo hướng minh bạch, an toàn và bền vững hơn. Trong bối cảnh đó, bài viết tập trung phân tích diễn biến và thực trạng các phân khúc chính của thị trường bảo hiểm Việt Nam, đánh giá khung pháp lý, nhận diện triển vọng trung và dài hạn, từ đó đề xuất một số giải pháp nhằm thúc đẩy sự phát triển bền vững của thị trường trong giai đoạn tới.
DIỄN BIẾN VÀ BỐI CẢNH THỊ TRƯỜNG BẢO HIỂM VIỆT NAM
Theo Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), thị trường bảo hiểm Việt Nam đang duy trì xu hướng hồi phục. Tính đến tháng 6/2026, thị trường có 86 doanh nghiệp kinh doanh bảo hiểm (trong đó có 32 kinh doanh bảo hiểm phi nhân thọ, 21 kinh doanh bảo hiểm nhân thọ, 3 doanh nghiệp tái bảo hiểm, 30 doanh nghiệp môi giới bảo hiểm) và 01 chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài, tăng hơn so với những năm trước.
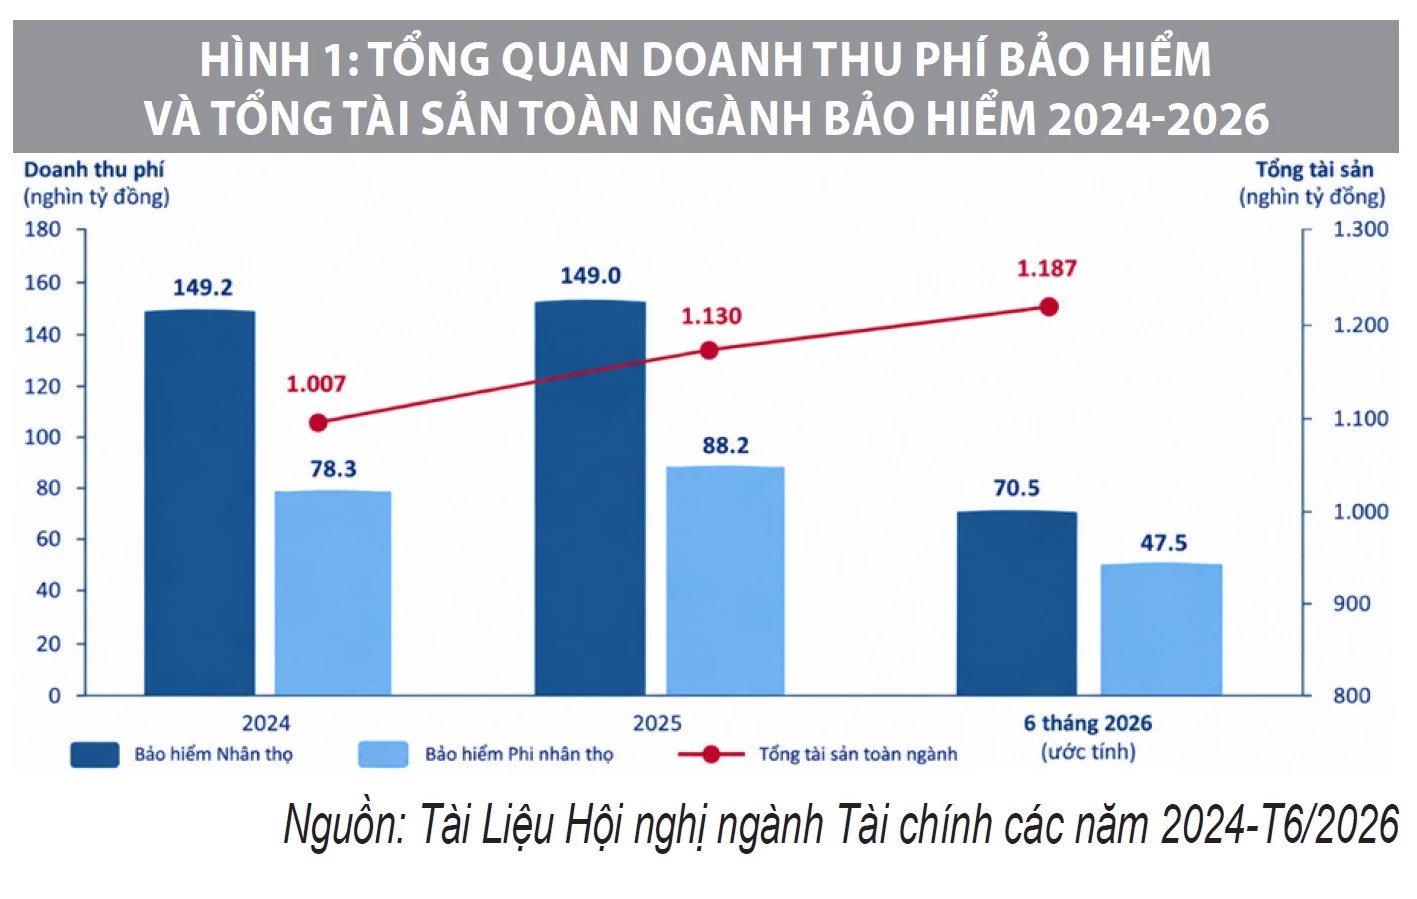
Tổng tài sản toàn ngành năm 2024 ước đạt hơn 1.007 nghìn tỷ đồng (tăng khoảng 10,9% so với năm trước), trong đó khối nhân thọ chiếm tỷ trọng lớn (khoảng 86%). Năm 2025, tổng tài sản tiếp tục tăng khoảng 8,6%, ước đạt khoảng hơn 1.113 nghìn tỷ đồng. Tiếp tục đà tăng trưởng, trong 6 tháng đầu 2026, tổng tài sản đạt 1,187 triệu tỷ đồng, tăng 10,27% so với cùng kỳ.
Tổng nguồn vốn chủ sở hữu và dự phòng nghiệp vụ cũng tăng trưởng ổn định, phản ánh năng lực tài chính được duy trì. Doanh thu phí bảo hiểm toàn thị trường năm 2024 ước đạt 227.495 tỷ đồng, giảm nhẹ 0,26% so với năm 2023. Trong đó, bảo hiểm nhân thọ khoảng 149.204 tỷ đồng (giảm khoảng 5%), bảo hiểm phi nhân thọ khoảng 78.291 tỷ đồng (tăng khoảng 10,2%). Năm 2025, doanh thu phí ước đạt khoảng 237.211 tỷ đồng, tăng khoảng 3,96% so với năm trước; khối nhân thọ gần như đi ngang (chỉ tăng khoảng 0,5%), khối phi nhân thọ tăng mạnh khoảng 10-11%. Trong 6 tháng 2026, doanh thu phí đạt khoảng 118 nghìn tỷ đồng (tăng 2,24% so với cùng kỳ), trong đó bảo hiểm phi nhân thọ tăng trên 13,49%, bảo hiểm nhân thọ giảm 4,5% (Hình 1).
Đầu tư trở lại nền kinh tế của các doanh nghiệp bảo hiểm năm 2024 ước khoảng 850 nghìn tỷ đồng (tăng hơn 13%); năm 2025 ước gần 959 nghìn tỷ đồng (tăng khoảng 10,3%); 6 tháng đầu 2026, đầu tư trở lại nền kinh tế ước đạt 1,021 triệu tỷ đồng (tăng 11,55%). Cùng với đó, hoạt động chi trả quyền lợi bảo hiểm tiếp tục được duy trì, với mức chi trả ước gần 94 nghìn tỷ đồng năm 2024, khoảng hơn 91 nghìn tỷ đồng năm 2025 và 52,3 nghìn tỷ đồng trong 6 tháng đầu năm 2026. Những kết quả này cho thấy vai trò ngày càng rõ nét của thị trường bảo hiểm trong huy động và phân bổ nguồn vốn cho nền kinh tế, đồng thời góp phần hỗ trợ người dân, doanh nghiệp chủ động ứng phó và khắc phục hậu quả do thiên tai, dịch bệnh, bão lũ và các rủi ro khác. Qua đó, thị trường bảo hiểm tiếp tục đóng góp vào việc hỗ trợ sản xuất, kinh doanh, thúc đẩy tăng trưởng kinh tế và bảo đảm an sinh xã hội.
Tuy nhiên, tỷ lệ thâm nhập bảo hiểm (doanh thu phí/ GDP) hiện dao động quanh mức 2,3-2,8% GDP (thấp hơn đạt 3% - 3,3% GDP và năm 2025), thấp hơn đáng kể so với mức trung bình trên 6% của các quốc gia thuộc Tổ chức Hợp tác và Phát triển Kinh tế (OECD) (VNR, 2026) và trung bình ASEAN khoảng 3,35%. Phí bảo hiểm bình quân đầu người cũng còn thấp so với nhiều thị trường trong khu vực. Đây vừa là thách thức về độ phủ, vừa là cơ hội tăng trưởng dài hạn lớn khi nhu cầu bảo vệ tài chính ngày càng rõ nét hơn sau những biến động kinh tế - xã hội, trong khi nhận thức của người dân về vai trò của bảo hiểm cũng đang từng bước được cải thiện.
THỰC TRẠNG PHÂN KHÚC THỊ TRƯỜNG BẢO HIỂM
Thị trường bảo hiểm Việt Nam đang thể hiện sự phân hóa rõ nét giữa 2 phân khúc chính. Trong khi bảo hiểm nhân thọ vẫn đang trong quá trình phục hồi sau giai đoạn điều chỉnh sâu, bảo hiểm phi nhân thọ lại duy trì đà tăng trưởng ổn định và trở thành động lực chính của toàn ngành.
Bảo hiểm nhân thọ
Đây từng là động lực tăng trưởng chủ đạo của thị trường trong giai đoạn 2017-2022. Theo số liệu của Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), doanh thu phí bảo hiểm nhân thọ tăng từ khoảng 66.115 tỷ đồng năm 2017 lên 178.334 tỷ đồng năm 2022, tương đương mức tăng gần 2,7 lần chỉ sau 5 năm, với tốc độ tăng trưởng duy trì trên 20% trong nhiều năm liên tiếp.
Tuy nhiên, từ năm 2023, phân khúc này chịu tác động từ cuộc khủng hoảng niềm tin xuất phát từ kênh phân phối qua ngân hàng. Hàng loạt vụ việc liên quan đến tư vấn sai lệch, thiếu minh bạch và tình trạng “ép” khách hàng mua bảo hiểm khi vay vốn hoặc gửi tiết kiệm đã làm suy giảm nghiêm trọng niềm tin của người dân. Theo Bộ Tài chính, năm 2023, tỷ lệ hủy và chấm dứt hợp đồng sau năm đầu tiên tại một số doanh nghiệp dao động từ 32% đến 73% (Thùy Dương, 2023). Hệ quả là doanh thu phí bảo hiểm nhân thọ giảm mạnh khoảng 12% trong năm 2023 và tiếp tục giảm khoảng 5% trong năm 2024. Năm 2025, mảng này bắt đầu chững lại và phục hồi nhẹ với mức tăng khoảng 0,5%, nhưng đà phục hồi chưa vững chắc khi 6 tháng đầu năm 2026 doanh thu phí giảm 4,5% so với cùng kỳ.
Trước thực trạng trên, các doanh nghiệp đã chủ động điều chỉnh chiến lược. Các sản phẩm liên kết đầu tư từng chiếm tỷ trọng lớn được thiết kế lại theo hướng minh bạch hơn về quyền lợi và chi phí. Đồng thời, kênh đại lý truyền thống được chú trọng hơn, kèm theo việc nâng cao chất lượng tư vấn và chuẩn hóa quy trình bán hàng. Dù vậy, tỷ lệ dân số tham gia bảo hiểm nhân thọ hiện chỉ khoảng 11-12% (PV, 2026), còn khá xa so với mục tiêu 18% vào năm 2030 theo Chiến lược phát triển thị trường bảo hiểm Việt Nam đến năm 2030 và mục tiêu 20% đến năm 2045 theo Đề án Cải cách tổng thể thị trường tài chính tại Quyết định số 1413/QĐ-TTg của Thủ tướng Chính phủ.
Bảo hiểm phi nhân thọ
Trái ngược với mảng nhân thọ, bảo hiểm phi nhân thọ đang là điểm sáng rõ nét của thị trường. Phân khúc này duy trì tốc độ tăng trưởng 2 con số trong cả năm 2024 và 2025, lần lượt đạt khoảng 10,2% và 10- 11%. Trong 6 tháng đầu năm 2026, doanh thu phí bảo hiểm phi nhân thọ tiếp tục tăng trên 13,49%.
Động lực tăng trưởng đến từ nhu cầu bảo vệ tài sản, sức khỏe và xe cơ giới ngày càng tăng, đặc biệt trong bối cảnh thiên tai diễn biến phức tạp (điển hình là bão Yagi năm 2024 và các hiện tượng thời tiết cực đoan). Các nghiệp vụ chủ lực bao gồm bảo hiểm sức khỏe và tai nạn con người (thường chiếm tỷ trọng lớn nhất), bảo hiểm tài sản thiệt hại, bảo hiểm xe cơ giới và bảo hiểm kỹ thuật. Tỷ lệ bồi thường nhìn chung được kiểm soát ở mức hợp lý, giúp phân khúc này duy trì kết quả kinh doanh ổn định hơn so với mảng nhân thọ.
Nhìn chung, thực trạng 2 phân khúc cho thấy thị trường đang trong giai đoạn tái cấu trúc theo hướng chất lượng và bền vững hơn. Bảo hiểm phi nhân thọ đang dẫn dắt tăng trưởng ngắn hạn, trong khi bảo hiểm nhân thọ cần thêm thời gian để lấy lại đà trên nền tảng minh bạch và niềm tin được củng cố.
Dù có tín hiệu phục hồi, ngành bảo hiểm Việt Nam vẫn đối mặt với một số thách thức: Thứ nhất, cuộc khủng hoảng niềm tin sau giai đoạn tăng trưởng nhanh, đặc biệt liên quan đến chất lượng tư vấn và tính minh bạch của sản phẩm; Thứ hai, áp lực cạnh tranh về phí bảo hiểm ở một số nghiệp vụ ngày càng gay gắt, trong khi yêu cầu nâng cao quản trị rủi ro và duy trì tỷ lệ an toàn vốn theo chuẩn mới ngày càng chặt chẽ; Thứ ba, tần suất và cường độ thiên tai gia tăng đang làm tăng chi phí bồi thường, gây áp lực lên kết quả kinh doanh của các doanh nghiệp phi nhân thọ.
Bên cạnh đó, ngành bảo hiểm còn phải đẩy mạnh chuyển đổi số (ứng dụng AI, chatbot, điện toán đám mây và số hóa quy trình bồi thường) cũng như đa dạng hóa kênh phân phối, giảm sự phụ thuộc quá lớn vào kênh phân phối truyền thống. Cùng với đó, nhận thức và thói quen mua bảo hiểm của người dân, đặc biệt tại khu vực nông thôn và nhóm thu nhập thấp, vẫn còn hạn chế, tạo rào cản lớn đối với việc mở rộng độ phủ bảo hiểm.
KHUNG PHÁP LÝ VÀ ĐỊNH HƯỚNG CHÍNH SÁCH
Khung pháp lý về kinh doanh bảo hiểm tại Việt Nam đã có sự hoàn thiện đáng kể trong những năm gần đây, tạo nền tảng quan trọng để thị trường phát triển theo hướng minh bạch, an toàn và bền vững hơn.
Luật Kinh doanh bảo hiểm số 08/2022/QH15 (có hiệu lực từ ngày 01/01/2023) là bước tiến mang tính đột phá, thay thế hoàn toàn khung pháp lý cũ. Luật chuyển sang mô hình quản lý dựa trên rủi ro, tăng cường bảo vệ quyền lợi của người tham gia bảo hiểm, quy định rõ các hành vi bị nghiêm cấm, đồng thời nâng cao yêu cầu về vốn, quản trị doanh nghiệp và nghĩa vụ công bố thông tin. Một số quy định quan trọng về tỷ lệ an toàn vốn và báo cáo đánh giá khả năng thanh toán được thực hiện theo lộ trình để doanh nghiệp có thời gian chuẩn bị.
Năm 2025, Bộ Tài chính tiếp tục hoàn thiện khung khổ pháp lý khi trình Quốc hội thông qua Luật số 139/2025/ QH15 sửa đổi, bổ sung Luật Kinh doanh bảo hiểm, đồng thời ban hành nhiều nghị định, quyết định và thông tư quan trọng. Trong 6 tháng đầu năm 2026, Bộ tiếp tục trình Chính phủ ban hành 3 nghị định sửa đổi, bổ sung các quy định liên quan. Những văn bản này góp phần hoàn thiện khung pháp lý, tăng cường minh bạch thông tin, củng cố niềm tin thị trường và tạo điều kiện thuận lợi cho sự phát triển ổn định, bền vững của ngành bảo hiểm.
Về định hướng chiến lược dài hạn, Quyết định số 07/QĐ-TTg ngày 05/01/2023 của Thủ tướng Chính phủ phê duyệt Chiến lược phát triển thị trường bảo hiểm Việt Nam đến năm 2030 đã đặt ra các mục tiêu cụ thể và rõ ràng. Đồng thời, Chiến lược đề ra nhiều nhóm giải pháp trọng tâm để hiện thực hóa các mục tiêu bao gồm: tiếp tục hoàn thiện hệ thống pháp luật; tăng cường năng lực tài chính, quản trị rủi ro và quản trị doanh nghiệp; đa dạng hóa sản phẩm bảo hiểm (đặc biệt là bảo hiểm nông nghiệp, bảo hiểm rủi ro thảm họa, bảo hiểm xanh và bảo hiểm an ninh mạng); chuyên nghiệp hóa các kênh phân phối; đẩy mạnh chuyển đổi số; tăng cường tuyên truyền, nâng cao nhận thức của người dân về bảo hiểm; và thúc đẩy hợp tác quốc tế, hội nhập sâu rộng hơn với thị trường bảo hiểm khu vực và toàn cầu.
Bổ sung và nâng tầm định hướng dài hạn hơn, Quyết định số 1413/QĐ-TTg ngày 27/7/2026 của Thủ tướng Chính phủ phê duyệt Đề án cải cách tổng thể thị trường tài chính đã đặt ra mục tiêu đến năm 2030 quy mô doanh thu đạt 3,3-3,5% GDP; giai đoạn 2026-2045 doanh thu tăng trưởng bình quân 6-8%/năm, tỷ lệ dân số tham gia bảo hiểm nhân thọ đạt 20% và phí bảo hiểm bình quân đầu người đạt 7 triệu đồng vào năm 2045. Đề án cũng nhấn mạnh việc chuyển sang quản lý, giám sát trên cơ sở rủi ro, xây dựng Trung tâm Dữ liệu bảo hiểm quốc gia và phát triển hệ sinh thái bảo hiểm số, insurtech.
Nhìn chung, khung pháp lý ngày càng hoàn thiện cùng định hướng chiến lược rõ ràng đang tạo ra “bệ phóng” quan trọng để thị trường bảo hiểm Việt Nam chuyển sang giai đoạn phát triển chất lượng, minh bạch và bền vững hơn trong trung và dài hạn.
TRIỂN VỌNG TRUNG VÀ DÀI HẠN
Thị trường bảo hiểm Việt Nam được kỳ vọng đã tạo đáy vào năm 2024 và bước vào chu kỳ phục hồi bền vững hơn từ năm 2025-2026 trở đi. Theo ước tính của Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), tổng doanh thu phí bảo hiểm toàn thị trường năm 2026 có thể đạt khoảng 250 nghìn tỷ đồng, tăng khoảng 5,5% so với năm 2025. Trong đó, bảo hiểm phi nhân thọ tiếp tục duy trì tốc độ tăng trưởng hai con số, trong khi bảo hiểm nhân thọ phục hồi nhẹ và hướng tới mốc doanh thu khoảng 150-152 nghìn tỷ đồng.
Triển vọng tăng trưởng trung và dài hạn của ngành được hỗ trợ bởi nhiều động lực quan trọng. Thứ nhất, dư địa thâm nhập bảo hiểm vẫn còn rất lớn khi tỷ lệ doanh thu phí trên GDP hiện chỉ dao động quanh mức 2,3-2,8%, thấp hơn đáng kể so với trung bình khu vực và thế giới. Nếu độ phủ bảo hiểm tăng đáng kể, ngành không chỉ mở rộng quy mô mà còn đóng góp tích cực hơn vào ổn định tài chính hộ gia đình và tăng trưởng GDP. Thứ hai, tăng trưởng kinh tế, thu nhập người dân tăng lên, quá trình đô thị hóa và xu hướng già hóa dân số đang thúc đẩy mạnh nhu cầu đối với các sản phẩm bảo hiểm hưu trí, bảo hiểm sức khỏe và bảo vệ. Thứ ba, các dự án đầu tư công và hạ tầng quy mô lớn trong giai đoạn tới sẽ tạo ra nhu cầu lớn về bảo hiểm tài sản, bảo hiểm kỹ thuật và bảo hiểm trách nhiệm. Bên cạnh đó, tần suất thiên tai và rủi ro khí hậu gia tăng đang nâng cao nhận thức của người dân và doanh nghiệp về tầm quan trọng của bảo hiểm rủi ro. Việc đẩy mạnh chuyển đổi số (ứng dụng AI, chatbot, điện toán đám mây) giúp giảm chi phí vận hành, cải thiện trải nghiệm khách hàng và mở rộng khả năng tiếp cận thông qua các sản phẩm bảo hiểm vi mô cũng như kênh số. Thứ tư, khung pháp lý ngày càng chặt chẽ hơn sẽ giúp thanh lọc thị trường, nâng cao chất lượng hoạt động và củng cố niềm tin dài hạn của khách hàng. Các mục tiêu dài hạn được khẳng định tại Quyết định số 1413/QĐ-TTg tiếp tục tạo nền tảng vững chắc cho sự phát triển bền vững của ngành trong giai đoạn tới năm 2045.
Theo dự báo của GlobalData (2025), thị trường bảo hiểm phi nhân thọ Việt Nam dự kiến duy trì tốc độ tăng trưởng kép (CAGR) khoảng 7% trong giai đoạn 2025-2029.Trong khi đó, mảng bảo hiểm nhân thọ cần thêm thời gian để phục hồi hoàn toàn, nhưng lại sở hữu tiềm năng tăng trưởng chất lượng cao hơn khi kênh phân phối được chuẩn hóa, sản phẩm tập trung nhiều hơn vào giá trị bảo vệ thực chất thay vì chỉ chú trọng tăng trưởng doanh thu ngắn hạn.
Dù vậy, thị trường vẫn đối mặt với một số rủi ro cần được lưu ý. Biến động kinh tế vĩ mô, lạm phát, lãi suất, cạnh tranh gay gắt giữa các doanh nghiệp, rủi ro gian lận bảo hiểm và khả năng thực thi chính sách chưa đồng đều vẫn là những yếu tố có thể ảnh hưởng đến tốc độ phục hồi. Đặc biệt, việc duy trì và củng cố niềm tin của khách hàng, cùng với nâng cao chất lượng tư vấn, vẫn là yếu tố quyết định sự phát triển bền vững của ngành trong trung và dài hạn.
KẾT LUẬN VÀ MỘT SỐ KHUYẾN NGHỊ
Thị trường bảo hiểm Việt Nam đã trải qua giai đoạn điều chỉnh cần thiết sau nhiều năm tăng trưởng nóng. Thực trạng hiện nay cho thấy, nền tảng tài chính của ngành vẫn được duy trì ổn định; bảo hiểm phi nhân thọ đang dẫn dắt đà phục hồi, trong khi bảo hiểm nhân thọ từng bước lấy lại đà tăng trưởng trên nền tảng minh bạch và chất lượng tư vấn được cải thiện.
Với tỷ lệ thâm nhập còn thấp, khung pháp lý ngày càng hoàn thiện và định hướng chiến lược rõ ràng đến năm 2045, ngành bảo hiểm Việt Nam vẫn sở hữu dư địa phát triển lớn. Nếu tận dụng tốt các động lực từ tăng trưởng kinh tế, già hóa dân số, đầu tư hạ tầng và chuyển đổi số, thị trường có tiềm năng phát triển bền vững, đóng góp mạnh mẽ hơn vào an sinh xã hội và ổn định kinh tế vĩ mô.
Để hiện thực hóa tiềm năng này, cần tập trung vào các giải pháp trọng tâm sau: Một là, tiếp tục hoàn thiện cơ chế, chính sách và hướng dẫn kịp thời Luật Kinh doanh bảo hiểm (sửa đổi), đồng thời đẩy mạnh công tác tuyên truyền, phổ biến các văn bản pháp luật đã ban hành. Hai là, tăng cường công tác quản lý, giám sát doanh nghiệp trong việc thực hiện cam kết với khách hàng, chi trả bồi thường và tạm ứng tiền bảo hiểm kịp thời, đúng quy định, nhằm củng cố niềm tin của người tham gia bảo hiểm. Ba là, đẩy mạnh chuyển đổi số, nâng cao chất lượng sản phẩm dịch vụ và đa dạng hóa kênh phân phối theo hướng minh bạch, lấy khách hàng làm trung tâm. Bốn là, thực thi đồng bộ, hiệu quả các chính sách đã ban hành và tăng cường giám sát để đảm bảo thị trường phát triển lành mạnh, ổn định và bền vững.
Tài liệu tham khảo:
- Cục Quản lý, giám sát bảo hiểm - Bộ Tài chính (2026). Thị trường vào nhịp tăng mới, doanh thu phí bảo hiểm nhân thọ kỳ vọng trở lại mốc 150 nghìn tỷ đồng https://www.mof.gov.vn/quan-ly-giam-sat-bao-hiem/thi-truong-bao-hiem-1/thi-truong-vao-nhip-tang-moi-doanh-thu-phi-bao-hiem-nhan-tho-ky-vong-tro-lai-moc-150-nghin-ty-dong
- GlobalData (2025). Vietnam general insurance industry to reach $3.9 billion by 2029, forecasts GlobalData. https://www. globaldata.com/media/insurance/vietnam-general-insurance-industry-reach-3-9-billion-2029-forecasts-globaldata/
- Milliman (2026). Vietnam’s life insurance landscape after the mis-selling crisis. https://www.milliman.com/en/insight/post-crisis-vietnams-life-insurance-landscape
- PV (2026). Chỉ 11,7% dân số có bảo hiểm nhân thọ: Minh bạch pháp lý để xóa “khoảng trống” an sinh. https://baophapluat. vn/chi-11-7-dan-so-co-bao-hiem-nhan-tho-minh-bach-phap-ly-de-xoa-khoang-trong-an-sinh.html
- Thùy Dương (2023). Bộ Tài chính: Tỷ lệ hủy hợp đồng bảo hiểm nhân thọ lên tới 70%. https://baotintuc.vn/bo-tai-chinh-ty-le-huy-hop-dong-bao-hiem-nhan-tho-len-toi-70-post1003799.html
- VNR (2026). Top 10 Công ty Bảo hiểm uy tín năm 2026. https://vnr500.vn/Top-10-Cong-ty-Bao-hiem-uy-tin-nam-2026-12500-1006.html
| Bài đã đăng trên Tạp chí Kinh tế - Tài chính bản in kỳ 1 tháng 10/2026 |