Kinh tế bạc có những khác biệt đáng kể so với kinh doanh thông thường
Theo TS. Nguyễn Thế Khang, đầu tư vào kinh tế bạc vừa hướng đến hiệu quả kinh tế, vừa tạo ra giá trị xã hội.


ThS.Phạm Quang Huy
Vụ Pháp chế, Bộ Tài chính
Email: [email protected]
GIỚI THIỆU
Trong bối cảnh cải cách hành chính và hoàn thiện Nhà nước pháp quyền, công tác xử lý vi phạm hành chính (VPHC) trong lĩnh vực tài chính ngày càng giữ vai trò quan trọng trong bảo đảm kỷ cương, tăng cường hiệu lực quản lý nhà nước và bảo vệ lợi ích công cộng. Những năm gần đây, cùng với sự phát triển nhanh của thị trường tài chính, chứng khoán, thuế, hải quan và các hoạt động kinh tế số, các hành vi VPHC trong lĩnh vực tài chính có xu hướng gia tăng cả về số lượng và mức độ phức tạp. Điều này đặt ra yêu cầu tiếp tục hoàn thiện các quy định pháp luật về hình thức xử phạt VPHC và biện pháp khắc phục hậu quả nhằm bảo đảm tính minh bạch, đồng bộ và khả thi trong thực tiễn áp dụng. Trên cơ sở phân tích quy định pháp luật hiện hành và thực tiễn thi hành giai đoạn 2013-2025, bài viết đánh giá những kết quả đạt được, chỉ ra các khó khăn, vướng mắc, đồng thời đề xuất một số định hướng hoàn thiện pháp luật trong lĩnh vực này.
TỔNG QUAN PHÁP LUẬT VỀ HÌNH THỨC XỬ PHẠT VPHC VÀ BIỆN PHÁP KHẮC PHỤC HẬU QUẢ
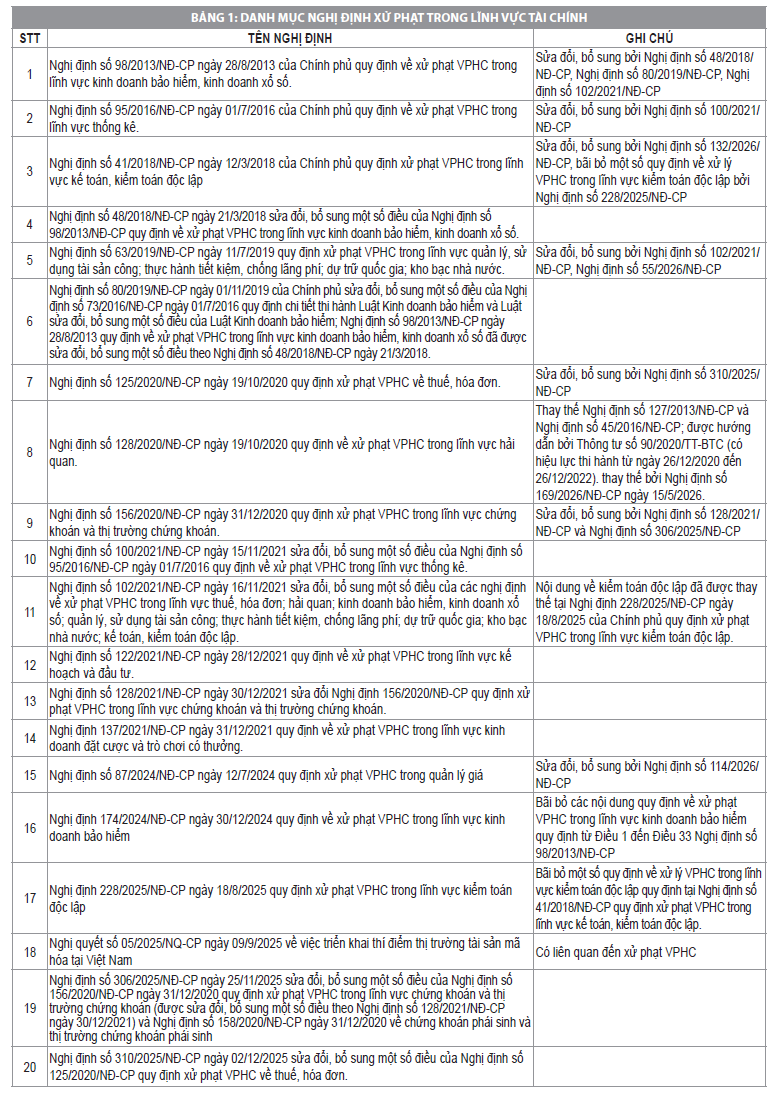
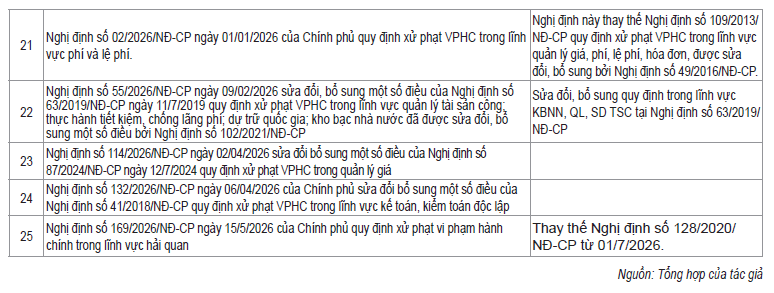
Tại Điều 4 Luật Xử lý VPHC về thẩm quyền quy định về xử phạt VPHC và chế độ áp dụng các biện pháp xử lý hành chính quy định căn cứ quy định của Luật Xử lý VPHC, Chính phủ quy định hình thức xử phạt, biện pháp khắc phục hậu quả đối với từng hành vi VPHC. Căn cứ quy định nêu trên, Bộ Tài chính đã báo cáo Chính phủ xây dựng các nghị định về xử phạt VPHC, trong đó, quy định việc áp dụng hình thức xử phạt và biện pháp khắc phục hậu quả đối với các VPHC trong lĩnh vực tài chính (Bảng 1). Các hình thức xử phạt VPHC và biện pháp khắc phục hậu quả được thiết kế đảm bảo phù hợp Điều 4 Luật Xử lý VPHC và các quy định cấm, quy định điều kiện của pháp luật chuyên ngành (thuế, đầu tư, tiết kiệm…). Tại khoản 5 Điều 4 Nghị định số 118/2021/NĐ-CP ngày 23/12/2021 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Xử lý VPHC yêu cầu biện pháp khắc phục hậu quả được quy định đối với từng hành 197 Tạp chí Kinh tế - Tài chính, kỳ 1 tháng 6/2026 vi VPHC: (i) Gây ra hậu quả hoặc có khả năng thực tế gây ra hậu quả; (ii) Đáp ứng yêu cầu khôi phục lại trật tự quản lý hành chính nhà nước do VPHC gây ra; (iii) Phải được mô tả rõ ràng, đầy đủ, cụ thể để có thể thực hiện được trong thực tiễn và phải bảo đảm tính khả thi.
Đáng chú ý, điểm b Khoản 1 Điều 1 Nghị định 68/2025/NĐ-CP bổ sung khoản 5a vào sau khoản 5 Điều 4 Nghị định số 118/2021/NĐ-CP yêu cầu đối với hành vi VPHC có quy định áp dụng hình thức xử phạt tịch thu tang vật, phương tiện VPHC, thì nghị định quy định về xử phạt VPHC trong lĩnh vực quản lý nhà nước quy định biện pháp khắc phục hậu quả buộc nộp lại số tiền bằng với giá trị tang vật, phương tiện VPHC đã bị tiêu thụ, tẩu tán, tiêu hủy trái quy định của pháp luật, bảo đảm phù hợp với tính chất, đặc điểm của hành vi. Thời điểm xác định cá nhân, tổ chức tiêu thụ, tẩu tán, tiêu hủy tang vật, phương tiện VPHC trái quy định là khi lập xong biên bản làm việc, biên bản tạm giữ tang vật, phương tiện VPHC, biên bản VPHC theo quy định pháp luật về xử lý VPHC.
Theo đó, trên cơ sở Điều 4 Luật Xử lý VPHC và yêu cầu tại Nghị định số 118/2021/NĐ-CP, cơ quan soạn thảo các nghị định xử phạt phải thiết kế hình thức xử phạt VPHC và biện pháp khắc phục hậu quả phù hợp với hành vi VPHC trong từng lĩnh vực cụ thể.
THỰC TIỄN ÁP DỤNG HÌNH THỨC XỬ PHẠT VPHC VÀ BIỆN PHÁP KHẮC PHỤC HẬU QUẢ TRONG VPHC TRONG LĨNH VỰC TÀI CHÍNH
Từ năm 2013 đến năm 2025, số liệu xử phạt VPHC trong toàn ngành Tài chính, tổng số vụ vi phạm là 2.623.086 vụ VPHC đối với 2.373.417 đối tượng xử phạt, thu được hơn 43.064.434 triệu đồng. Trong giai đoạn từ năm 2014 đến năm 2025, các hành vi VPHC chủ yếu là vi phạm về là vi phạm về thủ tục thuế, thủ tục hải quan, kê khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn; không lập thông báo phát hành trước khi hóa đơn được đưa vào sử dụng, sử dụng hóa đơn bất hợp pháp; vi phạm về báo cáo/công bố thông tin của các tổ chức, cá nhân trên thị trường chứng khoán; vi phạm về thời hạn cam kết chi, thời hạn thanh toán tạm ứng; chậm đóng bảo hiểm xã hội (BHXH) bắt buộc, bảo hiểm thất nghiệp (BHTN); đóng BHXH, BHTN không đúng mức quy định mà không phải là trốn đóng; đóng BHXH, BHTN không đủ số người thuộc diện tham gia BHXH bắt buộc, BHTN mà không phải là trốn đóng…
Trong giai đoạn từ năm 2013-2016, số vụ vi phạm được ghi nhận tăng đều qua từng năm. Đặc biệt từ năm 2013-2014 chứng kiến sự tăng lên đột biến về số vụ vi phạm, ghi nhận tăng xấp xỉ 12 lần so với năm 2013. Trong vòng 3 năm 2014-2016 số vụ bị xử phạt VPHC vẫn tăng đều qua các năm, trong đó, năm 2014 đến 2015 tăng 23.000 vụ, từ 2015 đến 2016 tăng gần 55.000 vụ việc, từ năm 2018 đến 2019 ghi nhận mức tăng cao nhất về số vụ xử phạt VPHC, sau đó giảm dần trong giai đoạn 2021-2025. Giai đoạn từ năm 2018 đến 2024 chứng kiến sự biến động nhiều chiều về số liệu xử phạt VPHC. Số vụ việc vi phạm và số quyết định xử phạt tăng đột biến giữa 2 năm 2018 và 2019, trái ngược với xu hướng giảm nhẹ hàng năm trong giai đoạn năm 2018 đến 2024. Tuy nhiên mức trung bình của số vụ vi phạm vẫn đang ở mức cao so với giai đoạn 2013-2016.
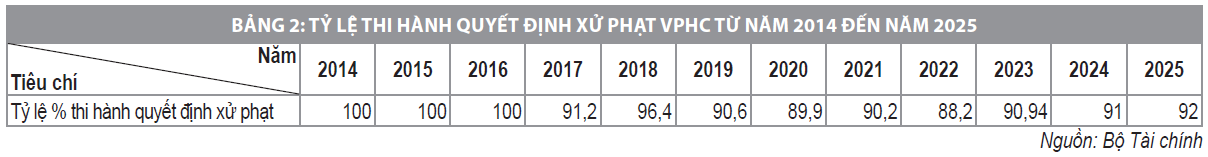
Xét về thi hành quyết định xử phạt cho thấy tỷ lệ thi hành các quyết định xử phạt có xu hướng giảm dần, mặc dù gần đây vẫn đạt tầm trung bình hơn 90%. Giai đoạn 2013-2016 tỷ lệ thi hành quyết định xử phạt luôn cao 100%, tỷ lệ này đặc biệt thấp vào năm 2022 (hơn 88%) và cao nhất là 96,4% vào năm 2018.
Có thể thấy, số vụ vi phạm được ghi nhận từ 2013 đến 2024 có sự biến động rất lớn, nhìn chung đã tăng rất nhanh; tuy nhiên, đáng chú ý tỷ lệ số quyết định xử phạt và số quyết định được thi hành có giảm so với giai đoạn trước nhưng vẫn giữ ở mức cao, trung bình 90% qua các năm.
Hình thức xử phạt được áp dụng chủ yếu trong lĩnh vực tài chính là hình thức phạt tiền, với số tiền cụ thể hàng năm (Bảng 2).
Trong khi đó, biện pháp khắc phục hậu quả được áp dụng chủ yếu trong lĩnh vực thuế như buộc nộp lại số lợi bất hợp pháp có được do VPHC, buộc nộp đủ số tiền còn thiếu, số thuế trốn, số tiền phạt chậm nộp vào ngân sách nhà nước…
ĐỀ XUẤT HOÀN THIỆN PHÁP LUẬT ÁP DỤNG HÌNH THỨC XỬ PHẠT VPHC VÀ BIỆN PHÁP KHẮC PHỤC HẬU QUẢ TRONG VPHC TRONG LĨNH VỰC TÀI CHÍNH
Việc thi hành quyết định xử phạt VPHC được thực hiện đúng trình tự, thủ tục. Tuy nhiên, thực tiễn thi hành các quyết định này còn gặp nhiều khó khăn như: Số lượng quyết định xử phạt VPHC quá nhiều gây tình trạng quá tải cho các cơ quan chức năng, đối tượng vi phạm không có chỗ ở cố định gây khó khăn trong quá trình giao, nhận quyết định xử phạt VPHC… Đối với công tác cưỡng chế thi hành quyết định xử phạt VPHC cũng gặp nhiều khó khăn do một số cơ quan, đơn vị còn e ngại khi tổ chức cưỡng chế vì thủ tục cưỡng chế rất phức tạp, liên quan đến nhiều cơ quan, đơn vị. Mặt khác, cá nhân, tổ chức bị cưỡng chế thường không hợp tác hoặc không đủ điều kiện, không có tài sản để kê biên, thậm chí có vụ việc tài sản cưỡng chế không đủ để bù đắp chi phí tổ chức cưỡng chế.
Theo Luật Xử lý VPHC, biện pháp khắc phục hậu quả được áp dụng nhằm khôi phục lại tình trạng ban đầu do hành vi VPHC gây ra. Trong lĩnh vực tài chính, các biện pháp thường được áp dụng gồm: buộc nộp lại số lợi bất hợp pháp có được do vi phạm; buộc hoàn trả tiền, tài sản do vi phạm mà có; buộc hủy bỏ hóa đơn, chứng từ, tài liệu không đúng quy định; buộc cải chính thông tin sai lệch đã công bố. Tuy nhiên, thực tiễn áp dụng cho thấy một số quy định vẫn còn thiếu tính cụ thể, chưa bảo đảm tính thống nhất và khả thi trong tổ chức thực hiện. Vì vậy, cần tiếp tục rà soát, hoàn thiện pháp luật về biện pháp khắc phục hậu quả theo hướng rõ ràng, đồng bộ và phù hợp với đặc thù của từng lĩnh vực tài chính, qua đó nâng cao hiệu quả xử lý VPHC và bảo đảm hiệu lực quản lý nhà nước.
Thứ nhất, biện pháp khắc phục hậu quả có thể hiểu là việc sử dụng các biện pháp theo quy định của pháp luật nhằm hạn chế hoặc khôi phục lại tình trạng ban đầu do hành vi VPHC gây ra; Là những hành động, giải pháp được thực hiện nhằm cải thiện, sửa chữa những cái sai, cái tiêu cực do một vấn đề hoặc một sự kiện nào đó gây ra. Như vậy, biện pháp khắc phục hậu quả trong xử lý VPHC được hiểu là hình thức cưỡng chế do Nhà nước tiến hành, buộc chủ thể VPHC phải thực hiện những nghĩa vụ pháp lý nhất định nhằm hạn chế hoặc khôi phục lại tình trạng ban đầu do VPHC gây ra. Tùy từng hành vi vi phạm, các biện pháp khắc phục hậu quả trong lĩnh vực tài chính có thể bao gồm: (i) Buộc nộp lại số lợi bất hợp pháp có được do VPHC; (ii) Buộc khôi phục lại tình trạng ban đầu; (iv) Buộc nộp đủ số tiền còn thiếu, số thuế trốn, số tiền phạt chậm nộp vào ngân sách nhà nước; (v) Buộc hủy bỏ, thu hồi hoặc tiêu hủy hàng hóa, tài sản vi phạm.
Thứ hai, biện pháp khắc phục hậu quả giữ vai trò trung tâm trong việc bảo đảm hiệu quả, công bằng và minh bạch trong xử lý VPHC, đặc biệt trong lĩnh vực tài chính, nơi mà các hành vi vi phạm có thể gây thiệt hại lớn về kinh tế và xã hội. Việc áp dụng đồng bộ, nghiêm minh và đúng quy định các biện pháp khắc phục hậu quả không chỉ góp phần bảo vệ ngân sách nhà nước, quyền lợi của người dân mà còn nâng cao hiệu lực quản lý nhà nước, tạo dựng một môi trường tài chính lành mạnh, ổn định và phát triển bền vững.
KẾT LUẬN
Thực tiễn áp dụng các hình thức xử phạt VPHC và biện pháp khắc phục hậu quả trong lĩnh vực tài chính cho thấy hệ thống pháp luật hiện hành đã góp phần nâng cao hiệu quả quản lý nhà nước, tăng cường tính răn đe và phòng ngừa vi phạm. Tuy nhiên, trước sự biến động của các hoạt động tài chính và yêu cầu hoàn thiện thể chế trong giai đoạn mới, nhiều quy định đã bộc lộ những hạn chế, bất cập về tính đồng bộ, khả thi và hiệu quả thực thi. Vì vậy, cần tiếp tục nghiên cứu sửa đổi, bổ sung các quy định về xử phạt VPHC và biện pháp khắc phục hậu quả theo hướng phù hợp với thực tiễn, đồng thời bảo đảm thống nhất với các quy định của pháp luật chuyên ngành như thuế, đầu tư, tiết kiệm, chống lãng phí… Qua đó góp phần nâng cao hiệu lực, hiệu quả quản lý nhà nước và xây dựng môi trường tài chính minh bạch, ổn định, bền vững.
Tài liệu tham khảo:
| Bài đã đăng trên Tạp chí Kinh tế - Tài chính bản in số kỳ 1 tháng 6/2026 |