Để đáp ứng nhu cầu vốn gần 1.500 tỷ USD trong 5 năm đến năm 2030, Việt Nam cần phát triển mạnh thị trường vốn và nâng cao hiệu quả đầu tư công. Trao đổi với Tạp chí Kinh tế - Tài chính, ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings, nhấn mạnh rằng, khu vực tư nhân và thị trường vốn phải đóng vai trò trung tâm trong việc tạo nguồn lực cho giai đoạn tăng trưởng tiếp theo của Việt Nam.
 |
| Chủ tịch FiinGroup và FiinRatings Nguyễn Quang Thuân |
Phóng viên: Để hiện thực hóa mục tiêu tăng trưởng cao, Việt Nam cần huy động nguồn vốn đầu tư rất lớn trong những năm tới. Trong bối cảnh tín dụng ngân hàng vẫn là kênh cung ứng vốn chủ yếu, theo ông, đâu là giải pháp để đa dạng hóa nguồn lực, đáp ứng nhu cầu vốn cho nền kinh tế một cách bền vững?
Ông Nguyễn Quang Thuân: Nhu cầu vốn của Việt Nam trong giai đoạn 2025- 2030 được ước tính gần 1.500 tỷ USD, phản ánh mục tiêu tăng trưởng của Đất nước.
Để hạn chế rủi ro liên quan đến tín dụng, việc khai thông các kênh huy động vốn dài hạn là hết sức quan trọng. Những kênh này bao gồm trái phiếu doanh nghiệp bằng nội tệ, trái phiếu quốc tế, vốn cổ phần và tín dụng tư nhân (dù chi phí của nguồn vốn tín dụng tư nhân có thể khá cao). Việt Nam cần đa dạng hóa các nguồn vốn phi ngân hàng, cả trong nước và quốc tế, nhằm hỗ trợ tăng trưởng bền vững và giảm thiểu nguy cơ bất ổn tài chính.
Việc FTSE Russell gần đây nâng hạng thị trường chứng khoán Việt Nam lên nhóm thị trường mới nổi thứ cấp là một bước tiến đáng khích lệ. Chúng tôi hy vọng MSCI cũng sẽ sớm nâng hạng Việt Nam.
Trái phiếu dài hạn bằng nội tệ, thị trường nợ quốc tế và các khoản tài trợ của cơ quan tín dụng xuất khẩu (ECA) dành cho nhập khẩu thiết bị và các dự án đầu tư quy mô lớn đều có vai trò quan trọng. Các định chế tài chính phát triển cũng có thể cung cấp các khoản bảo lãnh và các công cụ tăng cường tín nhiệm để huy động thêm vốn tư nhân.
Tuy nhiên, chỉ phát triển từng công cụ tài chính riêng lẻ là chưa đủ. Việt Nam cần cải cách thị trường vốn một cách toàn diện hơn, đặc biệt là mở rộng cơ sở nhà đầu tư, nâng cao khả năng tiếp cận vốn của các dự án và hoàn thiện hạ tầng thị trường.
Điều này bao gồm cơ chế định giá trái phiếu đáng tin cậy, xếp hạng tín nhiệm và nâng cao chất lượng tài liệu chào bán để đáp ứng yêu cầu của cả nhà đầu tư trong nước và quốc tế. Nguồn lực tài chính công không thể đáp ứng toàn bộ tham vọng tăng trưởng của đất nước. Ngay cả khi nguồn thu ngân sách được cải thiện, dư địa tài khóa vẫn có giới hạn. Khu vực tư nhân và thị trường vốn sẽ phải đóng vai trò trung tâm trong việc tạo nguồn lực cho giai đoạn tăng trưởng tiếp theo của Việt Nam.
Phóng viên: Như ông vừa đề cập, phát triển thị trường vốn là giải pháp quan trọng để giảm áp lực lên hệ thống ngân hàng. Trong đó, thị trường trái phiếu doanh nghiệp được đánh giá còn nhiều dư địa phát triển. Vậy theo ông, cần tháo gỡ những điểm nghẽn nào để thị trường này thực sự trở thành kênh huy động vốn trung và dài hạn hiệu quả?
Ông Nguyễn Quang Thuân: Quy mô thị trường trái phiếu doanh nghiệp Việt Nam hiện tương đương khoảng 10% GDP. Điều đó cho thấy dư địa phát triển còn rất lớn, đặc biệt đối với trái phiếu phát hành ra công chúng. Phát hành riêng lẻ vẫn có vai trò quan trọng, nhưng thị trường cần đa dạng hóa các công cụ huy động vốn.
Thách thức không chỉ nằm ở nguồn cung trái phiếu, mà còn ở việc ai sẽ mua những trái phiếu đó. Do đó, các cải cách cần khuyến khích sự tham gia mạnh mẽ hơn của quỹ hưu trí công và tư nhân, doanh nghiệp bảo hiểm nhân thọ và các quỹ đầu tư trái phiếu. Việt Nam đã có 5 chương trình hưu trí tư nhân thí điểm, nhưng quy mô còn rất nhỏ.
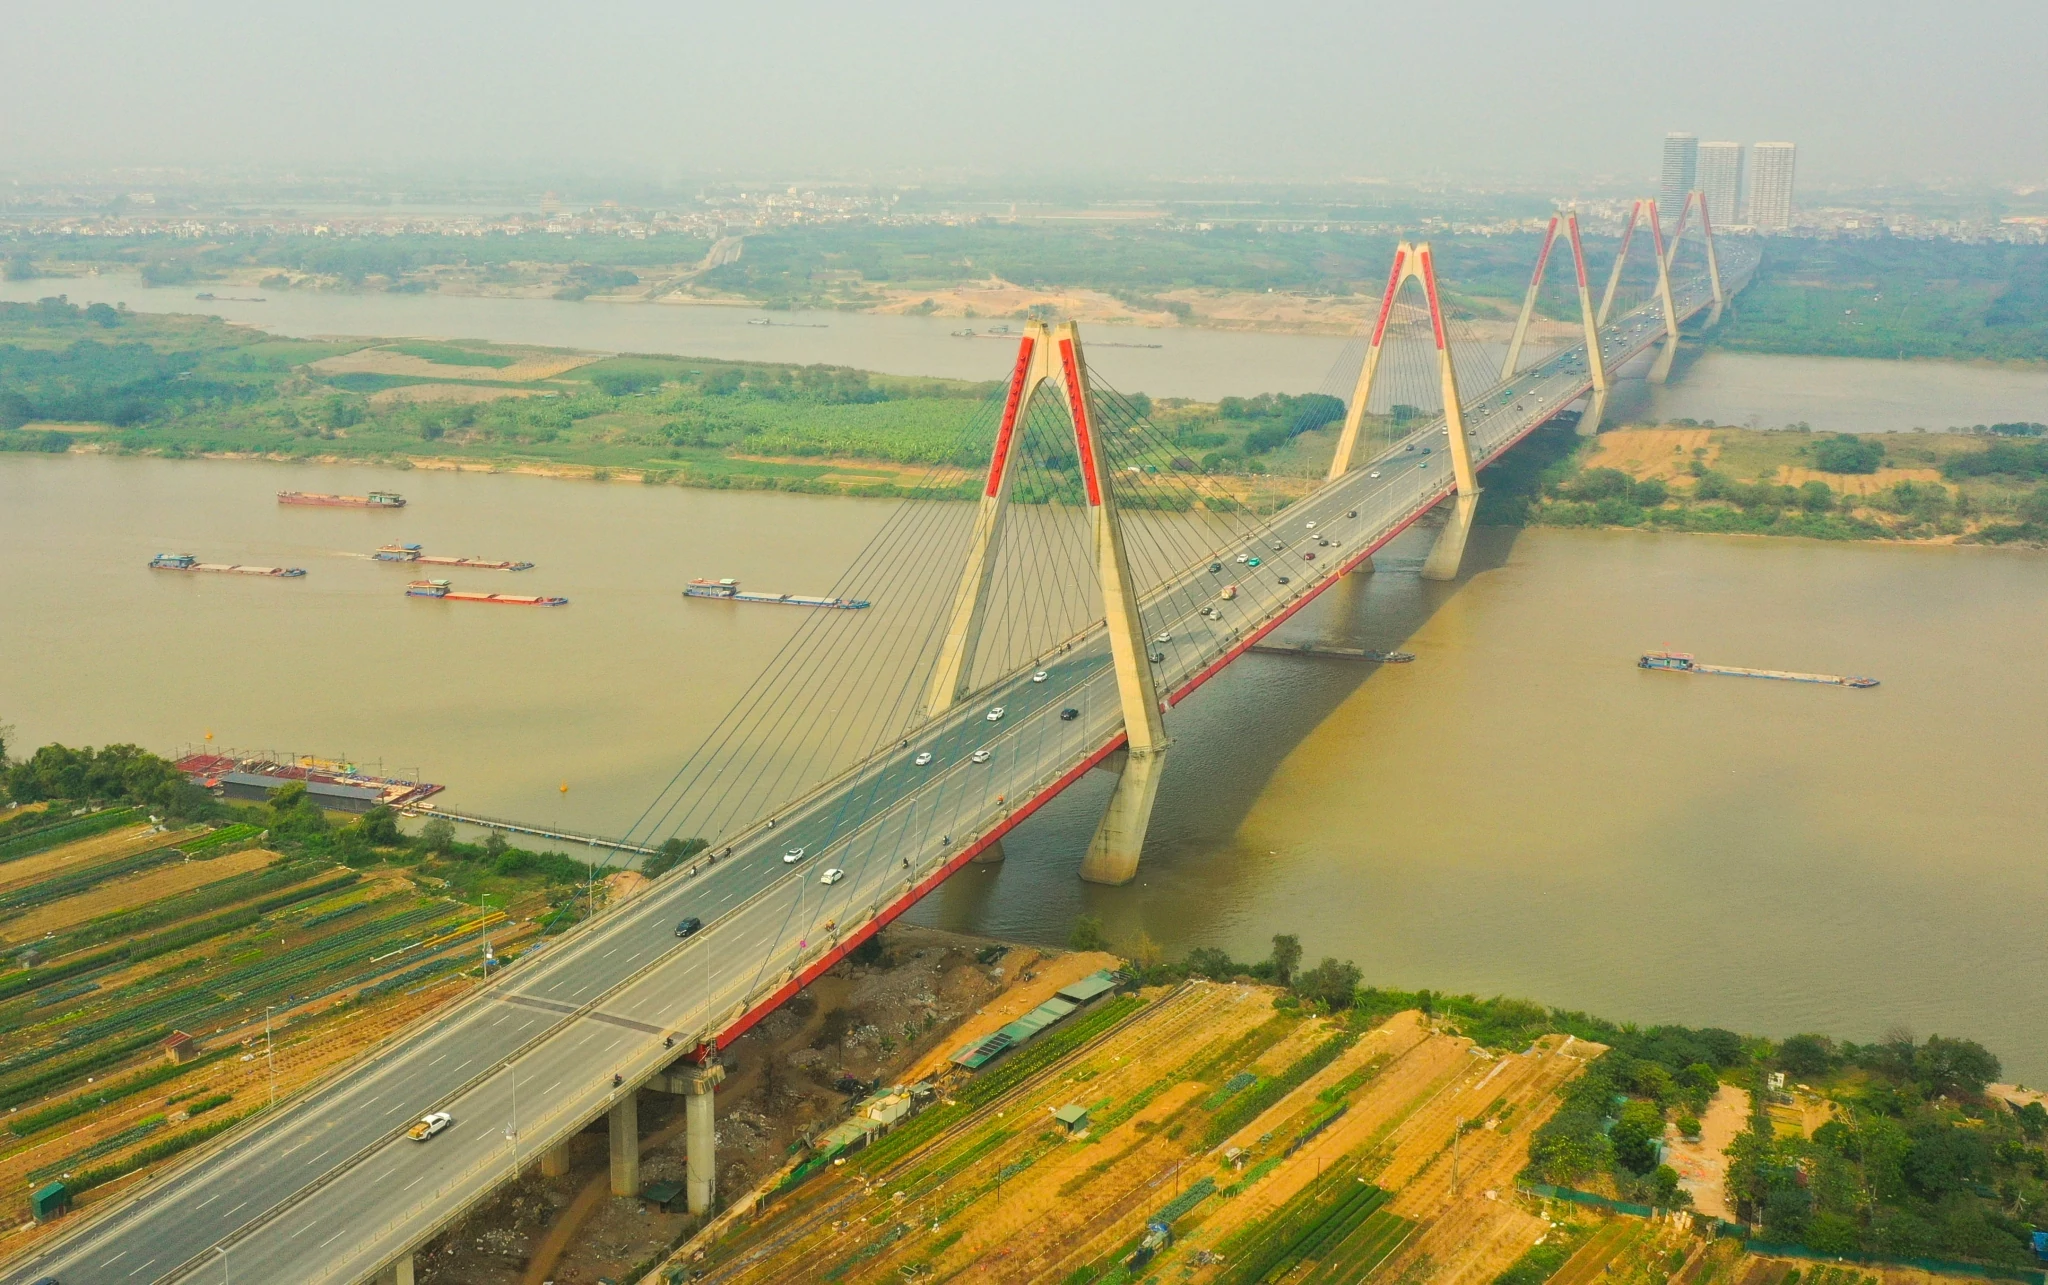 |
| Nhu cầu vốn của Việt Nam trong giai đoạn 2025- 2030 được ước tính gần 1.500 tỷ USD, phản ánh mục tiêu tăng trưởng của Đất nước. Ảnh Lê Toàn. |
Quy định đầu tư cũng cần từng bước chuyển sang cách tiếp cận dựa trên rủi ro. Thay vì chủ yếu giới hạn đầu tư theo loại sản phẩm, như trái phiếu phát hành riêng lẻ, trái phiếu phát hành ra công chúng hay các khoản đầu tư liên quan đến bất động sản, có thể cho phép các nhà đầu tư tổ chức phân bổ tỷ trọng vốn lớn hơn vào trái phiếu có xếp hạng tín nhiệm cao.
Việc đánh giá rủi ro sẽ dựa trên kết quả xếp hạng tín nhiệm được công nhận trong nước hoặc quốc tế, kết hợp với dữ liệu lịch sử về xác suất vỡ nợ.
Một yếu tố quan trọng khác là xây dựng “đường cong” lợi suất chuẩn đáng tin cậy.
Cùng với đó, phát hành trái phiếu Chính phủ, cả trong nước và quốc tế, không nên chỉ được nhìn nhận là quyết định huy động vốn, mà còn là công cụ phát triển thị trường vốn, ngay cả trong môi trường lãi suất cao.
Thách thức lớn tiếp theo là khả năng huy động vốn của các dự án. Dù nhu cầu vốn rất lớn, nhưng không phải dự án nào cũng có cấu trúc đủ hấp dẫn để thu hút nhà đầu tư. Khả năng huy động vốn phụ thuộc vào thiết kế dự án, cấu trúc vốn, cũng như năng lực tài chính và uy tín của chủ đầu tư.
Đây là lĩnh vực mà Chính phủ, các định chế công và các ngân hàng phát triển đa phương, bao gồm Ngân hàng Thế giới (World Bank) và Ngân hàng Phát triển châu Á (ADB), có thể đóng vai trò xúc tác. Thay vì chỉ trực tiếp đầu tư, các tổ chức này có thể cung cấp công cụ giảm thiểu rủi ro, bảo lãnh và các hình thức tăng cường tín nhiệm khác. Những công cụ này giúp cải thiện chất lượng tín dụng của dự án và thu hút thêm vốn đầu tư tư nhân.
Cuối cùng, phát triển thị trường vốn Việt Nam đòi hỏi tiến bộ từ cả hai phía: có thêm các dự án đủ điều kiện thu hút vốn và một cơ sở nhà đầu tư rộng hơn, có khả năng cung cấp nguồn vốn dài hạn.
Phóng viên: Bên cạnh việc khơi thông các kênh huy động vốn, sử dụng hiệu quả nguồn lực đầu tư cũng có ý nghĩa quyết định đối với chất lượng tăng trưởng. Với vai trò dẫn dắt của đầu tư công, theo ông, cần làm gì để mỗi đồng vốn ngân sách không chỉ được giải ngân nhanh mà còn tạo ra giá trị kinh tế thực chất, thúc đẩy và thu hút mạnh mẽ hơn nguồn vốn đầu tư tư nhân?
Ông Nguyễn Quang Thuân: Nâng cao hiệu quả sử dụng vốn đầu tư công là điều hết sức quan trọng.
Đầu tư công có hai vai trò chính. Thứ nhất, tạo dựng cơ sở hạ tầng cần thiết cho phát triển kinh tế. Thứ hai, đóng vai trò xúc tác, thúc đẩy đầu tư và hoạt động kinh doanh của khu vực tư nhân.
Để đạt được cả hai mục tiêu, Chính phủ cần bảo đảm nguồn vốn được sử dụng hiệu quả, với kết quả có thể đo lường và các chỉ số đánh giá hiệu quả (KPI) được xác định rõ ràng.
Cách tiếp cận này đã phổ biến trong khu vực tư nhân. Khi doanh nghiệp phát hành trái phiếu, họ phải công bố mục đích sử dụng vốn và báo cáo những thay đổi trọng yếu so với kế hoạch ban đầu. Tôi cho rằng các nguyên tắc tương tự về minh bạch, giám sát và trách nhiệm giải trình cũng cần được áp dụng trong đầu tư công.
Giải ngân là yếu tố quan trọng. Nếu Việt Nam giải ngân được 95%, hoặc lý tưởng nhất là 100% kế hoạch vốn đầu tư công, đó sẽ là bước cải thiện đáng kể so với mức khoảng 80% trước đây và sẽ hỗ trợ tăng trưởng kinh tế.
Nhưng câu hỏi quan trọng hơn không chỉ là giải ngân được bao nhiêu, mà còn là nguồn vốn được phân bổ vào đâu và tạo ra kết quả gì.
Đầu tư công cần được hướng tới những dự án tạo ra tác động kinh tế lớn nhất, đặc biệt là những dự án thúc đẩy hoạt động của khu vực tư nhân và củng cố hệ sinh thái kinh doanh. Thước đo thành công cuối cùng phải là giá trị kinh tế được tạo ra, chứ không đơn thuần là tỷ lệ giải ngân ngân sách.
Phóng viên: Cảm ơn những chia sẻ của ông!