Thị trường chứng khoán Việt Nam: Mở rộng cánh cửa đón dòng vốn quốc tế
Sau khi được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp, thị trường chứng khoán Việt Nam đứng trước cơ hội tiếp cận dòng vốn toàn cầu quy mô lớn.


Dự báo margin cao kỷ lục
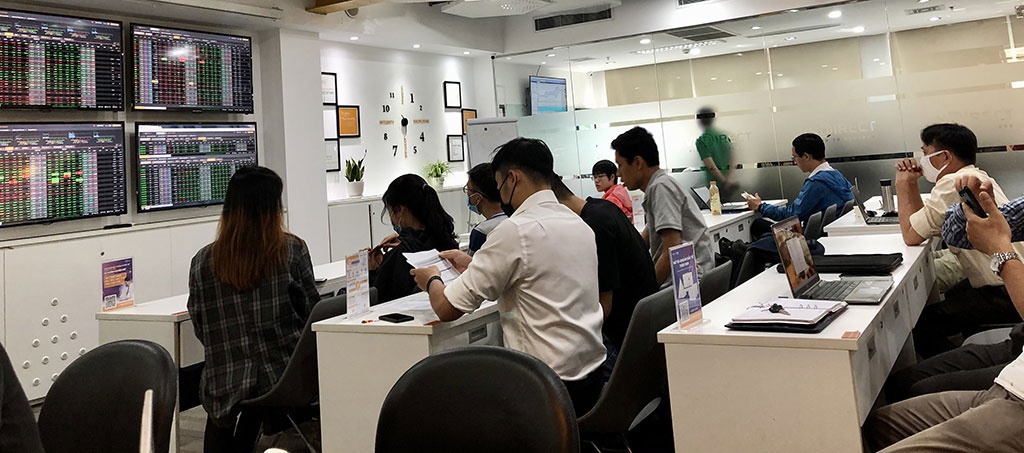
Margin quý III/2024 của top 30 công ty chứng khoán ở mức 228 nghìn tỷ đồng – mức cao nhất trong 4 năm, kể từ năm 2020 cho đến nay. Điều này được hỗ trợ bởi những giai đoạn biến động lớn về cả 2 chiều tăng và giảm của VN-Index trong giai đoạn này, khiến các nhà đầu tư sử dụng margin luôn trong trạng thái giao dịch nhanh hơn so với giai đoạn thị trường ổn định.
Về kết quả cả năm 2024, đến nay, mới chỉ Công ty Chứng khoán MB (MBS) công bố báo cáo tài chính quý IV/20024, cho thấy dư nợ margin cao kỷ lục. Dư nợ cho vay margin và UTTB của MBS tại thời điểm cuối năm 2024 đạt 10.294 tỷ đồng, tăng gần 430 tỷ đồng so với đầu quý. Riêng dư nợ margin đạt 10.120 tỷ đồng, tăng 450 tỷ đồng so với đầu quý - mức cao nhất từ trước tới nay.
Nếu xét về tỷ lệ Dư nợ margin/Vốn chủ sở hữu, thì giai đoạn quý III/2024 vẫn chưa bùng nổ bằng giai đoạn tăng trưởng mạnh mẽ của năm 2021. Dễ thấy, việc mở rộng dư nợ margin trong năm 2024 một phần đến từ cuộc đua nâng vốn chủ sở hữu xuyên suốt năm 2023 và 2024, khiến cho dư địa tăng trưởng margin nhanh chóng tăng trưởng, các công ty chứng khoán cũng đẩy mạnh việc cho vay nhưng vẫn nằm trong ngưỡng ổn định dưới 80% vốn chủ sở hữu.
Sau khi dư nợ margin tạo đáy vào tháng quý IV/2022, tỷ lệ tăng trưởng dư nợ margin qua từng quý luôn đạt ngưỡng dương. Đáng chú ý, quý III/2024 ghi nhận mức tăng trưởng dư nợ margin lên đến 24,5% so với quý II trước đó. Điều này cho thấy nhà đầu tư đã quay trở lại thị trường nhiều hơn, sử dụng đòn bẩy tài chính nhiều hơn trong khi các công ty chứng khoán với số vốn chủ sở hữu tăng lên cũng phần nào giảm rủi ro khi bán tháo xảy ra.
Thêm vào đó, doanh thu từ hoạt động thuần của các công ty chứng khoán cũng liên tục có những chuyển biến tích cực. Quý II/2024 top 30 công ty chứng khoán ghi nhận doanh thu từ hoạt động thuần xấp xỉ quý IV/2021 – vốn là giai đoạn thị trường bùng nổ và tăng trưởng mạnh nhất.
Trung tâm phân tích Công ty chứng khoán SSI (SSI Research) nhận định, thị trường chứng khoán vẫn gặp nhiều khó khăn trong nửa đầu năm 2025 do các yếu tố khó lường bên ngoài. Tuy nhiên, kỳ vọng thanh khoản sẽ hồi phục từ nửa cuối năm 2025 nhờ những thông tin về việc nâng hạng và điều kiện vĩ mô cải thiện.
Việc tăng vốn đáng kể trong năm 2024 và kế hoạch 2025 tiếp tục sẽ hỗ trợ doanh thu mảng cho vay ký quỹ, mặc dù ước tính tăng trưởng sẽ khó có sự bứt phá trong bối cảnh điều kiện thị trường nhiều biến động. Bên cạnh đó, biên lợi nhuận (NIM) có thể giảm do cạnh tranh và môi trường lãi suất tăng.
Năng lực tín nhiệm cải thiện
Dựa trên quan điểm thận trọng về thanh khoản thị trường, SSI Research ước tính, tăng trưởng doanh thu của các công ty chứng khoán sẽ có phần nào hạn chế trong năm 2025 nhưng tăng trưởng lợi nhuận có thể cải thiện nhờ việc cắt giảm chi phí hoạt động.
Cụ thể, thu nhập từ phí/hoa hồng mảng môi giới chứng khoán ước tính gần như không đổi trong năm 2025 trong bối cảnh giá trị giao dịch tăng nhẹ có thể bù đắp một phần cho xu hướng giảm phí giao dịch do cạnh tranh gay gắt giữa các công ty chứng khoán.
Ước tính mảng ngân hàng đầu tư sẽ dần hồi phục nhờ một số đợt IPO đang triển khai và mảng bảo lãnh phát hành trái phiếu có thể tăng khi thị trường trái phiếu doanh nghiệp hồi phục. Đối với mảng tự doanh, doanh thu từ chứng chỉ tiền gửi/giấy tờ có giá kỳ vọng vẫn duy trì tỷ trọng lớn.
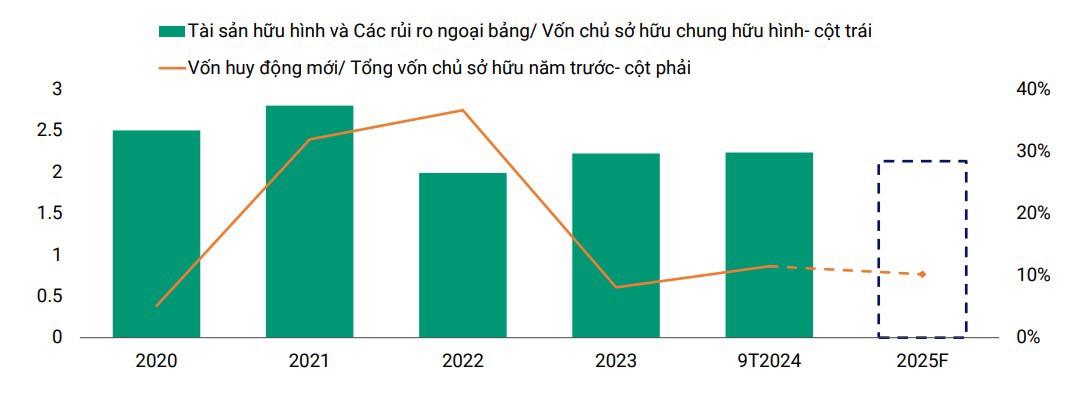
Công ty Cổ phần Xếp hạng Tín nhiệm Đầu tư Việt Nam (VIS Rating) kỳ vọng, trong năm 2025, năng lực tín nhiệm của các công ty chứng khoán Việt Nam sẽ cải thiện nhẹ so với năm trước, chủ yếu nhờ vào lợi nhuận cao hơn từ tăng trưởng hoạt động môi giới và cho vay ký quỹ.
VIS Rating tin rằng, tâm lý nhà đầu tư trong năm 2025 sẽ được hỗ trợ bởi tăng trưởng kinh tế vững mạnh và sức khỏe tài chính của các doanh nghiệp nói chung được cải thiện. Những nỗ lực liên tục để nâng cao cơ sở hạ tầng của thị trường sẽ giúp thu hút nhà đầu tư vào thị trường cổ phiếu và trái phiếu trong nước. Việc giảm tỷ lệ trái phiếu doanh nghiệp chậm trả gốc lãi sẽ giúp ổn định các rủi ro tài sản, ngay cả khi các công ty gia tăng danh mục đầu tư. Các công ty sẽ duy trì tỷ lệ đòn bẩy và thanh khoản ổn định thông qua các nỗ lực không ngừng để huy động vốn mới nhằm hỗ trợ tăng trưởng kinh doanh.
Theo bà Nguyễn Hà My – CFA, Chuyên viên phân tích của VIS Rating, mặc dù công ty chứng khoán gia tăng đầu tư trái phiếu doanh nghiệp, rủi ro tài sản của ngành vẫn sẽ ổn định do tỷ lệ trái phiếu chậm trả gốc lãi giảm dần và tỷ lệ thu hồi cao hơn, nhờ các tổ chức phát hành cải thiện khả năng thanh toán trong điều kiện kinh doanh tốt hơn.
“Mức độ sử dụng đòn bẩy của ngành vẫn ở mức thấp nhờ vào các đợt tăng vốn mới liên tục, cùng với rủi ro tái tài trợ ở mức hạn chế khi các công ty duy trì tốt việc tiếp cận nhiều nguồn vốn khác nhau”, bà Nguyễn Hà My cho biết.