aa

Cơ chế giám sát tích hợp trong bối cảnh tự chủ tài chính tại các đơn vị sự nghiệp công lập tại Việt Nam

15:56 | 24/06/2026
Tiến trình tự chủ tài chính tại các đơn vị sự nghiệp công lập ở Việt Nam đang bộc lộ những hạn chế trong cơ chế giám sát do sự thiếu liên kết giữa Kiểm toán Nhà nước, thanh tra và kiểm toán nội bộ. Thông qua phân tích tài liệu thứ cấp và đối chiếu với các chuẩn mực quốc tế của INTOSAI và IIA, nghiên cứu đề xuất mô hình giám sát tích hợp “Bốn Trụ cột” nhằm tăng cường phối hợp giữa các chủ thể giám sát và hệ thống kiểm soát nội bộ. Nghiên cứu khẳng định rằng cơ chế chia sẻ dữ liệu rủi ro và phối hợp liên tuyến là yếu tố then chốt để giảm bất đối xứng thông tin, nâng cao trách nhiệm giải trình và hiệu quả quản trị. Kết quả nghiên cứu cung cấp cơ sở lý luận và hàm ý chính sách cho việc hoàn thiện hệ thống giám sát, góp phần bảo đảm lộ trình tự chủ tài chính bền vững tại các đơn vị sự nghiệp công lập.

ThS.Nguyễn Tiến Thiện

Cục Kế hoạch - Tài chính

Email: [email protected]

GIỚI THIỆU

Kiểm toán khu vực công đóng vai trò quan trọng trong việc bảo đảm quản lý tài chính công hiệu quả và tăng cường trách nhiệm giải trình. Tại Việt Nam, tiến trình cải cách tài chính công, đặc biệt thông qua Nghị định số 60/2021/NĐ-CP về cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập (ĐVSNCL), đã thúc đẩy phân cấp quản lý và nâng cao quyền tự chủ của các đơn vị (Hoang et al., 2023; Tran et al., 2026). Tuy nhiên, quá trình này cũng làm gia tăng yêu cầu đối với hệ thống giám sát nhằm bảo đảm tính minh bạch và hiệu quả trong sử dụng nguồn lực công.

Hiện nay, cơ chế giám sát đối với ĐVSNCL được thực hiện thông qua nhiều chủ thể, bao gồm Kiểm toán Nhà nước, hệ thống thanh tra và kiểm toán nội bộ. Mặc dù mỗi thiết chế đều có vai trò riêng, sự thiếu liên kết và phối hợp hiệu quả giữa các chủ thể đã dẫn đến tình trạng chồng chéo chức năng, phân tán thông tin và gia tăng chi phí tuân thủ. Những hạn chế này làm suy giảm hiệu quả của hệ thống trách nhiệm giải trình và ảnh hưởng đến mục tiêu tự chủ tài chính bền vững (Bovens, 2007).

Bối cảnh kiểm toán khu vực công tại Việt Nam được đặc trưng bởi hệ thống giám sát đa tầng gồm Kiểm toán Nhà nước, hệ thống thanh tra hành chính và kiểm toán nội bộ tại các đơn vị sự nghiệp công lập (World Bank, 2016; Nguyen & Richard, 2011; Tran et al., 2026). Việc ban hành Nghị định số 05/2019/NĐ- CP đã góp phần thể chế hóa kiểm toán nội bộ dựa trên rủi ro trong khu vực công.

Mặc dù các cơ chế giám sát đã được thiết lập, các nghiên cứu hiện nay chủ yếu xem xét từng cơ chế một cách riêng lẻ, trong khi sự tương tác và phối hợp giữa kiểm toán nội bộ, Kiểm toán Nhà nước và thanh tra vẫn chưa được nghiên cứu đầy đủ (Dao et al., 2024). Điều này phản ánh tình trạng chồng chéo trong yêu cầu giải trình và làm giảm hiệu quả quản trị.

Trên cơ sở đối chiếu chuẩn mực quốc tế với thực tiễn Việt Nam, nghiên cứu đề xuất khung lý thuyết tích hợp “Bốn Trụ cột” nhằm tăng cường phối hợp giữa các cơ chế giám sát bên ngoài và hệ thống kiểm soát nội bộ. Mô hình hướng tới giảm chồng chéo, nâng cao tính minh bạch, trách nhiệm giải trình và hiệu quả quản trị tại các đơn vị sự nghiệp công lập, đồng thời cung cấp cơ sở cho việc hoàn thiện kiến trúc giám sát công trong bối cảnh đẩy mạnh tự chủ tài chính.

CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU

Kiểm toán khu vực công là trụ cột quan trọng của quản trị dân chủ, góp phần bảo đảm trách nhiệm giải trình và tính minh bạch trong quản lý nguồn lực công (Bovens, 2007). Dưới góc độ Lý thuyết Người đại diện, kiểm toán giúp giảm bất đối xứng thông tin và kiểm soát rủi ro đạo đức phát sinh giữa công dân và các nhà quản lý khu vực công (Jensen & Meckling, 1976). Cùng với các cải cách theo mô hình Quản lý công mới, vai trò của kiểm toán đã mở rộng từ xác minh báo cáo tài chính sang đánh giá tính kinh tế, hiệu quả và hiệu lực của hoạt động công (Cordery & Hay, 2024; INTOSAI, 2019), qua đó nâng cao chất lượng quản trị và hỗ trợ phát triển bền vững khu vực công (Grossi & Argento, 2022).

Nghiên cứu sử dụng phương pháp phân tích tài liệu thứ cấp có cấu trúc (Bowen, 2009; Merriam & Tisdell, 2016), dựa trên các công trình học thuật, chuẩn mực quốc tế và hệ thống văn bản pháp luật Việt Nam. Chuẩn mực INTOSAI và IIA là hai hệ thống quy tắc cốt lõi, mang tính toàn cầu về kiểm toán, nhưng phục vụ các mục đích và đối tượng hoàn toàn khác nhau. INTOSAI dành cho khu vực công, còn IIA dành cho khu vực tư nhân và quản trị doanh nghiệp. Các chuẩn mực này được sử dụng làm cơ sở đối chiếu (IIA, 2013; INTOSAI, 2019), kết hợp với phân tích các văn bản pháp lý liên quan nhằm nhận diện những vấn đề về phân mảnh thể chế, chồng chéo giám sát và cơ chế phối hợp. Trên cơ sở đó, nghiên cứu đề xuất một mô hình kiểm toán khu vực công tích hợp nhằm tăng cường trách nhiệm giải trình và nâng cao hiệu quả quản trị công.

PHÂN TÍCH THỰC TRẠNG

Cơ chế tự chủ tại các đơn vị sự nghiệp công lập

Khu vực công Việt Nam, đặc biệt là các đơn vị sự nghiệp công lập, đang trải qua quá trình chuyển đổi mạnh mẽ theo hướng tăng cường quyền tự chủ về tổ chức và tài chính thông qua Nghị định số 16/2015/ NĐ-CP và Nghị định số 60/2021/NĐ-CP. Mục tiêu của quá trình này là nâng cao chất lượng dịch vụ công, thúc đẩy hiệu quả hoạt động và giảm gánh nặng cho ngân sách nhà nước bằng cách mở rộng quyền tự chủ trong khai thác nguồn thu và quản lý chi tiêu. Trong bối cảnh các đơn vị công vận hành theo cơ chế gần với thị trường, việc áp dụng kế toán dồn tích trở thành yêu cầu tất yếu. Phương pháp này cho phép ghi nhận đầy đủ tài sản, nợ phải trả, chi phí và doanh thu, từ đó cung cấp thông tin tài chính minh bạch và toàn diện hơn. Nhờ vậy, các đơn vị có thể đánh giá chính xác hiệu quả hoạt động và năng lực tài chính, đáp ứng yêu cầu quản trị trong môi trường tự chủ ngày càng cao (Christiaens et al., 2015; World Bank & Government of Vietnam, 2017).

Phân mảnh và tình trạng hoạt động biệt lập

Việc mở rộng quyền tự chủ tại các đơn vị sự nghiệp công lập đòi hỏi cơ chế giám sát chặt chẽ nhằm bảo đảm trách nhiệm giải trình. Tuy nhiên, quá trình cải cách tại Việt Nam đang tạo ra tình trạng chồng chéo trong hoạt động giám sát khi các cơ chế kiểm toán và thanh tra được bổ sung nhưng chưa được phối hợp hiệu quả (OECD, 2018). Các cơ quan giám sát thường hoạt động theo những khuôn khổ pháp lý và hệ thống báo cáo riêng biệt, dẫn đến sự phân mảnh thể chế (World Bank & Government of Vietnam, 2017). Hệ quả là các đơn vị phải đối mặt với nhiều yêu cầu giải trình trùng lặp, làm gia tăng gánh nặng tuân thủ và tiêu tốn nguồn lực cho hoạt động thanh tra, kiểm tra hơn là tập trung vào nhiệm vụ chuyên môn (Bovens, 2007). Tình trạng này không chỉ làm giảm hiệu quả giám sát rủi ro tài chính mà còn ảnh hưởng tiêu cực đến hiệu năng hoạt động và năng lực phát triển của tổ chức.

Kiến trúc giám sát tích hợp theo mô hình “Bốn trụ cột”

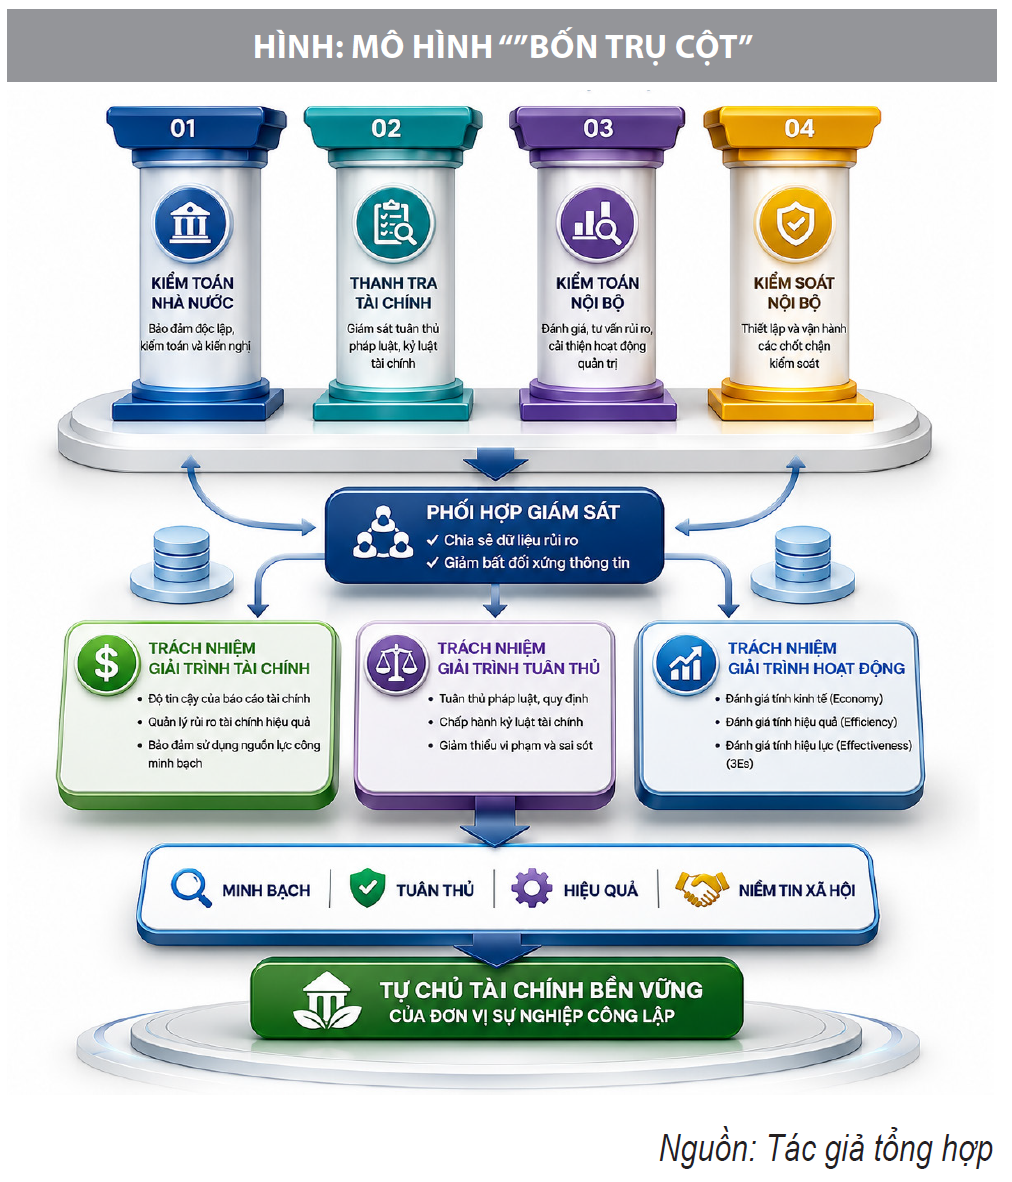
Để khắc phục tình trạng phân mảnh trong giám sát khu vực công, nghiên cứu đề xuất khung lý thuyết tích hợp “Bốn Trụ cột”. Hai trụ cột đầu tiên là các cơ chế giám sát bên ngoài gồm Kiểm toán Nhà nước và hệ thống thanh tra tài chính nhà nước. Kiểm toán Nhà nước thực hiện kiểm toán tài chính, tuân thủ và hoạt động, cung cấp đánh giá độc lập về tính hợp pháp, tính kinh tế, hiệu quả và hiệu lực của hoạt động công (World Bank, 2016; INTOSAI, 2019). Trong khi đó, hệ thống thanh tra đóng vai trò giám sát tuân thủ trong nhánh hành pháp, hỗ trợ phát hiện và xử lý kịp thời các sai phạm (OECD, 2022; World Bank & Government of Vietnam, 2017). Hai trụ cột còn lại là các cơ chế kiểm soát nội bộ tại đơn vị. Kiểm toán nội bộ, được thể chế hóa bởi Nghị định số 05/2019/NĐ- CP, cung cấp thông tin thường xuyên về rủi ro và hiệu quả kiểm soát, hỗ trợ công tác quản trị (IIA, 2013). Nền tảng của toàn bộ hệ thống là kiểm soát nội bộ, bao gồm các chính sách và quy trình bảo đảm tuân thủ, bảo vệ tài sản và nâng cao độ tin cậy của thông tin tài chính (COSO, 2013). Sự phối hợp giữa bốn trụ cột giúp tăng cường trách nhiệm giải trình, giảm chồng chéo giám sát và nâng cao hiệu quả quản trị tại các đơn vị sự nghiệp công lập (Dao et al., 2024).

Thực tiễn quản trị khu vực công tại Việt Nam cho thấy sự thiếu vắng một khung lý thuyết tích hợp nhằm liên kết các cơ chế giám sát và giảm tình trạng chồng chéo trong yêu cầu giải trình (World Bank & Government of Vietnam, 2017). Để khắc phục hạn chế này, mô hình “Bốn Trụ cột” được đề xuất như một hệ sinh thái giám sát thống nhất, dựa trên nguyên tắc của mô hình “Ba tuyến phòng thủ” (IIA, 2013; INTOSAI, 2019).

Trong mô hình này, hệ thống kiểm soát nội bộ đóng vai trò tuyến phòng thủ đầu tiên, trực tiếp quản lý và kiểm soát rủi ro trong hoạt động thường xuyên. Kiểm toán nội bộ là tuyến phòng thủ tiếp theo, thực hiện đánh giá độc lập về hiệu quả của các cơ chế kiểm soát. Bổ trợ cho các cơ chế nội bộ là hệ thống thanh tra tài chính và Kiểm toán Nhà nước, với chức năng giám sát tuân thủ và cung cấp sự bảo đảm độc lập ở cấp độ cao nhất cho cơ quan lập pháp và công chúng (Cordery & Hay, 2019; World Bank, 2016).

Để hệ thống vận hành hiệu quả, cần thiết lập cơ chế phối hợp, đối thoại và chia sẻ thông tin giữa các chủ thể giám sát (Funnell, 1994; OECD, 2017). Việc tận dụng kết quả của kiểm toán nội bộ giúp giảm trùng lặp trong hoạt động kiểm tra, tối ưu hóa nguồn lực và tập trung hơn vào các rủi ro mang tính hệ thống (INTOSAI, 2019). Qua đó, mô hình “Bốn Trụ cột” góp phần hình thành chuỗi trách nhiệm giải trình thống nhất, nâng cao hiệu quả quản trị và bảo vệ lợi ích công (Hình).

Mối liên hệ giữa cơ chế giám sát và trách nhiệm giải trình

Kế thừa nền tảng của Lý thuyết Người đại diện (Jensen & Meckling, 1976), mô hình “Bốn Trụ cột” không chỉ giảm bất đối xứng thông tin mà còn góp phần củng cố ba khía cạnh cốt lõi của trách nhiệm giải trình công (Bovens, 2007). Thứ nhất, đối với trách nhiệm giải trình tài chính, hệ thống kiểm soát nội bộ và kiểm toán nội bộ hỗ trợ quản lý rủi ro, bảo đảm độ tin cậy của báo cáo tài chính, trong khi Kiểm toán Nhà nước cung cấp sự bảo đảm độc lập từ bên ngoài (Dao et al., 2024; Lai, 2026; Nguyen & Nguyen, 2025). Thứ hai, trách nhiệm giải trình tuân thủ được tăng cường thông qua sự phối hợp giữa hệ thống thanh tra tài chính và Kiểm toán Nhà nước trong giám sát việc chấp hành pháp luật và kỷ luật tài chính (World Bank & Government of Vietnam, 2017; INTOSAI, 2019). Thứ ba, mô hình thúc đẩy trách nhiệm giải trình hoạt động thông qua việc đánh giá tính kinh tế, hiệu quả và hiệu lực (3Es) của hoạt động công (Bringselius, 2018). Trong khi Kiểm toán Nhà nước đánh giá hiệu quả sử dụng nguồn lực công, kiểm toán nội bộ cung cấp thông tin và tư vấn rủi ro phục vụ cải thiện hoạt động quản trị (IIA, 2013). Sự kết hợp giữa minh bạch tài chính, tuân thủ pháp luật và hiệu quả hoạt động góp phần củng cố niềm tin xã hội và nâng cao chất lượng quản trị khu vực công (Heald, 2018). Do đó, việc vận hành đồng bộ kiến trúc “Bốn Trụ cột” được xem là điều kiện quan trọng để các đơn vị sự nghiệp công lập thực hiện thành công cơ chế tự chủ và phát triển bền vững (Hình).

Một số nhận xét

Mặc dù hệ thống giám sát khu vực công tại Việt Nam đã từng bước được hoàn thiện thông qua sự hiện diện của Kiểm toán Nhà nước, hệ thống thanh tra và kiểm toán nội bộ, vẫn tồn tại nhiều hạn chế ảnh hưởng đến hiệu quả trách nhiệm giải trình trong bối cảnh mở rộng quyền tự chủ của các đơn vị sự nghiệp công lập.

Cơ chế giám sát hiện nay còn mang tính phân mảnh, khi các chủ thể giám sát hoạt động theo các khuôn khổ pháp lý, quy trình và hệ thống báo cáo riêng biệt. Sự thiếu liên kết này dẫn đến tình trạng chồng chéo trong thanh tra, kiểm toán và yêu cầu giải trình, làm gia tăng gánh nặng tuân thủ, đồng thời làm giảm hiệu quả sử dụng nguồn lực giám sát.

Mặc dù quyền tự chủ tài chính ngày càng được mở rộng, các cơ chế kiểm toán và kiểm soát hiện hành chưa thực sự được thiết kế theo hướng hỗ trợ quản trị rủi ro và đánh giá hiệu quả hoạt động trong môi trường tự chủ. Hoạt động giám sát vẫn chủ yếu tập trung vào tuân thủ và phát hiện sai phạm, trong khi chức năng hỗ trợ nâng cao hiệu quả quản trị và bảo đảm tính bền vững tài chính còn hạn chế.

Vai trò của kiểm toán nội bộ trong nhiều đơn vị sự nghiệp công lập vẫn chưa được phát huy đầy đủ. Năng lực chuyên môn, tính độc lập, phương pháp tiếp cận dựa trên rủi ro và vị thế tổ chức của bộ phận kiểm toán nội bộ còn nhiều hạn chế, khiến chức năng này chưa thực sự trở thành công cụ tư vấn và bảo đảm cho lãnh đạo đơn vị. Cùng với đó, các cơ chế phối hợp, chia sẻ thông tin và kế thừa kết quả giữa Kiểm toán Nhà nước, hệ thống thanh tra và kiểm toán nội bộ chưa được thể chế hóa rõ ràng. Điều này làm giảm khả năng cộng hưởng giữa các tầng giám sát và chưa tận dụng hiệu quả các nguồn lực kiểm toán sẵn có.

HÀM Ý CHÍNH SÁCH

Những hạn chế trên cho thấy cần thiết phải xây dựng một kiến trúc giám sát tích hợp hơn nhằm vừa bảo đảm trách nhiệm giải trình, vừa hỗ trợ các đơn vị sự nghiệp công lập thực hiện hiệu quả cơ chế tự chủ tài chính. Trên cơ sở đó, nghiên cứu đề xuất:

Đảm bảo tính tự chủ tài chính thông qua kiểm toán tích hợp

Quá trình chuyển đổi số tự chủ tài chính tại các ĐVSNCL theo Nghị định 60/2021/NĐ-CP đánh dấu bước ngoặt trong quản lý tài chính công, nhưng cũng tiềm ẩn rủi ro hệ thống về bảo toàn tài sản nhà nước nếu thiếu cơ cấu giải trình đa tầng (Hoang et al., 2023; Lapsley, 2009). Việc tích hợp “Bốn Trụ cột” kiểm toán không chỉ là thực tiễn quản trị tốt mà là cơ chế bền vững duy nhất để bảo vệ quyền tự chủ. Cụ thể, nếu thiếu hệ thống kiểm soát và kiểm toán nội bộ (Trụ cột 3, 4), các ĐVSNCL không thể thực thi hiệu quả kế toán dồn tích và quản trị rủi ro tại chỗ (Christiaens et al., 2015; IIA, 2013). Ngược lại, thiếu sự giám sát vĩ mô từ Kiểm toán Nhà nước và Thanh tra (Trụ cột 1, 2), nhà nước sẽ mất đi công cụ xác thực việc tuân thủ pháp luật và sự phù hợp với các mục tiêu phúc lợi công cộng (Cordery & Hay, 2019). Do đó, quyền tự chủ đích thực phải gắn liền với một mạng lưới giám sát tích hợp nhằm triệt tiêu có hệ thống các sai phạm trong giai đoạn chuyển đổi then chốt này (Heald, 2018).

Thể chế hóa các cơ chế phối hợp cụ thể

Để tháo gỡ sự phân mảnh thể chế và giảm thiểu “quá tải tuân thủ”, Nhà nước cần luật hóa các cơ chế phối hợp cụ thể thay vì chỉ dừng ở các chỉ thị chung chung (OECD, 2018; World Bank & Government of Vietnam, 2017). Giải pháp mang tính cấu trúc đầu tiên là thành lập các Ủy ban Lập kế hoạch Chung với sự tham gia của đại diện Kiểm toán Nhà nước và cơ quan Thanh tra, ủy ban này có thẩm quyền đồng bộ hóa lịch trình, phân định rõ ranh giới đánh giá và ngăn chặn sự chồng chéo can thiệp tại chỗ (OECD, 2022). Song song đó, việc triển khai Sổ đăng ký rủi ro kỹ thuật số dùng chung (Shared Digital Risk Register) là nền tảng công nghệ cấp thiết để giải quyết tình trạng bất đối xứng thông tin. Nền tảng này cho phép kiểm toán nội bộ cập nhật trực tuyến các lỗ hổng vận hành, đồng thời cấp quyền truy cập an toàn cho các cơ quan giám sát bên ngoài (Lai, 2026). Nhờ đó, lực lượng kiểm toán ngoại bộ có thể kế thừa dữ liệu chẩn đoán nội bộ, tối ưu hóa chiến lược phân bổ nguồn lực và loại bỏ các thủ tục đánh giá cơ sở trùng lặp (Nguyen & Kend, 2025).

Chuyên nghiệp hóa chiến lược chức năng kiểm toán nội bộ

Cuối cùng, để kiểm toán nội bộ (Trụ cột 3) đủ sức bảo vệ tính tự chủ tài chính, nhà nước phải đẩy nhanh việc chuyên nghiệp hóa, chuyển dịch bộ phận này từ vai trò kiểm tra tuân thủ đơn thuần sang tư vấn chiến lược dựa trên rủi ro. Sự chuyển dịch này đòi hỏi hai yếu tố cốt lõi: nâng cao năng lực và bảo vệ tính độc lập cấu trúc. Về năng lực, các nhà hoạch định chính sách cần bắt buộc chuẩn hóa các kỹ năng phân tích dữ liệu, kế toán pháp y và mô hình đánh giá rủi ro hiện đại để kiểm toán viên có thể kiểm soát các hệ sinh thái tài chính phi tập trung phức tạp tại các trường đại học và bệnh viện (Abbott et al., 2016; Lai, 2026). Về mặt cấu trúc, tính độc lập của chức năng này phải được bảo vệ bằng các quy định pháp luật nghiêm ngặt, buộc bộ phận kiểm toán nội bộ phải báo cáo trực tiếp lên cấp quản trị cao nhất (như Hội đồng trường hoặc Hội đồng quản lý bệnh viện) thay vì ban giám đốc điều hành (Nguyen et al., 2024). Sự cách ly khỏi các áp lực quản lý này là tối quan trọng để đảm bảo tính khách quan tuyệt đối và sự hội tụ chặt chẽ với mô hình “Ba tuyến phòng thủ” của chuẩn mực quốc tế (IIA, 2013; Stewart & Subramaniam, 2010).

KẾT LUẬN

Nghiên cứu khẳng định kiểm toán khu vực công là công cụ quan trọng để tăng cường trách nhiệm giải trình và giảm bất đối xứng thông tin trong bối cảnh các đơn vị sự nghiệp công lập được trao quyền tự chủ ngày càng lớn (Bovens, 2007; Jensen & Meckling, 1976). Tuy nhiên, thực tiễn tại Việt Nam cho thấy hệ thống giám sát hiện nay vẫn tồn tại những hạn chế đáng kể. Sự vận hành tương đối độc lập giữa Kiểm toán Nhà nước, hệ thống thanh tra và kiểm toán nội bộ dẫn đến tình trạng chồng chéo trong hoạt động giám sát, làm gia tăng gánh nặng tuân thủ và giảm hiệu quả sử dụng nguồn lực kiểm toán (OECD, 2018; World Bank & Government of Vietnam, 2017). Bên cạnh đó, các cơ chế phối hợp và chia sẻ thông tin giữa các chủ thể giám sát chưa được thể chế hóa đầy đủ, trong khi chức năng kiểm toán nội bộ tại nhiều đơn vị vẫn chưa phát huy vai trò như một công cụ quản trị rủi ro chiến lược.

Mặc dù nghiên cứu đã đề xuất mô hình giám sát tích hợp “Bốn Trụ cột” nhằm kết nối các cơ chế kiểm toán và kiểm soát hiện có, đây mới là một khung lý thuyết được xây dựng trên cơ sở phân tích tài liệu thứ cấp và cần được kiểm chứng bằng các nghiên cứu thực nghiệm trong tương lai. Những hạn chế nêu trên cho thấy yêu cầu cấp thiết phải hoàn thiện kiến trúc giám sát khu vực công theo hướng tích hợp, giảm chồng chéo và tăng cường hiệu quả phối hợp. Trên cơ sở đó, nghiên cứu đề xuất 3 khuyến nghị trọng tâm: (i) bảo đảm tính tự chủ tài chính thông qua kiểm toán tích hợp; (ii) thể chế hóa các cơ chế phối hợp cụ thể giữa các chủ thể giám sát; và (iii) chuyên nghiệp hóa chiến lược chức năng kiểm toán nội bộ.

Tài liệu tham khảo:

  1. Abbott, L. J., Daugherty, B., Parker, S., & Peters, G. F. (2016). Internal audit quality and financial reporting quality: The joint importance of independence and competence. Journal of Accounting Research, 54(1), 3-40.
  2. Agostino, D., Saliterer, I., & Steccolini, I. (2022). Digitalization, accounting and accountability: A literature review and reflections on future research in public services. Financial Accountability & Management, 38(2), 152-176.
  3. Bowen, G. A. (2009). Document analysis as a qualitative research method. Qualitative Research Journal, 9(2), 27-40.
  4. Bringselius, L. (2018). Efficiency, economy, and effectiveness-but what about ethics? Supreme audit institutions at a critical juncture. Public Money & Management, 38(2), 105-110.
  5. Christiaens, J., Vanhee, C., Manes-Rossi, F., Aversano, N., & Van Cauwenberge, P. (2015). The effect of IPSAS on reforming governmental financial reporting: An international comparison. International Review of Administrative Sciences, 81(1), 158-177.
  6. Cordery, C. J., & Hay, D. (2019). Supreme audit institutions and public value: Demonstrating relevance. Financial Accountability & Management, 35(2), 128-142.
  7. Cordery, C. J., & Hay, D. (2024). Public sector audit: New public management influences and eco-system driven reforms. Journal of Public Budgeting, Accounting & Financial Management.
  8. Dao, V. T. T., Tran, H. V., & Vo, T. T. H. (2024). Measuring the impact of internal control system on the quality of financial reporting at administrative and public service units in Vietnam. Journal of Finance - Marketing Research, 15(5), 75-87.
  9. Grossi, G., & Argento, D. (2022). The fate of accounting for public governance development. Accounting, Auditing & Accountability Journal, 35(9), 272-303.
  10. Heald, D. (2018). Transparency-generated trust: The problematic epistemological premise of public administration. Public Money & Management, 38(4), 245-248.
  11. Hoang, T. T. T., Pham, T. T. H., & Tran, T. H. (2023). Financial autonomy mechanism at public hospitals under the Ministry of Health in Vietnam. International Journal of Advanced Multidisciplinary Research and Studies, 3(5), 287-293.
  12. Institute of Internal Auditors (IIA). (2013). The Three Lines of Defense in Effective Risk Management and Control. Altamonte Springs, FL: IIA.
  13. International Organization of Supreme Audit Institutions (INTOSAI). (2019). ISSAI 100: Fundamental principles of public-sector auditing. Vienna, Austria: INTOSAI.
  14. Lai, T. T. T. (2026). Internal audit quality and financial reporting transparency in Vietnam: The roles of ethics, governance, and digital capability (PLS-SEM). Multidisciplinary Science Journal, 8, Article e2026467.
  15. Merriam, S. B., & Tisdell, E. J. (2016). Qualitative research: A guide to design and implementation (4th ed.). Jossey- Bass.
  16. Nguyen, P. T., & Kend, M. (2025). Information technology, public audits and the challenges for the state audit office of Vietnam. Journal of Public Budgeting, Accounting & Financial Management, 38(1), 216-236.
  17. Nguyen, T. B. D., & Nguyen, P. L. (2025). Provincial budget transparency and economic development in Vietnam. Asian Economic and Financial Review, 15(2), 287-296.
  18. Nguyen, T. Q., Truong, T. H., Tran, M. D., Phung, V. H., Nguyen, T. L., & Tran, B. M. (2024). Determinants influencing the effectiveness of internal auditing and the responsibility of auditors in fraud detection in an emerging country. Journal of Governance & Regulation, 13(1), 310-321.
  19. Organisation for Economic Co-operation and Development (OECD, 2022). OECD review of the corporate governance of state-owned enterprises in Viet Nam. OECD Publishing.
  20. Stewart, J., & Subramaniam, N. (2010). Internal audit independence and objectivity: Emerging research opportunities. Managerial Auditing Journal, 25(4), 328-360.
  21. Tran, V. K., Hoang, T. N. V., Ha, C. H., & Nguyen, T. K. (2026). Effectiveness of financial autonomy in public hospitals in Vietnam: A systematic review and meta-analysis. Y Hoc TP. Ho Chi Minh, 67(2), Article 4447.
  22. World Bank. (2016). Vietnam 2035: Toward prosperity, creativity, equity, and democracy. Washington, DC: World Bank Publications.
  23. World Bank, & Government of Vietnam. (2017). Vietnam public expenditure review: Fiscal policies towards sustainability, efficiency, and equity. Washington, DC: World Bank.
Bài đã đăng Tạp chí Kinh tế - Tài chính bản in số kỳ 2 tháng 6/2026

Tin tức khác

Bộ Tài chính bãi bỏ 5 thủ tục về hỗ trợ lãi suất, cấp bù lãi suất

Bộ Tài chính bãi bỏ 5 thủ tục về hỗ trợ lãi suất, cấp bù lãi suất

Từ ngày 20/11/2026, Bộ Tài chính bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính, liên quan đến hỗ trợ lãi suất, cấp bù chênh lệch lãi suất.
Bộ Tài chính bãi bỏ 2 thủ tục hành chính trong lĩnh vực phát triển doanh nghiệp nhà nước

Bộ Tài chính bãi bỏ 2 thủ tục hành chính trong lĩnh vực phát triển doanh nghiệp nhà nước

Bộ Tài chính bãi bỏ 2 thủ tục hành chính về xử lý miễn lãi các khoản lãi chậm nộp của Quỹ Hỗ trợ sắp xếp phát triển doanh nghiệp tại Trung ương và địa phương.
Hơn 330 đề án của Bộ Tài chính được Chính phủ, Thủ tướng Chính phủ phê duyệt

Hơn 330 đề án của Bộ Tài chính được Chính phủ, Thủ tướng Chính phủ phê duyệt

Từ tháng 6/2021 đến hết tháng 6/2026, Bộ Tài chính đã trình 338 đề án thuộc phạm vi quản lý, trong đó 332 đề án được Chính phủ, Thủ tướng Chính phủ phê duyệt, phục vụ công tác hoạch định chính sách và quản lý nhà nước.
Bộ Tư pháp được vinh danh tại Giải thưởng Chính phủ số ASOCIO 2026

Bộ Tư pháp được vinh danh tại Giải thưởng Chính phủ số ASOCIO 2026

Giải thưởng Chính phủ số ASOCIO 2026 ghi nhận những kết quả chuyển đổi số của Bộ Tư pháp, nổi bật là xây dựng Nền tảng Pháp luật số, số hóa dữ liệu và phát triển các công cụ hỗ trợ xây dựng, thi hành pháp luật.
Phân bón giả bào mòn thương hiệu, gây thiệt hại cho doanh nghiệp chân chính

Phân bón giả bào mòn thương hiệu, gây thiệt hại cho doanh nghiệp chân chính

Phân bón giả, kém chất lượng không chỉ gây thiệt hại cho nông dân, mà còn làm suy giảm uy tín thương hiệu, ảnh hưởng doanh thu và động lực đầu tư của doanh nghiệp sản xuất chân chính.
Tài chính vi mô: Không được sử dụng chênh lệch thu chi cho hoạt động ngoài chương trình

Tài chính vi mô: Không được sử dụng chênh lệch thu chi cho hoạt động ngoài chương trình

Chênh lệch thu chi tài chính hàng năm của dự án tài chính vi mô không được chia hoặc sử dụng cho các hoạt động không phải là hoạt động của chương trình.
Hé lộ cách thức trốn thuế tại hệ sinh thái NextTech của Shark Bình

Hé lộ cách thức trốn thuế tại hệ sinh thái NextTech của Shark Bình

Theo kết luận điều tra, ông Nguyễn Hòa Bình (Shark Bình) bị xác định có hành vi trốn thuế thông qua việc chỉ đạo nhân viên kê khai giảm doanh thu, bán hàng không xuất hóa đơn và để ngoài sổ sách kế toán.
Hoàn thiện khuôn khổ quy định đấu thầu theo các hiệp định CPTPP, EVFTA và UKVFTA

Hoàn thiện khuôn khổ quy định đấu thầu theo các hiệp định CPTPP, EVFTA và UKVFTA

Nghị định số 374/2026/NĐ-CP của Chính phủ quy định cụ thể việc thực hiện đấu thầu theo CPTPP, EVFTA và UKVFTA, với những nội dung đáng chú ý về phạm vi áp dụng, ngưỡng giá gói thầu, hồ sơ mời thầu và quy trình lựa chọn nhà thầu.
Xem thêm
video nganh thue ngan chan vi pham hoa don bang cong nghe phan tich du lieu lon

VIDEO: Ngành Thuế ngăn chặn vi phạm hóa đơn bằng công nghệ phân tích dữ liệu lớn

Hành vi của các doanh nghiệp "ma" xuất khống hóa đơn không chỉ làm thất thu nghiêm trọng ngân sách nhà nước mà còn đẩy nhiều doanh nghiệp làm ăn chân chính vào rủi ro pháp lý lớn khi vô tình sử dụng hóa đơn đầu vào bất hợp pháp. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast doanh nghiep chuyen phat gap rut nang cap he thong theo thong tu 142

PODCAST: Doanh nghiệp chuyển phát gấp rút nâng cấp hệ thống theo Thông tư 142

Thưa quý vị, Bộ Tài chính vừa ban hành Thông tư 142/2026/TT-BTC, chính thức xác lập hạ tầng định danh, xác thực điện tử và chuẩn hóa dữ liệu cho toàn bộ hàng hóa qua dịch vụ bưu chính, chuyển phát nhanh quốc tế. ---------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast quyet liet chong hang gia online tu xu ly tai khoan ao den niem phong kho thuc

PODCAST: Quyết liệt chống hàng giả online: Từ xử lý tài khoản ảo đến niêm phong kho thực

Sự bùng nổ của thương mại điện tử đang kéo theo làn sóng dịch chuyển mạnh mẽ của hàng giả, hàng nhái và hàng xâm phạm quyền sở hữu trí tuệ lên môi trường số với thủ đoạn ngày càng ẩn danh, tinh vi. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
video thuc day hop tac kinh te tai chinh viet nam luxembourg

VIDEO: Thúc đẩy hợp tác kinh tế, tài chính Việt Nam - Luxembourg

Ngày 12/10, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn và Bộ trưởng Bộ Tài chính Đại Công quốc Luxembourg Gilles Roth đã cùng ký kết Bản ghi nhớ hợp tác, tạo khuôn khổ để hai bên tăng cường chia sẻ kiến thức, kinh nghiệm, nâng cao năng lực và đào tạo nguồn nhân lực trong các lĩnh vực cùng quan tâm. ------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast de xuat keo dai phieu chuyen vien len 20 ngay su dung ngay tren vneid

PODCAST: Đề xuất kéo dài phiếu chuyển viện lên 20 ngày, sử dụng ngay trên VNeID

Bộ Y tế đang lấy ý kiến dự thảo sửa đổi Thông tư nhằm kéo dài thời hạn sử dụng của phiếu chuyển cơ sở khám chữa bệnh bảo hiểm y tế (BHYT) từ 10 ngày lên 20 ngày kể từ ngày ký và cho phép sử dụng ngay trên ứng dụng VNeID. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày. --------------------------------------
Bỏ quy định về hợp đồng thương mại, doanh nghiệp có thể gặp vướng mắc khi tranh chấp?

Bỏ quy định về hợp đồng thương mại, doanh nghiệp có thể gặp vướng mắc khi tranh chấp?

Đề xuất bãi bỏ một số quy định về hợp đồng thương mại tại Luật Thương mại nhận được sự quan tâm của đại biểu Quốc hội. Bộ trưởng Bộ Công Thương Lê Mạnh Hùng đã trao đổi làm rõ thêm nội dung này.
Hiệp định thương mại Việt Nam – EFTA mở cơ hội để doanh nghiệp Việt nâng chuẩn chuỗi cung ứng toàn cầu

Hiệp định thương mại Việt Nam – EFTA mở cơ hội để doanh nghiệp Việt nâng chuẩn chuỗi cung ứng toàn cầu

Hiệp định thương mại Việt Nam – EFTA mở ra cơ hội cho hàng Việt tại các thị trường mới với lợi thế chuỗi cung ứng đáp ứng yêu cầu về chất lượng và bền vững.
Sửa Luật Điện lực: Tìm “điểm cân bằng” giữa lợi ích nhà đầu tư, Nhà nước và nhân dân

Sửa Luật Điện lực: Tìm “điểm cân bằng” giữa lợi ích nhà đầu tư, Nhà nước và nhân dân

Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh việc sửa đổi Luật Điện lực nhằm đáp ứng nhu cầu điện ngày càng lớn cho mục tiêu tăng trưởng 2 con số, phát triển khoa học công nghệ.
Tổng Bí thư, Chủ tịch nước Tô Lâm gặp gỡ lãnh đạo một số doanh nghiệp tiêu biểu của Đan Mạch

Tổng Bí thư, Chủ tịch nước Tô Lâm gặp gỡ lãnh đạo một số doanh nghiệp tiêu biểu của Đan Mạch

Ngày 20/10, tại thủ đô Copenhagen, Tổng Bí thư, Chủ tịch nước Tô Lâm và Nhà vua Vương quốc Đan Mạch Frederik X gặp gỡ doanh nghiệp tiêu biểu của Đan Mạch.
Không lấy biên chế hiện có làm căn cứ xác định vị trí việc làm

Không lấy biên chế hiện có làm căn cứ xác định vị trí việc làm

Phó Thủ tướng Chính phủ Phạm Thị Thanh Trà yêu cầu việc xác định vị trí việc làm phải xuất phát từ chức năng, nhiệm vụ, khối lượng công việc và yêu cầu năng lực, không căn cứ vào tổ chức, biên chế hay ngạch bậc hiện có.
Giảm, tiến tới xóa bù chéo giá điện

Giảm, tiến tới xóa bù chéo giá điện

Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Điện lực quy định lộ trình giảm và tiến tới xóa bù chéo giữa các nhóm khách hàng sử dụng điện.
Đề xuất cắt giảm 20 thủ tục, điều kiện kinh doanh trong 4 luật về thương mại

Đề xuất cắt giảm 20 thủ tục, điều kiện kinh doanh trong 4 luật về thương mại

Chính phủ đề xuất sửa đổi, bổ sung 4 luật về thương mại, cạnh tranh, quản lý ngoại thương và bảo vệ quyền lợi người tiêu dùng.
Triển khai thực hiện Nghị quyết số 10-NQ/TW: Tạo đột phá thu hút FDI vào các lĩnh vực ưu tiên

Triển khai thực hiện Nghị quyết số 10-NQ/TW: Tạo đột phá thu hút FDI vào các lĩnh vực ưu tiên

Kế hoạch hành động thực hiện Nghị quyết số 10-NQ/TW của Chính phủ được kỳ vọng sẽ chuyển hóa định hướng chính sách thành những cơ chế cạnh tranh tạo dựng hệ sinh thái đầu tư đồng bộ.
Làm rõ trách nhiệm của cấp xã khi ký kết thỏa thuận quốc tế

Làm rõ trách nhiệm của cấp xã khi ký kết thỏa thuận quốc tế

Các đại biểu Quốc hội đánh giá việc mở rộng chủ thể được ký kết thỏa thuận quốc tế, trong đó có chính quyền cấp xã phù hợp với yêu cầu phân cấp và thực tiễn hợp tác quốc tế.
Hiệp định thương mại Việt Nam – EFTA mở cơ hội để doanh nghiệp Việt nâng chuẩn chuỗi cung ứng toàn cầu

Hiệp định thương mại Việt Nam – EFTA mở cơ hội để doanh nghiệp Việt nâng chuẩn chuỗi cung ứng toàn cầu

Hiệp định thương mại Việt Nam – EFTA mở ra cơ hội cho hàng Việt tại các thị trường mới với lợi thế chuỗi cung ứng đáp ứng yêu cầu về chất lượng và bền vững.
Tổng Bí thư, Chủ tịch nước Tô Lâm gặp gỡ lãnh đạo một số doanh nghiệp tiêu biểu của Đan Mạch

Tổng Bí thư, Chủ tịch nước Tô Lâm gặp gỡ lãnh đạo một số doanh nghiệp tiêu biểu của Đan Mạch

Ngày 20/10, tại thủ đô Copenhagen, Tổng Bí thư, Chủ tịch nước Tô Lâm và Nhà vua Vương quốc Đan Mạch Frederik X gặp gỡ doanh nghiệp tiêu biểu của Đan Mạch.
Thương mại Việt Nam - Singapore lập kỷ lục mới sau 9 tháng năm 2026

Thương mại Việt Nam - Singapore lập kỷ lục mới sau 9 tháng năm 2026

Kim ngạch thương mại song phương Việt Nam - Singapore trong 9 tháng năm 2026 đạt gần 42,8 tỷ đô la Singapore (SGD), tăng 46,8% so với cùng kỳ năm 2025.
Dự kiến công bố 12 dự án đầu tư, tổng vốn hơn 13 tỷ USD

Dự kiến công bố 12 dự án đầu tư, tổng vốn hơn 13 tỷ USD

Dự kiến có 12 dự án đầu tư nước ngoài, với tổng vốn hơn 13 tỷ USD sẽ được công bố, trao cho nhà đầu tư ngay sau phiên đối thoạt của Thủ tướng chính phủ Lê Minh Hưng tại AEF 2026.
Đề xuất cắt giảm 20 thủ tục, điều kiện kinh doanh trong 4 luật về thương mại

Đề xuất cắt giảm 20 thủ tục, điều kiện kinh doanh trong 4 luật về thương mại

Chính phủ đề xuất sửa đổi, bổ sung 4 luật về thương mại, cạnh tranh, quản lý ngoại thương và bảo vệ quyền lợi người tiêu dùng.
IMF nâng dự báo tăng trưởng, đánh giá cao sức chống chịu của kinh tế Việt Nam

IMF nâng dự báo tăng trưởng, đánh giá cao sức chống chịu của kinh tế Việt Nam

Trong bối cảnh kinh tế toàn cầu đối mặt nhiều bất định, Quỹ Tiền tệ Quốc tế (IMF) đánh giá tích cực về khả năng chống chịu của kinh tế Việt Nam.
Triển khai thực hiện Nghị quyết số 10-NQ/TW: Tạo đột phá thu hút FDI vào các lĩnh vực ưu tiên

Triển khai thực hiện Nghị quyết số 10-NQ/TW: Tạo đột phá thu hút FDI vào các lĩnh vực ưu tiên

Kế hoạch hành động thực hiện Nghị quyết số 10-NQ/TW của Chính phủ được kỳ vọng sẽ chuyển hóa định hướng chính sách thành những cơ chế cạnh tranh tạo dựng hệ sinh thái đầu tư đồng bộ.
EMAGAZINE: Phép thử đối với nền kinh tế để đạt mục tiêu tăng trưởng 2 con số

EMAGAZINE: Phép thử đối với nền kinh tế để đạt mục tiêu tăng trưởng 2 con số

Mục tiêu tăng trưởng GDP từ 10% trở lên trong năm 2026 đang bước vào giai đoạn quyết định khi quý IV phải đạt mức tăng trưởng khoảng 12,5%, sau khi 9 tháng năm đạt 9,01%.
Nguồn cung bất động sản lớn, thanh khoản vẫn chịu áp lực

Nguồn cung bất động sản lớn, thanh khoản vẫn chịu áp lực

Thị trường bất động sản quý III/2026 ghi nhận 31.844 sản phẩm mở bán mới, nhưng lượng giao dịch chỉ đạt 12.520 sản phẩm. Theo VARS, người mua ngày càng thận trọng và có xu hướng lựa chọn sản phẩm đáp ứng nhu cầu thực.