
Giấy chứng nhận bảo hiểm bắt buộc xe cơ giới điện tử cần có những thông tin gì?
Các thông tin cần phải có trên Giấy chứng nhận bảo hiểm bắt buộc xe cơ giới điện tử đã được quy định cụ thể tại Điều 10 Nghị định số 67/2023/NĐ-CP của Chính phủ.


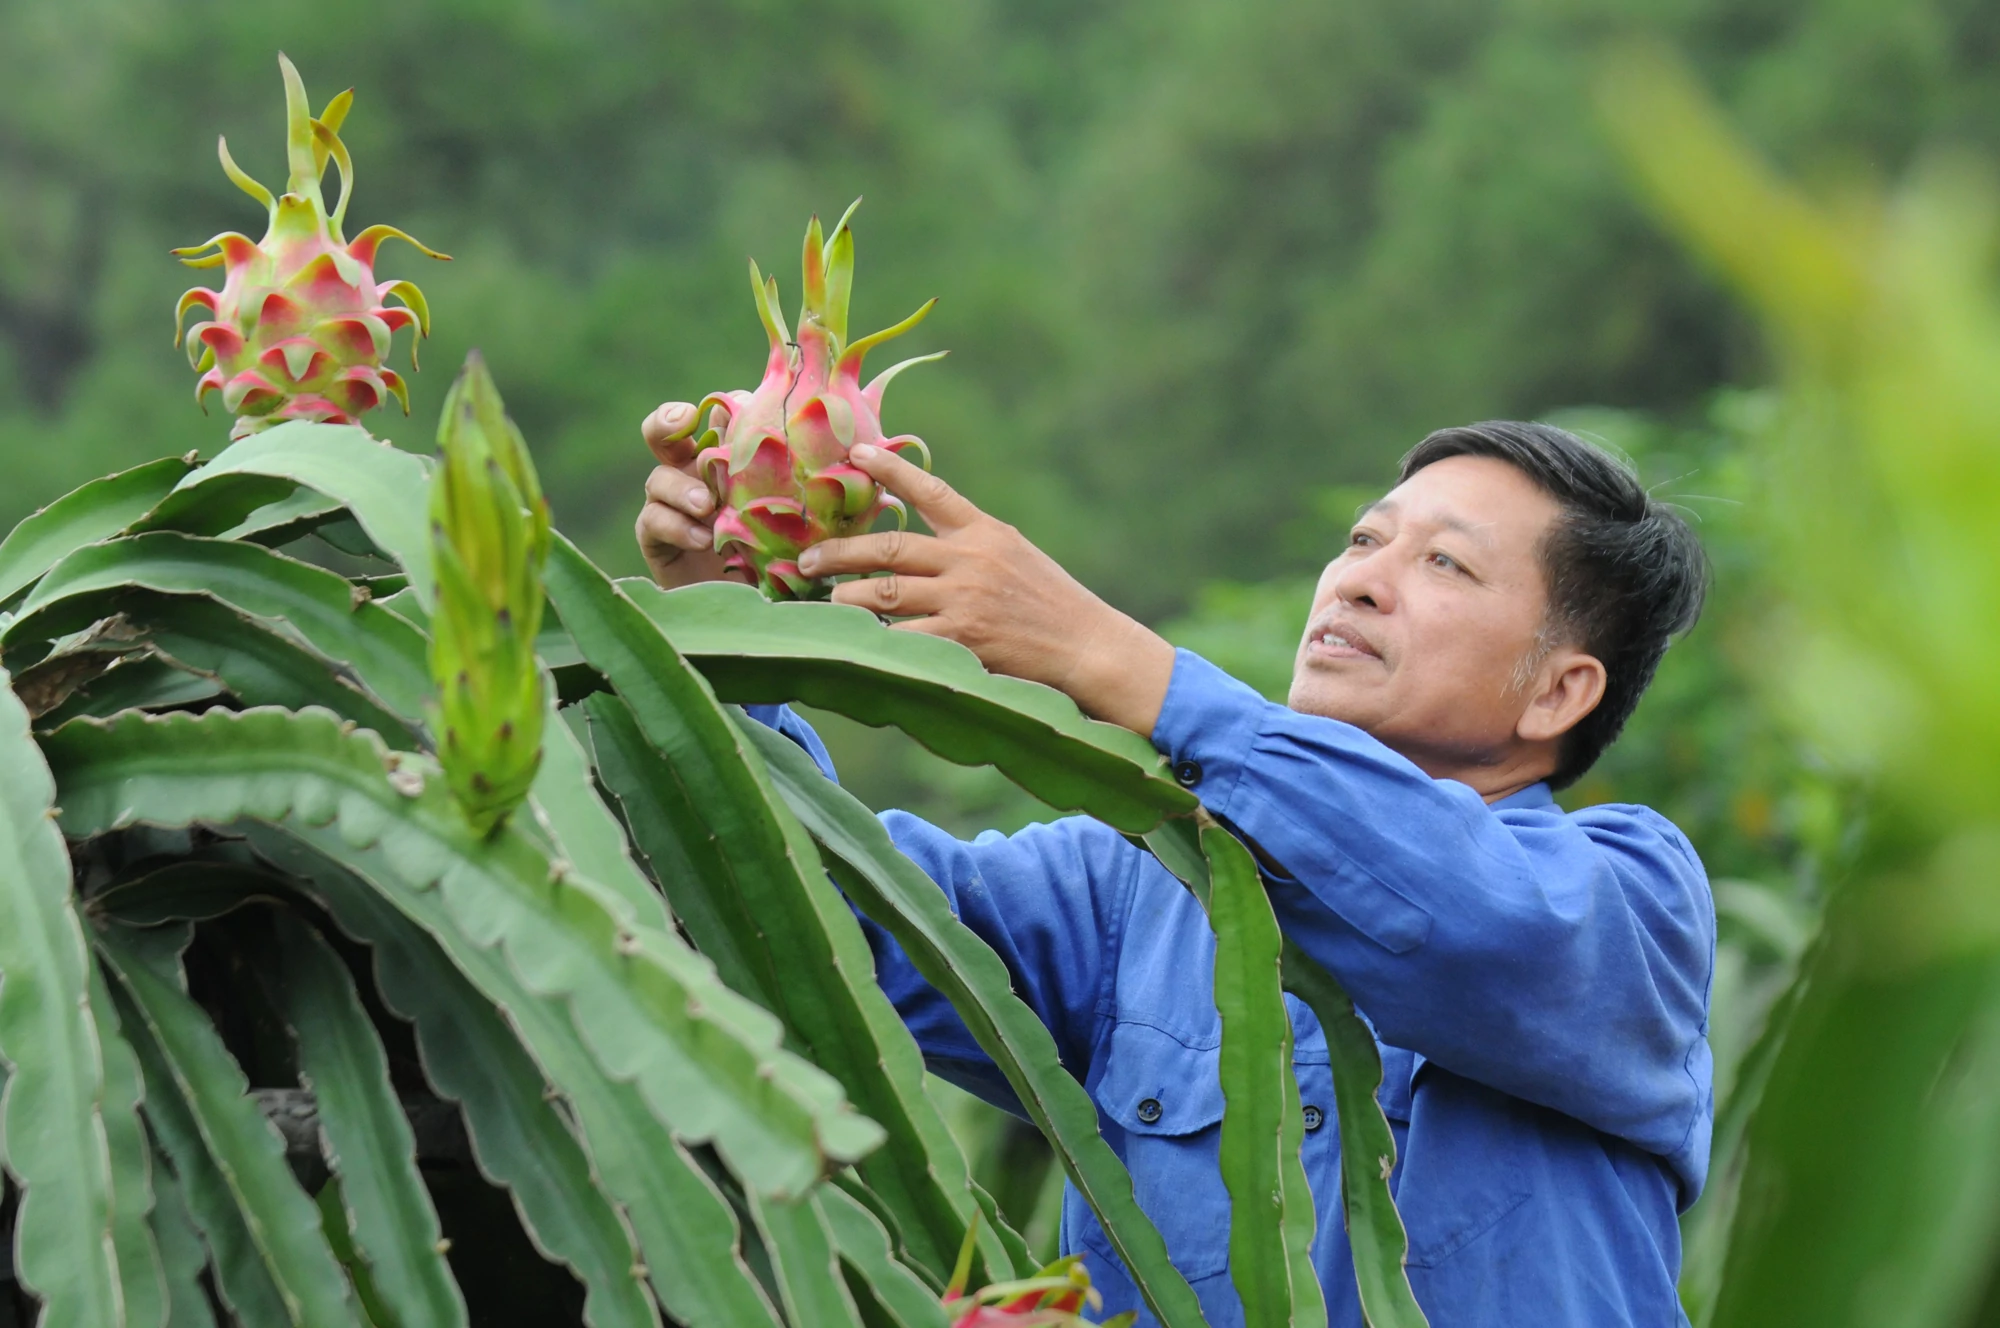 |
| Bảo hiểm nông nghiệp không chỉ là công cụ chia sẻ tổn thất mà còn là giải pháp tài chính quan trọng giúp người sản xuất duy trì sinh kế. Ảnh: Lê Toàn |
Từ “hỗ trợ sau rủi ro” sang chủ động bảo vệ sản xuất
Trên phạm vi cả nước, khu vực nông nghiệp (bao gồm nông nghiệp, lâm nghiệp và thủy sản) tiếp tục khẳng định vai trò là trụ đỡ quan trọng của nền kinh tế, đóng góp 11,64% GDP, có kim ngạch xuất khẩu hơn 70 tỷ USD và tạo sinh kế cho hơn 14 triệu hộ dân nông thôn.
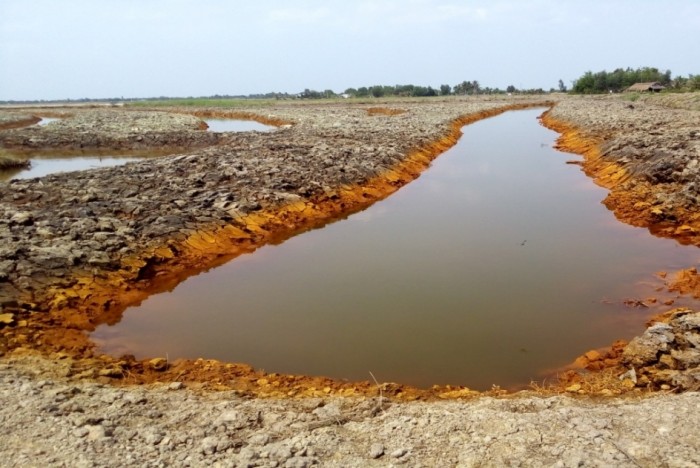
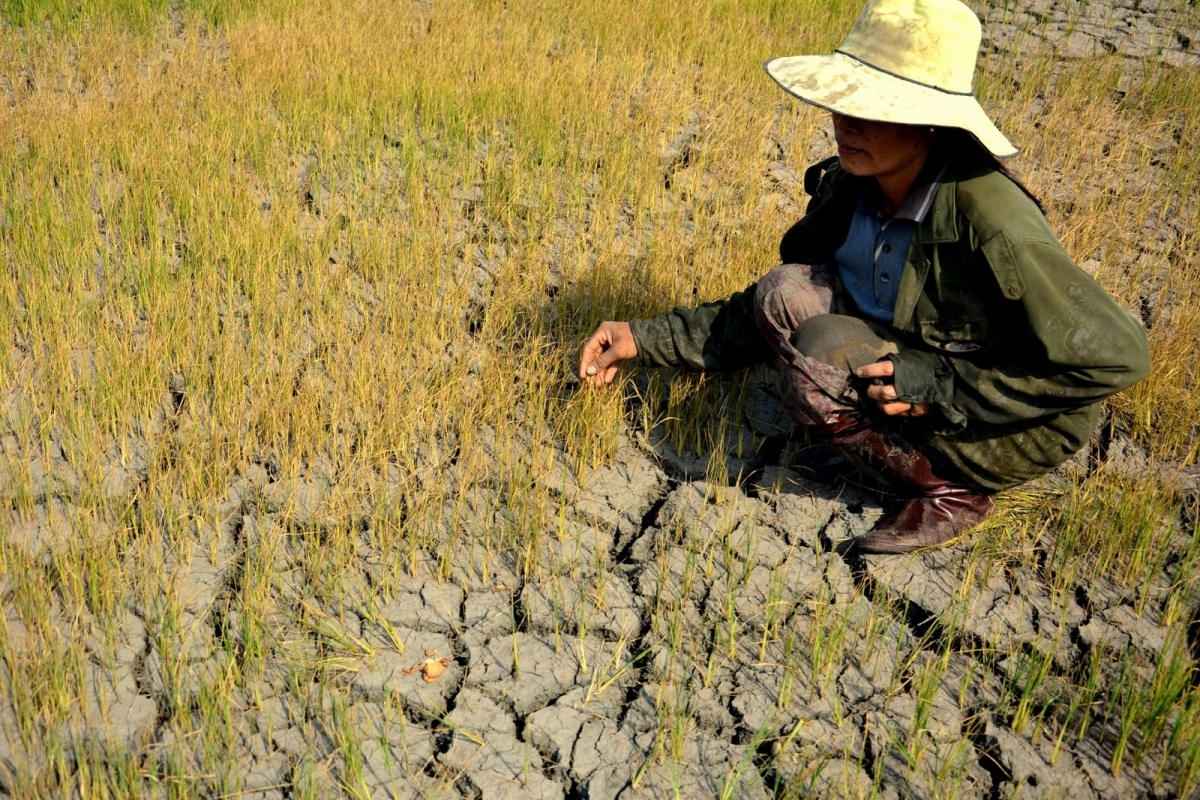
Tuy nhiên, đi cùng quy mô và tiềm năng lớn là mức độ dễ tổn thương trước những biến động của tự nhiên. Nông nghiệp là một trong những lĩnh vực chịu tác động trực tiếp và nặng nề nhất từ biến đổi khí hậu, thiên tai và dịch bệnh. Những rủi ro này không chỉ làm gián đoạn hoạt động sản xuất mà còn có thể xóa đi thành quả lao động, đẩy người nông dân vào khó khăn và ảnh hưởng đến khả năng tái sản xuất.
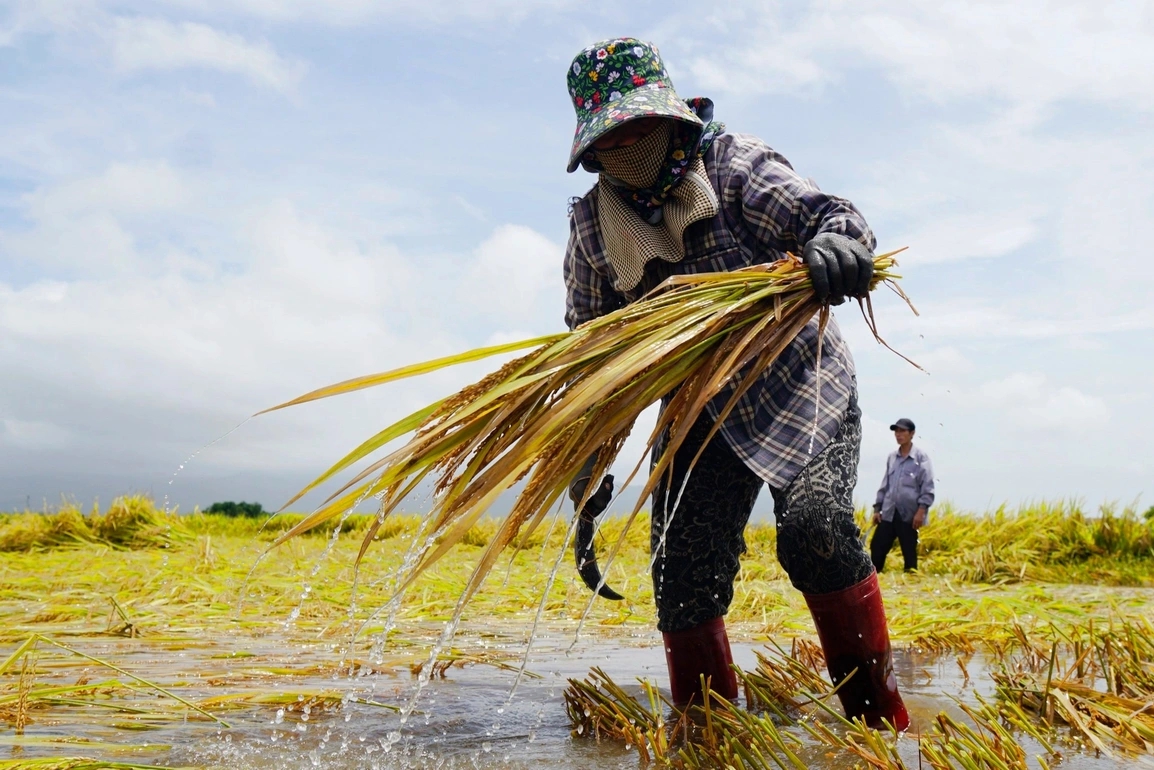
Năm 2025, tình trạng “bão chồng bão, lũ chồng lũ” đã gây ra những thiệt hại đặc biệt nghiêm trọng. Hơn 545.000 ha lúa và hoa màu bị thiệt hại; hơn 5,2 triệu gia súc, gia cầm bị chết và cuốn trôi; tổng thiệt hại kinh tế lên tới gần 99.000 tỷ đồng.
Thực tế này cho thấy, nếu chỉ dựa vào nguồn lực hỗ trợ sau thiên tai, dịch bệnh, việc khôi phục sản xuất và ổn định đời sống người dân sẽ gặp nhiều khó khăn, nhất là khi các rủi ro có xu hướng gia tăng về tần suất và mức độ thiệt hại.
Theo Thứ trưởng Bộ Tài chính Lê Tấn Cận, thực tiễn đặt ra yêu cầu cấp thiết phải chuyển mạnh từ “hỗ trợ khắc phục hậu quả sau rủi ro” sang “quản trị rủi ro chủ động”. Trong đó, bảo hiểm nông nghiệp là công cụ tài chính then chốt, giúp chuyển giao rủi ro từ người nông dân sang doanh nghiệp bảo hiểm và xa hơn là thị trường tái bảo hiểm, thị trường tài chính quốc tế.
Đây cũng là hướng tiếp cận có ý nghĩa quan trọng trong bối cảnh thu nhập của người dân khu vực nông nghiệp, nông thôn còn thấp và thiếu ổn định do thường xuyên chịu tác động của thiên tai, dịch bệnh. Việc phát triển các công cụ bảo vệ tài chính sẽ góp phần giảm áp lực cho ngân sách nhà nước trong khắc phục hậu quả, đồng thời tạo điều kiện để người sản xuất có nguồn lực phục hồi hoạt động khi rủi ro xảy ra.
Hoàn thiện chính sách, tăng hiệu quả phối hợp triển khai
Xác định rõ vai trò của bảo hiểm trong phát triển nông nghiệp bền vững, ngày 18/4/2018, Chính phủ đã ban hành Nghị định số 58/2018/NĐ-CP về bảo hiểm nông nghiệp, tạo lập khuôn khổ pháp lý cho việc triển khai chính sách trong lĩnh vực đặc thù này.
Nghị định xác lập nguyên tắc bảo hiểm nông nghiệp trên cơ sở tự nguyện, thỏa thuận; không giới hạn tổ chức, cá nhân tham gia bảo hiểm, đối tượng bảo hiểm, rủi ro được bảo hiểm và phạm vi địa bàn. Đồng thời, chính sách hỗ trợ phí bảo hiểm được thiết kế phù hợp với khả năng cân đối ngân sách nhà nước trong từng thời kỳ, hướng tới một số tổ chức, cá nhân sản xuất nông nghiệp, đối tượng bảo hiểm, rủi ro và địa bàn nhất định.
Đáng chú ý, Nghị định đã quy định nhiều nội dung đặc thù như hợp đồng bảo hiểm nông nghiệp, đồng bảo hiểm, tái bảo hiểm, loại hình sản phẩm bảo hiểm, kiểm soát rủi ro, đề phòng và hạn chế tổn thất, phòng chống gian lận bảo hiểm. Những quy định này góp phần hình thành khuôn khổ pháp lý tương đối đồng bộ, minh bạch và thống nhất cho hoạt động bảo hiểm nông nghiệp.
Tuy nhiên, qua tổng kết thực tiễn giai đoạn 2018-2025, kết quả triển khai vẫn chưa tương xứng với kỳ vọng và tiềm năng. Bảo hiểm nông nghiệp là nghiệp vụ phức tạp, rủi ro cao, trong khi năng lực tài chính, mạng lưới hoạt động và khả năng đánh giá rủi ro của doanh nghiệp bảo hiểm còn hạn chế. Nhận thức của một bộ phận người dân về vai trò, lợi ích của bảo hiểm chưa đầy đủ.
Bên cạnh những nguyên nhân khách quan, công tác phối hợp giữa các bộ, ngành, địa phương và doanh nghiệp có thời điểm chưa thực sự chủ động, quyết liệt. Việc tổ chức thực hiện chính sách vì vậy chưa tạo được sức lan tỏa như kỳ vọng, khả năng tiếp cận bảo hiểm của người sản xuất còn hạn chế.
Trên cơ sở đánh giá những tồn tại, khó khăn đó, Bộ Tài chính đã phối hợp với các bộ, ngành trình Chính phủ ban hành Nghị định số 346/2026/NĐ-CP ngày 5/9/2026 sửa đổi, bổ sung một số điều của Nghị định số 58/2018/NĐ-CP về bảo hiểm nông nghiệp.
Một trong những nội dung đáng chú ý của Nghị định số 346/2026/NĐ-CP là điều chỉnh chính sách hỗ trợ phí bảo hiểm theo hướng tăng mức hỗ trợ, tạo điều kiện thuận lợi hơn cho người sản xuất tiếp cận bảo hiểm. Cụ thể, cá nhân sản xuất nông nghiệp thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 95% phí bảo hiểm; cá nhân không thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 50%; tổ chức sản xuất nông nghiệp đủ điều kiện được hỗ trợ tối đa 30% phí bảo hiểm.
Việc điều chỉnh mức hỗ trợ có ý nghĩa quan trọng trong giảm chi phí tham gia bảo hiểm, nhất là đối với các hộ sản xuất nhỏ, thu nhập còn hạn chế và dễ bị tổn thương trước thiên tai, dịch bệnh. Qua đó, chính sách không chỉ khuyến khích người dân tham gia mà còn góp phần mở rộng phạm vi bảo vệ đối với hoạt động sản xuất nông nghiệp.
Cùng với chính sách hỗ trợ phí, việc hoàn thiện quy định về sản phẩm bảo hiểm cũng tạo thêm cơ sở để đa dạng hóa các giải pháp bảo vệ người sản xuất. Các loại hình sản phẩm được quy định bao gồm bảo hiểm rủi ro định danh, bảo hiểm mọi rủi ro, bảo hiểm tổn thất về thu nhập, bảo hiểm theo chỉ số năng suất và bảo hiểm theo chỉ số thời tiết.
Đáng chú ý, việc bổ sung nguồn cung cấp chỉ số đối với bảo hiểm theo chỉ số thời tiết và chỉ số viễn thám mở thêm cơ sở ứng dụng dữ liệu, công nghệ trong hoạt động bảo hiểm. Thay vì phụ thuộc hoàn toàn vào việc xác định thiệt hại thực tế tại từng cơ sở sản xuất, một số sản phẩm có thể căn cứ vào các chỉ số đã được thỏa thuận trong hợp đồng để xác định sự kiện bảo hiểm và thực hiện chi trả.
Những điều chỉnh tại Nghị định không chỉ hướng tới tháo gỡ khó khăn về chi phí tham gia mà còn tạo cơ sở hoàn thiện thị trường, nâng cao tính đa dạng và khả năng đáp ứng của các sản phẩm bảo hiểm nông nghiệp.
Dù chính sách hỗ trợ được mở rộng và khuôn khổ pháp lý từng bước hoàn thiện, hiệu quả của bảo hiểm nông nghiệp vẫn phụ thuộc lớn vào khâu tổ chức thực hiện. Phát triển bảo hiểm nông nghiệp không thể là nhiệm vụ riêng của một ngành hay một chủ thể. Nhà nước giữ vai trò kiến tạo và hỗ trợ; địa phương cụ thể hóa chính sách; doanh nghiệp bảo hiểm phát triển sản phẩm, nâng cao năng lực cung ứng; còn người dân cần chủ động tham gia. Sự phối hợp đồng bộ giữa các bên là điều kiện để chính sách thực sự đi vào cuộc sống.
Để phổ biến những nội dung mới và thúc đẩy triển khai thống nhất chính sách, sáng ngày 30/10, tại TP. Cần Thơ, Bộ Tài chính đã phối hợp với Bộ Nông nghiệp và Môi trường, UBND TP. Cần Thơ và Hiệp hội Bảo hiểm Việt Nam tổ chức Hội nghị phổ biến Nghị định số 346/2026/NĐ-CP.
Thông qua hội nghị, các cơ quan quản lý và doanh nghiệp có điều kiện cập nhật, trao đổi, làm rõ những quy định mới, đồng thời ghi nhận những khó khăn, vướng mắc từ thực tiễn để phối hợp triển khai chính sách hiệu quả. Đây cũng là dịp tăng cường kết nối giữa các bên, thống nhất nhận thức và trách nhiệm trong tổ chức thực hiện, hướng tới mục tiêu đưa bảo hiểm nông nghiệp trở thành công cụ bảo vệ thiết thực hơn đối với người sản xuất.