Doanh nghiệp bảo hiểm nhân thọ đa dạng hóa sản phẩm, nâng cao trải nghiệm khách hàng
Những nỗ lực đổi mới của các doanh nghiệp bảo hiểm nhân thọ trong thời gian qua nhằm hướng đến sự thuận tiện, minh bạch và hài lòng của khách hàng.


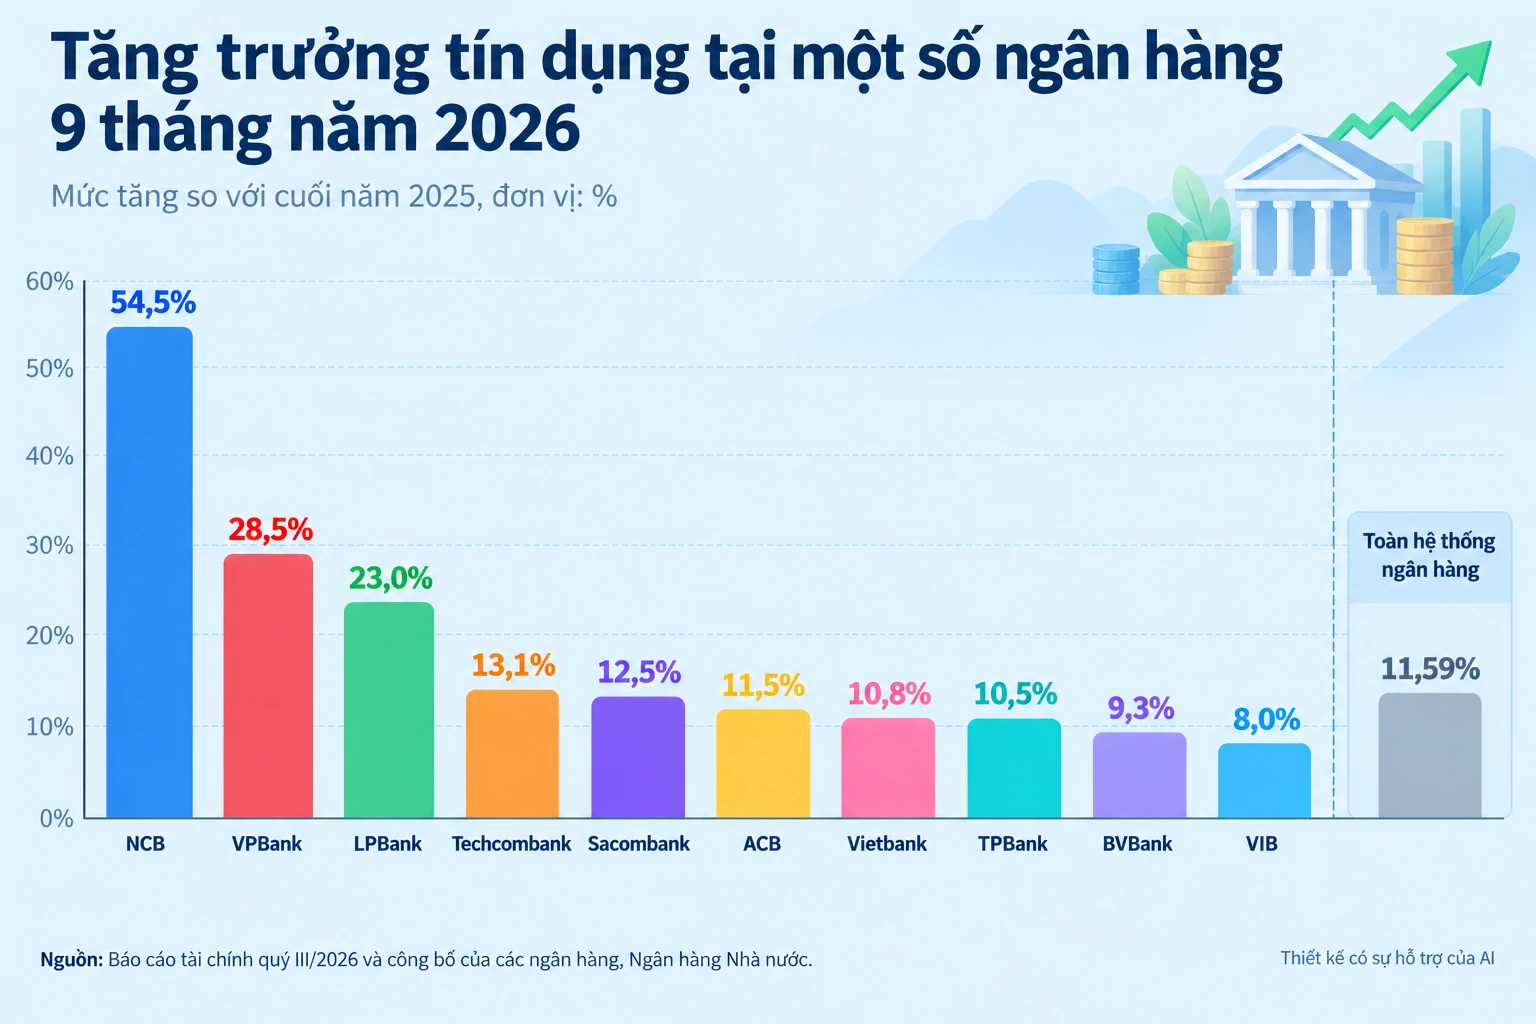 |
Báo cáo tài chính quý III/2026 đã được nhiều ngân hàng công bố cho thấy, hoạt động tín dụng tiếp tục mở rộng, trong đó một số ngân hàng ghi nhận mức tăng dư nợ khá cao so với cuối năm 2025.
Chẳng hạn, NCB ghi nhận dư nợ cho vay khách hàng tại ngày 30/9/2026 đạt hơn 150.661 tỷ đồng, tăng hơn 53.116 tỷ đồng so với cuối năm trước, tương đương mức tăng khoảng 54,5%.
Tại VPBank, dư nợ cấp tín dụng theo báo cáo tài chính hợp nhất đạt hơn 1,2 triệu tỷ đồng, tăng 28,5% so với cuối năm 2025. LPBank cũng ghi nhận mức tăng trưởng đáng kể, với dư nợ cho vay khách hàng đạt 481.570 tỷ đồng, tăng 23% so với cuối năm 2025.
Tại Techcombank, dư nợ cho vay khách hàng đạt 868.473 tỷ đồng, tăng hơn 13,1% so với cuối năm 2025. ABBank cũng tăng trưởng tín dụng 9 tháng lên tới 18,2%, đạt gần 134.592 tỷ đồng.
Tại ngày 30/9/2026, dư nợ cho vay khách hàng của Sacombank đạt 682.457 tỷ đồng, tăng 12,5% so với đầu năm; ACB đạt khoảng 765.000 tỷ đồng, tăng 11,5%; Vietbank đạt 120.196 tỷ đồng, tăng 10,8%.
Trong khi đó, dư nợ cấp tín dụng hợp nhất của TPBank đạt hơn 345.000 tỷ đồng, tăng 10,5%; dư nợ tín dụng của BVBank đạt hơn 85.540 tỷ đồng, tăng 9,3%; VIB đạt hơn 411.000 tỷ đồng, tăng 8%.
Ở quy mô toàn hệ thống, theo Ngân hàng Nhà nước, đến ngày 30/9/2026, dư nợ tín dụng đối với nền kinh tế đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước. Cơ cấu tín dụng tiếp tục tập trung vào hoạt động sản xuất, kinh doanh. Đến cuối tháng 8/2026, khoảng 77,44% tổng dư nợ tín dụng được phân bổ cho các hoạt động sản xuất, kinh doanh.
Cùng với việc mở rộng dư nợ tín dụng, các ngân hàng thương mại đang đẩy mạnh triển khai các giải pháp giảm lãi suất cho vay theo chỉ đạo của Ngân hàng Nhà nước, tập trung hỗ trợ hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Nhiều ngân hàng đã công bố các gói tín dụng ưu đãi quy mô lớn, giảm lãi suất từ 1,5 - 2%/năm so với mức thông thường đối với một số nhóm khách hàng đủ điều kiện; đồng thời điều chỉnh kỳ hạn, phương thức cấp tín dụng và sản phẩm cho vay phù hợp với nhu cầu vốn lưu động, đầu tư mở rộng sản xuất của doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa.
Tuy nhiên, mức giảm và phạm vi áp dụng còn khác nhau giữa các ngân hàng, tùy thuộc vào điều kiện từng chương trình và khoản vay. Hơn nữa, tốc độ mở rộng tín dụng cũng đặt ra yêu cầu quản lý chặt chẽ nguồn vốn và chất lượng cho vay.
Trong báo cáo về thị trường tài chính Việt Nam 9 tháng năm 2026, Saigon Ratings cho biết, tăng trưởng tín dụng cao hơn tốc độ huy động vốn đặt ra yêu cầu đối với các ngân hàng trong việc quản lý cơ cấu nguồn vốn, khả năng thanh khoản và hiệu quả cho vay.
Báo cáo của Saigon Ratings nhận định, việc mở rộng tín dụng cần gắn với năng lực trả nợ thực tế của khách hàng, đồng thời kiểm soát chất lượng tài sản, tỷ lệ nợ xấu và mức độ tập trung tín dụng tại các lĩnh vực có rủi ro cao.
Trong khi tín dụng ngân hàng tiếp tục tăng trưởng, các chỉ số phát triển tài chính quốc tế cho thấy khả năng tiếp cận dịch vụ tài chính chính thức tại Việt Nam vẫn còn dư địa cải thiện, đặc biệt là khả năng tiếp cận tín dụng.
Theo bộ dữ liệu phát triển tài chính (FinData) 2026 vừa được Ngân hàng Thế giới (WB) công bố, với các chỉ số tổng hợp cập nhật đến năm 2024, chỉ số phát triển tài chính tổng thể của Việt Nam đạt 31 điểm trên thang 100, ngang mức bình quân thế giới, cao hơn mức 29 điểm của nhóm nước có thu nhập trung bình cao nhưng thấp hơn mức 48 điểm của khu vực Đông Á - Thái Bình Dương.
Trong đó, chỉ số phát triển ngân hàng của Việt Nam đạt 50 điểm, cao hơn mức bình quân thế giới 44 điểm và mức 43 điểm của nhóm nước có thu nhập trung bình cao. Chỉ số hiệu quả hoạt động tài chính cũng đạt 57 điểm, nhỉnh hơn mức bình quân thế giới 55 điểm.
Tuy nhiên, chỉ số tiếp cận tài chính của Việt Nam mới đạt 13 điểm, bằng một nửa mức bình quân thế giới 26 điểm và thấp hơn đáng kể so với mức 43 điểm của khu vực Đông Á - Thái Bình Dương.
Ở các chỉ tiêu thành phần, tỷ lệ người từ 15 tuổi trở lên có tài khoản tại ngân hàng hoặc tổ chức tài chính tương tự của Việt Nam đạt 69,9%, ngang mức bình quân thế giới nhưng thấp hơn mức 93,4% của khu vực Đông Á - Thái Bình Dương. Đáng chú ý, tỷ lệ người trưởng thành vay từ ngân hàng hoặc tổ chức tài chính chính thức chỉ đạt 7,7%, so với mức 11,7% của thế giới và 14,5% của khu vực.
Trong khi đó, tỷ lệ người trưởng thành thực hiện hoặc nhận thanh toán số tại Việt Nam đạt 62,4%, cao hơn mức bình quân thế giới 51,7% và ngang mức khu vực Đông Á - Thái Bình Dương.
Đối với khu vực doanh nghiệp, khảo sát của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cũng ghi nhận những khó khăn liên quan đến điều kiện vay vốn. Theo Báo cáo Kinh tế tư nhân Việt Nam 2025 của VCCI, hơn 75% doanh nghiệp cho biết không thể vay vốn nếu thiếu tài sản bảo đảm, trong khi hơn 93% khoản vay yêu cầu tài sản bảo đảm, cao hơn mức bình quân toàn cầu 68,3%.
Những yêu cầu về tài sản bảo đảm tiếp tục là một trong những trở ngại đối với doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa có nhu cầu bổ sung vốn lưu động, thực hiện đơn hàng, đầu tư máy móc, thiết bị và mở rộng sản xuất nhưng chưa đáp ứng đầy đủ điều kiện thế chấp.
Đối với triển vọng những tháng cuối năm 2026 và năm 2027, báo cáo của Saigon Ratings nhận định, nhu cầu tài trợ vốn tín dụng phục vụ sản xuất, kinh doanh, đầu tư hạ tầng và phát triển doanh nghiệp có thể tiếp tục gia tăng trong ngắn và trung hạn. Triển vọng phát triển hệ thống ngân hàng năm 2027 sẽ phụ thuộc nhiều vào khả năng duy trì chất lượng tài sản, cải thiện hiệu quả kinh doanh, quản lý chi phí vốn và đáp ứng các tiêu chuẩn an toàn tài chính.
Báo cáo kiến nghị, các ngân hàng tiếp tục nâng cao nguồn vốn tự có, tăng cường dự phòng rủi ro, kiểm soát mức độ tập trung tín dụng, đồng thời hoàn thiện quản trị thanh khoản và cân đối kỳ hạn nguồn vốn với sử dụng vốn.