aa

Yêu cầu xét đoán chuyên môn của kiểm toán viên trong hoạt động kiểm toán

15:28 | 14/08/2022
Xét đoán chuyên môn là yêu cầu cần thiết đối với các kiểm toán viên để tiến hành một cuộc kiểm toán. Thực tế cho thấy, trong quá trình kiểm toán, việc giải thích các yêu cầu đạo đức liên quan, chuẩn mực và quyết định kiểm toán không thể đạt được nếu không áp dụng kinh nghiệm và xét đoán chuyên môn của kiểm toán viên. Bài viết trao đổi về các vấn đề chung liên quan đến xét đoán chuyên môn trong cuộc kiểm toán, đồng thời đưa ra các lưu ý đối với kiểm toán viên trong việc sử dụng xét đoán chuyên môn trong hoạt động nghề nghiệp của mình.
Ảnh minh họa. Nguồn: Internet.

Giới thiệu

Xét đoán chuyên môn là một kỹ năng mà kiểm toán viên (KTV) có được thông qua kinh nghiệm và đào tạo. Nhận định của KTV được cho là chuyên nghiệp nếu họ “tỏ ra” chuyên nghiệp khi giải quyết các vấn đề phát sinh. Giả sử khi kế toán viên đã lập báo cáo tài chính (BCTC) và KTV có mặt để kiểm tra xem thông tin trong BCTC có đúng sự thật và bị sai sót gì không, KTV đã có kinh nghiệm và được đào tạo về phân tích tính hợp lệ của BCTC sẽ đưa ra xét đoán về báo cáo đó và xét đoán đó sẽ được coi là xét đoán chuyên môn. Việc sử dụng xét đoán chuyên môn trở thành bắt buộc, để giảm thiểu rủi ro của việc đưa ra ý kiến không phù hợp.

Chuẩn mực Kiểm toán quốc tế (ISA) và các Chuẩn mực Kiểm toán Việt Nam (VSA) đã nhấn mạnh tầm quan trọng của việc thực hiện xét đoán chuyên môn trong giai đoạn lập kế hoạch và trong công việc kiểm toán của KTV. Xét đoán chuyên môn của KTV được đề cập trong nhiều ISA và Chuẩn mực Kiểm toán Việt Nam (VSA) số 200, 310, 315, 320, 500. Theo ISA, trách nhiệm của một KTV là thu thập tất cả thông tin liên quan từ ban quản lý và những người chịu trách nhiệm quản trị công ty, phân tích và đánh giá thông tin rồi báo cáo một cách nghiêm túc. Báo cáo của KTV này bao gồm ý kiến của KTV, tài liệu các BCTC do ban quản lý đưa ra có quan điểm đúng đắn và công bằng về công ty hay không, có được chuẩn bị theo khuôn khổ về lập và trình bày BCTC hiện hành hay không.

Cả ISA và VSA đều yêu cầu KTV phải thực hiện xét đoán chuyên môn và luôn duy trì thái độ hoài nghi nghề nghiệp trong suốt quá trình lập kế hoạch cũng như thực hiện kiểm toán. Điều này khẳng định vai trò thiết yếu của xét đoán chuyên môn trong quá trình kiểm toán. Bài viết này trao đổi về tầm quan trọng của xét đoán chuyên môn trong quá trình kiểm toán và nghĩa vụ của mỗi KTV trong việc sử dụng xét đoán một cách thích hợp.

Tổng quan về xét đoán chuyên môn trong hoạt động kiểm toán

Khái niệm về xét đoán chuyên môn

Thuật ngữ “Xét đoán chuyên môn” hay xét đoán chuyên nghiệp (Professional judgment) được sử dụng rộng rãi trong cuộc kiểm toán BCTC. Hiệp hội Kế toán Canada định nghĩa: “Xét đoán chuyên môn trong kiểm toán có nghĩa là áp dụng kiến thức và kinh nghiệm trong khuôn khổ của chuẩn mực kế toán và kiểm toán và quy trình ứng xử chuyên nghiệp để lựa chọn một trong số các lựa chọn khác nhau (Kadeh và Salari, 2011)”.

Theo Wikiaccounting, trên góc nhìn của một KTV, xét đoán chuyên môn là việc áp dụng kiến thức, kỹ năng và đào tạo về kiểm toán và kế toán để đưa ra các quyết định sáng suốt và quyết định cách ứng phó với các tình huống cụ thể trong quá trình kiểm toán. Trong khi đó, cả ISA và VSA 200 đều cho rằng, xét đoán chuyên môn trong kiểm toán là sự vận dụng các kỹ năng, kiến thức và kinh nghiệm phù hợp về tài chính, kế toán, kiểm toán, chuẩn mực và các quy định về đạo đức nghề nghiệp để đưa ra quyết định về các hành động phù hợp trong hoàn cảnh cụ thể của cuộc kiểm toán. Đặc điểm nổi bật về tính xét đoán chuyên môn mà KTV phải có là việc sử dụng những kiến thức được đào tạo, sự hiểu biết và kinh nghiệm để phát triển kỹ năng xét đoán cần thiết nhằm đưa ra những nhận định (xét đoán) hợp lý. Xét đoán chuyên môn có thể được đánh giá dựa vào việc xem xét sự vận dụng các nguyên tắc về kế toán và kiểm toán một cách thành thạo, phù hợp và nhất quán với thực tế và tình huống cụ thể mà KTV biết được cho đến ngày lập báo cáo kiểm toán.

Tầm quan trọng của xét đoán chuyên môn

Xét đoán chuyên môn là điều cần thiết để tiến hành một cuộc kiểm toán. Trong quá trình kiểm toán, việc giải thích các yêu cầu đạo đức liên quan, chuẩn mực và quyết định kiểm toán không thể đạt được nếu không áp dụng kinh nghiệm và khả năng xét đoán chuyên môn của KTV. Theo ISA 200, xét đoán chuyên môn trong một cuộc kiểm toán là rất quan trọng trong việc đưa ra quyết định, vì những lý do sau đây:

- Trước khi bắt đầu kiểm toán, KTV cần áp dụng xét đoán chuyên môn trong việc quyết định tính trọng yếu và rủi ro của kiểm toán. Trong đó, “Tính trọng yếu” là mức độ sai sót trong thông tin kế toán của BCTC được kiểm toán, có thể thay đổi hoặc ảnh hưởng đến các quyết định kinh tế của người sử dụng BCTC. Trong khi “Rủi ro kiểm toán” là rủi ro mà KTV đưa ra ý kiến kiểm toán không phù hợp, trong khi BCTC có sai sót trọng yếu.

- KTV cần áp áp dụng Xét đoán chuyên môn để đưa ra kế hoạch kiểm toán phù hợp theo hoàn cảnh. Mức độ, thời gian và bản chất của các thủ tục kiểm toán được xác định bởi việc áp dụng cả sự hoài nghi và xét đoán chuyên môn. Việc xác định bản chất, thời gian và mức độ của các thủ tục kiểm toán được sử dụng cần đáp ứng các tiêu chuẩn quốc tế về kiểm toán và thu thập bằng chứng kiểm toán.

- Giúp đo lường chất lượng, mức độ phù hợp và độ tin cậy của bằng chứng kiểm toán, để đưa ra kết luận cho ý kiến kiểm toán. Số lượng bằng chứng kiểm toán bị ảnh hưởng bởi đánh giá của KTV về rủi ro có sai sót trọng yếu và chất lượng của bằng chứng kiểm toán. Để đánh giá xem đã thu thập được đầy đủ bằng chứng kiểm toán thích hợp chưa và liệu có cần phải thực hiện nhiều thủ tục kiểm toán hơn nữa để đạt được các mục tiêu của ISA và mục tiêu tổng thể hay không, KTV phải sử dụng xét đoán chuyên môn của mình.

- Đánh giá các xét đoán của ban giám đốc trong việc áp dụng khuôn khổ về lập và trình bày BCTC của đơn vị. Trong kế toán, có một vài nghiệp vụ như tính toán khoản dự phòng cho các khoản nợ xấu đòi hỏi phải có sự xét đoán từ ban quản lý. Trong trường hợp này, xét đoán chuyên môn cho phép KTV đánh giá xem các xét đoán đó có ngụ ý gian lận hay sai sót hay không và liệu họ có tuân theo khuôn khổ lập và trình bày BCTC hiện hành hay không.

- Việc thực hiện xét đoán chuyên môn trong bất kỳ trường hợp cụ thể nào, đều dựa trên các sự kiện và hoàn cảnh mà KTV đã biết. Việc tham khảo ý kiến về các vấn đề khó khăn hoặc gây tranh cãi trong quá trình kiểm toán, cả trong nhóm kiểm toán, giữa nhóm kiểm toán và các chuyên gia khác ở cấp độ thích hợp trong hoặc ngoài công ty sẽ giúp KTV đưa ra các xét đoán, kết luận đầy đủ và thích hợp.

Một số lưu ý

Xét đoán chuyên môn là chìa khóa để thực hiện một cuộc kiểm toán thành công, nó có thể được đánh giá dựa trên các kết luận đạt được. Những điều này phải phản ánh việc áp dụng phù hợp các chuẩn mực kiểm toán, các nguyên tắc kế toán và trên cơ sở phù hợp với các sự kiện và hoàn cảnh từng cuộc kiểm toán. Trong quá trình sử dụng khả năng xét đoán chuyên môn trong một cuộc kiểm toán, cần lưu ý một số vấn đề sau:

Thứ nhất, KTV phải thực hiện xét đoán chuyên môn để xác định liệu đã thu thập đầy đủ các bằng chứng kiểm toán thích hợp để giảm rủi ro kiểm toán xuống mức thấp có thể chấp nhận được hay không, từ đó đưa ra kết luận hợp lý làm cơ sở cho việc hình thành ý kiến kiểm toán. VSA 500 và các chuẩn mực kiểm toán liên quan cũng quy định và hướng dẫn các vấn đề KTV cần quan tâm trong quá trình kiểm toán nhằm thu thập bằng chứng kiểm toán đầy đủ và thích hợp.

Thứ hai, xét đoán chuyên môn cần được thực hiện trong suốt cuộc kiểm toán và thể hiện một cách thích hợp trong hồ sơ kiểm toán. KTV phải lập và lưu lại đầy đủ tài liệu kiểm toán để một KTV có kinh nghiệm, không có mối liên hệ nào trước đó với cuộc kiểm toán, có thể hiểu được những xét đoán chuyên môn quan trọng mà KTV đã thực hiện để đưa ra kết luận về những vấn đề trọng yếu phát sinh trong suốt cuộc kiểm toán. Ngoài ra, VSA 200 cũng nhấn mạnh việc xét đoán chuyên môn nên được ghi lại và lưu lại. Trong đó, quan trọng nhất là phải ghi lại các thủ tục đã hoàn thành, các cân nhắc được xem xét và các kết luận đạt được yêu cầu đánh giá chuyên môn trong hồ sơ làm việc.

Thứ ba, việc thực hiện xét đoán chuyên môn trong bất kỳ trường hợp nào đều dựa trên hiểu biết của KTV về thực tế và hoàn cảnh cụ thể. Đối với những vấn đề phức tạp hoặc bất đồng xảy ra trong quá trình kiểm toán, để đưa ra xét đoán chuyên môn có tính chuyên nghiệp và hợp lý, KTV có thể xin ý kiến tư vấn ở mức độ thích hợp từ trong hay ngoài doanh nghiệp kiểm toán, trong nội bộ nhóm kiểm toán hoặc giữa nhóm kiểm toán với các bên khác, như quy định tại đoạn 18 VSA 220.

Thứ tư, xét đoán nghề nghiệp cho phép KTV quyết định xem liệu bằng chứng kiểm toán thu thập được có đầy đủ và thích hợp cho cuộc kiểm toán hay không. Nếu không, KTV có thể đánh giá thêm các thủ tục kiểm toán mới hoặc quá trình thực hiện bằng cách áp dụng xét đoán chuyên môn. Trước khi đồng ý cung cấp dịch vụ cho khách hàng mới hoặc khách hàng hiện tại, KTV phải thực hiện đánh giá rủi ro nghề nghiệp liên quan, vì vậy ngay từ đầu KTV nên sử dụng xét đoán chuyên môn của mình. Điều này liên quan đến việc đánh giá khả năng chấp nhận của khách hàng kiểm toán và rủi ro nghề nghiệp liên quan đến dịch vụ.

Thứ năm, KTV phải thực hiện xét đoán chuyên môn một cách thận trọng. Các quy tắc và quy định về kế toán và kiểm toán ngày càng tăng lên, trong khi áp lực trong và ngoài đơn vị có thể ảnh hưởng đến cách thức tiến hành kiểm toán. Do vậy, xét đoán nghề nghiệp trở thành yêu cầu bắt buộc đối với KTV trong một cuộc kiểm toán. KTV không được sử dụng xét đoán chuyên môn để biện hộ cho những quyết định không chứng minh được bằng thực tế, bằng những tình huống cụ thể của cuộc kiểm toán hoặc bằng các bằng chứng kiểm toán đầy đủ và thích hợp.

Thứ sáu, khi thực hiện hợp đồng soát xét, người hành nghề và nhân viên thực hiện hợp đồng soát xét trước tiên phải có hiểu biết đầy đủ về đơn vị, sau đó sử dụng đánh giá chuyên môn của mình để xác định các lĩnh vực trong BCTC có khả năng phát sinh sai sót trọng yếu và thiết kế các thủ tục cho phù hợp. Các quy trình được thiết kế này sẽ giúp người hành nghề hoặc nhân viên xác nhận hoặc loại bỏ bất kỳ vấn đề nào mà họ nhận thức rằng có thể khiến BCTC bị sai sót trọng yếu. Các thủ tục được thiết kế không phù hợp có thể dẫn đến việc người hành nghề hoặc nhân viên kết luận sai rằng đủ bằng chứng thích hợp đã thu được.

Kết luận

Xét đoán chuyên môn cần được thực hiện trong quá trình kiểm toán. Quá trình này cần được phản ánh lại trong giấy tờ làm việc của KTV. Nguồn tài liệu kiểm toán này cần có để tạo kinh nghiệm xét đoán cho KTV, để sau đó kể cả người không liên quan đến hợp đồng kiểm toán cũng hiểu được các quyết định quan trọng được đưa ra để hình thành kết luận về những vấn đề quan trọng phát sinh trong quá trình kiểm toán. Xét đoán chuyên môn được thực hiện bởi bất kỳ KTV nào có kỹ năng và được đào tạo chuyên nghiệp. Tuy nhiên, kỹ năng xét đoán chuyên môn này không thể học được bằng cách đơn giản thông qua đào tạo, mà KTV cần phải đối mặt với sự kiện cụ thể đó theo thời gian nâng cao kỹ năng xét đoán chuyên môn của họ với bề dày kinh nghiệm làm việc. Đồng thời, việc thực hiện xét đoán chuyên môn cũng cần dựa trên những quy tắc, nguyên tắc kiểm toán để đảm bảo việc xét đoán được chính xác, có cơ sở pháp lý.

Tài liệu tham khảo:

  1. Bộ Tài chính (2014), Thông tư số 214/2012/TT-BTC ngày 06/12/2012 ban hành Hệ thống Chuẩn mực Kiểm toán Việt Nam;
  2. Bộ Tài chính (2014), Chuẩn mực Kiểm toán Việt Nam số 200;
  3. Nguyễn Thị Khánh Vân (2021), Tầm quan trọng của xét đoán chuyên nghiệp trong thành công của một cuộc kiểm toán. Tạp chí Kế toán và Kiểm toán (ISSN 1859 – 1914), số 212, tháng 5/2021;
  4. CPA. The Importance of Professional Judgment and Professional Skepticism in Conducting a Review Engagement.

* ThS. Nguyễn Thị Hải Vân - Trường Đại học Kinh tế - Kỹ thuật Công nghiệp

** Bài đăng trên Tạp chí Tài chính số kỳ 2 tháng 4/2022

Tin tức khác

Vốn đầu tư vào khu chế xuất, khu công nghiệp của TP. Hồ Chí Minh vượt 150% kế hoạch

Vốn đầu tư vào khu chế xuất, khu công nghiệp của TP. Hồ Chí Minh vượt 150% kế hoạch

Sau 10 tháng năm 2026, vốn đầu tư thu hút tại các khu chế xuất, khu công nghiệp TP. Hồ Chí Minh đạt khoảng 6,39 tỷ USD, vượt hơn 150% kế hoạch năm.
Cơ chế đặc thù phát triển du lịch: Không hỗ trợ trùng lặp, tránh lãng phí ngân sách

Cơ chế đặc thù phát triển du lịch: Không hỗ trợ trùng lặp, tránh lãng phí ngân sách

Thảo luận về dự thảo Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam, các đại biểu Quốc hội đề nghị làm rõ chính sách ưu đãi đầu tư, bảo đảm quyền lợi hợp pháp của nhà đầu tư; tránh hỗ trợ trùng lặp.
Để duy trì tăng trưởng 2 con số, không thể chỉ dựa vào những động lực cũ

Để duy trì tăng trưởng 2 con số, không thể chỉ dựa vào những động lực cũ

Theo PGS.TS. Bùi Quang Tuấn, tăng trưởng 2 con số không thể chỉ dựa vào các động lực truyền thống, mà cần chủ động ứng phó với những biến động bên ngoài.
Đề xuất hơn 162.000 tỷ đồng đầu tư 3 dự án cao tốc kết nối vùng miền núi, Tây Nguyên

Đề xuất hơn 162.000 tỷ đồng đầu tư 3 dự án cao tốc kết nối vùng miền núi, Tây Nguyên

Chính phủ đề xuất đầu tư công 3 dự án cao tốc Mộc Châu - Sơn La - Điện Biên, Bảo Hà - Lai Châu và Quảng Ngãi - Kon Tum, với tổng chiều dài 430,5 km, sơ bộ tổng mức đầu tư 162.393 tỷ đồng.
Đầu tư công và liên kết vùng tạo động lực tăng trưởng cho ba địa phương Đồng bằng sông Cửu Long

Đầu tư công và liên kết vùng tạo động lực tăng trưởng cho ba địa phương Đồng bằng sông Cửu Long

Cần Thơ, Vĩnh Long và Đồng Tháp cần phát huy tiềm năng, lợi thế từng địa phương và tăng cường liên kết vùng để thúc đẩy phát triển kinh tế - xã hội.
Khơi thông nguồn lực, tạo sức bật cho khu công nghiệp, cụm công nghiệp

Khơi thông nguồn lực, tạo sức bật cho khu công nghiệp, cụm công nghiệp

Để khu công nghiệp, cụm công nghiệp phát triển theo hướng hiện đại, hiệu quả và bền vững, yêu cầu đặt ra không chỉ là mở rộng hạ tầng mà còn phải tháo gỡ những rào cản về thể chế, đất đai, vốn và thủ tục đầu tư.
Hà Nội quyết liệt khơi thông nguồn lực, phấn đấu tăng trưởng 2 con số

Hà Nội quyết liệt khơi thông nguồn lực, phấn đấu tăng trưởng 2 con số

Để hiện thực hóa mục tiêu tăng trưởng GRDP 11% năm 2026, Hà Nội tập trung thúc đẩy đầu tư công, tháo gỡ vướng mắc cho doanh nghiệp và xử lý các dự án chậm triển khai, khơi thông nguồn lực phát triển.
Dịch vụ tài chính số Việt Nam: Ba động lực tăng trưởng và dư địa bứt phá

Dịch vụ tài chính số Việt Nam: Ba động lực tăng trưởng và dư địa bứt phá

Các số liệu trong Báo cáo e-Conomy SEA 2026 cho thấy dịch vụ tài chính số Việt Nam đang phát triển với ba động lực có đặc điểm khác nhau, tạo nên những động lực quan trọng của nền kinh tế số Việt Nam.
Xem thêm
video bo tai chinh but pha cai cach hanh chinh mo duong cho kinh te so

VIDEO: Bộ Tài chính bứt phá cải cách hành chính mở đường cho kinh tế số

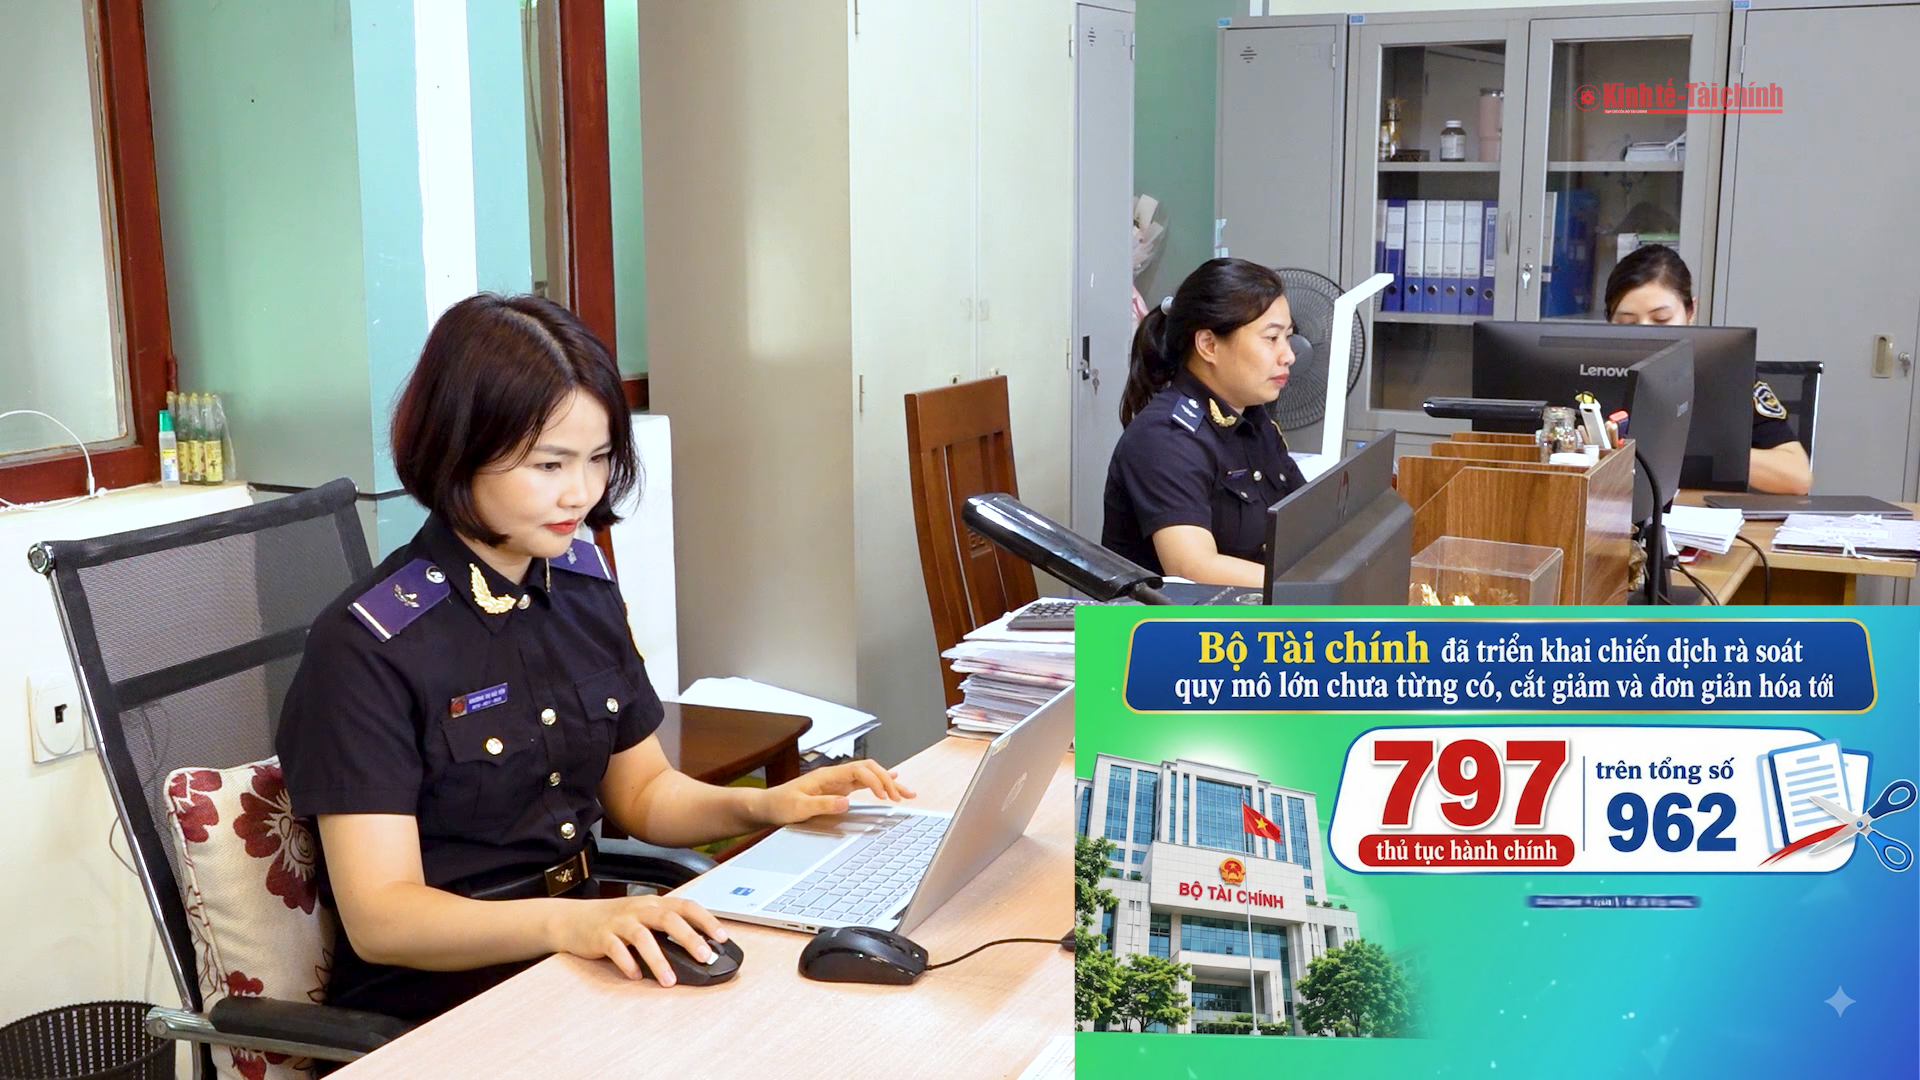
Xác định cải cách thủ tục hành chính và chuyển đổi số là đột phá chiến lược trong lộ trình kiến tạo nền kinh tế số và Chính phủ số, Bộ Tài chính đã triển khai chiến dịch rà soát quy mô lớn chưa từng có, cắt giảm và đơn giản hóa tới 797 trên tổng số 962 thủ tục hành chính thuộc phạm vi quản lý, đạt tỷ lệ ấn tượng 82,84%. ----------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast hoan thien the che tai chinh khoi thong nguon luc tao dong luc cho muc tieu tang truong 2 con so

PODCAST: Hoàn thiện thể chế tài chính - Khơi thông nguồn lực, tạo động lực cho mục tiêu tăng trưởng 2 con số

Đối với các lĩnh vực kinh tế, tài chính, việc rà soát, xử lý những bất cập trong hệ thống văn bản quy phạm pháp luật không chỉ nhằm bảo đảm tính đồng bộ, thống nhất của pháp luật, mà còn có ý nghĩa trực tiếp đối với việc huy động, phân bổ và sử dụng hiệu quả các nguồn lực, tạo dư địa cho đổi mới mô hình phát triển đất nước và thực hiện mục tiêu tăng trưởng kinh tế 2 con số. -------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast tu nam 2027 luong huu tro cap bao hiem xa hoi se duoc chi tra the nao

PODCAST: Từ năm 2027, lương hưu, trợ cấp bảo hiểm xã hội sẽ được chi trả thế nào?

Từ năm 2027, phương thức chi trả lương hưu, trợ cấp bảo hiểm xã hội và các chế độ bảo hiểm thất nghiệp sẽ có thêm bước chuyển quan trọng khi Tài khoản hưởng an sinh xã hội trên ứng dụng VNeID được đưa vào sử dụng theo lộ trình. Đây là nội dung đáng chú ý trong Kế hoạch của Bảo hiểm xã hội Việt Nam, về triển khai sử dụng Tài khoản hưởng an sinh xã hội trong chi trả các chế độ bảo hiểm xã hội, bảo hiểm thất nghiệp. ------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: / www.financeplus.vn TikTok: / tapchikinhtetaichinh ▶️ YouTube: / @kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày. --------------------------------------
pocast dong tien chung khoan dang tim den nhung nhom nganh nao

POCAST: Dòng tiền chứng khoán đang tìm đến những nhóm ngành nào?

Sau 4 tuần giảm liên tiếp, VN-Index vừa có tuần tăng 4%, đóng cửa phiên ngày 23/10 ở 1.774 điểm. Thị trường chứng khoán đã hồi phục, nhưng câu hỏi nhiều nhà đầu tư vẫn đặt ra là: tiền đang chảy vào đâu? Câu trả lời không nằm hết ở chỉ số chung. Phía sau mỗi nhịp tăng, giảm là lựa chọn của dòng vốn, dựa trên lợi nhuận và câu chuyện riêng của từng doanh nghiệp. --------------------------------- Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
podcast tai khoa nam 2027 truoc yeu cau tang truong cao va bao dam an ninh tai chinh quoc gia

PODCAST: Tài khóa năm 2027 trước yêu cầu tăng trưởng cao và bảo đảm an ninh tài chính quốc gia

Bộ Tài chính vừa công khai Báo cáo dự toán ngân sách nhà nước năm 2027 Chính phủ trình Quốc hội. Trong đó, định hướng điều hành tài chính - ngân sách tiếp tục tập trung giữ vững ổn định kinh tế vĩ mô, nâng cao hiệu quả phân bổ, sử dụng nguồn lực, tạo động lực thực hiện mục tiêu tăng trưởng kinh tế từ 10% trở lên. -------------------------------------------------- Cập nhật nhanh, chính xác các thông tin về kinh tế, tài chính, chính sách và thị trường trên hệ sinh thái truyền thông của Tạp chí Kinh tế - Tài chính. Website: https://tapchikinhtetaichinh.vn Facebook: https://www.facebook.com/www.FinancePlus.vn TikTok: https://www.tiktok.com/@tapchikinhtetaichinh ▶️ YouTube: https://www.youtube.com/@kinhtetaichinhonline Theo dõi để không bỏ lỡ những thông tin kinh tế, tài chính mới nhất mỗi ngày.
Cơ chế đặc thù phát triển du lịch: Không hỗ trợ trùng lặp, tránh lãng phí ngân sách

Cơ chế đặc thù phát triển du lịch: Không hỗ trợ trùng lặp, tránh lãng phí ngân sách

Thảo luận về dự thảo Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam, các đại biểu Quốc hội đề nghị làm rõ chính sách ưu đãi đầu tư, bảo đảm quyền lợi hợp pháp của nhà đầu tư; tránh hỗ trợ trùng lặp.
Trình Quốc hội 7 nhóm chính sách đặc thù tạo đột phá phát triển du lịch

Trình Quốc hội 7 nhóm chính sách đặc thù tạo đột phá phát triển du lịch

Chính phủ đề xuất 7 nhóm chính sách đặc thù nhằm tháo gỡ những điểm nghẽn, khơi thông nguồn lực, thu hút đầu tư và đưa du lịch trở thành ngành kinh tế mũi nhọn, một động lực tăng trưởng mới của đất nước.
Hoàn thiện cơ chế tài chính, nâng cao hiệu quả quản lý và sử dụng nguồn lực

Hoàn thiện cơ chế tài chính, nâng cao hiệu quả quản lý và sử dụng nguồn lực

Trong tuần từ ngày 1 - 7/11/2026, Chính phủ, Thủ tướng Chính phủ ban hành nhiều văn bản chỉ đạo, điều hành liên quan đến lĩnh vực tài chính, nổi bật là tăng cường quản lý, hạch toán tài sản công; hoàn thiện cơ chế tài chính, huy động nguồn lực đầu tư.
Quốc hội quyết nghị năm 2027 tăng trưởng từ 10% trở lên, CPI khoảng 4,5%

Quốc hội quyết nghị năm 2027 tăng trưởng từ 10% trở lên, CPI khoảng 4,5%

Quốc hội vừa thông qua Nghị quyết về kế hoạch phát triển kinh tế - xã hội năm 2027, đặt mục tiêu phấn đấu tăng trưởng GDP từ 10% trở lên, CPI khoảng 4,5%.
Đấu giá quyền sử dụng khu vực biển: Công khai, cạnh tranh thực chất, rõ nghĩa vụ tài chính

Đấu giá quyền sử dụng khu vực biển: Công khai, cạnh tranh thực chất, rõ nghĩa vụ tài chính

Phó Thủ tướng Chính phủ Hồ Quốc Dũng cho biết, dự thảo Luật Tài nguyên, môi trường biển và hải đảo (sửa đổi) được thiết kế theo hướng bảo đảm đấu giá quyền sử dụng khu vực biển công khai, cạnh tranh thực chất, lựa chọn nhà đầu tư có năng lực, kinh nghiệm,
Việt Nam - Nhật Bản: Củng cố tin cậy, làm sâu sắc quan hệ Đối tác Chiến lược toàn diện

Việt Nam - Nhật Bản: Củng cố tin cậy, làm sâu sắc quan hệ Đối tác Chiến lược toàn diện

Trên nền tảng tin cậy chính trị và hợp tác sâu rộng, Việt Nam và Nhật Bản đang đứng trước nhiều cơ hội tăng cường liên kết kinh tế, thúc đẩy đổi mới sáng tạo.
MICA-2026: Khẳng định vai trò của chuyển đổi số và hành vi tiêu dùng xanh

MICA-2026: Khẳng định vai trò của chuyển đổi số và hành vi tiêu dùng xanh

Sáng 6/11, Trường Đại học Tài chính - Marketing tổ chức Hội thảo khoa học quốc tế “Marketing in the Connected Age” lần thứ 5 (MICA-2026).
Đến năm 2030, 100% thành phố xây dựng và thực hiện đề án phát triển đô thị thông minh

Đến năm 2030, 100% thành phố xây dựng và thực hiện đề án phát triển đô thị thông minh

Theo định hướng phát triển đô thị thông minh quốc gia, đến năm 2030, 100% thành phố tổ chức xây dựng, thực hiện đề án phát triển đô thị thông minh.
Tổng Bí thư, Chủ tịch nước Tô Lâm: Tinh thần Hiến pháp năm 1946 phải được thể hiện bằng sự tận tâm phục vụ nhân dân

Tổng Bí thư, Chủ tịch nước Tô Lâm: Tinh thần Hiến pháp năm 1946 phải được thể hiện bằng sự tận tâm phục vụ nhân dân

Kỷ niệm 80 năm Ngày Quốc hội thông qua bản Hiến pháp đầu tiên, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh, Tinh thần của Hiến pháp năm 1946 phải được thể hiện trong cách thực thi quyền lực, sự tận tâm phục vụ và cuộc sống ngày càng tốt đẹp của nhân dân.
Vốn đầu tư vào khu chế xuất, khu công nghiệp của TP. Hồ Chí Minh vượt 150% kế hoạch

Vốn đầu tư vào khu chế xuất, khu công nghiệp của TP. Hồ Chí Minh vượt 150% kế hoạch

Sau 10 tháng năm 2026, vốn đầu tư thu hút tại các khu chế xuất, khu công nghiệp TP. Hồ Chí Minh đạt khoảng 6,39 tỷ USD, vượt hơn 150% kế hoạch năm.
Cơ chế đặc thù phát triển du lịch: Không hỗ trợ trùng lặp, tránh lãng phí ngân sách

Cơ chế đặc thù phát triển du lịch: Không hỗ trợ trùng lặp, tránh lãng phí ngân sách

Thảo luận về dự thảo Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam, các đại biểu Quốc hội đề nghị làm rõ chính sách ưu đãi đầu tư, bảo đảm quyền lợi hợp pháp của nhà đầu tư; tránh hỗ trợ trùng lặp.
Để duy trì tăng trưởng 2 con số, không thể chỉ dựa vào những động lực cũ

Để duy trì tăng trưởng 2 con số, không thể chỉ dựa vào những động lực cũ

Theo PGS.TS. Bùi Quang Tuấn, tăng trưởng 2 con số không thể chỉ dựa vào các động lực truyền thống, mà cần chủ động ứng phó với những biến động bên ngoài.
Đề xuất hơn 162.000 tỷ đồng đầu tư 3 dự án cao tốc kết nối vùng miền núi, Tây Nguyên

Đề xuất hơn 162.000 tỷ đồng đầu tư 3 dự án cao tốc kết nối vùng miền núi, Tây Nguyên

Chính phủ đề xuất đầu tư công 3 dự án cao tốc Mộc Châu - Sơn La - Điện Biên, Bảo Hà - Lai Châu và Quảng Ngãi - Kon Tum, với tổng chiều dài 430,5 km, sơ bộ tổng mức đầu tư 162.393 tỷ đồng.
Đầu tư công và liên kết vùng tạo động lực tăng trưởng cho ba địa phương Đồng bằng sông Cửu Long

Đầu tư công và liên kết vùng tạo động lực tăng trưởng cho ba địa phương Đồng bằng sông Cửu Long

Cần Thơ, Vĩnh Long và Đồng Tháp cần phát huy tiềm năng, lợi thế từng địa phương và tăng cường liên kết vùng để thúc đẩy phát triển kinh tế - xã hội.
Khơi thông nguồn lực, tạo sức bật cho khu công nghiệp, cụm công nghiệp

Khơi thông nguồn lực, tạo sức bật cho khu công nghiệp, cụm công nghiệp

Để khu công nghiệp, cụm công nghiệp phát triển theo hướng hiện đại, hiệu quả và bền vững, yêu cầu đặt ra không chỉ là mở rộng hạ tầng mà còn phải tháo gỡ những rào cản về thể chế, đất đai, vốn và thủ tục đầu tư.
Hà Nội quyết liệt khơi thông nguồn lực, phấn đấu tăng trưởng 2 con số

Hà Nội quyết liệt khơi thông nguồn lực, phấn đấu tăng trưởng 2 con số

Để hiện thực hóa mục tiêu tăng trưởng GRDP 11% năm 2026, Hà Nội tập trung thúc đẩy đầu tư công, tháo gỡ vướng mắc cho doanh nghiệp và xử lý các dự án chậm triển khai, khơi thông nguồn lực phát triển.
Dịch vụ tài chính số Việt Nam: Ba động lực tăng trưởng và dư địa bứt phá

Dịch vụ tài chính số Việt Nam: Ba động lực tăng trưởng và dư địa bứt phá

Các số liệu trong Báo cáo e-Conomy SEA 2026 cho thấy dịch vụ tài chính số Việt Nam đang phát triển với ba động lực có đặc điểm khác nhau, tạo nên những động lực quan trọng của nền kinh tế số Việt Nam.
TP. Hồ Chí Minh đặt mục tiêu kinh tế số đóng góp khoảng 30% vào nền kinh tế

TP. Hồ Chí Minh đặt mục tiêu kinh tế số đóng góp khoảng 30% vào nền kinh tế

Đến năm 2030, TP. Hồ Chí Minh đặt mục tiêu kinh tế số đóng góp khoảng 30% vào nền kinh tế, do vậy, an ninh tài chính số có ý nghĩa quan trọng.