100 đội tài năng trẻ tranh tài tại “AI thực chiến 2026”
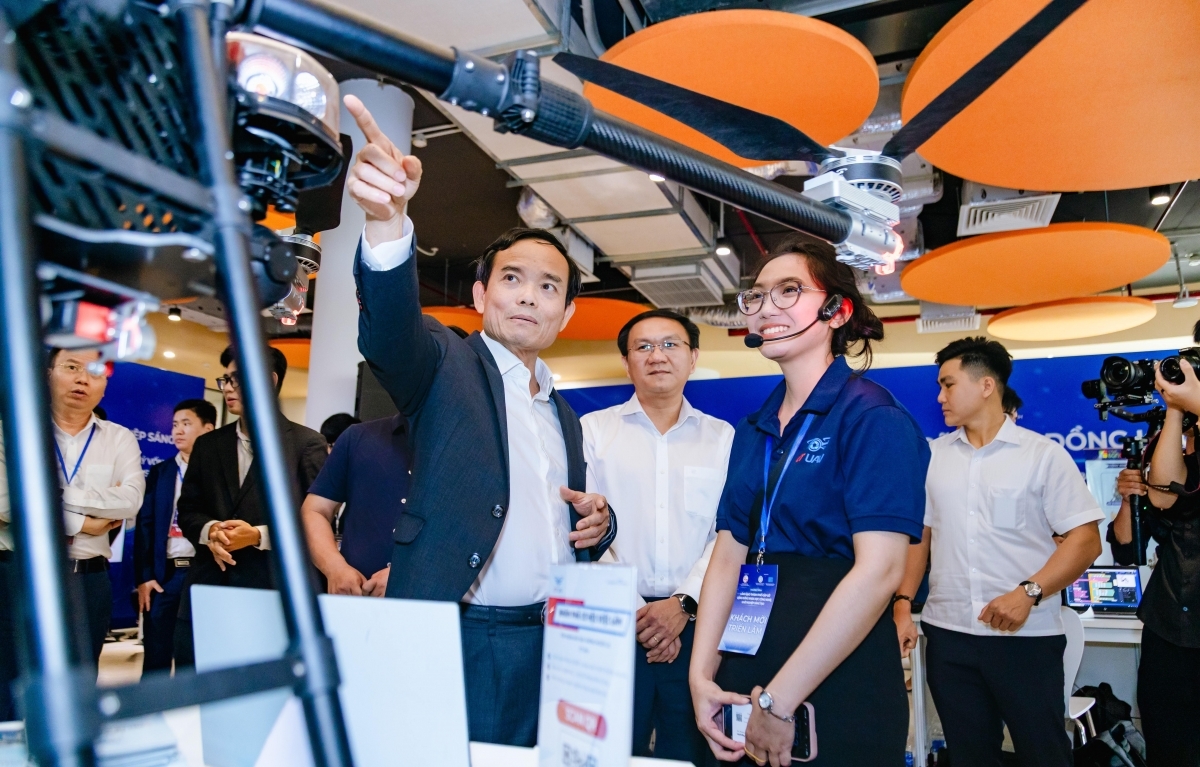
Từ ngày 6 - 8/10/2026, 100 đội xuất sắc tranh tài tại Chung khảo “AI thực chiến 2026”.


 |
| Nghị quyết số 59/2026/NQ-HĐND của HĐND TP. Hồ Chí Minh xác định rõ 4 nhóm đối tượng được áp dụng cơ chế ưu đãi thuế. Ảnh: Thạc Hiếu |
Mở rộng đối tượng và điều kiện hưởng ưu đãi thuế
Nghị quyết số 59/2026/NQ-HĐND xác định rõ 4 nhóm đối tượng được áp dụng cơ chế ưu đãi, gồm:
Nhóm thứ nhất là các doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo.
Nhóm thứ hai là các tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo bao gồm trung tâm hỗ trợ khởi nghiệp sáng tạo và tổ chức khác có hoạt động hỗ trợ cung cấp nguồn lực, dịch vụ cho khởi nghiệp sáng tạo nhằm kết nối, thúc đẩy phát triển doanh nghiệp khởi nghiệp sáng tạo.
Nhóm thứ ba là tập trung vào nguồn nhân lực chất lượng cao gồm: Các chuyên gia, nhà khoa học, người có tài năng đặc biệt và cá nhân khởi nghiệp sáng tạo có thu nhập từ tiền lương, tiền công phát sinh khi làm việc tại các tổ chức nêu trên.
Nhóm thứ tư là các cơ quan, tổ chức, cá nhân khác có liên quan trong công tác quản lý, phối hợp thực hiện chính sách.
Xét về tiêu chí thu nhập được miễn thuế, Nghị quyết quy định rõ từng nguồn thu nhập để bảo đảm tính chuẩn xác khi áp dụng pháp luật thuế. Theo đó, đối với thu nhập được miễn của doanh nghiệp khởi nghiệp sáng tạo phải bắt nguồn trực tiếp từ hoạt động của dự án khởi nghiệp sáng tạo do chính đơn vị triển khai nhằm tạo ra sản phẩm, dịch vụ, quy trình, mô hình kinh doanh mới hoặc cải tiến đáng kể so với những sản phẩm, dịch vụ, quy trình, mô hình kinh doanh đã có.
Đối với tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, thu nhập được miễn thuế là thu nhập từ hoạt động cung ứng các nguồn lực, dịch vụ chuyên biệt theo pháp luật về khoa học, công nghệ và đổi mới sáng tạo, như: Dịch vụ sở hữu trí tuệ, tiêu chuẩn, đo lường, chất lượng, hạ tầng kỹ thuật, không gian làm việc, pháp lý, thông tin thị trường, tài chính, thương mại, truyền thông và kết nối đầu tư.
| Đáng chú ý, đối với các chuyên gia, nhà khoa học, người có tài năng đặc biệt và cá nhân khởi nghiệp sáng tạo, thu nhập miễn thuế là toàn bộ thu nhập từ tiền lương, tiền công phát sinh khi trực tiếp làm việc tại các doanh nghiệp, tổ chức khoa học công nghệ, trung tâm đổi mới sáng tạo và tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo trên địa bàn Thành phố. |
Đi đôi với tiêu chí thu nhập, Nghị quyết đưa ra điều kiện các tổ chức, doanh nghiệp, trung tâm, bắt buộc phải có trụ sở chính đặt trên địa bàn TP. Hồ Chí Minh. Đồng thời, doanh nghiệp khởi nghiệp sáng tạo phải có giấy công nhận doanh nghiệp khởi nghiệp sáng tạo còn hiệu lực theo quy định pháp luật về khoa học, công nghệ và đổi mới sáng tạo.
Trung tâm đổi mới sáng tạo và trung tâm hỗ trợ khởi nghiệp sáng tạo phải có giấy công nhận tương ứng còn hiệu lực pháp lý; trường hợp tổ chức trung gian là tổ chức khác phải có đầy đủ hồ sơ, tài liệu chứng minh hoạt động hỗ trợ khởi nghiệp sáng tạo theo quy định chuyên ngành.
Các tổ chức khoa học và công nghệ, bắt buộc phải sở hữu giấy chứng nhận đăng ký tổ chức khoa học và công nghệ còn hiệu lực, trong đó phải thể hiện rõ nội dung hoạt động khởi nghiệp sáng tạo.
Đối với các cá nhân là chuyên gia phải có giấy công nhận chuyên gia hỗ trợ khởi nghiệp sáng tạo còn hiệu lực, đồng thời phải có hợp đồng thực hiện công việc, hợp đồng thuê chuyên gia, hợp đồng tư vấn hoặc tài liệu hợp pháp chứng minh việc làm việc và phát sinh thu nhập gắn liền với hoạt động khởi nghiệp sáng tạo.
Điều kiện đối với nhà khoa học, người có tài năng đặc biệt phải được công nhận theo pháp luật về khoa học, công nghệ và đổi mới sáng tạo, hoặc được tuyển chọn, tiếp nhận theo chính sách thu hút nhân tài của TP. Hồ Chí Minh, hoặc được Sở Khoa học và Công nghệ Thành phố công nhận, đi kèm hợp đồng làm việc, hợp đồng tư vấn hoặc tài liệu hợp pháp chứng minh thu nhập thực tế.
Đối với cá nhân khởi nghiệp sáng tạo phải là thành viên sáng lập hoặc đồng sáng lập doanh nghiệp khởi nghiệp sáng tạo trên địa bàn và có giấy công nhận cá nhân khởi nghiệp sáng tạo còn hiệu lực theo quy định pháp luật hiện hành.
Miễn 5 năm đối với thuế TNDN, TNCN
Nhằm bảo đảm tính thống nhất, bình đẳng, công khai và đúng đối tượng được hưởng chính sách ưu đãi, Nghị quyết số 59/2026/NQ-HĐND quy định, người nộp thuế được lựa chọn chính sách có lợi nhất theo pháp luật về thuế, nhưng phải cam kết thực hiện ổn định trong suốt thời gian hưởng ưu đãi.
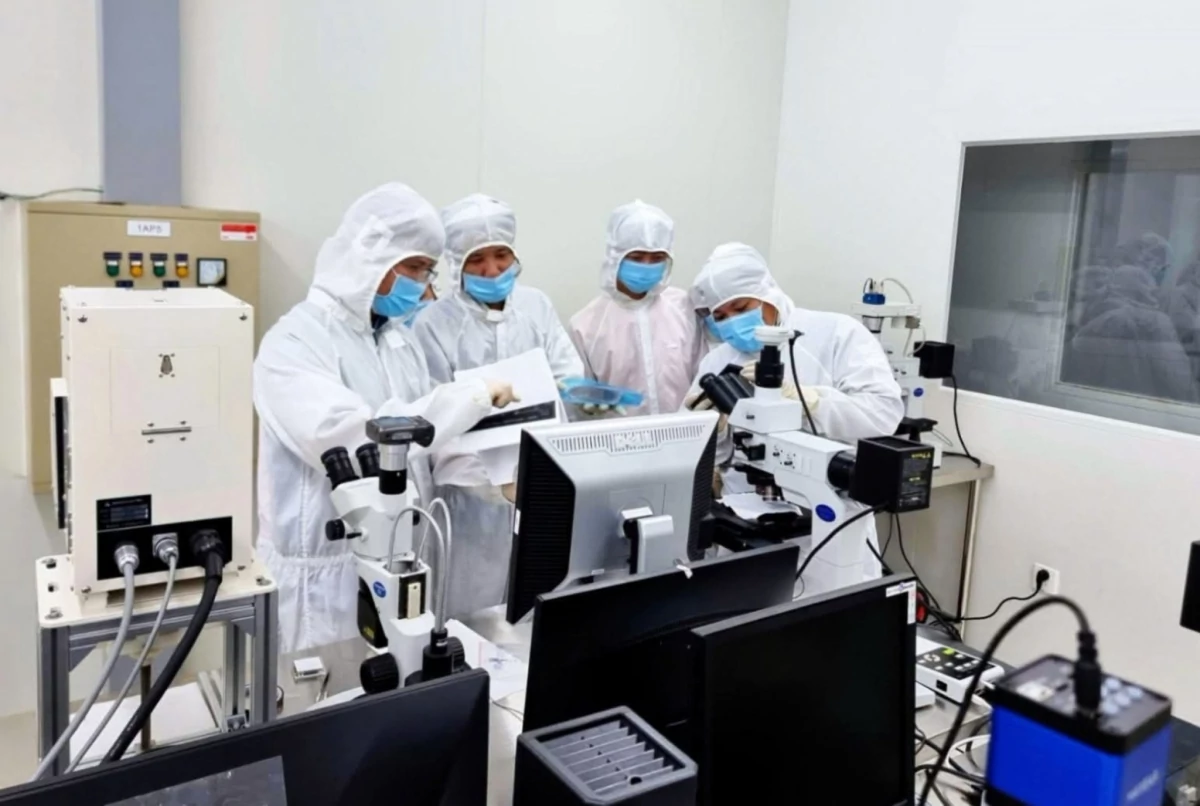 |
| Các chuyên gia, nhà khoa học được miễn thuế TNCN trong 5 năm liên tục đối với thu nhập từ tiền lương, tiền công. Ảnh: Sở KHCN TP. Hồ Chí Minh |
Về thời hạn ưu đãi, thuế TNDN được miễn trong thời hạn 5 năm kể từ thời điểm phát sinh thuế thu nhập phải nộp đối với thu nhập từ hoạt động khởi nghiệp sáng tạo theo quy định tại điểm a khoản 5 Điều 39 Luật Phát triển đô thị số 18/2026/QH16.
Đối với thuế TNCN, thời gian miễn là 5 năm liên tục đối với thu nhập từ tiền lương, tiền công phát sinh khi làm việc tại doanh nghiệp khởi nghiệp sáng tạo, tổ chức khoa học và công nghệ, trung tâm đổi mới sáng tạo và tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo trên địa bàn Thành phố. Chính sách được áp dụng từ kỳ tính thuế năm 2027.
Một điểm đáng chú ý là Nghị quyết không tạo thêm thủ tục hành chính riêng về thuế. Doanh nghiệp, tổ chức, cá nhân thuộc đối tượng được hưởng ưu đãi thực hiện việc kê khai, xác định và thực hiện miễn thuế TNDN, thuế TNCN theo quy định Luật Quản lý thuế. Người nộp thuế có trách nhiệm tự kê khai, xác định số thuế được miễn và lưu giữ hồ sơ, tài liệu chứng minh điều kiện được hưởng ưu đãi theo quy định.
Về hồ sơ, giấy tờ chứng minh đối tượng và điều kiện hưởng ưu đãi gồm: Giấy công nhận, giấy chứng nhận, hợp đồng, quyết định tuyển dụng và các tài liệu có liên quan được cấp hoặc xác lập theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo, pháp luật về lao động và pháp luật có liên quan.
Quy định chủ yếu chứng minh đúng đối tượng, đúng điều kiện và đúng nguồn thu nhập được miễn thuế, đồng thời, gắn trách nhiệm của người nộp thuế với việc lưu giữ đầy đủ hồ sơ phục vụ công tác quản lý thuế.
Về phía UBND TP. Hồ Chí Minh có trách nhiệm tổ chức triển khai Nghị quyết số 59/2026/NQ-HĐND và chỉ đạo các cơ quan, đơn vị liên quan xác định đúng đối tượng, tiêu chí, điều kiện, thời hạn và thời gian hưởng chính sách miễn thuế.
Đồng thời, kiểm tra, theo dõi, đánh giá tình hình thực hiện, bảo đảm chính sách được triển khai hiệu quả, kịp thời phát hiện, ngăn chặn và xử lý theo thẩm quyền các hành vi trục lợi chính sách, tổng hợp khó khăn, vướng mắc và báo cáo HĐND Thành phố xem xét, quyết định việc sửa đổi, bổ sung khi cần thiết.
Qua đó, góp phần bảo đảm chính sách miễn thuế được thực hiện đúng mục tiêu, đúng đối tượng và tạo đòn bẩy phát triển hệ sinh thái khởi nghiệp, đổi mới sáng tạo trên địa bàn trong thời gian tới.