Vấn đề này cũng được nhiều doanh nghiệp, hộ kinh doanh quan tâm và được cơ quan chức năng, chuyên gia thuế giải đáp thỏa đáng tại Hội nghị "Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững" do UBND tỉnh Vĩnh Long phối hợp với Tạp chí Kinh tế - Tài chính (Bộ Tài chính) vừa tổ chức tại tỉnh Vĩnh Long.
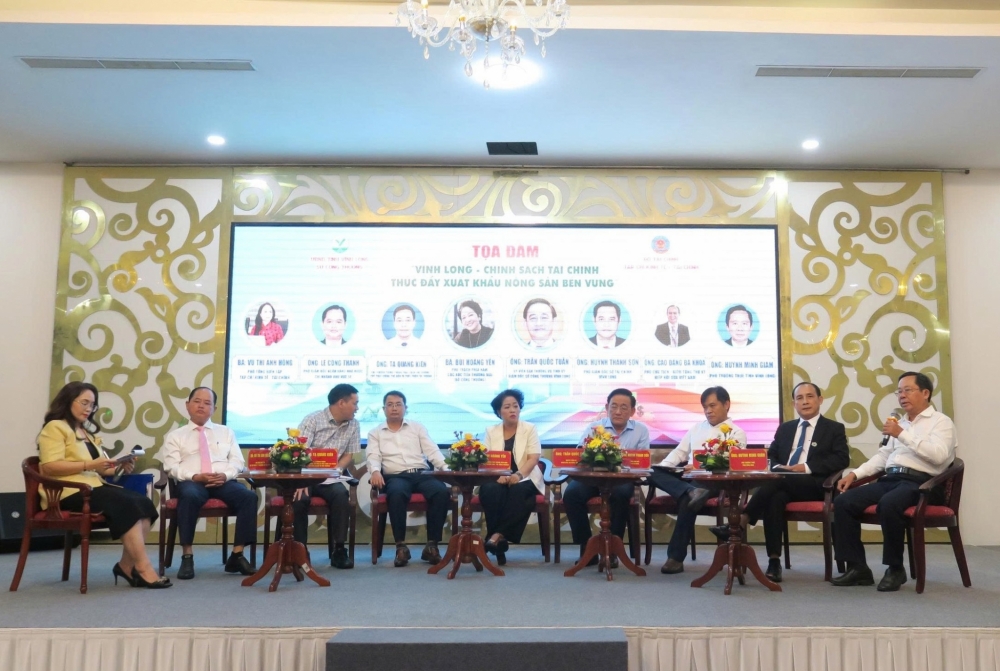 |
| Ông Huỳnh Minh Giám, Phó trưởng Thuế tỉnh Vĩnh Long (ngoài cùng từ phải qua) giải đáp nhiều vướng mắc liên quan đến chính sách thuế tại sự kiện. Ảnh: Đức Mỹ |
Cần phân biệt rõ đối tượng áp dụng
Tham gia và giải đáp thắc mắc này tại sự kiện, chuyên gia thuế, pháp luật đầu tư, ông Trần Văn Quân, Chủ tịch Công ty Luật VNLAWS cho biết, quyền xuất khẩu của tổ chức, cá nhân bắt nguồn từ Điều 6 Luật thương mại 2005.
Việc Thông tư số 121/2025/TT-BTC cho phép cả tổ chức và cá nhân đủ điều kiện khai báo hải quan thì được đứng tên trên tờ khai hải quan để thực hiện hoạt động xuất khẩu là bước tiến quan trọng nhằm tạo điều kiện cho mọi chủ thể kinh doanh tham gia thị trường quốc tế.
Tuy nhiên, thuế suất giá trị gia tăng (GTGT) 0%, không đồng nghĩa với quyền hoàn thuế. Theo Luật Thuế GTGT số 48/2024/QH15, hàng hóa xuất khẩu đáp ứng đầy đủ điều kiện được áp dụng thuế suất 0%. Thuế suất này chỉ làm cho thuế GTGT đầu ra bằng 0, do vậy không tự động làm phát sinh quyền hoàn thuế.
Theo ông Trần Văn Quân, điểm khác biệt của 2 đối tượng này nằm ở phương pháp tính thuế. Đối với, doanh nghiệp áp dụng phương pháp khấu trừ, xác định thuế phải nộp bằng thuế GTGT đầu ra trừ thuế GTGT đầu vào được khấu trừ. Khi xuất khẩu, thuế đầu ra bằng 0% trong khi thuế đầu vào vẫn phát sinh, do đó, hình thành khoản thuế đầu vào chưa được khấu trừ hết để xem xét hoàn theo quy định.
Trong khi đó, theo Khoản 2 Điều 11 Luật Thuế GTGT số 48/2024/QH15 thì phương pháp khấu trừ không áp dụng cho hộ kinh doanh (HKD) mà phải áp dụng phương pháp tính thuế trực tiếp.
Cụ thể hơn, đối với doanh nghiệp, khi đáp ứng các điều kiện pháp lý, được nộp thuế theo phương pháp khấu trừ. Theo phương pháp này, thuế GTGT đầu vào được theo dõi độc lập.
Khi xuất khẩu chịu thuế suất 0% (đầu ra bằng 0), toàn bộ thuế GTGT đầu vào phục vụ hoạt động xuất khẩu không có thuế đầu ra để bù trừ. Tuy nhiên nếu số thuế chưa được khấu trừ hết đạt từ 300 triệu đồng trở lên (theo quy định của Luật Thuế GTGT số 48/2024/QH15), doanh nghiệp sẽ thuộc diện được nhà nước hoàn trả tiền thuế.
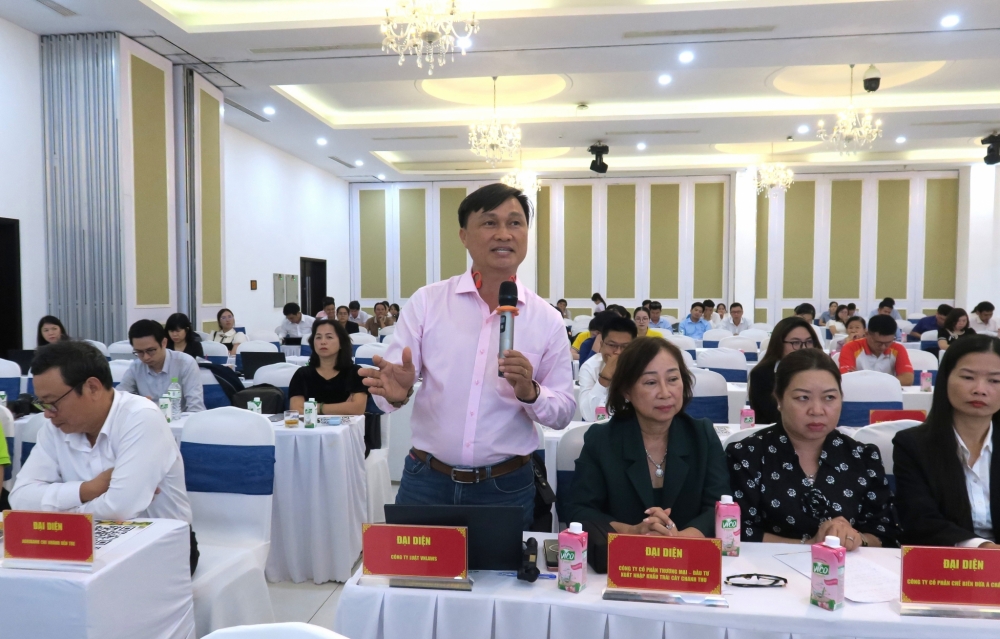 |
| Chuyên gia thuế, Trần Văn Quân, Chủ tịch Công ty Luật VNLAWS giải thích vì sao thuế xuất khẩu 0%, nhưng doanh nghiệp được hoàn thuế GTGT, hộ kinh doanh thì không. Ảnh: Đức Mỹ |
Đối với HKD, theo quy định của Luật Thuế GTGT số 48/2024/QH15 và Luật Quản lý thuế số 108/2025/QH15, hộ và cá nhân kinh doanh áp dụng tính thuế GTGT theo phương pháp trực tiếp trên doanh thu (tỷ lệ % nhân doanh thu).
Trong cơ chế này, thuế GTGT đầu vào không được hạch toán riêng và không thuộc diện được khấu trừ. Do không có “thuế GTGT đầu vào được khấu trừ”, nên pháp luật thuế không quy định cơ chế hoàn thuế GTGT cho HKD, mặc dù sản phẩm/dịch vụ xuất khẩu của họ vẫn được hưởng mức thuế suất đầu ra là 0%.
Vì vậy, dù cho HKD có sử dụng hoá đơn GTGT ở khâu mua vào thì vẫn không được khấu trừ hay hoàn mà tính vào giá của hàng hoá dịch vụ mua vào. Tại Thông tư số 50/2026/TT-BTC đã bổ sung mẫu số khai thuế, có tách riêng cột doanh thu xuất khẩu áp dụng thuế suất 0% cho HKD.
Cùng với đó, việc hoàn thuế GTGT không phải là ưu đãi mà là cơ chế hoàn trả khoản thuế Nhà nước đã thu ở các khâu trước nhằm bảo đảm nguyên tắc trung lập của thuế GTGT và tránh đưa thuế trở thành chi phí của hàng hóa xuất khẩu.
Theo Thông tư số 69/2025/TT-BTC, HKD nộp thuế GTGT theo phương pháp trực tiếp trên doanh thu. Người nộp thuế không kê khai thuế GTGT đầu vào, không khấu trừ và không hình thành khoản thuế đủ điều kiện hoàn. Thuế GTGT đầu vào vẫn được trả khi mua hàng hóa, dịch vụ nhưng được tính vào giá vốn hoặc chi phí.
Thúc đẩy hộ kinh doanh chuyển đổi lên doanh nghiệp
Việc Luật Thuế GTGT duy trì song song phương pháp khấu trừ và phương pháp trực tiếp phản ánh cách tiếp cận quản lý phù hợp với từng nhóm người nộp thuế. Doanh nghiệp được tham gia cơ chế khấu trừ và hoàn thuế; HKD được đơn giản hóa thủ tục nhưng không tham gia cơ chế này.
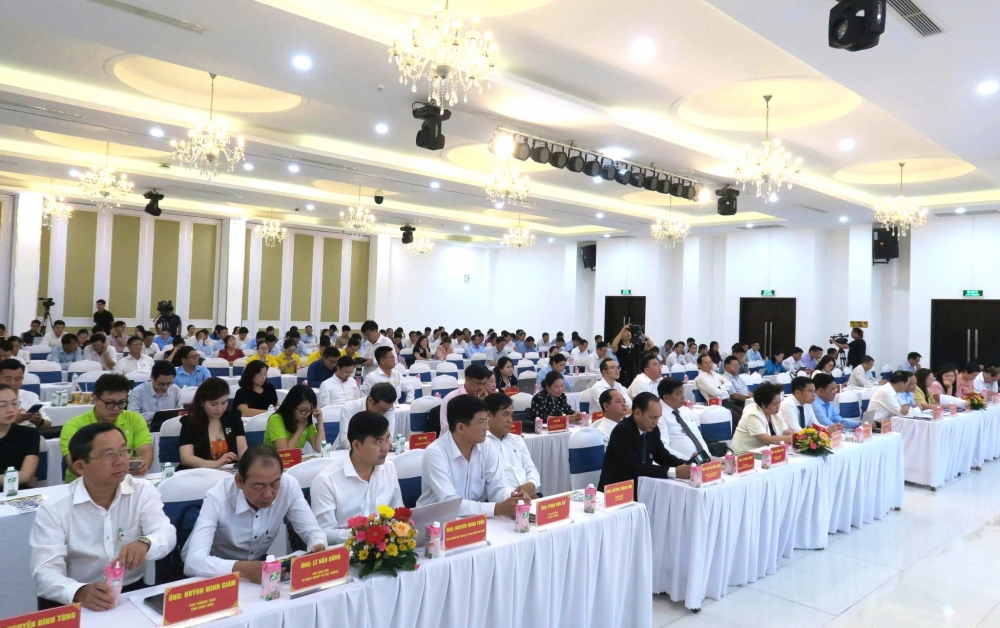 |
| Gần 300 đại biểu, doanh nghiệp tham gia Hội nghị “Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững”. Ảnh: Đức Mỹ |
Ông Trần Văn Quân lưu ý, cần phân biệt rõ ba khái niệm quyền xuất khẩu, thuế suất GTGT 0% và quyền hoàn thuế GTGT. Theo đó, quyền hoàn thuế chỉ phát sinh khi áp dụng phương pháp khấu trừ và có số thuế GTGT đầu vào chưa được khấu trừ hết.
Đồng thời, để hạn chế cách hiểu chưa thống nhất, các cơ quan chức năng cần tăng cường tuyên truyền về bản chất của thuế suất 0% và cơ chế hoàn thuế. Đặc biệt, đối với hộ HKD có quy mô lớn, thường xuyên xuất khẩu, việc chuyển đổi sang mô hình doanh nghiệp có thể giúp tận dụng cơ chế khấu trừ, hoàn thuế và nâng cao năng lực quản trị.
Từ đó, chuyên gia thuế Trần Văn Quân nhấn mạnh, việc doanh nghiệp được hoàn thuế còn HKD không được hoàn không phải là sự khác biệt về quyền xuất khẩu hay thuế suất 0%, mà là hệ quả tất yếu của hai phương pháp tính thuế GTGT khác nhau theo quy định của pháp luật hiện hành.
Những nội dung, ý kiến đóng góp của ông Trần Văn Quân được các cơ quan chức năng, cơ quan Thuế ghi nhận và đánh giá cao, qua đó, giúp các doanh nghiệp, hộ kinh doanh trong lĩnh vực này hiểu rõ hơn về chính sách thuế.
Đây còn là cơ sở để hộ kinh doanh trong lĩnh vực này xem xét trong việc chuyển lên doanh nghiệp để được áp dụng chính sách hoàn thuế, góp phần tái cấu trúc tài chính, giúp doanh nghiệp mở rộng nguồn vốn tiếp tục đầu tư vào hoạt động kinh doanh, xuất khẩu.