Chủ động thúc đẩy hợp tác tài chính ASEAN, nâng cao vị thế Việt Nam trong khu vực
Những đóng góp của Bộ Tài chính góp phần nâng cao vai trò, vị thế của Việt Nam trong các cơ chế hợp tác tài chính ASEAN và ASEAN+3.


 |
| Bộ Tài chính cho rằng Luật Thuế GTGT cần kịp thời sửa đổi, bổ sung để tháo gỡ vấn đề cấp bách, vướng mắc, bất cập hiện nay |
Phát sinh nhiều vướng mắc trong thực tế
Theo Bộ Tài chính, ngày 26/11/2024, Quốc hội thông qua Luật Thuế GTGT số 48/2024/QH15, có hiệu lực thi hành kể từ ngày 01/7/2025. Quá trình thực hiện, Chính phủ, Bộ Tài chính nhận được kiến nghị của Bộ Nông nghiệp và Môi trường, các Hiệp hội ngành hàng, doanh nghiệp phản ánh vướng mắc về chính sách thuế GTGT đặc biệt là đối với lĩnh vực nông nghiệp, thức ăn chăn nuôi, điều kiện hoàn thuế.
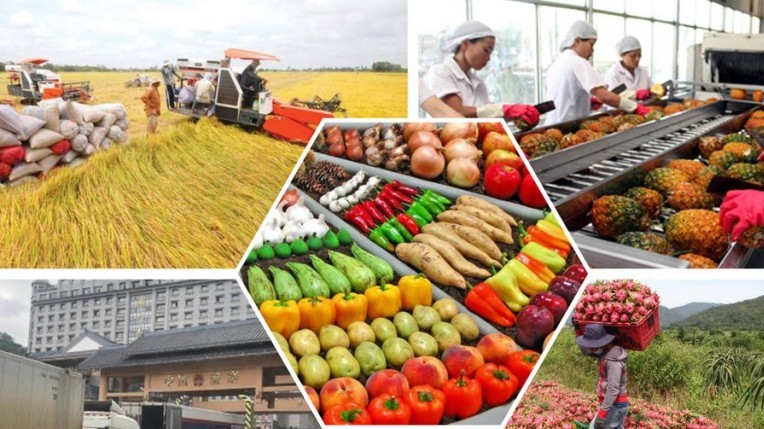
Theo đó, doanh nghiệp phải trả thuế GTGT 5% đầu vào đối với hàng hóa là các sản phẩm nông nghiệp mua bán ở khâu thương mại. Số thuế GTGT thu rồi lại hoàn thuế cho những mặt hàng mà phần lớn sản lượng sản xuất ra được dành để xuất khẩu (như cá da trơn, hồ tiêu, cà phê,...) dẫn đến lãng phí thời gian và đọng vốn của doanh nghiệp trong khi các tổ chức tín dụng không giải ngân phần thuế này khi cấp vốn lưu động, gây áp lực tài chính và giảm hiệu quả kinh doanh.
Quy định pháp luật hiện hành đã dẫn đến có sự phân biệt đối xử giữa nông sản, thủy sản sản xuất trong nước và nông sản, thủy sản nhập khẩu do nông sản, thủy sản nhập khẩu không chịu thuế GTGT khi nhập khẩu vào Việt Nam.
Do thức ăn chăn nuôi thuộc đối tượng không chịu thuế nên không được khấu trừ, không được hoàn thuế GTGT đầu vào, dẫn đến doanh nghiệp sản xuất thức ăn chăn nuôi bị tăng chi phí, tăng giá bán, qua đó sẽ ảnh hưởng đến người chăn nuôi. Bên cạnh đó, quy định này chưa đảm bảo công bằng và có thể làm giảm khả năng cạnh tranh với sản phẩm thức ăn chăn nuôi nhập khẩu do thức ăn chăn nuôi nhập khẩu không chịu thuế GTGT.
Cùng với đó, pháp luật hiện hành quy định người mua chỉ được hoàn thuế khi người bán đã kê khai, nộp thuế nên đã dẫn đến thực tế là các doanh nghiệp khi xuất khẩu được hoàn thuế GTGT đầu vào, nhưng lại bị chậm do phải chờ xác định người bán hàng cho mình đã kê khai, nộp thuế, gây khó khăn và rủi ro cho doanh nghiệp đề nghị hoàn thuế vì doanh nghiệp đề nghị hoàn thuế không có công cụ pháp lý hay kỹ thuật để kiểm tra tình trạng tuân thủ thuế của người bán tại thời điểm lập hồ sơ hoàn thuế. Quy định này cũng đã có một số tổ chức, cá nhân phản ánh là chưa phù hợp với nghĩa vụ chịu trách nhiệm của từng chủ thể, do người mua và người bán là các chủ thể khác nhau và phải chịu trách nhiệm riêng rẽ, độc lập với nhau.
Tháo gỡ điểm nghẽn hoàn thuế
Trên cơ sở lắng nghe, nghiêm túc nghiên cứu kỹ lưỡng phản ánh, kiến nghị của các Hiệp hội, doanh nghiệp và Bộ Nông nghiệp và Môi trường, Bộ Tài chính thấy rằng đây là vấn đề cấp bách, vướng mắc, bất cập của Luật Thuế GTGT, cần phải kịp thời sửa đổi, bổ sung. Bên cạnh đó, tình hình mưa bão, lũ lụt vẫn diễn biến phức tạp, gây ảnh hưởng nặng nề đến hầu hết các hoạt động kinh tế - xã hội, trong đó có lĩnh vực nông nghiệp, chăn nuôi ở nhiều khu vực trên cả nước.
Do vậy, cần thiết phải sửa đổi, bổ sung một số nội dung của Luật Thuế GTGT số 48/2024/QH15 để góp phần khắc phục hậu quả bão lũ, sớm khôi phục hoạt động sản xuất kinh doanh, đặc biệt là trong lĩnh vực nông nghiệp, tháo gỡ "điểm nghẽn" trong hoàn thuế GTGT.
Tại khoản 2 Điều 26 Luật Ban hành văn bản quy phạm pháp luật có quy định trường hợp cần ban hành luật, nghị quyết ngay tại kỳ họp Quốc hội đang diễn ra để giải quyết ngay vấn đề cấp bách, vướng mắc, bất cập phát sinh từ thực tiễn thì cơ quan trình dự án chủ động tổ chức việc soạn thảo, gửi hồ sơ dự án để các cơ quan của Quốc hội xem xét, báo cáo Quốc hội xem xét, thông qua.
Ngày 26/11/2025, Bộ trưởng Bộ Tài chính đã thay mặt Chính phủ, thừa ủy quyền Thủ tướng Chính phủ ký Tờ trình số 1090/TTr-CP báo cáo Quốc hội, Ủy ban Thường vụ Quốc hội về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế GTGT.
Tại Dự thảo Luật, Bộ Tài chính đã đưa lại quy định không phải kê khai, tính nộp thuế GTGT nhưng được khấu trừ thuế GTGT đầu vào đối với sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường mua bán ở khâu thương mại.
Với quy định này, doanh nghiệp không phải trả thuế GTGT 5% đầu vào đối với hàng hóa là các sản phẩm nông nghiệp mua bán ở khâu thương mại, khắc phục tình trạng số thuế GTGT thu rồi lại hoàn thuế cho những mặt hàng mà phần lớn sản lượng sản xuất ra được dành để xuất khẩu (như cá da trơn, hồ tiêu, cà phê,...), giúp giảm áp lực tài chính và tăng hiệu quả kinh doanh cho doanh nghiệp.
Đồng thời, dự thảo Luật cũng sửa đổi quy định về chính sách thuế GTGT áp dụng đối với sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường được sử dụng làm thức ăn chăn nuôi để thực hiện theo quy định của pháp luật về thức ăn chăn nuôi.
Theo Bộ Tài chính, với việc sửa đổi quy định này cơ sở sản xuất kinh doanh thức ăn chăn nuôi không phải trả thuế GTGT 5% nêu trên, doanh nghiệp sẽ giảm được chi phí sản xuất từ đó tăng khả năng cạnh tranh với sản phẩm thức ăn chăn nuôi nhập khẩu.
Đồng thời, dự thảo Luật cũng bỏ quy định về điều kiện hoàn thuế GTGT là người mua chỉ được hoàn thuế khi người bán đã kê khai, nộp thuế. Quy định này sẽ góp phần rút ngắn thời gian hoàn thuế, việc hoàn thuế đối với cơ sở xuất khẩu được thực hiện theo quy định mà không phải chờ, xác định được là người bán đã kê khai, nộp thuế.