Hạn chế những rủi ro
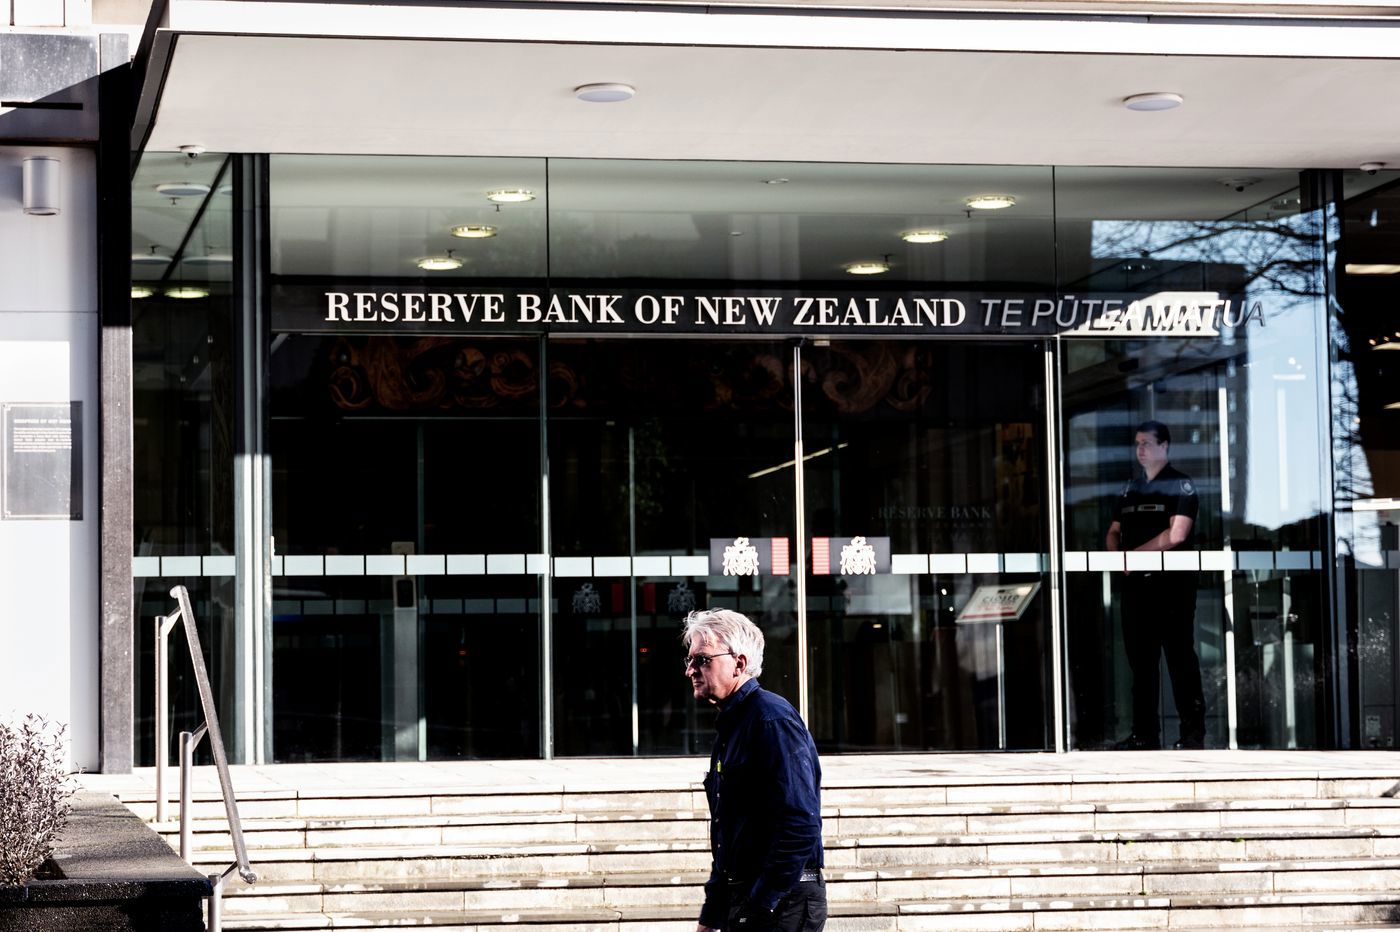
Quyết định của Ngân hàng Trung ương được đưa ra trong bối cảnh lo ngại về khả năng vỡ nợ, khi thị trường nhà ở trải qua biến động giá đáng kể.
Đổi mới về DTI được đề ra nhằm giảm thiểu khả năng xảy ra làn sóng vỡ nợ của các hộ gia đình trong trường hợp suy thoái kinh tế. Đối với cơ chế LVR hiện nay, được RBNZ sử dụng để giới hạn việc cho vay thế chấp đối với người đi vay có số tiền gửi thấp, với mục đích làm giảm tổn thất của ngân hàng nếu xảy ra vỡ nợ.
Phó Thống đốc Christian Hawkesby cho biết: “LVR nhắm đến tác động của việc vỡ nợ bằng cách giảm mức độ tổn thất tiềm ẩn trong trường hợp nhà ở suy thoái. Trong khi DTI làm giảm khả năng vỡ nợ bằng cách nhắm vào khả năng tiếp tục trả nợ của người đi vay. Cả hai đều đóng vai trò là rào chắn làm giảm sự tích tụ của các khoản cho vay có rủi ro cao trong hệ thống. Việc áp dụng cả hai cơ chế vào cùng một thời điểm sẽ giúp chúng tôi hạn chế được những rủi ro nhất có thể, đồng thời giúp đạt được mức độ hiệu quả tốt hơn trong hệ thống tài chính. Do đó, việc kích hoạt DTI sẽ giúp nới lỏng LVR”.
Các hạn chế DTI mới sẽ tạo ra các giới hạn về số tiền cho vay có DTI cao mà các ngân hàng có thể thực hiện, tức là khi người đi vay đã gánh một số nợ cao so với tổng thu nhập hoặc trước thuế của họ. Các hạn chế của nới lỏng tỷ lệ cho vay trên giá trị (LVR) hạn chế số lượng cho vay tiền gửi thấp mà họ có thể thực hiện.
Theo hướng dẫn DTI mới, đối với khoản vay nhà mới, các ngân hàng sẽ được phép phân bổ tối đa 20% danh mục cho vay của họ cho người vay chủ sở hữu với tỷ lệ DTI vượt quá 6. Còn đối với khoản đầu tư, RBNZ cho phép 20% khoản cho vay này được cho vay tới người có tỷ lệ DTI lớn 7.
Về giới hạn LVR sẽ được nới lỏng để cho phép 20% khoản cho vay mua nhà mới, tăng từ mức 15% so với hiện tại đối với những người có LVR lớn hơn 80%. Tương tự với khoản cho vay đầu tư đối với người có LVR lớn hơn 70%, tăng từ 65%.
Các hạn chế mới này sẽ nâng cao hiệu quả bằng cách cho phép các ngân hàng thực hiện quyền tự quyết của mình và quản lý các trường hợp phức tạp. Các ngân hàng sẽ có thời hạn đến tháng 4 năm sau để chuẩn bị hệ thống sẵn sàng áp dụng các hạn chế về nợ trên thu nhập. Điều này sẽ hạn chế số lượng khoản cho vay mà các ngân hàng có thể cấp cho những người đi vay đang tìm kiếm nhiều khoản nợ so với thu nhập của họ.
Động thái mới này của RBNZ là một trong những chiến lược lớn của Ngân hàng tTrung ương nhằm bảo đảm ổn định tài chính bằng cách hạn chế rủi ro liên quan đến mức nợ cao trong lĩnh vực nhà ở. Những hạn chế này sẽ áp dụng cho các khoản cho vay mới đối với tài sản nhà ở ở New Zealand, cho cả chủ sở hữu và nhà đầu tư.
Hơn nữa, những thay đổi DTI và LVR còn được gọi là “công cụ chính sách an toàn vĩ mô”. Đây là các biện pháp quản lý được thực hiện bởi các Ngân hàng Trung ương và cơ quan tài chính nhằm giảm thiểu rủi ro hệ thống và thúc đẩy sự ổn định của toàn bộ hệ thống tài chính.
Phản ứng của các nhà kinh tế
Các nhà kinh tế của Westpac đã lưu ý rằng sự điều chỉnh quy định này dự kiến sẽ không có ý nghĩa chính sách tiền tệ, tuy nhiên sự chênh lệch rõ rệt về tỷ lệ giá nhà so với thu nhập giữa các khu vực khác nhau có thể thúc đẩy sự thay đổi trong hành vi của nhà đầu tư.
Cụ thể, các nhà đầu tư từ các khu vực có mức thu nhập cao hơn có thể được khuyến khích hướng đầu tư vào các khu vực có giá nhà thấp hơn, một khi giới hạn DTI trở thành yếu tố hạn chế ở các khu vực có nhà ở giá cao hơn.
Các chuyên gia nhận định rằng, động thái mới này của RBNZ sẽ có ít tác động ngay lập tức đến thị trường nhà đất, nhưng điều đó có thể thay đổi nếu giá nhà tăng đáng kể so với thu nhập hộ gia đình trong năm tới hoặc nếu lãi suất giảm mạnh.
Theo Báo Đại biểu Nhân dân/daibieunhandan.vn