Ngăn tăng giá bất hợp lý khi điều chỉnh lương cơ sở
Bộ Tài chính cho biết sẽ tăng cường kiểm soát giá các mặt hàng thiết yếu, bảo đảm nguồn cung và xử lý nghiêm hành vi tăng giá bất hợp lý.


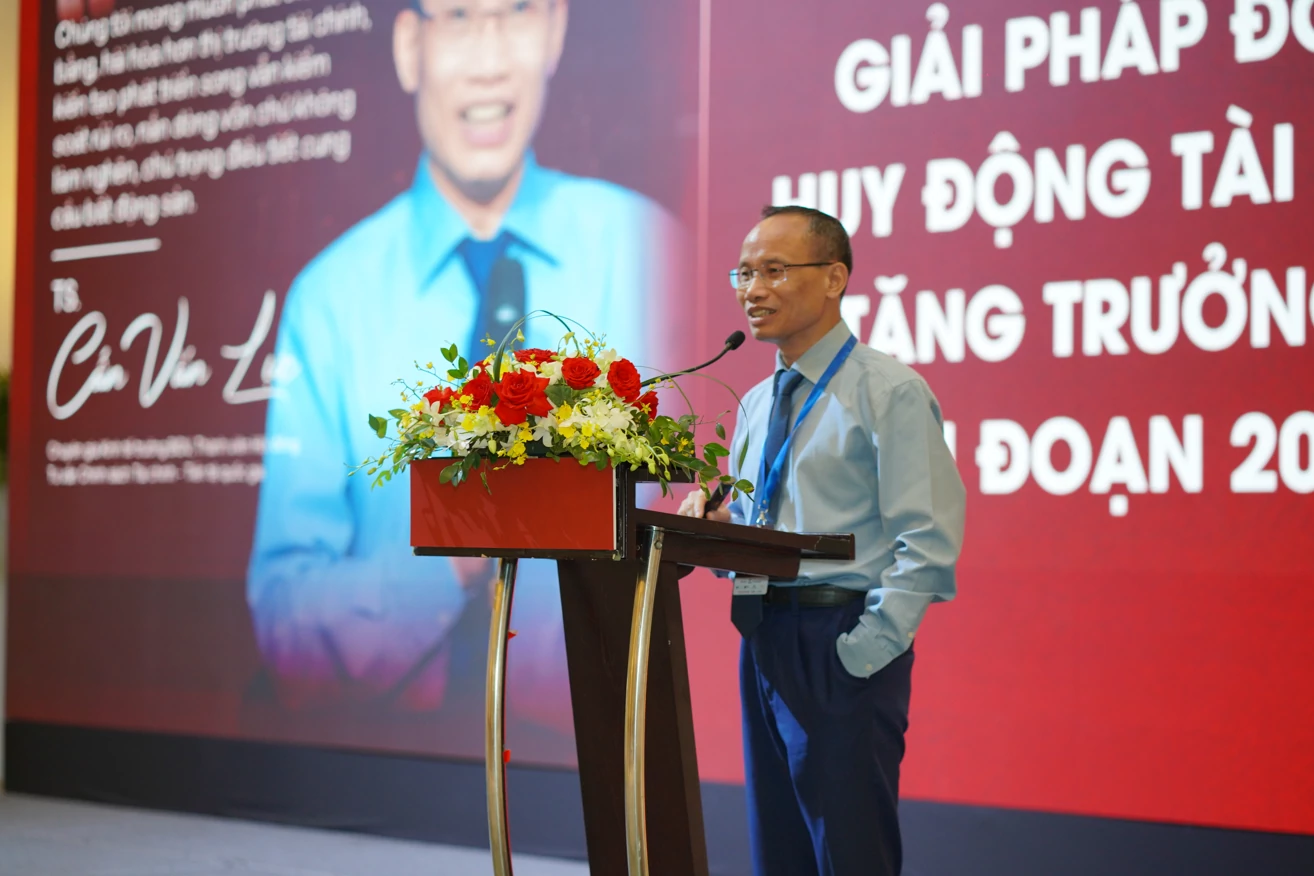 |
| TS. Cấn Văn Lực chia sẻ về "Giải pháp đột phá huy động tài lực cho tăng trưởng cao giai đoạn 2026–2030". |
Nhu cầu vốn khoảng 1.467 tỷ USD, khu vực tư nhân giữ vai trò chủ lực
Mục tiêu tăng trưởng cao trong giai đoạn 2026-2030 đặt nền kinh tế trước một bài toán lớn về tài lực: huy động đủ vốn cho đầu tư, đồng thời bảo đảm nguồn lực được phân bổ vào những lĩnh vực tạo ra năng lực sản xuất và giá trị gia tăng cao hơn.
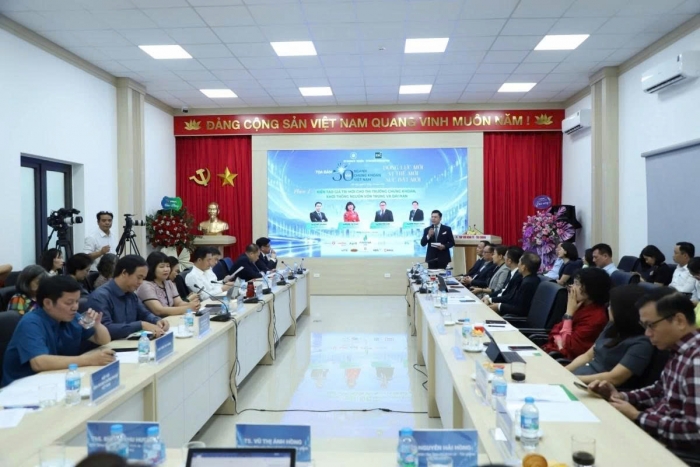
Tại Hội thảo “Tháo gỡ điểm nghẽn - Khơi thông nguồn lực - Thúc đẩy tăng trưởng”, do Tạp chí điện tử Kinh tế Chứng khoán Việt Nam phối hợp với Hệ sinh thái truyền thông tài chính Người Quan Sát tổ chức, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam (BIDV), Thành viên Hội đồng Tư vấn chính sách tài chính – tiền tệ quốc gia, cho biết, theo các kịch bản dự báo của Viện Nghiên cứu kinh tế BIDV, để đạt mục tiêu tăng trưởng GDP 9- 10% mỗi năm trong giai đoạn 2026- 2030, tỷ lệ đầu tư toàn xã hội cần đạt khoảng 36–39% GDP. Nhu cầu vốn đầu tư bình quân mỗi năm theo đó ước khoảng 260–300 tỷ USD, tùy kịch bản.
Tính chung giai đoạn 2026 - 2030, tổng vốn đầu tư toàn xã hội được ước tính khoảng 38,5 triệu tỷ đồng, tương đương 1.467 tỷ USD. Đây là quy mô nguồn lực rất lớn, đòi hỏi sự tham gia đồng thời của Nhà nước, khu vực tư nhân trong nước và các nguồn vốn quốc tế.
Đáng chú ý, khu vực tư nhân trong nước và các nguồn khác được xác định chiếm khoảng 65,5% tổng vốn đầu tư toàn xã hội; khu vực Nhà nước chiếm 22%, còn vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện chiếm 12,5%. Cơ cấu này cho thấy khu vực tư nhân sẽ là lực lượng chủ lực trong việc đáp ứng nhu cầu đầu tư của nền kinh tế.
Vai trò của đầu tư công vẫn rất quan trọng, nhất là trong phát triển hạ tầng và tạo lập các điều kiện nền tảng cho hoạt động sản xuất, kinh doanh. Tuy nhiên, với quy mô vốn cần huy động như trên, ngân sách nhà nước không thể một mình gánh vác toàn bộ nhu cầu đầu tư. Khả năng khơi thông nguồn lực tư nhân, thúc đẩy doanh nghiệp mở rộng đầu tư và thu hút dòng vốn quốc tế vì thế có ý nghĩa quyết định.
Vấn đề không đơn giản là đưa thêm tiền vào nền kinh tế. Nguồn vốn chỉ chuyển hóa thành năng lực tăng trưởng khi được dẫn đến những hoạt động đầu tư có hiệu quả, tạo ra sản phẩm, dịch vụ và giá trị gia tăng. Điều này phụ thuộc vào môi trường kinh doanh, niềm tin của nhà đầu tư, khả năng tiếp cận các kênh huy động vốn và triển vọng sinh lời của hoạt động đầu tư.
Bài toán quy mô vốn cũng phải được đặt trong yêu cầu đổi mới mô hình tăng trưởng. Theo định hướng được phân tích trong tham luận, Việt Nam cần từng bước chuyển từ mô hình dựa nhiều vào vốn và lao động sang mô hình phát huy mạnh hơn vai trò của khoa học – công nghệ, đổi mới sáng tạo, cải cách và năng suất.
Trong các kịch bản tăng trưởng giai đoạn 2026 - 2030, đóng góp của năng suất các nhân tố tổng hợp (TFP) được dự báo ở mức 51-55%. Điều đó cho thấy vốn đầu tư vẫn là điều kiện quan trọng, nhưng không thể thay thế yêu cầu nâng cao năng suất và hiệu quả sử dụng nguồn lực.
Nếu quy mô đầu tư tăng nhanh mà năng lực sản xuất, công nghệ và năng suất không được cải thiện tương ứng, nền kinh tế sẽ phải huy động ngày càng nhiều vốn để tạo ra một đơn vị tăng trưởng. Ngược lại, khi vốn được đưa vào những lĩnh vực có khả năng nâng cao năng suất, cải thiện công nghệ và tạo giá trị gia tăng lớn hơn, hiệu quả đầu tư sẽ được nâng lên. Vì vậy, nhu cầu vốn lớn phải đi cùng yêu cầu sử dụng vốn tốt hơn.
Tín dụng ngân hàng không thể tiếp tục gánh phần lớn nhu cầu vốn
Trong hệ thống cung ứng vốn hiện nay, tín dụng ngân hàng vẫn giữ vai trò quan trọng đối với hoạt động sản xuất, kinh doanh và đầu tư. Tuy nhiên, theo đánh giá trong tham luận của TS. Cấn Văn Lực, kênh tín dụng đã tiến gần giới hạn về tỷ lệ đòn bẩy, trong khi thị trường vốn còn dư địa phát triển nhưng chưa đáp ứng tương xứng nhu cầu của nền kinh tế.
Đây là điểm nghẽn mang tính cơ cấu. Khi nhu cầu vốn cho hạ tầng, sản xuất, chuyển đổi số và chuyển đổi xanh tiếp tục gia tăng, việc tiếp tục dựa chủ yếu vào tín dụng ngân hàng sẽ tạo thêm áp lực đối với khả năng huy động vốn, quản trị thanh khoản và kiểm soát rủi ro của hệ thống. Đặc biệt, nhu cầu tài trợ cho những dự án có thời gian thu hồi vốn dài đòi hỏi cơ cấu nguồn vốn phù hợp hơn về kỳ hạn và khả năng chia sẻ rủi ro.
Thị trường cổ phiếu, trái phiếu và các quỹ đầu tư có thể bổ sung những phương thức huy động vốn khác, giúp doanh nghiệp đa dạng hóa nguồn tài trợ thay vì phụ thuộc quá lớn vào vốn vay ngân hàng. Với doanh nghiệp có nhu cầu mở rộng sản xuất, tăng năng lực cạnh tranh hoặc đầu tư dài hạn, thị trường vốn còn tạo cơ hội huy động nguồn lực gắn với triển vọng kinh doanh và khả năng tạo giá trị trong tương lai.
Tuy nhiên, phát triển thị trường vốn không có nghĩa là thay thế tín dụng ngân hàng bằng một kênh duy nhất khác. Yêu cầu quan trọng hơn là hình thành cơ cấu dẫn vốn cân bằng, trong đó thị trường tiền tệ và thị trường vốn bổ trợ cho nhau, mỗi kênh đảm nhiệm những nhu cầu tài trợ phù hợp với đặc điểm hoạt động, dòng tiền và mức độ rủi ro của doanh nghiệp.
Bên cạnh hai kênh chủ yếu này, TS. Lực cũng đặt đầu tư công, vốn đầu tư trực tiếp nước ngoài và vốn tự có của doanh nghiệp tư nhân, hộ kinh doanh trong tổng thể các nguồn cung ứng vốn. Đầu tư công còn dư địa mở rộng, nhưng hiệu quả sử dụng vốn cần được cải thiện khi quy mô đầu tư tăng lên. FDI tiếp tục là nguồn lực quan trọng, song khả năng thu hút và giải ngân chịu tác động từ môi trường quốc tế. Trong khi đó, vốn tự có của doanh nghiệp và hộ kinh doanh là một bộ phận nguồn lực nội địa cần được tính đến khi đánh giá năng lực đầu tư của nền kinh tế.
Nhìn từ cơ cấu này, bài toán không nằm ở việc tìm ra một kênh huy động có thể giải quyết tất cả nhu cầu vốn, mà là phát triển đồng bộ các kênh dẫn vốn, khai thác đúng thế mạnh của từng nguồn và hạn chế sự mất cân đối giữa chúng. Nếu thị trường vốn chưa phát triển tương xứng, áp lực sẽ tiếp tục dồn lên tín dụng ngân hàng; nếu đầu tư công tăng nhưng hiệu quả chưa được cải thiện, quy mô vốn lớn hơn cũng chưa chắc tạo ra kết quả tăng trưởng tương ứng.
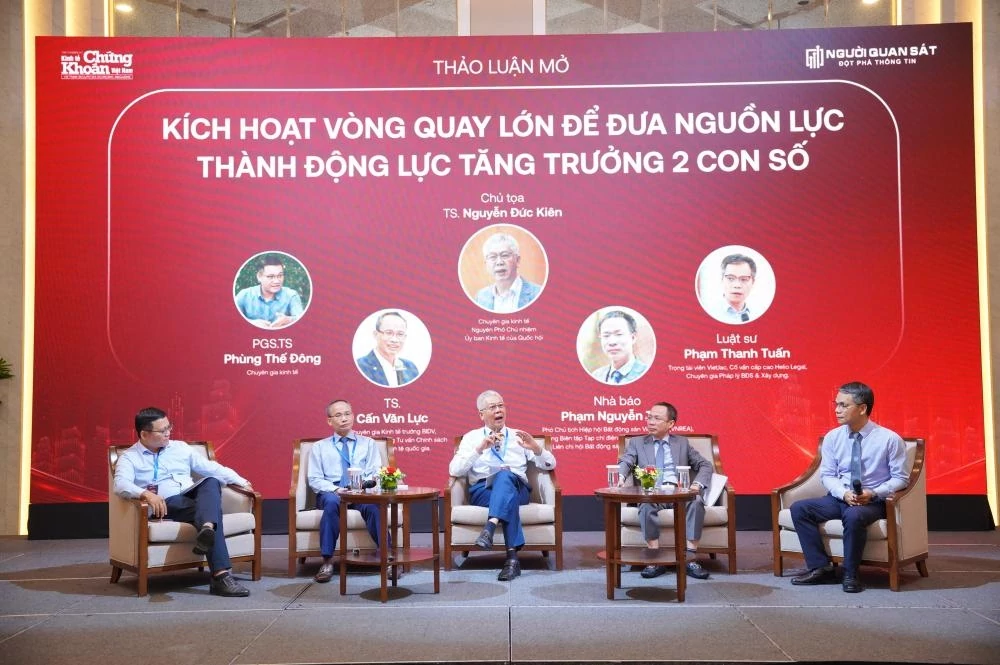 |
| TS. Cấn Văn Lực cùng các chuyên gia trong phiên thảo luận. |
Hiệu quả sử dụng vốn quyết định chất lượng tăng trưởng
Kinh nghiệm một số nền kinh tế châu Á được TS. Cấn Văn Lực tổng hợp trong tham luận cho thấy, những giai đoạn tăng trưởng cao thường đi cùng tỷ lệ đầu tư toàn xã hội lớn. Theo bảng so sánh, tỷ lệ đầu tư toàn xã hội trên GDP của Trung Quốc giai đoạn 2001 -2014 đạt bình quân 35,6%; Nhật Bản giai đoạn 1960-1970 đạt 39,5%; Hàn Quốc giai đoạn 1986-1988 đạt 37,8%; Singapore giai đoạn 1967-1973 đạt 36,7%; Đài Loan giai đoạn 1984-1987 đạt 33,9%.
Các số liệu cho thấy quy mô đầu tư là một điều kiện quan trọng để thúc đẩy tăng trưởng. Tuy nhiên, tham luận đồng thời đặt các chỉ tiêu về năng suất lao động, đóng góp của TFP và hệ số hiệu quả sử dụng vốn đầu tư (ICOR) trong mối tương quan với quá trình phát triển. Điều đó gợi mở rằng không thể đánh giá chất lượng tăng trưởng chỉ bằng lượng vốn đã huy động hoặc tỷ lệ đầu tư trên GDP; hiệu quả mà nền kinh tế tạo ra từ nguồn vốn ấy cũng cần được xem xét.
Với Việt Nam, yêu cầu đặt ra không chỉ là bảo đảm nguồn lực cho các mục tiêu tăng trưởng, mà còn phải cải thiện khả năng lựa chọn, phân bổ và giám sát đầu tư. Vốn cần được ưu tiên cho những lĩnh vực có khả năng tạo lập năng lực sản xuất mới, nâng cấp hạ tầng, cải thiện chất lượng nguồn nhân lực và thúc đẩy đổi mới công nghệ. Đối với đầu tư công, chất lượng chuẩn bị và triển khai dự án có ý nghĩa trực tiếp đối với hiệu quả sử dụng ngân sách. Đối với khu vực tư nhân, môi trường đầu tư minh bạch, ổn định và khả năng tiếp cận vốn phù hợp sẽ tác động đến quyết định đầu tư dài hạn.
Điểm cốt lõi là phải nhìn nhận huy động vốn, phân bổ vốn và hiệu quả sử dụng vốn như những khâu liên kết chặt chẽ. Nếu chỉ chú trọng mở rộng quy mô huy động mà thiếu cơ chế phân bổ hiệu quả, dòng vốn có thể không đến được những lĩnh vực tạo ra giá trị cao nhất. Khi đó, nền kinh tế vẫn phải chịu chi phí vốn lớn nhưng năng lực tăng trưởng không được cải thiện tương xứng.
Từ góc độ này, yêu cầu tái cấu trúc thị trường tài chính và các kênh dẫn vốn không chỉ nhằm tạo thêm lựa chọn huy động cho doanh nghiệp. Mục tiêu sâu xa hơn là cải thiện cách thức nguồn lực được đưa vào nền kinh tế, tăng khả năng kết nối giữa tiết kiệm và đầu tư, đồng thời thúc đẩy dòng vốn dịch chuyển theo hiệu quả và năng suất.
Với nhu cầu vốn đầu tư toàn xã hội ước tính khoảng 1.467 tỷ USD trong giai đoạn 2026-2030, Việt Nam cần mở rộng năng lực huy động của toàn bộ nền kinh tế, trong đó khu vực tư nhân giữ vai trò chủ lực. Nhưng quy mô vốn chỉ là một vế của bài toán. Vế còn lại là phát triển cơ cấu dẫn vốn cân bằng hơn, giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng và nâng cao hiệu quả phân bổ nguồn lực.
Đó cũng là điều kiện để chuyển từ mục tiêu huy động nhiều vốn sang tạo ra nhiều giá trị hơn từ mỗi đồng vốn đầu tư, qua đó hỗ trợ tăng trưởng cao gắn với năng suất và tính bền vững của nền kinh tế.