Bộ Tài chính bãi bỏ 5 thủ tục về hỗ trợ lãi suất, cấp bù lãi suất
Từ ngày 20/11/2026, Bộ Tài chính bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính, liên quan đến hỗ trợ lãi suất, cấp bù chênh lệch lãi suất.


TS. Đào Thị Hương
Trường Đại học Sư phạm kỹ thuật tỉnh Hưng Yên
Ths. Nguyễn Xuân Tùng
Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể, Bộ Tài chính
Tóm tắt
Hợp tác xã nông nghiệp giữ vai trò quan trọng trong quá trình cơ cấu lại ngành Nông nghiệp theo hướng nâng cao giá trị gia tăng và phát triển bền vững. Mặc dù, thời gian qua Nhà nước đã ban hành nhiều chính sách và văn bản pháp lý nhằm tạo điều kiện thuận lợi cho sự phát triển của hợp tác xã nông nghiệp, song hiệu quả hoạt động của nhiều hợp tác xã vẫn còn hạn chế, trong đó công tác kế toán chưa được tổ chức một cách khoa học, đồng bộ và hiệu quả là một nguyên nhân quan trọng. Thực trạng này làm giảm tính minh bạch tài chính và hạn chế hiệu quả quản trị, điều hành của hợp tác xã. Trên cơ sở phân tích thực trạng tổ chức công tác kế toán tại các hợp tác xã nông nghiệp ở Việt Nam, bài viết chỉ ra những tồn tại chủ yếu và đề xuất một số giải pháp nhằm nâng cao hiệu quả tổ chức công tác kế toán, qua đó góp phần hoàn thiện năng lực quản lý tài chính và nâng cao hiệu quả hoạt động của hợp tác xã nông nghiệp trong bối cảnh mới.
Từ khóa: Hợp tác xã nông nghiệp, kế toán, tổ chức công tác kế toán
IMPROVING THE EFFECTIVENESS OF ACCOUNTING WORK IN AGRICULTURAL COOPERATIVES IN VIET NAM
Summary
Agricultural cooperatives play a vital role in restructuring the agricultural sector toward enhanced value added and sustainable development. Despite the issuance of numerous policies and legal frameworks by the State to facilitate the development of agricultural cooperatives in recent years, the operational performance of many cooperatives remains constrained. One of the key reasons lies in the accounting function, which has not been organized in a systematic, coordinated, and effective manner. This situation reduces financial transparency and limits the effectiveness of cooperative management and governance. Based on an examination of the current state of accounting work in agricultural cooperatives in Viet Nam, this study identifies major shortcomings and proposes several solutions aimed at improving the effectiveness of accounting work, thereby strengthening financial management capacity and enhancing the overall performance of agricultural cooperatives in the new context.
Keywords: Agricultural cooperatives, accounting, accounting work
ĐẶT VẤN ĐỀ
Trong bối cảnh hoàn thiện khung khổ pháp lý cho khu vực kinh tế tập thể, Bộ Tài chính đã ban hành Thông tư số 71/2024/TT-BTC hướng dẫn chế độ kế toán áp dụng cho hợp tác xã (HTX) và liên hiệp HTX, có hiệu lực từ ngày 07/10/2024 và áp dụng cho năm tài chính bắt đầu từ ngày 01/01/2025, thay thế Thông tư số 24/2017/TT-BTC. Thông tư mới thể hiện yêu cầu chuẩn hóa, minh bạch hóa và nâng cao chất lượng công tác kế toán, phù hợp với Luật HTX năm 2023 và yêu cầu quản lý trong giai đoạn phát triển mới.
Tuy nhiên, thực tiễn cho thấy công tác kế toán tại nhiều HTX nói chung, HTX nông nghiệp nói riêng hiện nay còn tồn tại không ít hạn chế như: tổ chức bộ máy kế toán chưa đồng bộ, trình độ chuyên môn của cán bộ kế toán còn hạn chế, việc ghi nhận và hạch toán vốn góp, giao dịch nội bộ, phân phối lợi nhuận và quản lý tài sản chung chưa rõ ràng. Những bất cập này làm giảm tính minh bạch tài chính, ảnh hưởng đến hiệu quả quản trị và năng lực cạnh tranh của HTX nông nghiệp.
Trong bối cảnh số lượng HTX nông nghiệp ngày càng tăng nhưng hiệu quả hoạt động chưa tương xứng với tiềm năng, cùng với yêu cầu thực thi các quy định kế toán mới, việc nghiên cứu, đánh giá thực trạng tổ chức công tác kế toán tại các HTX nông nghiệp và đề xuất các giải pháp nhằm nâng cao hiệu quả tổ chức công tác kế toán là hết sức cần thiết. Đây không chỉ là cơ sở giúp HTX nông nghiệp đáp ứng yêu cầu pháp lý, mà còn góp phần nâng cao năng lực quản lý tài chính, thúc đẩy hoạt động hiệu quả và phát triển bền vững của các HTX nông nghiệp trong thời gian tới.
KHÁI QUÁT TÌNH HÌNH PHÁT TRIỂN HTX NÔNG NGHIỆP
Trong những năm qua, HTX nông nghiệp đã có nhiều chuyển biến tích cực cả về số lượng và chất lượng hoạt động (Bảng). Các HTX nông nghiệp từng bước trở thành “mắt xích” quan trọng trong phát triển chuỗi giá trị liên kết sản xuất, chế biến, tiêu thụ nông sản; là tiền đề quan trọng thúc đẩy hình thành các tổ hợp sản xuất, chế biến, tiêu thụ nông sản quy mô vừa và nhỏ tại nhiều vùng sản xuất nông nghiệp hàng hóa tập trung.
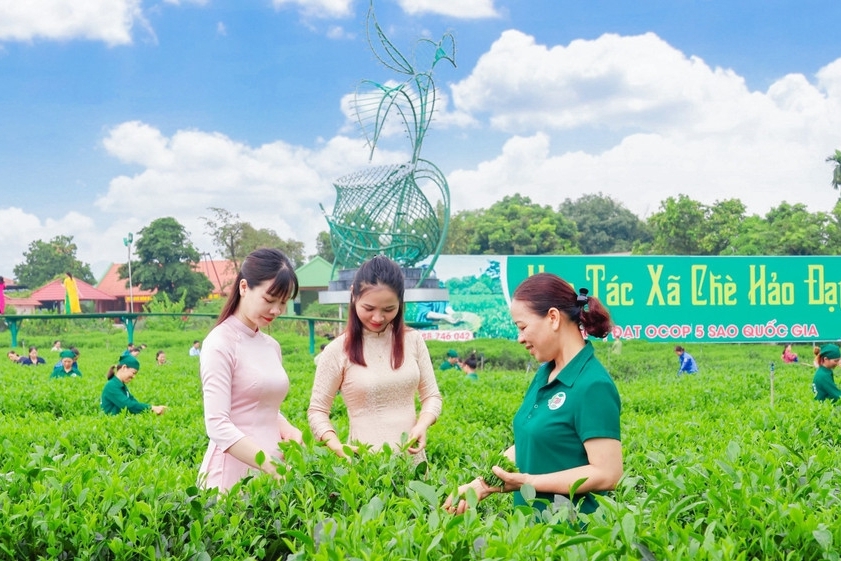
Các HTX và tổ hợp tác đã tham gia tích cực vào chương trình mỗi xã một sản phẩm (OCOP). Trong số 8.476 chủ thể OCOP, có 32% là HTX, 22,3% là doanh nghiệp nhỏ, 31,7% là cơ sở sản xuất/hộ kinh doanh, còn lại là tổ hợp tác. Các HTX có sản phẩm OCOP, từng bước chuyển đổi hoạt động, thực hiện chức năng tiêu thụ sản phẩm, gắn với việc xây dựng sản phẩm có tiêu chuẩn, quy chuẩn, bao bì, nhãn mác và thương hiệu của HTX, thay vì chỉ làm các dịch vụ đầu vào cho các thành viên.
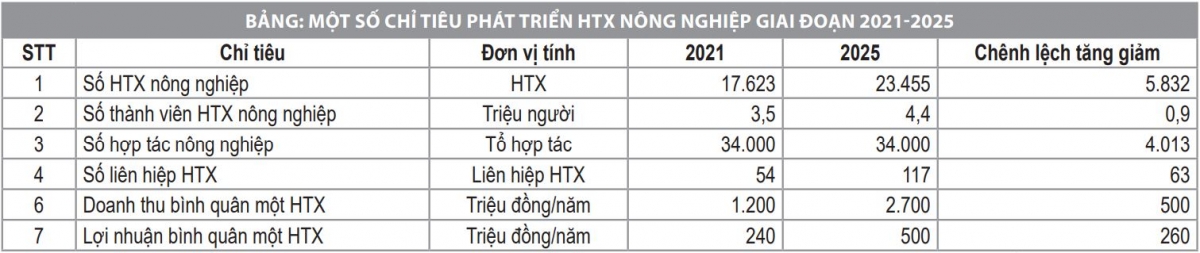 |
| Nguồn: Bộ Tài chính (2025) |
Bên cạnh đó, các HTX nông nghiệp đã từng bước đẩy mạnh chuyển đổi số trong công tác quản lý và tổ chức sản xuất, thông qua việc ứng dụng công nghệ số và các mô hình nông nghiệp thông minh. Đồng thời, các HTX nông nghiệp ngày càng tăng cường liên kết với các HTX thuộc những lĩnh vực khác như thương mại, giao thông vận tải và du lịch nhằm mở rộng kênh tiêu thụ sản phẩm. Việc khai thác các nền tảng thương mại điện tử và mạng xã hội, cùng với sự đa dạng hóa đối tác tiêu thụ phù hợp với từng nhóm nhu cầu cụ thể như trường học, nhà hàng và các cơ sở bán lẻ, đã góp phần thúc đẩy hoạt động tiêu thụ sản phẩm, qua đó nâng cao doanh thu và thu nhập cho các thành viên HTX.
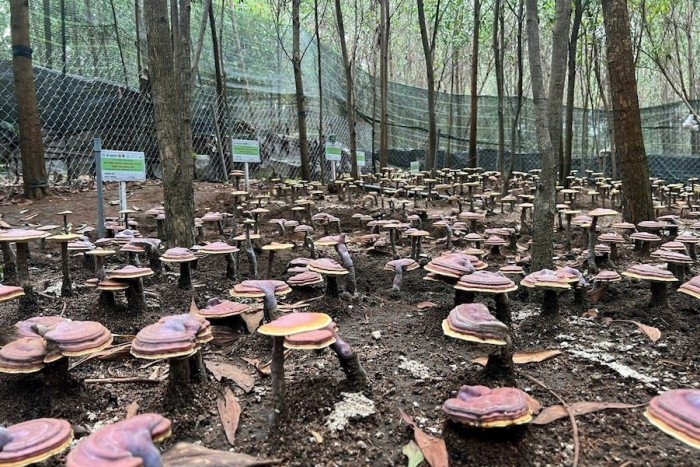
Tại các địa bàn khó khăn, vùng nghèo, vùng đồng bào dân tộc thiểu số và miền núi, mô hình HTX đã khẳng định vai trò quan trọng trong kết nối các hộ sản xuất cá thể, sản xuất nhỏ lẻ, hỗ trợ tích cực đối với các thành viên trong thành lập mới mô hình HTX. Cả nước có 1.203 mô hình hiệu quả trong trồng cây dược liệu, mô hình du lịch sinh thái cộng đồng, mô hình gia trại, trang trại nấm, mô hình chăn nuôi gia súc, gia cầm tập trung xa khu dân cư, mô hình cánh đồng mẫu lớn gắn với sản xuất hàng hóa chất lượng cao.
THỰC TRẠNG TỔ CHỨC CÔNG TÁC KẾ TOÁN TẠI CÁC HTX NÔNG NGHIỆP
Về tổ chức bộ máy kế toán
Hiện nay, đa số HTX nông nghiệp đã bố trí nhân sự phụ trách công tác kế toán. Tuy nhiên, vẫn còn một bộ phận HTX chưa có kế toán chuyên trách hoặc bố trí kế toán theo hình thức kiêm nhiệm. Trong nhiều trường hợp, người làm kế toán đồng thời đảm nhận các nhiệm vụ khác như: thủ quỹ, bán hàng, quản lý kho hoặc làm việc cho các doanh nghiệp khác, dẫn đến nguy cơ phát sinh sai sót và hạn chế tính chuyên nghiệp trong công tác kế toán. Ngược lại, số lượng HTX có kế toán không kiêm nhiệm còn tương đối hạn chế.
Xét về mặt chuyên môn, việc lựa chọn người làm kế toán tại các HTX nông nghiệp nhìn chung phù hợp với trình độ và năng lực của đội ngũ hiện có. Phần lớn kế toán tại các đơn vị này được đào tạo cơ bản về chuyên môn, đáp ứng tương đối tốt yêu cầu nghiệp vụ, qua đó góp phần bảo đảm chất lượng thông tin kế toán phục vụ hoạt động quản lý của HTX.
Tình hình cập nhật vận dụng các quy định hiện hành về kế toán
Theo quy định hiện hành, các HTX áp dụng chế độ kế toán HTX theo Thông tư số 71/2024/TT-BTC áp dụng từ kỳ kế toán năm 2025. Đa số các HTX thực hiện chuyển đổi kịp thời áp dụng Thông tư số 71/2024/TT-BTC thay thế cho Thông tư số 24/2017/ TT-BTC. Bên cạnh đó, vẫn còn một bộ phân HTX vẫn chưa chuyển đổi sang Thông tư mới do dùng phần mềm kế toán chưa cập nhật.
Về hệ thống chứng từ kế toán nhiều HTX nông nghiệp tổ chức khoa học từ khâu lập chứng từ, luân chuyển chứng từ, kiểm tra và ghi sổ kế toán hoặc nhập dữ liệu vào máy tính. Vận dụng hệ thống chứng từ do Bộ Tài chính ban hành và tự thiết kế mẫu biểu, in một số mẫu chứng từ phù hợp với đặc điểm hoạt động của HTX nông nghiệp.
Về tổ chức hệ thống sổ kế toán, nhìn chung, các sổ kế toán tổng hợp và sổ kế toán chi tiết đã được nhiều HTX nông nghiệp tổ chức vận dụng hợp lý. Đối với sổ kế toán tổng hợp, các HTX đều trên cơ sở mẫu biểu, cơ sở lập và nguyên tắc ghi chép mà Bộ Tài chính đã ban hành. Đối với sổ kế toán chi tiết, một số HTX nông nghiệp sử dụng mẫu chung do Bộ Tài chính ban hành, còn một số mẫu tự thiết kế phù hợp với đặc điểm hoạt động của đơn vị.
Về công tác lập, trình bày và phân tích báo cáo tài chính (BCTC), phần lớn các HTX nông nghiệp đã thực hiện tương đối đầy đủ theo các mẫu biểu và quy định hiện hành của Bộ Tài chính, đồng thời bảo đảm phù hợp với đặc điểm hoạt động sản xuất kinh doanh của đơn vị. Một số HTX còn chủ động căn cứ vào yêu cầu quản trị nội bộ để xây dựng các báo cáo kế toán quản trị, qua đó cung cấp thông tin kịp thời và tương đối trung thực cho ban lãnh đạo trong quá trình ra quyết định kinh tế. Tuy nhiên, thực tế cho thấy vẫn còn không ít HTX chỉ lập các báo cáo cơ bản như báo cáo tình hình tài chính và báo cáo kết quả hoạt động kinh doanh, trong khi chưa thực hiện đầy đủ các báo cáo còn lại, đặc biệt là thuyết minh BCTC và báo cáo lưu chuyển tiền tệ, làm hạn chế mức độ toàn diện và hữu ích của thông tin tài chính.
Thực tiễn lập và trình bày BCTC tại các HTX nông nghiệp cho thấy vẫn tồn tại một số sai sót trong việc phản ánh thông tin kế toán. Những hạn chế thường gặp bao gồm việc ghi nhận và trình bày chưa đúng đối với tài sản cố định, như: không thực hiện trích khấu hao, trích khấu hao không đúng kỳ, hoặc tài sản cố định tăng nhưng khấu hao không được điều chỉnh tương ứng; bên cạnh đó, việc trích lập và sử dụng các quỹ cũng chưa được thực hiện nhất quán. Đối với báo cáo kết quả hoạt động kinh doanh, một số HTX còn áp dụng nguyên tắc tiền mặt thay cho nguyên tắc cơ sở dồn tích, dẫn đến việc phản ánh doanh thu và chi phí chưa phù hợp với kỳ kế toán, ảnh hưởng đến tính chính xác của kết quả kinh doanh.
Tuy nhiên, nhìn chung, công tác kế toán tại các HTX nông nghiệp vẫn ghi nhận những mặt tích cực, thể hiện ở việc nhiều đơn vị đã tuân thủ tương đối đầy đủ chế độ kế toán hiện hành và lập BCTC theo quy định, qua đó góp phần nâng cao tính minh bạch và phục vụ công tác quản lý, điều hành của HTX.
Một số hạn chế trong tổ chức công tác kế toán cho HTX nông nghiệp
Thứ nhất, số lượng kế toán chuyên trách tại một số HTX còn hạn chế. Chưa có những quy định cụ thể về quy trình phân công trách nhiệm cho người làm kế toán, tỷ lệ kiêm nhiệm cao, trình độ chuyên môn thấp hoặc chưa qua đào tạo dẫn đến một số trường hợp sai sót xảy ra do chưa nắm chắc quy trình và mối liên quan giữa các phần hành kế toán cũng như những vấn đề xử lý các tình huống cụ thể phát sinh trong kế toán.
Thứ hai, hạn chế trong tổ chức công tác kế toán:
- Về hệ thống chứng từ kế toán, tại một số HTX nông nghiệp vẫn còn xảy ra các sai sót như chứng từ chưa ghi đầy đủ ngày, tháng lập, nội dung nghiệp vụ kinh tế phát sinh hoặc thiếu chữ ký theo quy định. Bên cạnh đó, quy trình kiểm tra, phê duyệt và luân chuyển chứng từ chưa được xây dựng và ban hành một cách thống nhất, dẫn đến việc các sai sót không được phát hiện kịp thời mà chỉ được nhận ra sau khi đã hoàn tất nhập liệu. Công tác lưu trữ và bảo quản chứng từ tại một số HTX cũng chưa tuân thủ đầy đủ quy định, làm gia tăng nguy cơ hư hỏng và thất lạc chứng từ.
- Đối với hệ thống sổ kế toán, một số HTX chưa mở và sử dụng các sổ kế toán quản trị, đặc biệt là các sổ theo dõi chi phí sản xuất phục vụ cho yêu cầu kế toán quản trị, làm hạn chế khả năng cung cấp thông tin chi tiết cho công tác quản lý và điều hành.
- Về tổ chức lập, phân tích, nộp và công khai BCTC cũng như báo cáo kế toán quản trị, mặc dù phần lớn các HTX đã tuân thủ các biểu mẫu BCTC theo quy định, song việc trình bày một số chỉ tiêu, mã số và nguyên tắc phân loại, đặc biệt đối với các chỉ tiêu liên quan đến khả năng thanh toán, vẫn chưa được thực hiện đầy đủ và thống nhất. Trong hoạt động quản trị, nhiều HTX chưa xây dựng báo cáo dự toán, báo cáo kế toán quản trị chi phí và tính giá thành sản phẩm; các báo cáo quản trị hàng tồn kho nếu có lập cũng chưa phản ánh rõ các chỉ tiêu dự toán cho từng loại nguyên vật liệu. Điều này làm cho thông tin phục vụ ra quyết định sản xuất kinh doanh còn thiếu cơ sở hoặc chưa đáp ứng yêu cầu thực tiễn.
- Về công tác kiểm tra kế toán, tại nhiều HTX nông nghiệp, hoạt động kiểm tra chưa được thực hiện thường xuyên và toàn diện; quy trình kiểm tra cụ thể chưa được xây dựng, đồng thời chưa có bộ phận hoặc nhân sự chuyên trách, dẫn đến hiệu quả kiểm soát nội bộ còn hạn chế.
Thứ ba, việc ứng dụng công nghệ thông tin trong công tác kế toán tại các HTX nông nghiệp hiện nay còn chưa đồng bộ. Nhiều HTX chưa đầu tư đầy đủ hạ tầng công nghệ thông tin và cơ sở vật chất cần thiết; trang thiết bị, phần mềm kế toán còn thiếu hoặc chưa đáp ứng yêu cầu quản lý. Bên cạnh đó, công tác đào tạo, bồi dưỡng và cập nhật kiến thức về công nghệ thông tin cho đội ngũ làm kế toán và các đối tượng liên quan chưa được chú trọng đúng mức, dẫn đến hiệu quả ứng dụng công nghệ thông tin trong công tác kế toán còn hạn chế.
ĐỀ XUẤT GIẢI PHÁP
Để nâng cao hiệu quả hoạt động tổ chức công tác kế toán HTX nông nghiệp, cần thực hiện một số giải pháp sau:
Đối với nhân sự kế toán
Việc tổ chức bộ máy kế toán tại HTX nông nghiệp cần được cơ cấu lại cho phù hợp với đặc thù hoạt động sản xuất kinh doanh, nhằm đáp ứng yêu cầu thu thập, xử lý và cung cấp thông tin tài chính một cách kịp thời, chính xác cho công tác quản trị điều hành. Quá trình này đòi hỏi phải xác định rõ khối lượng công việc kế toán, từ đó phân công nhiệm vụ hợp lý cho từng vị trí, đảm bảo tối ưu hóa nguồn lực và nâng cao hiệu quả quản trị tài chính của HTX.
Về nguồn nhân lực, HTX cần xây dựng tiêu chí tuyển dụng đội ngũ kế toán có trình độ chuyên môn vững vàng, năng lực xử lý nghiệp vụ tốt và đạo đức nghề nghiệp cao. Song song đó, cần lập chương trình đào tạo, bồi dưỡng thường xuyên để đội ngũ kế toán không ngừng cập nhật kiến thức chuyên môn, nắm bắt các quy định pháp luật mới và nâng cao kỹ năng nghiệp vụ, đáp ứng yêu cầu ngày càng cao trong công tác quản lý tài chính của HTX. UBND cấp tỉnh cũng cần triển khai chính sách hỗ trợ nhân sự kế toán làm việc HTX nông nghiệp theo Nghị định số 113/2024/NĐ-CP.
Đối với tổ chức công tác kế toán
- Về hoàn thiện hệ thống chứng từ kế toán: Các HTX nông nghiệp cần hoàn thiện đồng bộ hệ thống chứng từ kế toán trên các khâu: xây dựng, thiết kế, thực hiện hạch toán ban đầu, kiểm tra, luân chuyển và lưu trữ chứng từ. Cụ thể, HTX cần tiếp cận và áp dụng các quy định tại Thông tư số 71/2024/TT-BTC để thiết kế hệ thống chứng từ linh hoạt, phù hợp với hoạt động sản xuất kinh doanh đa dạng của HTX. Các chứng từ phải được lựa chọn kỹ lưỡng với mẫu biểu rõ ràng, đảm bảo ghi nhận nghiệp vụ kinh tế đầy đủ, chính xác, kịp thời và trung thực, đặc biệt là các giao dịch nội bộ giữa các thành viên HTX. Quy trình kiểm tra và luân chuyển chứng từ cần chặt chẽ, ứng dụng công nghệ để giảm thiểu sai sót và đảm bảo tính hợp pháp. Hệ thống kiểm tra kỹ lưỡng trước khi nhập máy tính hoặc ghi sổ kế toán giúp nâng cao độ tin cậy thông tin tài chính, hỗ trợ công tác quản lý và ra quyết định.
- Về hoàn thiện hệ thống sổ kế toán: Đối với hệ thống sổ kế toán quản trị, HTX cần thiết kế sổ kế toán quản trị theo dõi chi tiết theo từng tiêu thức, từng cấp độ phù hợp. Kế toán phải căn cứ vào đặc điểm tổ chức sản xuất kinh doanh và yêu cầu về mức độ chi tiết thông tin của đối tượng quản trị để mở hệ thống sổ kế toán quản trị phù hợp với nhu cầu quản lý của HTX.
- Về hoàn thiện công tác lập và phân tích BCTC: Trước khi lập BCTC, kế toán cần thu thập đầy đủ tài liệu, số liệu cần thiết, chuẩn bị mẫu biểu BCTC và tổ chức khóa sổ cuối kỳ. Đồng thời, thực hiện đối chiếu số liệu tổng hợp và chi tiết, tiến hành kiểm kê tài sản, xử lý chênh lệch giữa số liệu thực tế và sổ kế toán (nếu có), sau đó lập Bảng cân đối số phát sinh tài khoản. Việc lập và trình bày BCTC là nghĩa vụ bắt buộc của HTX nông nghiệp, do đó cần thường xuyên kiểm tra việc mở sổ, ghi sổ, khóa sổ kế toán và mở các sổ cần thiết như “Sổ tài sản cố định”, “Sổ kế toán theo dõi công nợ nội bộ TK131”. HTX cần thường xuyên đào tạo, bồi dưỡng và cập nhật kiến thức cho nhân viên kế toán về chính sách, chế độ kế toán và các văn bản pháp luật về chính sách thuế nhằm đảm bảo chấp hành nghiêm túc công tác lập BCTC.
- Về hoàn thiện công tác kiểm tra kế toán: Các HTX nông nghiệp cần thực hiện kiểm tra kế toán thường xuyên, định kỳ và đột xuất trong các khâu nhập liệu, xử lý thông tin kế toán để phát hiện kịp thời sai sót, gian lận và lãng phí trong quá trình quản lý. Nội dung kiểm tra bao gồm tất cả khâu công việc liên quan đến kế toán: kiểm tra chứng từ, việc chấp hành chế độ ghi chép ban đầu và ghi sổ kế toán, việc lập BCTC, cũng như kiểm tra việc thực hiện các định mức kinh tế, kỹ thuật, dự toán chi phí và các khoản thưởng so với quy chế chi tiêu nội bộ của HTX.
Đối với tổ chức ứng dụng công nghệ thông tin
Các HTX nông nghiệp cần lựa chọn mô hình công nghệ thông tin thích hợp với đặc điểm hoạt động sản xuất kinh doanh tại đơn vị. Có thể thực hiện từng bước như sau:
Bước 1. Đầu tư cơ sở hạ tầng công nghệ thông tin trong các HTX nông nghiệp thông qua các chương trình hỗ trợ của nhà nước và khả năng tự trang bị của các HTX.
Bước 2. Triển khai hệ thống phần mềm kế toán tích hợp, giúp tự động hóa các quy trình như lập BCTC, quản lý thu chi và kiểm soát các khoản vay. Kết nối hệ thống kế toán với các phần mềm quản lý sản xuất và phân phối để có thể theo dõi và đối chiếu chi tiết giữa các bộ phận trong HTX.
Bước 3. Tạo sự khác biệt và lợi thế cạnh tranh của các HTX nông nghiệp.
Tài liệu tham khảo: