Bộ Tài chính bãi bỏ 5 thủ tục về hỗ trợ lãi suất, cấp bù lãi suất
Từ ngày 20/11/2026, Bộ Tài chính bãi bỏ 5 thủ tục hành chính trong lĩnh vực dịch vụ tài chính, liên quan đến hỗ trợ lãi suất, cấp bù chênh lệch lãi suất.


TS. Trần Đình Thao
Trường Đại học Hòa Bình
ThS. Phạm Thị THúy Hồng
Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể, Bộ Tài chính
TS. Trần Hương Giang, ThS. Lê Phương Thảo, Vũ Tiến Vượng
Học viện Nông nghiệp Việt Nam;Email: [email protected]
Tóm tắt
Bài viết nghiên cứu vai trò của Quỹ tín dụng nhân dân - một loại hình hợp tác xã lĩnh vực ngân hàng - trong phát triển kinh tế hộ gia đình nông thôn tại Việt Nam. Trên cơ sở tiếp cận lý luận về tài chính nông thôn và kinh tế hộ, nghiên cứu chỉ ra rằng, Quỹ tín dụng nhân dân là kênh cung ứng vốn chính thức quan trọng, góp phần cải thiện khả năng tiếp cận tín dụng, hỗ trợ mở rộng sản xuất, đa dạng hóa sinh kế và hạn chế tín dụng phi chính thức ở nông thôn. Tuy nhiên, hoạt động của Quỹ tín dụng nhân dân còn chịu ràng buộc bởi hạn chế về quy mô vốn, năng lực quản trị và yêu cầu chuyển đổi số trong bối cảnh khung pháp lý mới. Từ đó, bài viết đề xuất một số hàm ý chính sách nhằm nâng cao hiệu quả và phát huy vai trò của Quỹ tín dụng nhân dân trong phát triển kinh tế hộ gia đình nông thôn theo hướng bền vững.
Từ khóa: Quỹ tín dụng nhân dân, phát triển kinh tế hộ, nông thôn
THE ROLE OF PEOPLE’S CREDIT FUNDS IN THE DEVELOPMENT OF THE RURAL HOUSEHOLD ECONOMY
Summary
This paper examines the role of people’s credit funds (PCFs) in promoting the development of the rural household economy, with a particular focus on Viet Nam. Drawing on theoretical perspectives on rural finance and household economics, the study argues that PCFs constitute an important channel of formal credit provision, enhancing households’ access to financial resources, supporting the expansion of agricultural and non-agricultural production, promoting livelihood diversification, and constraining the spread of informal credit in rural areas. Nevertheless, the operation of PCFs continues to face significant challenges related to limited capital scale, governance capacity, and the growing demands of digital transformation under the new legal and regulatory framework. From these findings, the paper proposes several policy implications aimed at improving the effectiveness of PCFs and strengthening their role in fostering sustainable development of the rural household economy.
Keywords: People’s credit funds, household economic development, rural areas
ĐẶT VẤN ĐỀ
Kinh tế hộ gia đình nông thôn Việt Nam những năm gần đây có chuyển dịch theo hướng sản xuất hàng hóa và đa dạng hóa sinh kế, nhưng vẫn chủ yếu quy mô nhỏ, năng lực tích lũy hạn chế và dễ bị tổn thương trước rủi ro, qua đó làm gia tăng rủi ro tín dụng và hạn chế khả năng tiếp cận vốn chính thức (Nguyễn Hữu Thu, 2021). Dù vậy, nhu cầu vốn của các hộ gia đình nông thôn ngày càng gia tăng, tạo ra khoảng trống tín dụng đáng kể; nếu không được lấp đầy bằng các thiết chế tài chính phù hợp, khoảng trống này sẽ thúc đẩy sự phát triển của tín dụng phi chính thức, gây ảnh hưởng tiêu cực đến an sinh xã hội và phát triển bền vững khu vực nông thôn (Phạm Thị Huệ và Đỗ Xuân Luận, 2021).
Trong bối cảnh đó, Quỹ tín dụng nhân dân (QTDND) là tổ chức tín dụng hoạt động theo mô hình kinh tế tập thể, giữ vai trò quan trọng trong hệ thống tài chính nông thôn Việt Nam. Đến năm 2025, cả nước có 1.176 QTDND hoạt động trên phạm vi 57/63 tỉnh, thành phố trước khi sáp nhập (Ngân hàng Nhà nước Việt Nam, 2025). Các QTDND hoạt động theo nguyên tắc tương trợ và gắn bó với cộng đồng địa phương, tập trung cung ứng vốn cho sản xuất, kinh doanh và đời sống của hộ gia đình, góp phần hạn chế tín dụng phi chính thức và hỗ trợ phát triển kinh tế hộ nông thôn.
Tuy nhiên, thực tiễn hoạt động cho thấy, hệ thống QTDND vẫn tồn tại không ít hạn chế, đặc biệt về quy mô vốn, năng lực quản trị và mức độ ứng dụng công nghệ. Trong bối cảnh Luật Hợp tác xã năm 2023 và Luật Các tổ chức tín dụng năm 2024 có hiệu lực, yêu cầu nâng cao tính an toàn, minh bạch và hiệu quả hoạt động đối với các tổ chức tín dụng ngày càng trở nên cấp thiết. Điều này đặt ra nhu cầu cần thiết phải đánh giá lại vai trò của QTDND trong phát triển kinh tế hộ gia đình nông thôn, qua đó làm cơ sở đề xuất các giải pháp và hàm ý chính sách phù hợp với giai đoạn phát triển mới.
VAI TRÒ CỦA QUỸ TÍN DỤNG NHÂN DÂN TRONG PHÁT TRIỂN KINH TẾ HỘ GIA ĐÌNH NÔNG THÔN
Cung cấp nguồn vốn cho sản xuất nông nghiệp
Theo định hướng tại Chiến lược phát triển ngành Ngân hàng Việt Nam đến năm 2025, định hướng đến năm 2030 và Chiến lược phát triển kinh tế tập thể, hợp tác xã giai đoạn 2021-2030, QTDND là các tổ chức tín dụng hoạt động theo mô hình kinh tế tập thể, được xác định là thành phần then chốt nhằm thúc đẩy tài chính toàn diện và mở rộng khả năng tiếp cận tín dụng chính thức tại nông thôn. Sự ra đời của Luật Các tổ chức tín dụng năm 2024 cùng Thông tư số 29/2024/TT-NHNN ngày 28/6/2024 đã thiết lập khung khổ quản trị rủi ro nghiêm ngặt, đóng vai trò then chốt trong cung ứng vốn, giúp hộ nông dân chuyển dịch sang sản xuất hàng hóa.
Trên cơ sở nền tảng pháp lý, nguồn vốn tín dụng từ QTDND đã tạo động lực cho các hộ gia đình nông thôn chuyển dịch từ mô hình tự cấp tự túc sang sản xuất hàng hóa gắn với thị trường. Việc tiếp cận nguồn lực tài chính với chi phí hợp lý cho phép người dân tăng cường đầu tư vào tư liệu sản xuất, ứng dụng tiến bộ khoa học kỹ thuật và đa dạng hóa sinh kế trong cả lĩnh vực nông nghiệp lẫn phi nông nghiệp. Do đó, xét trên phương diện kinh tế - xã hội, hoạt động của hệ thống QTDND không chỉ góp phần tạo việc làm tại chỗ và nâng cao thu nhập bình quân, mà còn là nhân tố quan trọng hỗ trợ hoàn thành các tiêu chí về thu nhập, tổ chức sản xuất trong chương trình xây dựng nông thôn mới hiện nay.
Hỗ trợ phát triển kinh tế hộ đa dạng
Hệ thống QTDND giữ vai trò là một định chế tài chính vi mô dựa trên nguyên tắc sở hữu tập thể, góp phần hình thành kênh dẫn vốn chính thức thay thế các hình thức tín dụng phi chính thức tiềm ẩn nhiều rủi ro tại khu vực nông thôn.
Thông qua cơ chế cung ứng vốn dựa trên tính tương trợ, dân chủ và các “ràng buộc mềm” gắn trách nhiệm cá nhân với giám sát nội bộ và áp lực xã hội từ cộng đồng, QTDND góp phần nâng cao kỷ luật tài chính, ý thức sử dụng vốn và trách nhiệm trả nợ của thành viên, từ đó củng cố niềm tin của cư dân đối với các định chế tài chính chính thống. Trên phương diện kinh tế, QTDND đóng vai trò quan trọng trong thúc đẩy chuyển dịch cơ cấu và hiện đại hóa sản xuất của hộ gia đình, khi nguồn vốn kịp thời cho phép các hộ mở rộng quy mô, đầu tư trang thiết bị, nâng cao chất lượng sản phẩm và dịch vụ không chỉ trong nông nghiệp mà còn lan tỏa sang tiểu thủ công nghiệp, thương mại và dịch vụ.
Bằng cách hỗ trợ vốn đa ngành, QTDND giúp hộ nông dân đa dạng sinh kế, khai thác nguồn lực tại chỗ và tăng khả năng chống chịu trước các rủi ro thị trường. Trong bối cảnh thực hiện mục tiêu tài chính toàn diện và xây dựng nông thôn mới, QTDND được xác định là nền tảng tài chính cộng đồng quan trọng, góp phần thúc đẩy hình thành các chuỗi giá trị địa phương, nâng cao thu nhập, ổn định an sinh xã hội và hướng tới phát triển kinh tế hộ gia đình nông thôn theo hướng bền vững trong giai đoạn tới.
Tăng cường liên kết cộng đồng
Khác với các ngân hàng thương mại hoạt động theo mục tiêu tối đa hóa lợi nhuận và ngân hàng chính sách hoạt động chủ yếu dựa trên nguồn vốn nhà nước với cơ chế phân bổ mang tính hành chính, QTDND vận hành trên nguyên tắc tương trợ thành viên và tự chủ tài chính. Điều này giúp QTDND không chỉ đóng vai trò là kênh cung ứng tín dụng, mà còn là một thiết chế xã hội quan trọng trong việc hình thành và củng cố vốn xã hội tại cộng đồng nông thôn. Vì vậy, mối quan hệ giữa QTDND và thành viên mang tính gắn bó lâu dài, dựa trên sự tin cậy và chia sẻ lợi ích, khác với quan hệ thụ hưởng chính sách mang tính một chiều trong mô hình ngân hàng chính sách.
Trong thực tiễn, QTDND thể hiện rõ vai trò tương trợ thông qua các cơ chế chia sẻ rủi ro linh hoạt và phù hợp với điều kiện địa phương. QTDND vận hành trên nguyên tắc tương trợ, sử dụng vốn xã hội và cơ chế giám sát chéo để giảm thiểu rủi ro, đồng thời linh hoạt hỗ trợ thành viên khi gặp thiên tai, dịch bệnh.
Bên cạnh đó, thông qua mô hình tổ nhóm và các hoạt động sinh hoạt cộng đồng, QTDND hình thành cơ chế giám sát chéo hiệu quả, vừa giảm thiểu rủi ro tín dụng vừa tăng cường sự tin cậy giữa các hộ gia đình. Khác với ngân hàng chính sách chủ yếu thực hiện chức năng hỗ trợ an sinh thông qua các chương trình mục tiêu, QTDND còn tái phân bổ một phần lợi nhuận cho các hoạt động phúc lợi, xây dựng hạ tầng nông thôn và khuyến học - khuyến tài tại địa phương. Qua đó, QTDND không chỉ bổ sung cho ngân hàng chính sách trong thực hiện tài chính bao trùm, mà còn góp phần trực tiếp vào xây dựng nông thôn mới và phát triển cộng đồng theo hướng bền vững.
 |
| Nguồn: Nhóm tác giả tổng hợp |
Góp phần hạn chế tín dụng phi chính thức ở khu vực nông thôn
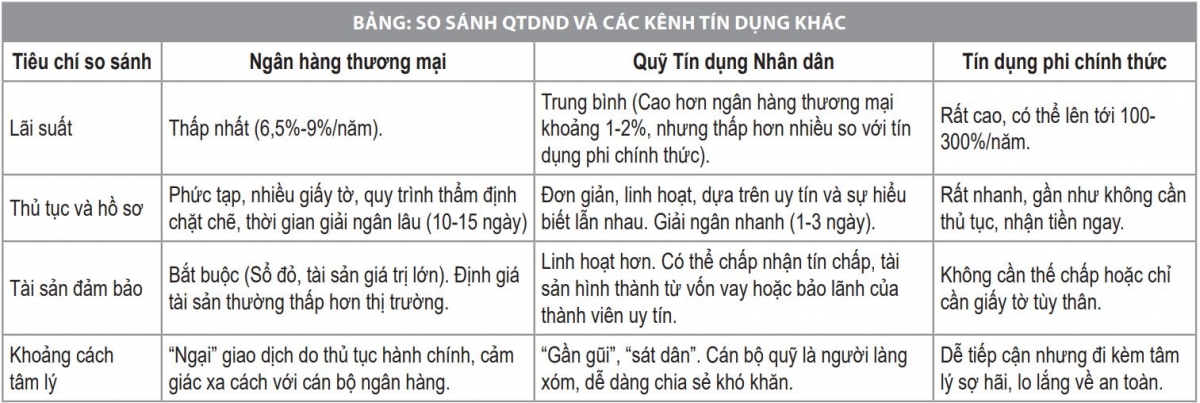
Tín dụng phi chính thức tồn tại và lan rộng chủ yếu do khai thác những hạn chế của hệ thống ngân hàng truyền thống, đặc biệt là thủ tục vay vốn phức tạp và thời gian giải ngân kéo dài. Trong bối cảnh đó, QTDND đóng vai trò như một kênh tài chính thay thế phù hợp ở khu vực nông thôn nhờ cơ chế vận hành linh hoạt và gắn bó với cộng đồng địa phương (Bảng).
Sự hiện diện của QTDND tạo ra hiệu ứng thay thế rõ rệt đối với tín dụng phi chính thức khi người dân có thể tiếp cận một tổ chức tín dụng hợp pháp, được pháp luật bảo hộ ngay tại địa phương. Bên cạnh đó, các quy định mới trong Luật Các tổ chức tín dụng năm 2024 và Thông tư số 29/2024/TT-NHNN mở rộng đối tượng được vay vốn, đặc biệt là hộ nghèo, góp phần thúc đẩy tài chính toàn diện và tăng cường vai trò của QTDND trong hạn chế tín dụng đen ở khu vực nông thôn.
HẠN CHẾ VÀ THÁCH THỨC TRONG HOẠT ĐỘNG CỦA QUỸ TÍN DỤNG NHÂN DÂN
Những hạn chế đặt ra
Thứ nhất, khung pháp lý và chính sách hỗ trợ đối với QTDND chưa thực sự đồng bộ, ổn định và tương thích hoàn toàn với đặc thù tổ chức tín dụng hợp tác, khiến việc triển khai trên thực tiễn còn lúng túng, đặc biệt trong bối cảnh yêu cầu tái cơ cấu, nâng chuẩn an toàn và chuyển đổi số ngày càng cao. Tổng nguồn vốn của hệ thống QTDND đạt khoảng 191.476 tỷ đồng, dư nợ cho vay đạt 138.723 tỷ đồng (năm 2024), song vẫn chủ yếu tập trung vào sản phẩm tín dụng truyền thống, trong khi các sản phẩm tín dụng chuyên biệt và dịch vụ tài chính hiện đại còn rất hạn chế. Việc Ngân hàng Nhà nước ban hành nhiều thông tư mới liên quan đến xếp hạng QTDND, giới hạn an toàn, phân loại tài sản, cấp giấy phép lần đầu, sửa đổi giấy phép… cho thấy môi trường pháp lý đang trong quá trình điều chỉnh mạnh. Mặc dù lãi suất cho vay ưu đãi cho khu vực nông thôn được định hướng thấp hơn tối đa khoảng 4%/năm so với mặt bằng thông thường, nhưng điều kiện vay như hồ sơ, hồ sơ tài chính, tài sản bảo đảm vẫn là rào cản đối với người vay.
hứ hai, QTDND còn gặp nhiều hạn chế về nguồn vốn khi quy mô vốn điều lệ và vốn tự có nhỏ, phân tán, chủ yếu dựa vào vốn góp thành viên và huy động tại chỗ, làm giảm năng lực tài chính và khả năng chịu đựng rủi ro. Cơ cấu vốn ngắn hạn chiếm tỷ trọng lớn, gây khó khăn cho việc phát triển tín dụng trung - dài hạn phục vụ đầu tư sản xuất của hộ gia đình nông thôn. Khả năng tăng vốn còn hạn chế do hiệu quả hoạt động chưa đồng đều và sức hấp dẫn đối với thành viên mới chưa cao. Thực tế cho thấy, dù dư nợ tín dụng đối với cá nhân và hộ gia đình chiếm tỷ trọng lớn trong nền kinh tế, nhưng dư nợ dành cho khu vực kinh tế tập thể, bao gồm QTDND, vẫn ở mức rất thấp, phản ánh khả năng huy động và hấp thụ vốn của hệ thống QTDND còn hạn chế so với tiềm năng.
Thứ ba, hạn chế về năng lực quản trị, điều hành và năng lực của thành viên vẫn là một trong những thách thức then chốt đối với hoạt động của QTDND. Ở không ít QTDND, bộ máy quản trị, điều hành và kiểm soát nội bộ còn yếu, phân công, phân nhiệm chưa rõ ràng, vai trò Ban kiểm soát chưa được phát huy, trong khi trình độ chuyên môn, kỹ năng quản trị rủi ro, phân tích tài chính và ứng dụng công nghệ của đội ngũ cán bộ còn nhiều bất cập. Về phía thành viên, nhận thức về mô hình tài chính hợp tác, quyền và nghĩa vụ trong giám sát, sử dụng dịch vụ và góp phần củng cố QTDND còn hạn chế; một bộ phận thành viên vẫn tiếp cận QTDND chủ yếu như “kênh vay vốn giá rẻ”, chưa thực sự tham gia tích cực vào quản trị, giám sát và phát triển dài hạn của quỹ, làm suy giảm tính chất hợp tác và sức mạnh nội sinh của mô hình.
Một số thách thức
Thứ nhất, QTDND đang đối mặt với áp lực cạnh tranh ngày càng gay gắt từ hệ thống tài chính - ngân hàng. Các ngân hàng thương mại đã và đang mở rộng mạnh mẽ mạng lưới chi nhánh, phòng giao dịch, điểm giao dịch lưu động về khu vực nông thôn, cung cấp cho hộ gia đình và cá nhân nông thôn nhiều lựa chọn tín dụng và dịch vụ tài chính hơn, với sản phẩm đa dạng và tiện ích công nghệ cao. Bên cạnh đó, QTDND đối mặt với sự cạnh tranh gay gắt từ các ngân hàng thương mại, Ngân hàng Chính sách xã hội và các nền tảng Fintech về cả mạng lưới, lãi suất ưu đãi và tiện ích công nghệ số. Vì vậy, QTDND gặp nhiều khó khăn trong cạnh tranh về sản phẩm, về công nghệ, cũng như về nguồn vốn, nên khó tạo được lợi thế rõ rệt về giá, chất lượng dịch vụ và trải nghiệm khách hàng so với các đối thủ.
Thứ hai, QTDND đối mặt với thách thức lớn từ yêu cầu chuyển đổi số và xu hướng thanh toán không dùng tiền mặt, trong bối cảnh các dịch vụ ví điện tử, mobile banking, internet banking phát triển nhanh và đặc biệt được nhóm khách hàng trẻ ưa chuộng nhờ tính tiện lợi, tốc độ và khả năng giao dịch từ xa. Nếu chậm triển khai các giải pháp số hóa như thanh toán điện tử, tra cứu tài khoản trực tuyến, cho vay - gửi tiền qua kênh số, QTDND có nguy cơ mất dần nhóm khách hàng tiềm năng ngay tại khu vực nông thôn. Tuy nhiên, chuyển đổi số đòi hỏi QTDND phải đầu tư đáng kể vào hạ tầng công nghệ thông tin, bảo mật, kết nối hệ thống và đào tạo nhân sự về kỹ năng công nghệ, quản trị rủi ro, trong khi nhiều QTDND có quy mô vốn, năng lực tài chính và quản trị còn hạn chế, khó đáp ứng các yêu cầu này trong ngắn hạn.
PHÁT HUY VAI TRÒ CỦA QUỸ TÍN DỤNG NHÂN DÂN TRONG PHÁT TRIỂN KINH TẾ HỘ GIA ĐÌNH NÔNG THÔN
Để QTDND thực sự phát huy vai trò là thiết chế tài chính nòng cốt, hỗ trợ hiệu quả kinh tế hộ gia đình khu vực nông thôn trong bối cảnh chuyển đổi số và khung pháp lý mới, nhóm tác giả đề xuất triển khai đồng bộ 5 nhóm giải pháp trọng tâm:
Thứ nhất, hoàn thiện cơ chế, chính sách hỗ trợ QTDND gắn với phát triển kinh tế tập thể. Ngân hàng Nhà nước cần hướng dẫn linh hoạt phạm vi địa bàn hoạt động theo Thông tư số 29/2024/TT-NHNN. Đồng thời, Bộ Tài chính cần nghiên cứu chính sách thuế thu nhập doanh nghiệp ưu đãi phù hợp với bản chất tương trợ của QTDND; mở rộng cơ chế để QTDND được tham gia trực tiếp hoặc gián tiếp thông qua Ngân hàng Hợp tác xã Việt Nam vào các chương trình tín dụng mục tiêu quốc gia nhằm đa dạng hóa nguồn vốn phục vụ kinh tế hộ gia đình nông thôn.
Thứ hai, nâng cao năng lực quản trị và chất lượng nguồn nhân lực của QTDND, coi đây là yếu tố then chốt bảo đảm an toàn hệ thống. Các QTDND cần thực hiện nghiêm các quy định của Luật Các tổ chức tín dụng năm 2024 về tiêu chuẩn cán bộ quản lý, từng bước chuẩn hóa đội ngũ quản lý.
Thứ ba, đa dạng hóa sản phẩm tín dụng theo hướng phù hợp với đặc thù kinh tế hộ gia đình nông thôn. QTDND cần chuyển từ cung ứng sản phẩm sẵn có sang thiết kế các sản phẩm tín dụng linh hoạt theo mùa vụ, dòng tiền và quy mô sản xuất; ưu tiên phát triển tín dụng xanh, cho vay theo chu kỳ sản xuất và các khoản vay tín chấp quy mô nhỏ với phương thức trả nợ linh hoạt, góp phần hạn chế tín dụng phi chính thức.
Thứ tư, tăng cường liên kết giữa QTDND với hợp tác xã, tổ hợp tác và các chương trình phát triển nông thôn nhằm giảm thiểu rủi ro tín dụng và nâng cao hiệu quả sử dụng vốn. Việc tài trợ vốn gắn với chuỗi giá trị, đầu vào - đầu ra thông qua hợp tác xã và doanh nghiệp bao tiêu sẽ giúp kiểm soát dòng tiền, cải thiện chất lượng tín dụng. Đồng thời, QTDND cần chủ động đồng hành cùng các chủ thể OCOP và các tổ chức hội, đoàn thể tại địa phương.
Thứ năm, đẩy mạnh ứng dụng công nghệ số trong hoạt động tín dụng nông thôn theo lộ trình phù hợp. Trọng tâm là phổ cập hệ thống ngân hàng lõi, phát triển dịch vụ ngân hàng điện tử và thanh toán không dùng tiền mặt. Việc mở rộng mobile banking và thanh toán QR không chỉ nâng cao tiện ích cho thành viên mà còn giúp giữ dòng tiền trong hệ thống QTDND, giảm chi phí vốn và nâng cao năng lực cạnh tranh trong dài hạn.
Thứ sáu, nâng cao vai trò của Ngân hàng Hợp tác xã. Với vai trò là ngân hàng đầu mối liên kết hệ thống các QTDND, Ngân hàng Hợp tác xã hoạt động với 32 chi nhánh và 66 phòng giao dịch với tổng tài sản đạt 61.708 tỷ đồng (trong đó nguồn vốn từ các QTDND chiếm 74,7%). Do đó, cần phát triển, nâng cao vai trò Ngân hàng Hợp tác xã Việt Nam để có đủ năng lực tài chính, tăng cường năng lực quản trị, điều hành, kiểm soát, hoạt động an toàn, hiệu quả, bền vững; thực hiện tính liên kết hệ thống, hỗ trợ tài chính, điều hòa vốn, bảo đảm an toàn hệ thống các QTDND.
Tài liệu tham khảo: