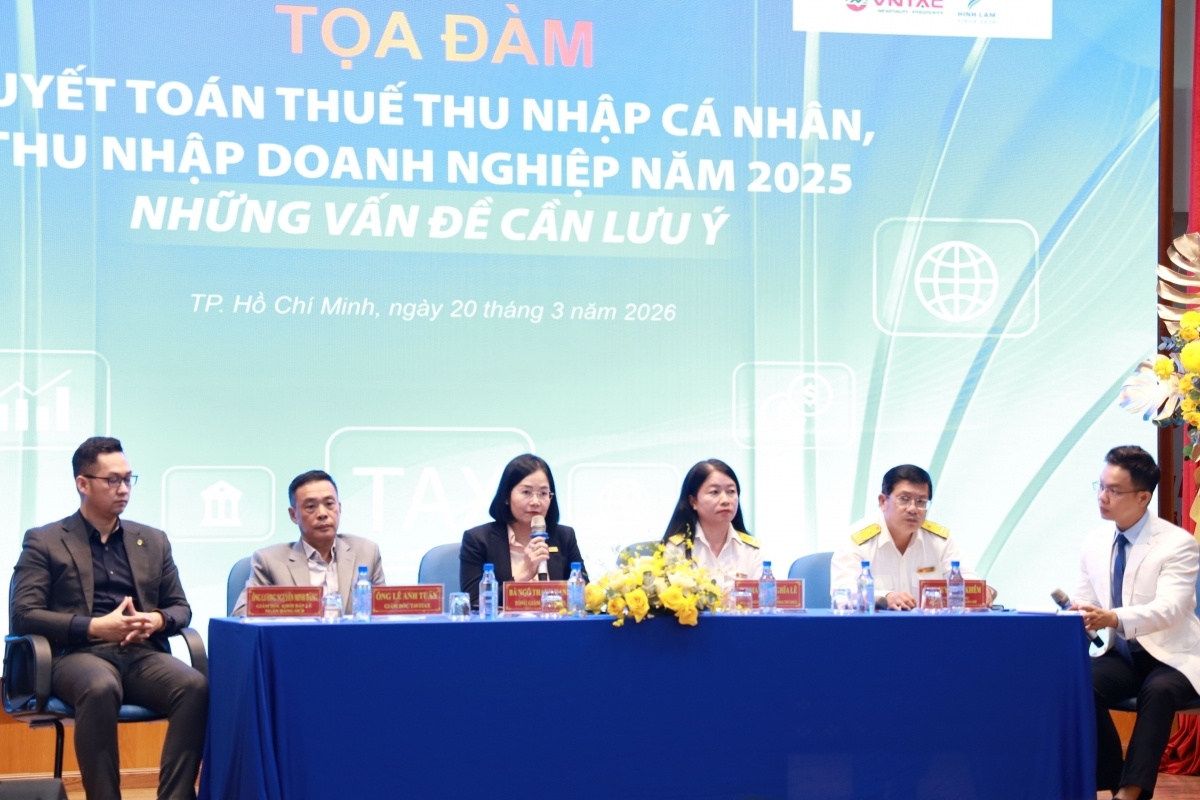
Mùa quyết toán thuế thu nhập cá nhân (TNCN) năm 2025 đang bước vào giai đoạn cao điểm, bà Mai Thị Nghĩa Lê, Trưởng Phòng Thuế cá nhân, hộ kinh doanh và thu khác (Thuế TP. Hồ Chí Minh) đã đưa ra những lưu ý khi thực hiện hoàn thuế TNCN nhằm hạn chế những sai sót đối với cá nhân cũng như đơn vị chi trả thu nhập.
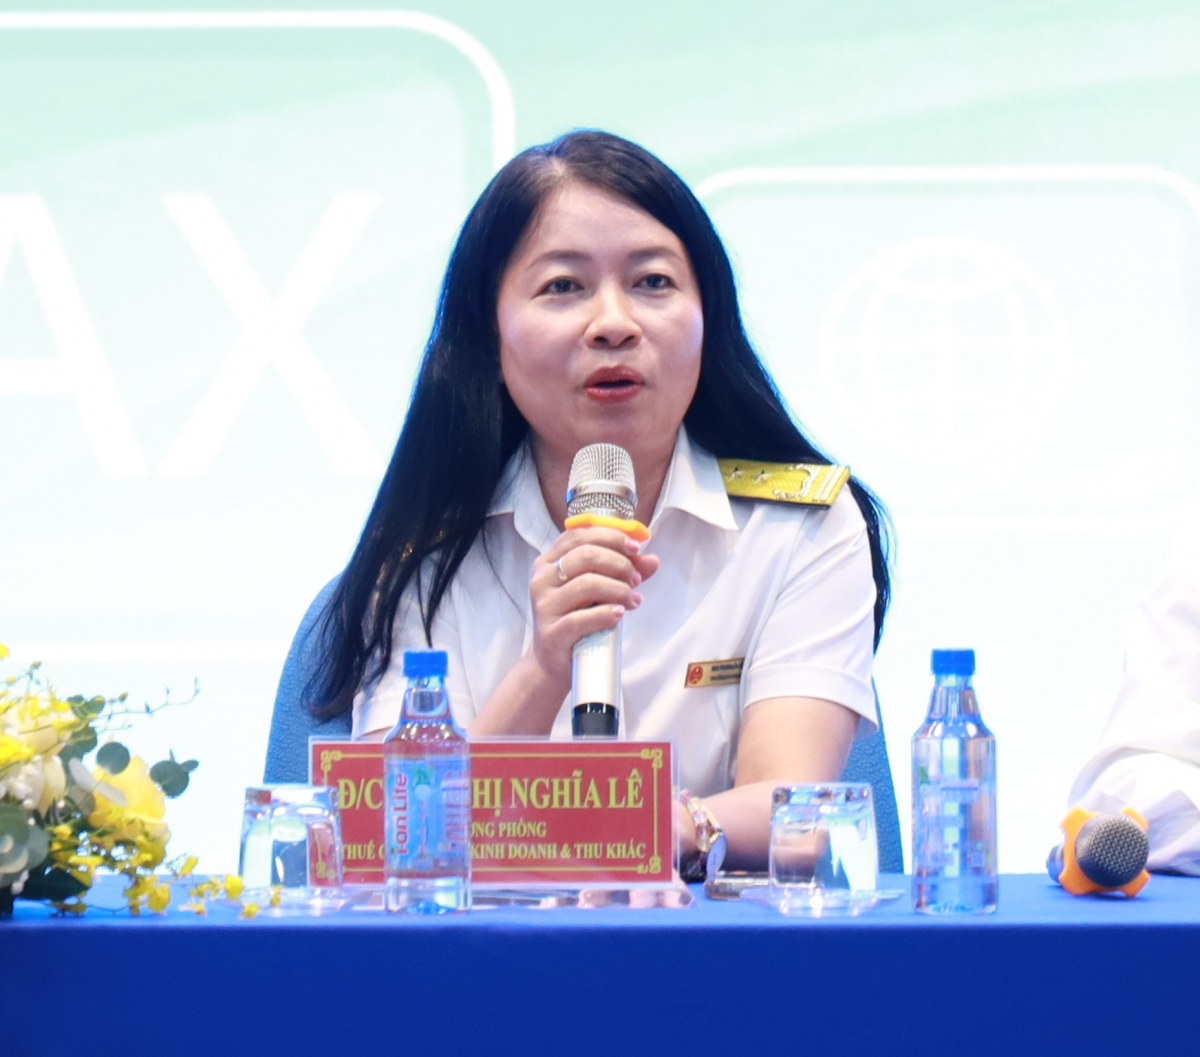 |
| Bà Mai Thị Nghĩa Lê, Trưởng Phòng Thuế cá nhân, hộ kinh doanh và thu khác (Thuế TP. Hồ Chí Minh). |
Phóng viên: Thưa bà, mùa quyết toán thuế TNCN năm 2025 đang bước vào giai đoạn cao điểm, bên cạnh các giải pháp hỗ trợ cho người nộp thuế, Thuế TP. Hồ Chí Minh có lưu ý gì đối với các tổ chức, cá nhân khi thực hiện quyết toán thuế TNCN?
Bà Mai Thị Nghĩa Lê: Nhằm tạo điều kiện thuận lợi, hỗ trợ người nộp thuế thực hiện nghĩa vụ kê khai quyết toán thuế TNCN đúng quy định, Thuế TP. Hồ Chí Minh đã triển khai rất nhiều giải pháp như: Ban hành nội dung hướng dẫn quyết toán thuế TNCN năm 2025 đăng từng kỳ trên các trang thông tin của Thuế TP. Hồ Chí Minh; tổ chức hội nghị tập huấn trực tiếp hướng dẫn quyết toán thuế TNCN năm 2025 cho người nộp thuế; hỗ trợ trực tiếp tại Bộ phận tiếp người nộp thuế tại cơ quan Thuế từ ngày 1/4- 29/4/2026.
Tuy nhiên, để tránh sai sót trong việc kê khai, quyết toán thuế, chúng tôi cũng xin đưa ra một số lưu ý đối với các tổ chức, cá nhân.
Theo đó, đối với tổ chức chi trả thu nhập: Cần thực hiện cấp chứng từ khấu trừ thuế TNCN và chuyển dữ liệu chứng từ điện tử đến cơ quan quản lý thuế theo quy định; nộp đầy đủ, kịp thời số thuế TNCN đã khấu trừ vào ngân sách nhà nước theo đúng thời hạn qui định; thực hiện đăng ký người phụ thuộc đúng thời hạn và xác định thời điểm tính giảm trừ gia cảnh theo đúng quy định pháp luật.
Đặc biệt, nghiêm cấm tổ chức có hành vi sử dụng thông tin cá nhân (họ tên, mã số thuế, mã định danh cá nhân) để kê khai, tính chi phí tiền lương, tiền công khi xác định nghĩa vụ thuế trong khi thực tế không phát sinh chi trả thu nhập cho cá nhân đó.
Đối với cá nhân có thu nhập từ tiền lương, tiền công, cá nhân lưu ý cài đặt, sử dụng eTax mobile tra cứu thông tin thu nhập và nghĩa vụ thuế đã được tổ chức trả thu nhập kê khai trong năm. Trên cơ sở đó, hệ thống hỗ trợ xác định cá nhân có thuộc diện phải trực tiếp quyết toán thuế TNCN hay không.
Cá nhân cần tập hợp các chứng từ khấu trừ thuế TNCN; chứng từ tạm nộp thuế TNCN; hóa đơn chứng từ chứng minh khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học (nếu có) trong năm trước khi thực hiện quyết toán thuế TNCN; rà soát, thực hiện đăng ký giảm trừ cho người phụ thuộc theo quy định; rà soát, cập nhật thông tin định danh cá nhân (họ tên, ngày sinh, số định danh cá nhân), thông tin đăng ký người phụ thuộc đăng ký với cơ quan quản lý thuế đảm bảo trùng khớp với dữ liệu tại Cơ sở dữ liệu Quốc gia về dân cư của Bộ Công an.
Phóng viên: Vậy khi phát hiện thông tin của mình (họ tên, mã số thuế) bị tổ chức kê khai khống thu nhập tại một đơn vị mà mình không thực sự làm việc, người nộp thuế cần làm gì, thưa bà?
Bà Mai Thị Nghĩa Lê: Trong thời gian qua, cơ quan Thuế cũng nhận được những phản ánh của người nộp thuế bị tổ chức (cơ quan cũ, hoặc cơ quan chưa từng làm việc) sử dụng thông tin (họ tên, mã số thuế) để kê khai khống thu nhập.
Tuy nhiên, để phát hiện và ngăn chặn tình trạng này, người nộp thuế truy cập chức năng “Hỗ trợ QTT TNCN” trên ứng dụng eTax Mobile để tra cứu thông tin tổng quan về các nguồn thu nhập mà tổ chức đã kê khai cho mình trong năm.
Nếu phát hiện mình bị sử dụng thông tin (họ tên, mã số thuế) để kê khai khống thu nhập tại một đơn vị mà mình không thực sự làm việc, người nộp thuế gửi phản ánh trực tiếp trên ứng dụng tại chức năng “Tra cứu thông tin quyết toán”, mục “Hỗ trợ quyết toán thuế TNCN”.
Cơ quan thuế sẽ căn cứ vào thông tin phản ánh này để kiểm tra và xử lý nghiêm các doanh nghiệp vi phạm. Điều này cũng giúp hồ sơ quyết toán của người nộp thuế khớp với dữ liệu để đủ điều kiện tham gia quy trình hoàn thuế tự động nhanh chóng.
Phóng viên: Điều kiện nào để hồ sơ hoàn thuế TNCN của người nộp thuế được thực hiện hoàn tự động, thưa bà?
Bà Mai Thị Nghĩa Lê: Để cá nhân nhận được tiền hoàn thuế trong thời gian sớm nhất, trong vòng 3 ngày làm việc, theo hướng dẫn tại Công văn số 1296/CT-NVT ngày 4/3/2026 của Cục Thuế, hồ sơ cần đáp ứng đồng thời 3 điều kiện “vàng” sau:
Thứ nhất, tổ chức chi trả thu nhập phải hoàn thành nghĩa vụ nộp thay tiền thuế TNCN đã khấu trừ vào ngân sách nhà nước tại kỳ quyết toán đó. Hệ thống sẽ chỉ xử lý hoàn khi tiền thuế thực tế đã vào kho bạc.
Thứ hai, khớp đúng dữ liệu 100%. Cụ thể, chỉ tiêu “Tổng thu nhập chịu thuế” và “Số thuế đã khấu trừ” trên tờ khai của cá nhân phải trùng khớp hoàn toàn với cơ sở dữ liệu quản lý thuế do các đơn vị chi trả gửi lên. Việc sử dụng “Tờ khai gợi ý” trên eTax Mobile là giải pháp tối ưu để đảm bảo điều kiện này.
Thứ ba, thông tin tài khoản ngân hàng nhận tiền hoàn phải được cá nhân xác thực và liên kết hợp lệ trên ứng dụng eTax Mobile. Chúng tôi lưu ý người nộp thuế không sử dụng tài khoản tại các công ty chứng khoán hay quỹ tín dụng để nhận tiền hoàn thuế nhằm tránh sai sót hệ thống.
Bên cạnh đó, để hồ sơ hoàn thuế được duyệt nhanh, đối với các khoản tài trợ giáo dục hay y tế, doanh nghiệp phải hoàn thiện Biên bản xác nhận khoản tài trợ đúng theo mẫu quy định tại Thông tư số 20/2026/TT-BTC của Bộ Tài chính. Việc chuẩn hóa hồ sơ theo thông tư mới này sẽ giúp hệ thống đối soát dữ liệu nhanh hơn, đảm bảo quyền lợi hoàn thuế "Luồng xanh" cho người nộp thuế.
Phóng viên: Thưa bà, thời hạn cuối cùng để doanh nghiệp và cá nhân nộp hồ sơ quyết toán năm nay chính xác là ngày nào? Người nộp thuế cần lưu ý gì khi tháng 4/2026 có khá nhiều ngày nghỉ lễ dài?
Bà Mai Thị Nghĩa Lê: Để đảm bảo kê khai, quyết toán thuế TNCN đúng quy định, người nộp thuế cần đặc biệt lưu ý các mốc thời gian “đỏ” để tránh phát sinh tiền chậm nộp theo quy định tại Công văn số 1296/CT-NVT ngày 4/3/2026 của Cục Thuế, trong đó:
Đối với doanh nghiệp (Tổ chức chi trả): Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch, tức là ngày 31/3/2026.
Đối với cá nhân trực tiếp quyết toán: Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch. Tuy nhiên, do năm 2026 có kỳ nghỉ lễ 30/4 và 1/5 kéo dài, theo quy định của Bộ luật Dân sự, thời hạn sẽ được dời sang ngày làm việc tiếp theo, tức là ngày 4/5/2026.
Phóng viên: Xin cảm ơn bà!