Tài chính doanh nghiệp 24/7: Đạm Cà Mau nâng kế hoạch lợi nhuận, IDICO chuẩn bị khai thác 1.400 ha đất công nghiệp
Tài chính doanh nghiệp 24/7 ngày 6/11 ghi nhận kết quả kinh doanh, đầu tư và kế hoạch cổ tức của nhiều doanh nghiệp.


Huỳnh Thanh Dử
Công ty TNHH Dịch vụ Kế toán Thuế Thiên Ý
Email: [email protected]
Nguyễn Bá Hưng
Thuế cơ sở 21, Thành phố Hồ Chí Minh
Nguyễn Hoàng Tuấn
Đoàn Ngọc Tú
Hoàng Thúy Kiều
Thuế Cơ sở 1, Thành phố Cần Thơ
ĐẶT VẤN ĐỀ
Trong tiến trình cải cách hệ thống thuế, một trong những thách thức dai dẳng nhất mà các quốc gia đang phát triển phải đối mặt là quản lý thuế đối với khu vực kinh tế phi chính thức - nơi tập trung hàng triệu hộ kinh doanh nhỏ với năng lực kế toán hạn chế và mức độ tiếp cận công nghệ không đồng đều. Tại Việt Nam, khu vực này đóng vai trò quan trọng trong tạo việc làm và thu nhập cho một bộ phận lớn dân cư, song cũng là lĩnh vực mà hiệu quả thu thuế và tính minh bạch tài chính còn nhiều bất cập.
Kể từ ngày 01/01/2026, Nhà nước Việt Nam đã thực hiện bước chuyển đổi lịch sử: xóa bỏ hoàn toàn hình thức thuế khoán - cơ chế đã tồn tại hàng thập kỷ - và yêu cầu 100% hộ kinh doanh chuyển sang tự kê khai, tự xác định doanh thu theo Nghị quyết 68-NQ/ TW của Bộ Chính trị và Nghị quyết số 198/2025/QH15 của Quốc hội. Đây là bước đi được đánh giá là phù hợp với định hướng số hóa và nâng cao tính minh bạch của nền kinh tế.
Trong thực tiễn triển khai, đang có ý kiến từ các hiệp hội, một số chuyên gia và doanh nghiệp đã xuất hiện, đề nghị nghiên cứu áp dụng lại cơ chế thuế khoán đối với nhóm hộ kinh doanh có doanh thu năm dưới 5 tỷ đồng. Các ý kiến từ cơ quan quản lý và các bộ ngành chức năng cũng đã ghi nhận đề xuất này đang là chủ đề được dư luận đặc biệt quan tâm trong giai đoạn hiện nay.
Bên cạnh đó cũng có câu hỏi đặt ra là: mô hình quản lý thuế nào, hoặc sự kết hợp nào giữa các mô hình, phù hợp hơn với đặc thù kinh tế phi chính thức Việt Nam trong giai đoạn chuyển đổi hiện nay? Nghiên cứu này nhằm góp phần trả lời câu hỏi đó thông qua phân tích lý thuyết và đối chiếu với kinh nghiệm quốc tế.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết tuân thủ thuế
Lý thuyết tuân thủ thuế (Allingham và cộng sự, 1972) cho rằng quyết định kê khai của người nộp thuế phụ thuộc vào phân tích chi phí - lợi ích, trong đó chi phí tuân thủ đóng vai trò then chốt. Đối với các hộ kinh doanh nhỏ tại các nền kinh tế đang phát triển, chi phí tuân thủ thường chiếm tỷ lệ nghịch với quy mô kinh doanh, tức là hộ nhỏ hơn chịu gánh nặng tương đối lớn hơn (Slemrod và cộng sự, 1996). Bên cạnh đó, Lý thuyết hành vi tuân thủ thuế (Kirchler, 2007) bổ sung rằng sự tin tưởng vào hệ thống thuế và tính công bằng cảm nhận cũng ảnh hưởng mạnh đến mức độ tuân thủ tự nguyện. Một hệ thống thuế minh bạch, dễ hiểu và được hỗ trợ kỹ thuật đầy đủ có thể đạt mức tuân thủ cao hơn dù có chi phí tuân thủ tương đối.
Lý thuyết kinh tế phi chính thức
Schneider và cộng sự (2000) cho rằng kinh tế phi chính thức là toàn bộ các hoạt động kinh tế hợp pháp nhưng không được báo cáo đầy đủ với cơ quan thuế. Lý thuyết này gợi ý rằng việc chính thức hóa khu vực phi chính thức không thể đạt được chỉ thông qua biện pháp hành chính mà cần thiết kế chính sách tạo ra lợi ích thiết thực cho hộ kinh doanh khi tuân thủ, như: tiếp cận tín dụng, bảo hiểm xã hội và các chương trình hỗ trợ của Nhà nước.
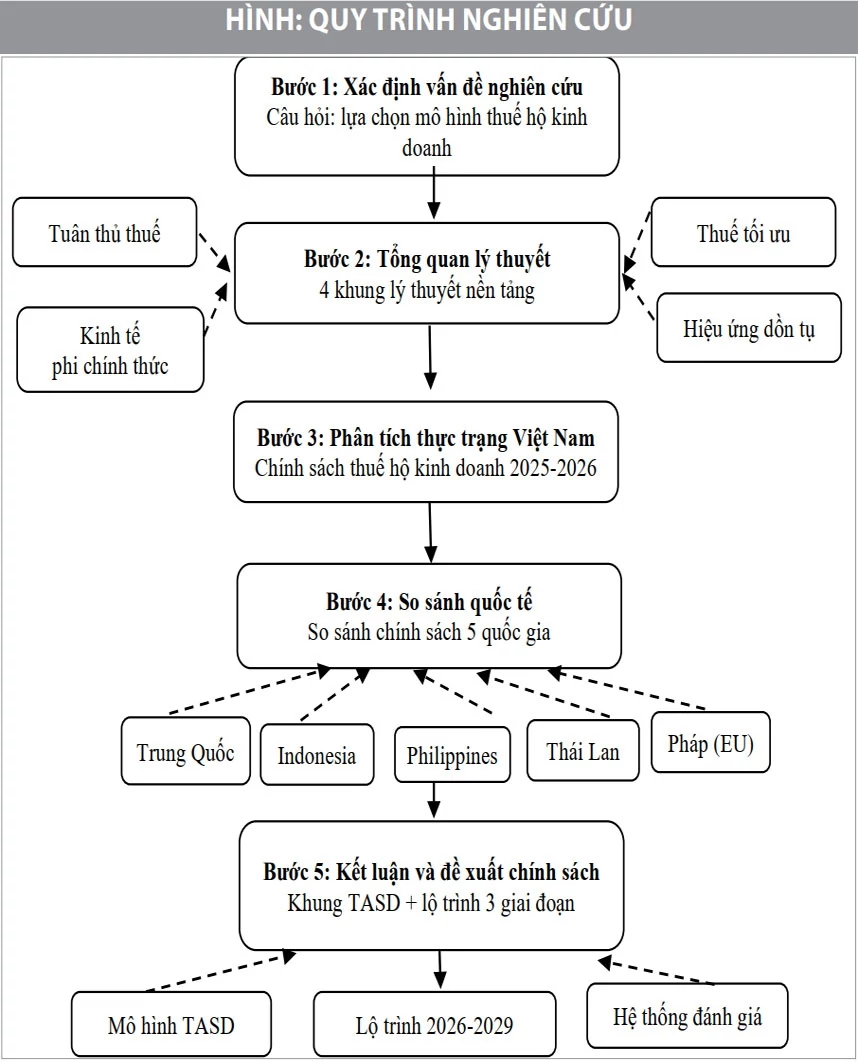 |
| guồn: Đề xuất của nhóm tác giả |
Nguyên tắc thuế tối ưu
Kế thừa từ Ramsey (1927) và được phát triển bởi Mirrlees (1971), nguyên tắc thiết kế thuế tối ưu nhấn mạnh 3 trụ cột: hiệu quả (thuế không làm méo mó hành vi kinh tế quá mức); công bằng (phân phối gánh nặng thuế hợp lý giữa các nhóm); đơn giản (chi phí hành thu và tuân thủ ở mức tối thiểu). Đây là khung chuẩn để đánh giá sự phù hợp của các mô hình thuế hộ kinh doanh.
Lý thuyết hành vi né tránh ngưỡng thuế
Saez (2010) đặt nền móng cho phương pháp phân tích „hiệu ứng dồn tụ“ (bunching) nghiên cứu sự tập trung bất thường của người nộp thuế ngay dưới các điểm gãy thuế suất, qua đó nhận diện hành vi điều chỉnh thu nhập kê khai mang tính hệ thống nhằm né tránh mức thuế cao hơn. Kleven và cộng sự (2013) mở rộng khung phân tích sang khái niệm „điểm ngắt thuế“ (notch) - mức doanh thu mà tại đó toàn bộ nghĩa vụ thuế thay đổi đột ngột. Khung lý thuyết này có ý nghĩa trực tiếp đối với đề xuất ngưỡng 5 tỷ đồng/năm tại Việt Nam.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định tính, kết hợp 3 cách tiếp cận bổ trợ: (i) tổng quan và phân tích lý thuyết có hệ thống; (ii) phân tích so sánh chính sách đa quốc gia; (iii) phân tích tài liệu pháp lý và dữ liệu hành chính thuế. Tổng quan và phân tích lý thuyết: Hệ thống hóa 4 khung lý thuyết nền tảng gồm: Lý thuyết tuân thủ thuế (Allingham và cộng sự, 1972; Kirchler, 2007), Lý thuyết kinh tế phi chính thức (Schneider và cộng sự, 2000), nguyên tắc thuế tối ưu (Mirrlees, 1971; Ramsey, 1927) và Lý thuyết hành vi né tránh ngưỡng thuế (Kleven và cộng sự, 2013; Saez, 2010). Phân tích so sánh chính sách: Lựa chọn có chủ đích 5 quốc gia đại diện: Indonesia, Philippines, Thái Lan, Trung Quốc và Pháp. Phân tích tài liệu pháp lý và dữ liệu hành chính: Hệ thống hóa các văn bản pháp luật giai đoạn 2025-2026 (Nghị quyết số 68-NQ/TW, Nghị quyết số 198/2025/ QH15, Nghị định số 68/2026/NĐ-CP) và 141/2026/ NĐ-CP) kết hợp số liệu hành chính từ Cục Thuế - Bộ Tài chính (Công văn 2538/CT-NVT, 2026).
THỰC TRẠNG CHÍNH SÁCH THUẾ HỘ KINH DOANH TẠI VIỆT NAM
Giai đoạn thuế khoán (trước ngày 01/01/2026)
Trong nhiều thập kỷ, thuế khoán là cơ chế chủ đạo quản lý nghĩa vụ thuế của hộ kinh doanh tại Việt Nam.
 |
| Nguồn: Tổng hợp của nhóm tác giả từ OECD (2023), World Bank (2024) và các văn bản pháp luật thuế của từng quốc gia |
Theo cơ chế này, cơ quan thuế và hộ kinh doanh thỏa thuận một mức thuế cố định „khoán“ dựa trên ước tính doanh thu, bất kể doanh thu thực tế phát sinh trong kỳ tính thuế là bao nhiêu.
Ưu điểm nổi bật của thuế khoán là tính đơn giản và chi phí tuân thủ thấp - hộ kinh doanh không cần lưu trữ hóa đơn đầy đủ, không cần kiến thức kế toán chuyên sâu và không phải nộp báo cáo thường xuyên (Joshi và cộng sự, 2014). Với hàng triệu hộ kinh doanh nhỏ, đặc biệt ở khu vực nông thôn và các địa phương có trình độ số hóa thấp, đây là một lợi thế không thể phủ nhận. Tuy nhiên, thuế khoán cũng bộc lộ những nhược điểm căn bản. Cơ chế này tạo ra tình trạng thông tin bất cân xứng nghiêm trọng giữa cơ quan thuế và hộ kinh doanh: cơ quan thuế không có dữ liệu doanh thu thực tế, dẫn đến việc ấn định thuế thiếu căn cứ khách quan, dễ bị chi phối bởi thương lượng và quan hệ cá nhân hơn là bằng chứng tài chính (Bird và cộng sự, 2005; Brautigam và cộng sự, 2008). Khi doanh thu tăng trưởng mà mức khoán không được điều chỉnh kịp thời, Nhà nước chịu thất thu thuế. Ngược lại, khi kinh doanh suy giảm mà mức khoán không giảm, hộ kinh doanh chịu gánh nặng bất công. Đồng thời, hệ thống thuế khoán không tạo ra lịch sử tài chính chính thức cho hộ kinh doanh, hạn chế khả năng tiếp cận tín dụng ngân hàng và các chương trình hỗ trợ của Nhà nước.
Quy trình chuyển đổi sang tự kê khai (từ ngày 01/01/2026)
Nghị quyết số 68-NQ/TW của Bộ Chính trị đặt ra mục tiêu xóa bỏ thuế khoán như một phần của chiến lược phát triển kinh tế tư nhân và nâng cao minh bạch tài chính quốc gia. Cụ thể hóa chủ trương này, Nghị quyết số 198/2025/QH15 của Quốc hội và các Nghị quyết số 138, 139 của Chính phủ đã thiết lập lộ trình và hướng dẫn triển khai.
Điểm thay đổi quan trọng nhất trong cơ chế mới là ngưỡng miễn thuế. Nghị định số 68/2026/NĐ-CP ngày 5/3/2026 ban đầu nâng ngưỡng miễn thuế giá trị gia tăng và thuế thu nhập cá nhân từ 200 triệu lên 500 triệu đồng/năm; Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 tiếp tục nâng ngưỡng này lên 1 tỷ đồng/ năm, áp dụng hồi tố từ ngày 01/01/2026. Việc điều chỉnh liên tiếp trong thời gian ngắn phản ánh áp lực thực tiễn rất lớn từ phía hộ kinh doanh ngay trong giai đoạn đầu triển khai.
Để hỗ trợ quá trình chuyển đổi, Cục Thuế đã phối hợp với các nhà cung cấp giải pháp công nghệ triển khai đồng bộ các công cụ gồm: phần mềm quản lý bán hàng, hóa đơn điện tử, chữ ký số và các gói dịch vụ tích hợp phù hợp với từng lĩnh vực và quy mô kinh doanh, trong đó nhiều gói được cung cấp miễn phí trong giai đoạn đầu. Hướng tiếp cận này phù hợp với bằng chứng quốc tế cho thấy số hóa hoạt động kê khai có tác động tích cực đến mức độ tuân thủ thuế, đặc biệt đối với nhóm doanh nghiệp nhỏ và khu vực phi chính thức - nơi chi phí tuân thủ vốn là rào cản lớn nhất (Bellon và cộng sự, 2022; Nose, 2025). Kết quả bước đầu ghi nhận những tín hiệu tích cực: khoảng 98% hộ kinh doanh thuộc diện kê khai đã thực hiện đúng và kịp thời. Theo Công văn số 2538/CT-NVT của Cục Thuế, tính đến thời điểm 20/4/2026, toàn quốc đã có 364.774 hộ kinh doanh nộp thành công tờ khai mẫu 01/CNKD và 1.335.694 hộ kinh doanh đã nộp thông báo số tài khoản ngân hàng theo mẫu 01/ BK-STK, cho thấy quy mô triển khai trên thực tế là rất lớn và đòi hỏi năng lực giám sát, hỗ trợ tương xứng từ cơ quan thuế.
Áp lực chính sách mới
Mặc dù kết quả ban đầu khả quan, song thực tiễn triển khai đã bộc lộ một số vấn đề đáng quan tâm, đặc biệt đối với nhóm hộ kinh doanh có doanh thu từ 1-5 tỷ đồng/năm - nhóm nằm trên ngưỡng miễn thuế nhưng chưa đủ lớn để xây dựng bộ máy kế toán chuyên nghiệp.
Đây là nhóm chịu gánh nặng kê khai nặng nề nhất về mặt tương đối: họ phải tự xác định doanh thu, lập tờ khai thuế định kỳ, sử dụng hóa đơn điện tử và chữ ký số - trong khi năng lực công nghệ thông tin và hiểu biết pháp luật thuế còn hạn chế. Điều này phù hợp với nhận định của Slemrod và cộng sự (1996) rằng chi phí tuân thủ thuế có xu hướng tỷ lệ nghịch với quy mô doanh nghiệp, khiến nhóm hộ kinh doanh vừa vượt ngưỡng miễn thuế chịu gánh nặng tương đối lớn hơn so với cả nhóm nhỏ hơn (được miễn) lẫn nhóm lớn hơn (có đủ nguồn lực thuê kế toán). Rủi ro kê khai sai không cố ý, dẫn đến phạt vi phạm hành chính, là mối lo thực tế của nhiều hộ kinh doanh trong nhóm này.
| BẢNG 1: SO SÁNH MÔ HÌNH THUẾ HỘ KINH DOANH NHỎ TẠI MỘT SỐ QUỐC GIA | |||
| Quốc gia | Mô hình áp dụng | Ngưỡng áp dụng | Kết quả nổi bật |
| Thái Lan | Ngưỡng miễn đăng ký VAT bắt buộc | Doanh thu < 1,8 triệu baht/năm (~1,44 tỷ VNĐ) | Giảm gánh nặng VAT cho hộ siêu nhỏ, vẫn duy trì kê khai thuế thu nhập theo doanh thu thực tế. |
| Indonesia | PP 23/2018: thuế suất 0,5% trên doanh thu | Doanh thu < 4,8 tỷ rupiah/năm (~7,5 tỷ VNĐ) | Mở rộng cơ sở thuế hiệu quả, giảm kinh tế phi chính thức. |
| Trung Quốc | Hệ thống phân tầng: khoán + kê khai hỗn hợp | Phân theo quy mô ngành nghề | Linh hoạt, phân tầng rõ ràng theo năng lực doanh nghiệp. |
| Pháp (EU) | Micro-enterprise regime (tự kê khai đơn giản) | Doanh thu < 83.600 EUR/năm đối với dịch vụ/ nghề tự do, giai đoạn 2026-2028 (~2,52 tỷ VNĐ) | Giảm gánh nặng hành chính, khuyến khích chính thức hóa. |
| Philippines | 8% flat tax (tùy chọn tự nguyện) | Doanh thu < 3 triệu PHP/năm (~1,35 tỷ VNĐ) | Mô hình tự nguyện đăng ký linh hoạt, hộ kinh doanh tự lựa chọn phù hợp. |
Nguồn: Tổng hợp của nhóm tác giả từ OECD (2023), World Bank (2024) và các văn bản pháp luật thuế của từng quốc gia
Chính từ thực trạng này, một số hiệp hội và chuyên gia đã đề xuất nghiên cứu áp dụng trở lại cơ chế thuế khoán cho nhóm hộ kinh doanh dưới 5 tỷ đồng/năm (được ghi nhận qua Công văn số 5272 và Họp báo Bộ Tài chính tháng 6/2026). Tuy nhiên, quay lại thuế khoán sẽ làm chậm mục tiêu minh bạch hóa, đồng thời mâu thuẫn với các mô hình định lượng quốc tế (như mô hình IMF của Wei và Wen (2023) xác định ngưỡng tối ưu chỉ từ 1,6-2,3 tỷ đồng).
KINH NGHIỆM THỰC TIỄN TỪ MỘT SỐ QUỐC GIA TRÊN THẾ GIỚI
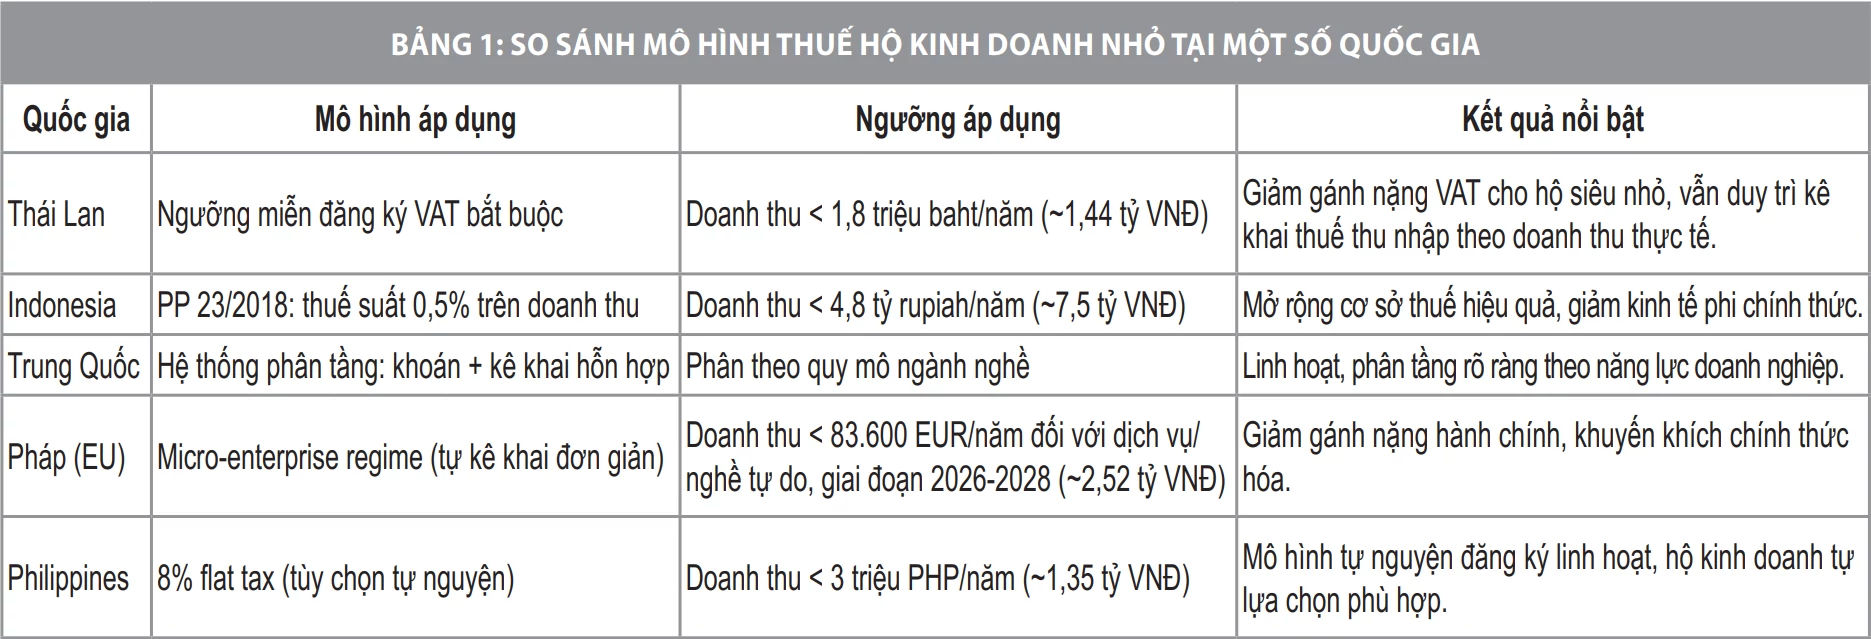
Tranh luận xoay quanh việc lựa chọn giữa thuế khoán và chế độ tự kê khai không phải là bài toán riêng của Việt Nam. Hầu hết các nền kinh tế đang phát triển và mới nổi đều phải trải qua giai đoạn chuyển đổi đầy thách thức này. Kinh nghiệm thực tiễn từ một số quốc gia tiêu biểu được tổng hợp và đối chiếu tại Bảng 1.
Bằng chứng định lượng quốc tế về thiết kế ngưỡng tối ưu
Trước khi xem xét các mô hình cụ thể, cần nhìn nhận vấn đề từ góc độ định lượng kinh tế. Nghiên cứu của Wei và Wen (2023) do Quỹ Tiền tệ Quốc tế (IMF) công bố đã xây dựng mô hình lý thuyết để tìm ra mức thuế suất và ngưỡng doanh thu tối ưu đối với khu vực kinh tế phi chính thức. Kết quả mô phỏng chỉ ra rằng, mức thuế suất tối ưu trên doanh thu thường vào khoảng 2,5%, trong khi ngưỡng phân tách tối ưu nằm trong khoảng 65.000-95.000 USD (tương đương khoảng 1,6-2,3 tỷ đồng theo tỷ giá hiện hành) - thấp hơn đáng kể so với mức đề xuất 5 tỷ đồng tại Việt Nam.
Điểm mấu chốt trong khuyến nghị thiết kế của Wei và Wen là: ngưỡng tối ưu phải cân bằng giữa 2 rủi ro đối nghịch - ngưỡng quá thấp khuyến khích doanh nghiệp duy trì tình trạng phi chính thức, trong khi ngưỡng quá cao tạo động lực để doanh nghiệp vốn có quy mô lớn hơn cố tình thu hẹp doanh thu kê khai nhằm duy trì vị trí dưới ngưỡng. Theo mô hình hiệu chỉnh của nhóm tác giả, một ngưỡng được thiết kế tối ưu có thể giảm tỷ lệ phi chính thức hóa doanh nghiệp khoảng 12 điểm phần trăm.
Indonesia và Philippines: Thuế tỷ lệ đơn giản và quyền tự nguyện
Indonesia là trường hợp đáng tham khảo nhất cho Việt Nam do sự tương đồng về cơ cấu kinh tế và quy mô khu vực phi chính thức. Nghị định số 23/2018 (PP 23/2018) của Indonesia áp dụng mức thuế 0,5% trên tổng doanh thu cho doanh nghiệp và hộ kinh doanh có doanh thu dưới 4,8 tỷ rupiah/năm (tương đương khoảng 7,5 tỷ đồng). Khoản thuế này đóng vai trò thay thế hoàn toàn cho thuế thu nhập thông thường. Điểm mấu chốt ở đây là chính sách này vẫn bắt buộc người nộp thuế phải kê khai doanh thu thực tế, nhờ đó vừa đơn giản hóa thủ tục hành chính, vừa không làm xói mòn tính minh bạch tài chính.
Philippines: Chính phủ cho phép hộ kinh doanh và doanh nghiệp nhỏ có doanh thu dưới 3 triệu PHP/ năm (tương đương khoảng 1,35 tỷ đồng) được quyền tự nguyện lựa chọn giữa việc nộp thuế 8% trực tiếp trên tổng doanh thu (flat tax, thay cho thuế thu nhập thông thường kết hợp với VAT) hoặc tuân theo chế độ kế toán/kê khai thông thường. Cơ chế tự nguyện này giúp giảm thiểu sự kháng cự từ phía người dân, tạo ra không gian thích ứng linh hoạt theo năng lực thực tế của từng chủ thể kinh doanh.
Thái Lan, Trung Quốc và Pháp: Tách bạch nghĩa vụ thuế và phân tầng linh hoạt
Thái Lan: Áp dụng tư duy phân tách rạch ròi giữa nghĩa vụ thuế giá trị gia tăng (VAT) và thuế thu nhập. Hộ kinh doanh có doanh thu dưới 1,8 triệu baht/năm (tương đương khoảng 1,44 tỷ đồng) được miễn đăng ký VAT bắt buộc nhằm giảm tối đa chi phí tuân thủ hành chính đối với quy mô siêu nhỏ, song vẫn phải thực hiện kê khai thuế thu nhập theo doanh thu thực tế (Joshi và cộng sự, 2014).
Trung Quốc: Theo đuổi triết lý phân tầng linh hoạt theo quy mô và ngành nghề, kết hợp giữa thuế ấn định cố định cho nhóm siêu nhỏ và kê khai hỗn hợp cho nhóm lớn hơn, với hệ số áp dụng khác nhau giữa khu vực đô thị và nông thôn (World Bank, 2024).
| BẢNG 2: PHÂN TÍCH SO SÁNH 2 MÔ HÌNH QUẢN LÝ THUẾ HỘ KINH DOANH | ||
| Tiêu chí | Thuế khoán (trước 2026) | Kê khai (từ 01/01/2026) |
| Chi phí tuân thủ | Thấp - cơ quan thuế ấn định mức khoán cố định. | Cao hơn - hộ kinh doanh tự xác định và kê khai theo tháng/quý. |
| Minh bạch tài chính | Thấp - doanh thu thực tế không được ghi nhận đầy đủ. | Cao - phản ánh doanh thu thực tế, giảm rủi ro thất thu thuế. |
| Phù hợp quy mô nhỏ | Rất phù hợp - đơn giản, dễ thực hiện. | Phù hợp có điều kiện - cần năng lực số hóa và hiểu biết pháp luật. |
| Rủi ro thất thu | Cao - doanh thu tăng không được điều chỉnh kịp thời. | Thấp hơn - kê khai theo thực tế, cơ quan thuế kiểm soát tốt hơn. |
| Khuyến khích chính thức hóa | Thấp - không tạo động lực hội nhập hệ thống tài chính. | Cao - tạo lập lịch sử tín dụng, tiếp cận vốn vay ngân hàng. |
Nguồn: Tổng hợp và phân tích của nhóm tác giả
Pháp: Xây dựng chế độ doanh nghiệp siêu nhỏ (micro-enterprise) quy định 2 mức khác nhau theo tính chất hoạt động, được điều chỉnh định kỳ 3 năm/lần đối với hoạt động bán hàng hóa/lưu trú và hoạt động dịch vụ/nghề tự do (áp dụng cho giai đoạn 2026-2028) (World Bank, 2024). Sự phân tách này phản ánh đặc điểm cơ cấu chi phí khác biệt giữa 2 loại hình: hoạt động bán hàng hóa có chi phí đầu vào chiếm tỷ trọng lớn trong doanh thu, trong khi hoạt động dịch vụ có biên lợi nhuận trên doanh thu cao hơn nhiều.
Điểm chung từ các mô hình quốc tế
Thực tiễn cho thấy một điểm chung nhất quán: Các quốc gia thành công đều không lựa chọn cực đoan giữa “thuế khoán hoàn toàn” hay “kê khai đầy đủ”, mà xây dựng cơ chế phân tầng linh hoạt theo quy mô và năng lực của từng phân khúc hộ kinh doanh (OECD, 2023; Joshi và cộng sự, 2014). Yếu tố then chốt là cơ chế dù đơn giản đến đâu cũng phải gắn với doanh thu thực tế, dù chỉ ở mức khai báo đơn giản nhất, để tránh tình trạng ấn định tùy tiện và thất thu ngân sách kéo dài.
SO SÁNH THUẾ KHOÁN VÀ KÊ KHAI TẠI VIỆT NAM
Bảng 2 tổng hợp và so sánh trực diện 2 mô hình quản lý thuế hộ kinh doanh nhằm làm rõ bản chất sự chuyển dịch chính sách tại Việt Nam:
Về chính sách tự kê khai hiện hành
Chính sách hộ kinh doanh tự kê khai từ ngày 01/01/2026 có nền tảng lý luận vững chắc và phù hợp với định hướng phát triển dài hạn. Về mặt minh bạch tài chính, việc hộ kinh doanh tự xác định và khai báo doanh thu thực tế tạo ra lịch sử tài chính chính thức - điều kiện tiên quyết để tiếp cận tín dụng ngân hàng, tham gia bảo hiểm xã hội và hưởng lợi từ các chương trình hỗ trợ doanh nghiệp của Nhà nước.
Về hiệu quả thu ngân sách, cơ chế kê khai theo doanh thu thực tế khắc phục căn bản nhược điểm lớn nhất của thuế khoán - tình trạng doanh thu tăng mạnh nhưng nghĩa vụ thuế không được điều chỉnh tương ứng. Con số 98% tuân thủ ban đầu, dù cần đánh giá thêm về chất lượng kê khai, cho thấy hệ thống này khả thi hơn dự báo của nhiều chuyên gia.
Tuy nhiên, nhìn nhận khách quan, chính sách tự kê khai nói trên cũng đặt ra một số vấn đề: Thứ nhất, nhóm hộ kinh doanh có doanh thu từ 1-5 tỷ đồng/năm - nhóm vừa vượt ngưỡng miễn thuế 1 tỷ đồng - là nhóm dễ tổn thương nhất trong quá trình chuyển đổi. Quy mô kinh doanh của họ không đủ lớn để đầu tư vào kế toán chuyên nghiệp, nhưng lại đủ lớn để phải gánh chịu đầy đủ các yêu cầu hành chính của chế độ kê khai. Thứ hai, việc 98% hộ kê khai đúng hạn là tín hiệu tuân thủ về hình thức, nhưng chưa cho biết mức độ chính xác và đầy đủ của nội dung kê khai. Rủi ro kê khai dưới doanh thu thực tế (do thiếu kiến thức hơn là cố ý gian lận) là vấn đề khó kiểm soát trong giai đoạn đầu chuyển đổi. Thứ ba, hiệu quả của các gói hỗ trợ công nghệ miễn phí (phần mềm quản lý bán hàng, hóa đơn điện tử, chữ ký số) phụ thuộc nhiều vào khả năng sử dụng thiết bị thông minh và kết nối Internet của hộ kinh doanh, điều kiện chưa đồng đều giữa các vùng miền.
Về đề xuất áp dụng lại ngưỡng 5 tỷ đồng
Đề xuất áp dụng lại thuế khoán cho nhóm hộ kinh doanh dưới 5 tỷ đồng/năm có căn cứ thực tiễn nhất định: giảm tức thời gánh nặng tuân thủ, đặc biệt có ý nghĩa trong giai đoạn kinh tế còn nhiều khó khăn. Tuy nhiên, đề xuất này cũng tiềm ẩn những rủi ro chính sách đáng lo ngại.
Quay trở lại thuế khoán thuần túy sẽ làm chậm lộ trình minh bạch hóa tài chính và chính thức hóa khu vực phi chính thức - mục tiêu chiến lược đã được Nghị quyết số 68 đề ra. Hơn nữa, theo khung lý thuyết hiệu ứng dồn tụ và điểm ngắt thuế, ngưỡng 5 tỷ đồng/năm, nếu được thiết kế dưới dạng một điểm ngắt thuế rời rạc, có nguy cơ tạo ra hiệu ứng dồn tụ đáng kể ngay dưới ngưỡng. Đối chiếu với bằng chứng định lượng của Wei và cộng sự (2023), vốn xác định ngưỡng tối ưu chỉ trong khoảng 1,6-2,3 tỷ đồng, ngưỡng 5 tỷ đồng/năm có khả năng cao hơn đáng kể so với mức được khuyến nghị bởi mô hình lý thuyết.
Bởi vậy, vấn đề không phải là “quay lại hay tiến lên” mà là cần “thiết kế bước đệm phù hợp” để giúp nhóm hộ kinh doanh nhỏ chuyển đổi thành công nhưng không phải chịu gánh nặng hành chính quá mức trong ngắn hạn.
HÀM Ý CHÍNH SÁCH
Đề xuất khung “Kê khai đơn giản hóa có hỗ trợ công nghệ”
Thay vì lựa chọn cực đoan giữa thuế khoán và tự kê khai đầy đủ, nghiên cứu đề xuất thiết kế một chế độ trung gian gọi là “kê khai đơn giản hóa có hỗ trợ công nghệ” (TASD) cho nhóm hộ kinh doanh có doanh thu từ 1-5 tỷ đồng/năm. Mô hình TASD có các đặc điểm cốt lõi sau:
Sử dụng mẫu đơn giản được thiết kế riêng cho hộ kinh doanh nhỏ, không yêu cầu phân loại chi phí chi tiết;
Tích hợp sẵn vào ứng dụng di động của cơ quan thuế, có hỗ trợ giao diện bằng tiếng địa phương và hướng dẫn trực quan;
Miễn phí hoàn toàn các công cụ số hóa hỗ trợ ít nhất trong 3 năm đầu chuyển đổi (2026-2028);
Tạo điều kiện cho hộ kinh doanh tiếp cận lợi ích tín dụng hoặc các chương trình hỗ trợ của Nhà nước để góp phần phát triển hoạt động sản xuất, kinh doanh của nhóm có doanh thu từ 1-5 tỷ đồng.
Xây dựng lộ trình chuyển đổi có giai đoạn đệm
Kinh nghiệm quốc tế cho thấy cải cách thuế thành công cần có lộ trình rõ ràng với giai đoạn đệm đủ dài. Nghiên cứu đề xuất lộ trình 3 giai đoạn: (i) Giai đoạn thích nghi 2026-2027: áp dụng TASD cho nhóm 1-5 tỷ đồng/năm, tăng cường hỗ trợ công nghệ miễn phí, xây dựng dữ liệu doanh thu cơ sở; (ii) Giai đoạn đánh giá 2027-2028: phân tích dữ liệu, điều chỉnh chính sách dựa trên bằng chứng thực tế; (iii) Giai đoạn hội tụ từ 2029: từng bước nâng yêu cầu kê khai khi năng lực của hộ kinh doanh được cải thiện.
Tăng cường năng lực và khuyến khích tích cực
Ngoài thiết kế chính sách, thành công của cải cách còn phụ thuộc vào các biện pháp khuyến khích tích cực. Cụ thể, hộ kinh doanh kê khai đúng hạn và đầy đủ trong ít nhất 12 tháng liên tiếp nên được ưu tiên tiếp cận các gói vay vốn ưu đãi, chương trình đào tạo nghề và thị trường mua sắm công - tạo ra lợi ích hữu hình từ việc tuân thủ thuế, thay vì chỉ dừng lại ở yêu cầu nghĩa vụ pháp lý.
Xây dựng hệ thống đánh giá dựa trên bằng chứng
Để đánh giá thực chất hiệu quả cải cách, cơ quan thuế không thể chỉ dựa vào tỷ lệ 98% tuân thủ hình thức mà cần thiết lập hệ thống đánh giá chính sách thường xuyên dựa trên bằng chứng với các chỉ số: tỷ lệ sai lệch khai báo so với doanh thu thực tế ước tính, chi phí tuân thủ trung bình theo quy mô hộ kinh doanh, biến động doanh thu kê khai trước và sau cột mốc nộp thuế. Những dữ liệu này cần được Cục thuế công bố công khai định kỳ để phục vụ nghiên cứu chính sách và điều chỉnh kịp thời.
Tài liệu tham khảo:
1. Allingham, M., & Sandmo, A. (1972). Income tax evasion: A theoretical analysis. Journal of public economics, 1, 323-338.
2. Bellon, M., Dabla-Norris, E., Khalid, S., & Lima, F. (2022). Digitalization to improve tax compliance: Evidence from VAT e-Invoicing in Peru. Journal of public economics, 210, 104661.
3. Bird, R. M., & Wallace, S. (2005). Is it really so hard to tax the hard-to-tax? The context and role of presumptive taxes.
4. Brautigam, D., Fjeldstad, O.-H., & Moore, M. (2008). Taxation and state-building in developing countries: Capacity and consent. Cambridge University Press.
5. Bộ Chính trị (2025). Nghị quyết số 68-NQ/TW ngày 04/5/2025 về phát triển kinh tế tư nhân.
6. Chính phủ (2026). Nghị định số 68/2026/NĐ-CP ngày 05/3/2026 quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
7. Chính phủ (2026). Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP.
8. Cục Thuế - Bộ Tài chính (2026). Công văn số 2538/CT-NVT ngày 20/4/2026 về việc nâng cao giải pháp hỗ trợ người nộp thuế tiếp cận dịch vụ thuế điện tử và ứng dụng eTax Mobile.
9. Joshi, A., Prichard, W., & Heady, C. (2014). Taxing the informal economy: The current state of knowledge and agendas for future research. The Journal of Development Studies, 50(10), 1325-1347.
10. Kirchler, E. (2007). The economic psychology of tax behaviour. Cambridge university press.
11. Kleven, H. J., & Waseem, M. (2013). Using notches to uncover optimization frictions and structural elasticities: Theory and evidence from Pakistan. The quarterly journal of economics, 128(2), 669-723.
12. Mirrlees, J. A. (1971). An exploration in the theory of optimum income taxation. The review of economic studies, 38(2), 175-208.
13. Nose, M. P., Nicola;Honda, Jiro. (2025). Leveraging Digital Technologies in Boosting Tax Collection. Washington, DC.
14. OECD (2023). Tax Administration 2023: Comparative Information on OECD and Other Advanced and Emerging Economies. OECD Publishing. https://doi.org/10.1787/900b6382-en.
15. Phương Hà (2026). Bộ Tài chính tổ chức họp báo thường kỳ quý II/2026. https://congthuong.vn/bo-tai-chinh-to-chuc-hopbao-thuong-ky-quy-ii-2026-461609.html.
16. Quốc hội (2025). Nghị quyết số 198/2025/QH15 ngày 17/05/2025 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
17. Ramsey, F. P. (1927). A Contribution to the Theory of Taxation. The economic journal, 37(145), 47-61.
18. Saez, E. (2010). Do taxpayers bunch at kink points? American economic Journal: economic policy, 2(3), 180-212.
19. Schneider, F., & Enste, D. H. (2000). Shadow economies: Size, causes, and consequences. Journal of economic literature, 38(1), 77-114.
20. Slemrod, J. B., & Blumenthal, M. (1996). The income tax compliance cost of big business. Public finance quarterly, 24(4), 411-438.
21. Wei, F., & Wen, J.-F. (2023). Designing a Presumptive Income Tax Based on Turnover in Countries with Large Informal Sectors. International Monetary Fund.
22. World Bank (2024). Doing Business in ASEAN: Tax Compliance Indicators. Washington DC: The World Bank Group.
| Bài đã đăng trên Tạp chí Kinh tế - Tài chính bản in kỳ 1 tháng 10/2026 |