Dự kiến hỗ trợ ngân sách cho hợp tác xã chuyển đổi số, đổi mới sáng tạo
Bộ Tài chính đang dự thảo Thông tư hướng dẫn sử dụng kinh phí ngân sách nhà nước chi thường xuyên để thực hiện các chính sách hỗ trợ hợp tác xã, liên hiệp hợp tác xã.


ThS .Lê Thị Bích Ngân
Khoa Tài chính - Học viện ngân hàng
Email: [email protected]
BUSINESS PERFORMANCE OF SECURITIES COMPANIES IN VIET NAM
Summary
This study aims to evaluate the business performance of securities companies in Viet Nam through an analysis of financial indicators. The research data are collected from audited financial statements of securities firms over the period 2019-2024. The findings indicate that the business performance of Vietnamese securities companies fluctuates in line with market cycles and differs significantly across firm size groups. In particular, the results highlight the critical roles of firm size, effective governance, and revenue diversification in maintaining and enhancing performance. Based on these findings, the study proposes several recommendations to improve operational efficiency, strengthen competitiveness, and promote the sustainable development of securities companies in Viet Nam.
Keywords: Performance, business performance, securities companies, Viet Nam
GIỚI THIỆU
Trong hơn 25 năm phát triển, thị trường chứng khoán (TTCK) Việt Nam đã khẳng định vai trò quan trọng trong việc huy động và phân bổ vốn, đóng góp quan trọng vào tăng trưởng kinh tế. Thành công này không thể tách rời vai trò của hệ thống công ty chứng khoán (CTCK) - trung gian tài chính quan trọng kết nối các tổ chức phát hành, bao gồm doanh nghiệp và chính phủ với nhà đầu tư. Thông qua nghiệp vụ được cấp phép, CTCK không chỉ huy động vốn hiệu quả mà còn góp phần điều tiết, tạo lập giá và bình ổn thị trường. Các CTCK tại Việt Nam đã trải qua hành trình đầy biến động, từ sự gia nhập của các CTCK mới, sự mở rộng của các công ty lớn đến quá trình sáp nhập, hợp nhất và rút lui của những công ty hoạt động kém hiệu quả.
Giai đoạn 2019-2024 là chặng đường đầy biến động với nhiều thử thách nhưng cũng mang nhiều cơ hội phát triển cho CTCK khi TTCK từ tăng trưởng ổn định vào năm 2019 đến trải qua cú sốc COVID-19 vào năm 2020, hồi phục mạnh mẽ vào năm 2021 và phân hoá rõ rệt vào giai đoạn 2022-2024 dưới tác động của các biến động kinh tế, chính trị - xã hội toàn cầu. Trong giai đoạn này, không ít CTCK đã duy trì được hiệu quả hoạt động kinh doanh (HĐKD) tốt nhờ năng lực thích ứng, khả năng quản trị rủi ro và phát triển dịch vụ trong khi các CTCK nhỏ hơn phải tái cơ cấu hoặc hợp nhất. Nghiên cứu này không chỉ đánh giá thực trạng hiệu quả HĐKD của hệ thống CTCK mà còn là cơ sở để đề xuất các giải pháp nhằm góp phần nâng cao hiệu quả HĐKD, từ đó nâng cao khả năng cạnh tranh của CTCK, đồng thời góp phần duy trì sự ổn định và phát triển bền vững của TTCK Việt Nam.
CƠ SỞ LÝ LUẬN
Hiệu quả HĐKD là khái niệm phản ánh mức độ mà doanh nghiệp sử dụng các nguồn lực để tạo ra lợi nhuận và giá trị cho các bên liên quan (A.Samuelson, 1989; Trương Bá Thanh, 2009). Trong nghiên cứu tài chính doanh nghiệp, hiệu quả HĐKD thường được đo bằng các chỉ số tài chính như tỷ suất sinh lời trên tổng tài sản (ROA), tỷ suất sinh lời trên vốn chủ sở hữu (ROE) và các tỷ số liên quan đến chi phí - lợi nhuận nhằm phản ánh khả năng sinh lợi, sử dụng vốn hiệu quả và tính bền vững tài chính của doanh nghiệp.
Đối với CTCK, hiệu quả HĐKD cũng được phản ánh trình độ sử dụng nguồn lực để đạt được mục tiêu về mặt kinh tế (Hoàng Văn Quỳnh, 2014). Tuy nhiên, do đặc thù là doanh nghiệp kinh doanh và cung cấp dịch vụ chứng khoán, hoạt động của CTCK khác biệt so với các doanh nghiệp thông thường và có tác động lớn tới TTCK cũng như nền kinh tế. Vì vậy, hiệu quả HĐKD của CTCK còn gắn với các mục tiêu kinh tế - xã hội (Nguyễn Thị Mùi, 2007). Xét từ góc độ quản trị, Nguyễn Phương Anh (2019) cho rằng, hiệu quả HĐKD của CTCK là hiệu quả kinh tế mà CTCK đạt được thông qua các HĐKD, phản ánh trình độ sử dụng các nguồn lực để đạt được các mục tiêu kinh tế của công ty và từng hoạt động riêng lẻ, đồng thời đảm bảo an toàn tài chính cho công ty. Với đặc thù nhiều nghiệp khác nhau, để đánh giá hiệu quả kinh tế của CTCK cần phải đánh giá cả quy mô tổng thể và từng hoạt động riêng lẻ của CTCK (Bài viết sử dụng cách viết số thập phân theo chuẩn quốc tế).
THỰC TRẠNG HIỆU QUẢ HOẠT ĐỘNG KINH DOANH
Để đánh giá chính xác, nghiên cứu sử dụng dữ liệu thu thập từ 76 CTCK hoạt động liên tục trong giai đoạn 2019-2024. Hiệu quả HĐKD của các CTCK tại Việt Nam có sự biến động rõ rệt và mang tính chu kỳ, phụ thuộc chặt chẽ vào diễn biến của TTCK và môi trường kinh tế vĩ mô. Theo đó, lợi nhuận sau thuế (LNST) của các CTCK đạt gần 26,000 tỷ vào năm 2021 khi TTCK tăng trưởng mạnh với thanh khoản bùng nổ và giảm mạnh chỉ còn hơn 11,000 tỷ vào năm 2022 khi TTCK giảm sâu. Tuy nhiên, trong toàn giai đoạn, tỷ lệ các CTCK có lãi luôn chiếm tỷ trọng cao, ngay cả vào năm 2022 khi thị trường sụt giảm thì vẫn có tới hơn 70% CTCK có LNST dương. Trong đó, phần lớn LNST của loại hình doanh nghiệp này đến từ nhóm CTCK có quy mô tổng tài sản từ 1.000 tỷ đồng trở lên. Các CTCK có quy mô lớn thường có kết quả kinh doanh tốt hơn cũng phù hợp với Lý thuyết lợi thế về quy mô, bởi các CTCK lớn sở hữu nguồn vốn dồi dào có khả năng phát huy tiềm lực tài chính, gia tăng lợi thế trong tiếp cận khách hàng cũng như mở rộng, phát triển sản phẩm, dịch vụ, nâng cao hiệu quả HĐKD, trong khi các CTCK nhỏ thua lỗ ngay cả trong giai đoạn TTCK tăng trưởng mạnh.
Về chỉ tiêu sinh lời chung. Trong giai đoạn 2019- 2024, các chỉ tiêu sinh lời của nhóm doanh nghiệp với sự biến động của TTCK (Bảng 1). Cả 3 chỉ tiêu sinh lời đều cao nhất vào năm 2021 - thời điểm bùng nổ của TTCK Việt Nam cũng như thị trường thế giới.
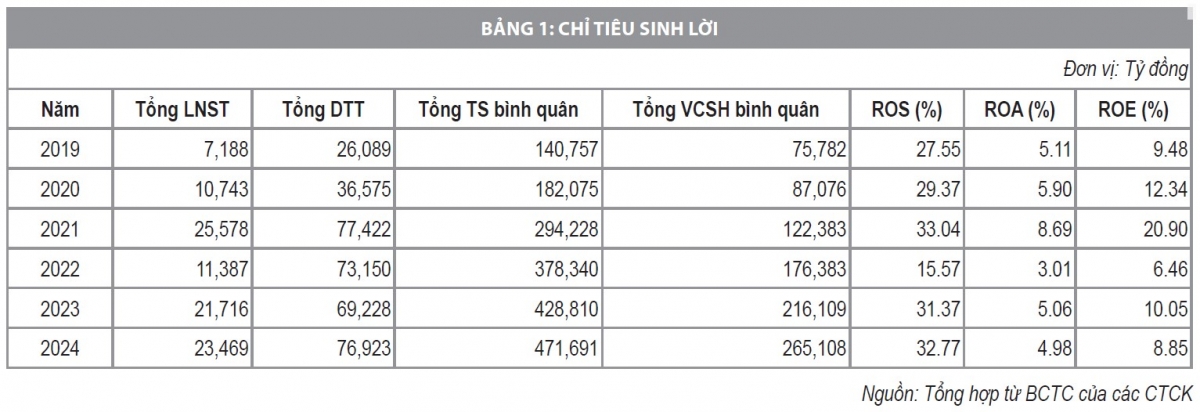
Xét về giá trị, LNST khó có thể tăng cùng với tốc độ tăng của tài sản nên tốc độ tăng của ROA thường thấp hơn tốc độ tăng của LNST của các công ty. Thêm vào đó, trong khi tổng tài sản tăng dần qua các năm thì vào các năm khó khăn khi LNST giảm sẽ khiến ROA giảm mạnh hơn tốc độ giảm của LNST. Mặc dù, ROA của ngành luôn dương trong giai đoạn nghiên cứu nhưng xét về cụ thể từng công ty thì số lượng CTCK có ROA âm cũng không ít, tập trung nằm trong nhóm có quy mô nhỏ.
Chỉ tiêu ROE cũng biến động liên tục và gắn liền với sự biến động của TTCK và các CTCK có quy mô vốn chủ sở hữu càng nhỏ thì càng dễ thua lỗ. Ngay cả vào năm TTCK tăng trưởng mạnh như năm 2021 thì cũng có tới 2/3 CTCK có quy mô vốn chủ sở hữu dưới 50 tỷ bị thua lỗ. Trong khi tại nhóm CTCK có quy mô lớn (trên 5.000 tỷ) thì dù thị trường có biến động mạnh vẫn duy trì dc ROE dương. Và theo CAMELS thì CTCK được cho là có khả năng sinh lời tốt (ROE ở mức 5% trở lên) cũng chủ yếu nằm trong nhóm doanh nghiệp có quy mô vốn trên 300 tỷ VNĐ.
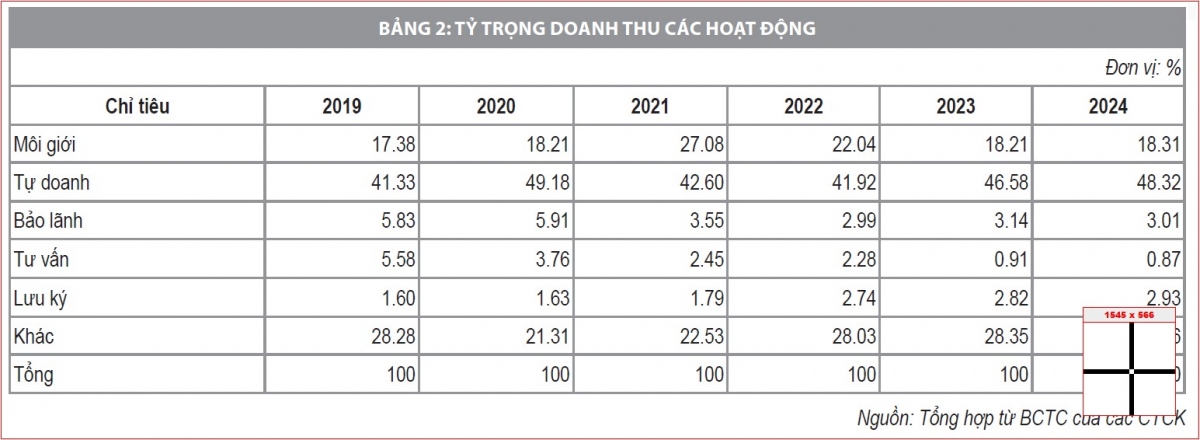
Về hiệu quả hoạt động của từng nghiệp vụ. Doanh thu của CTCK bao gồm 4 hoạt động chính (Môi giới, Tự doanh, Bảo lãnh, Tư vấn) và các hoạt động khác, trong đó thông thường phần lớn doanh thu tới từ hoạt động môi giới và tự doanh.
Về tỷ trọng, Bảng 2 cho thấy, doanh thu từ hoạt động môi giới khá ổn định trên dưới 20% tổng doanh thu tuy nhiên sau khi đạt đỉnh vào năm 2021 thì hiện nay doanh thu từ hoạt động này đang có xu hướng giảm, một trong những lý do có thể được nhắc đến là cuộc chiến “zero fee” trong cuộc đua chiếm thị phần của CTCK. Doanh thu từ hoạt động tự doanh chiếm tỷ trọng cao, có năm đạt tới gần 50% tổng doanh thu của công ty. Doanh thu từ hoạt động bảo lãnh phát hành, tư vấn và lưu ký chiếm tỷ trọng khá nhỏ và ổn định. Doanh thu khác chiếm tỷ trọng khá lớn bởi đây là doanh thu từ tất cả các hoạt động khác của CTCK như dịch vụ tài chính (cho vay ký quỹ, ứng trước tiền bán…), uỷ thác đầu tư…
 |
Về tăng trưởng doanh thu từng nghiệp vụ. Doanh thu môi giới tăng trưởng đạt đỉnh với mức 215% vào năm 2021 khi thị trường bùng nổ với số lượng NĐT tham gia thị trường và giá trị giao dịch tăng vọt. Tuy nhiên, năm 2022 do thị trường sụt giảm và nhiều yếu tố vĩ mô toàn cầu đến các vấn đề pháp lý trong nước - doanh thu môi giới giảm mạnh, và từ năm 2023, mặc dù thị trường hồi phục, doanh thu của nghiệp vụ này vẫn chịu ảnh hưởng bởi chiến lược miễn phí giao dịch “zero fee” của các CTCK nên không tăng trưởng nhiều.
Hoạt động tự doanh của các CTCK có sự tăng trưởng khá tốt, tại năm sụt giảm thì mức độ giảm cũng khá nhỏ so với sự sụt giảm của TTCK. Sự thay đổi của Luật Chứng khoán 2019 khi yêu cầu vốn pháp định đối với hoạt động tự doanh giảm từ 100 tỷ xuống còn 50 tỷ đồng đã tạo điều kiện cho các CTCK có quy mô vốn nhỏ cũng có thể thực hiện tự doanh cùng với sự tăng trưởng của thị trường, doanh thu tự doanh đã tăng mạnh, đạt đỉnh gần 33,000 tỷ đồng vào năm 2021. Bên cạnh tăng trưởng doanh thu, thì tỷ lệ chi phí/doanh thu từng hoạt động cũng cho thấy mức độ hiệu quả mang lại của từng hoạt động.
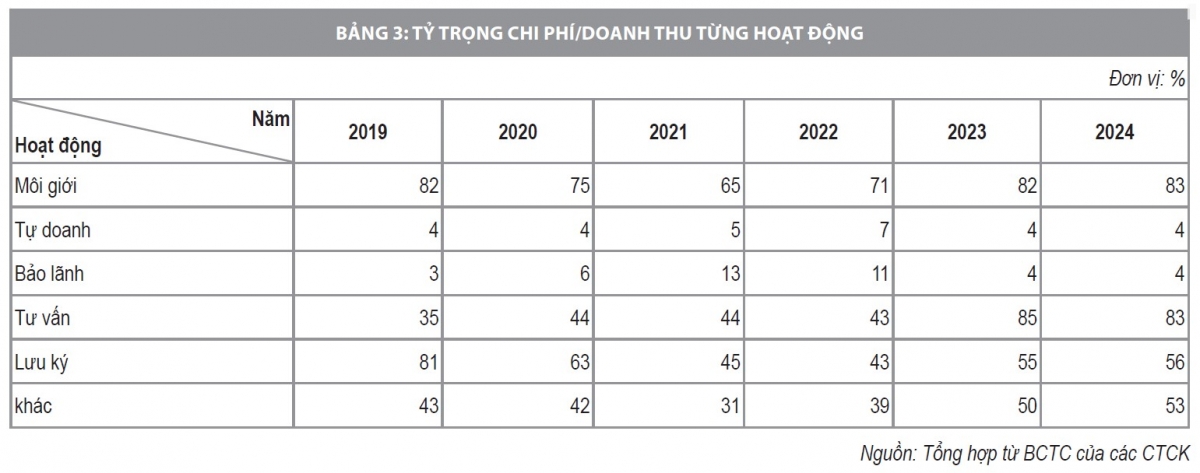 |
Bảng 3, hoạt động tự doanh khi mức chi phí chỉ chiếm khoảng 5% doanh thu, hoạt động bảo lãnh phát hành cũng có tỷ lệ này khá thấp trong khi hoạt động môi giới và hoạt động lưu ký lại có mức chi phí khá cao. Hoạt động môi giới là hoạt động chủ chốt mà hầu hết các CTCK cung cấp bởi đây là hoạt động có ý nghĩa mang lại độ nhận diện và gia tăng thị phần cho CTCK, từ đó thu hút khách hàng sử dụng các sản phẩm dịch vụ khác của công ty nên nhiều CTCK sẵn sàng thực hiện “zero fee” cho khách hàng (khiến doanh thu thấp), nhưng lại sẵn sàng trả mức hoa hồng cao cho nhân viên môi giới (tăng chi phí) nhằm thu hút nhân sự, mở rộng tệp khách hàng. Chính vì vậy, tỷ lệ chi phí trên doanh thu của hoạt động môi giới khá cao và ổn định ở quanh mức 70%, trong đó năm 2024 tỷ lệ này lên tới tận 83%. Hoạt động lưu ký chứng khoán có tỷ lệ cao, lên tới 81% trong năm 2019, nhưng sau đó thì đã liên tục hạ và xoay quanh ở mức 50%, điều này cho thấy các CTCK đã cải thiện được hiệu quả của hoạt động này. Hoạt động tư vấn và các hoạt động khác có mức chi phí trên doanh thu khá hợp lý ở xoay quanh 40-50%. Tuy nhiên, từ năm 2023, tỷ lệ chi phí trên doanh thu của 2 hoạt động này đều tăng mạnh, một trong những lý do có thể nói đến là do xu hướng khoa học công nghệ phát triển, các công ty đã và đang đầu tư mạnh vào các công nghệ như: AI, Blockchain, BigData… vào các sản phẩm dịch vụ khiến cho chi phí tăng lên khá nhiều. Nhìn chung, các CTCK lớn, có nguồn vốn dồi dào và quy mô hoạt động đa dạng vẫn duy trì hiệu quả sinh lời tốt ngay cả trong các năm thị trường suy giảm, trong khi các CTCK nhỏ dễ bị ảnh hưởng bởi biến động thị trường và thường chịu thua lỗ. Điều này cho thấy, vai trò quan trọng của quy mô, quản trị rủi ro và đa dạng hóa nguồn thu trong việc nâng cao hiệu quả HĐKD của các CTCK Việt Nam.
GIẢI PHÁP NÂNG CAO HIỆU QUẢ HOẠT ĐỘNG KINH DOANH
Để đạt được mục tiêu phát triển, nâng cao hiệu quả hoạt động là yêu cầu bắt buộc đối với các CTCK. Thực tiễn cho thấy, các công ty có tiềm lực tài chính mạnh thường kinh doanh hiệu quả hơn, bởi vốn lớn giúp mở rộng dịch vụ, đầu tư hạ tầng và phát triển bền vững, theo đó cần:
Thứ nhất, nâng cao tiềm lực tài chính, các CTCK nên hoạt động theo mô hình cổ phần đại chúng để huy động vốn, đồng thời mở rộng quan hệ đối tác chiến lược, kể cả nhà đầu tư nước ngoài, nhưng cần cân nhắc tỷ lệ sở hữu để tránh rủi ro thâu tóm. Việc sử dụng đòn bẩy tài chính hợp lý, bao gồm trái phiếu chuyển đổi và vay nợ ngắn hạn, cũng là một giải pháp quan trọng. Các công ty quy mô nhỏ nên cân nhắc sáp nhập hoặc hợp nhất để tăng tiềm lực và nâng cao vị thế trên thị trường.
Thứ hai, trong bối cảnh chuyển đổi số, đầu tư vào công nghệ và phát triển sản phẩm, dịch vụ hiện đại trở thành yếu tố then chốt. Các công ty cần ứng dụng Fintech để cải thiện giao dịch, phân tích đầu tư, quản lý danh mục và nâng cao trải nghiệm khách hàng. Đồng thời, việc xây dựng hệ thống bảo mật mạnh, có thể áp dụng Blockchain, giúp tăng minh bạch và giảm rủi ro gian lận. Tự động hóa quy trình nghiệp vụ không chỉ tiết kiệm chi phí mà còn nâng cao hiệu quả vận hành. Các CTCK cũng phải tuân thủ pháp luật và tiêu chuẩn bảo mật quốc tế, đảm bảo tính minh bạch và tin cậy với khách hàng và cơ quan quản lý.
Thứ ba, nguồn nhân lực chất lượng cao đóng vai trò quyết định trong hiệu quả và khả năng cạnh tranh của CTCK. Để nâng cao năng lực nhân sự, công ty cần xây dựng kế hoạch tuyển dụng và đào tạo dài hạn, bao gồm kiến thức chuyên môn, kỹ năng mềm và cập nhật xu hướng ngành thường xuyên. Bên cạnh đó, cần thiết lập chính sách thu hút và giữ chân nhân tài thông qua lương thưởng cạnh tranh, phúc lợi hấp dẫn, môi trường làm việc minh bạch và cơ hội phát triển nghề nghiệp, đồng thời xây dựng hệ thống đánh giá hiệu quả công bằng, minh bạch.
Thứ tư, nâng cao năng lực quản trị là yếu tố quan trọng để bất kỳ doanh nghiệp nào tồn tại và phát triển bền vững. Trong quản trị điều hành, lãnh đạo cần nâng cao nhận thức về vai trò và nguyên tắc quản trị, tuân thủ pháp luật, áp dụng chuẩn mực quốc tế và xây dựng chiến lược dài hạn linh hoạt. Trong quản trị rủi ro, công ty phải xây dựng hệ thống toàn diện từ nhận diện, đo lường, giám sát đến xử lý rủi ro về thị trường, tín dụng, thanh khoản, pháp lý và công nghệ. Ứng dụng công nghệ trong quản trị rủi ro giúp cảnh báo sớm và bảo vệ dữ liệu, tài sản.
Thứ năm, tái cấu trúc hệ thống CTCK là chiến lược quan trọng nhằm nâng cao giá trị doanh nghiệp, năng lực cạnh tranh và phát triển bền vững. Tái cấu trúc tài chính bao gồm: xử lý công ty yếu kém, sáp nhập, hợp nhất và tối ưu cơ cấu vốn. Tái cấu trúc hoạt động tập trung vào thế mạnh, áp dụng Fintech và tự động hóa quy trình để nâng cao hiệu quả và đáp ứng chuyển đổi số. Tái cấu trúc tổ chức nhằm tối ưu bộ máy, giảm chồng chéo, phân công chuyên môn hóa và ứng dụng công nghệ trong vận hành.
Tài liệu tham khảo: