Ngành Xây dựng Việt Nam đóng vai trò quan trọng trong tăng trưởng kinh tế và huy động vốn, đồng thời giữ vị trí đáng kể trên thị trường chứng khoán. Tuy nhiên, các nghiên cứu thực nghiệm tập trung cụ thể vào các nhân tố quyết định giá cổ phiếu của các doanh nghiệp xây dựng niêm yết tại Việt Nam vẫn còn hạn chế. Nghiên cứu này làm rõ các nhân tố ảnh hưởng đến giá cổ phiếu của các công ty xây dựng niêm yết trên Sở Giao dịch Chứng khoán Việt Nam thông qua phân tích định lượng với dữ liệu bảng của 22 doanh nghiệp xây dựng niêm yết trong giai đoạn 2019-2024. Kết quả nghiên cứu cho thấy, có 4 nhân tố tác động, bao gồm: Thu nhập trên mỗi cổ phiếu, Tỷ suất sinh lời trên tài sản, Tỷ lệ lạm phát và Lãi suất phi rủi ro.
TS.Đinh Thị Thanh Bình
Trường Đại học Ngoại thương
Email: [email protected]
Dương Hà Linh
Hội sở Techcombank Quang Trung, Hà Nội
Email: [email protected]
DETERMINANTS OF STOCK PRICES: EVIDENCE FROM CONSTRUCTION COMPANIES LISTED ON THE VIET NAM STOCK EXCHANGE
Summary
Viet Nam’s construction industry plays a crucial role in economic growth and capital mobilization and holds a significant position in the stock market. However, empirical studies that specifically examine the determinants of stock prices of listed construction firms in Viet Nam remain limited. The study aims to analyze the factors influencing stock prices of construction companies listed on the Viet Nam Stock Exchange by employing quantitative analysis using panel data from 22 listed construction firms over the period 2019-2024. The empirical results indicate that four factors significantly affect stock prices, including earnings per share, return on assets, the inflation rate, and the risk-free interest rate.
Keywords: Stock price, listed construction companies, securities, Viet Nam
GIỚI THIỆU
Ngành Xây dựng đóng góp đáng kể vào GDP và thúc đẩy tăng trưởng các ngành liên quan như vật liệu xây dựng, lao động và dịch vụ. Tuy nhiên, ngành này cũng chịu nhiều biến động do tác động của chính sách trong nước và các nhân tố kinh tế toàn cầu, khiến giá cổ phiếu các doanh nghiệp xây dựng không chỉ phụ thuộc vào xu hướng chung của thị trường mà còn chịu ảnh hưởng bởi các nhân tố vĩ mô và đặc thù doanh nghiệp (Gumilar và cộng sự, 2021). Hiện nay, các nghiên cứu chuyên sâu về các nhân tố tác động đến giá cổ phiếu của doanh nghiệp xây dựng niêm yết tại Việt Nam vẫn còn hạn chế và chưa mang tính đặc thù ngành. Trước thực tế đó, bài viết phân tích các nhân tố quyết định giá cổ phiếu của các công ty xây dựng niêm yết trên Sở Giao dịch Chứng khoán Việt Nam. Từ đó, đề xuất hàm ý thực tiễn nhằm hỗ trợ quyết định đầu tư và nâng cao tính minh bạch, hiệu quả của thị trường chứng khoán Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Cổ phiếu là loại chứng khoán xác nhận quyền và lợi ích hợp pháp của chủ sở hữu đối với một phần vốn điều lệ của tổ chức phát hành (Quốc hội, 2019). Nghiên cứu này sẽ chỉ xem xét giá cổ phiếu phổ thông giao dịch trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) và Sở Giao dịch Chứng khoán Hà Nội (HNX), với 2 nguyên tắc chính: Cơ chế khớp lệnh và Cơ chế định giá kèm mô hình đấu giá.
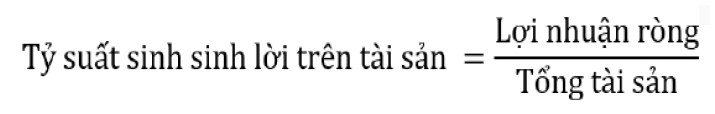
Theo Hasanah và Suryani (2022), thu nhập trên mỗi cổ phiếu (EPS) đo lường phần lợi nhuận ròng của công ty được phân bổ cho mỗi cổ phiếu phổ thông, là chỉ số quan trọng phản ánh giá trị nội tại của doanh nghiệp. EPS cao hoặc tăng liên tục sẽ thể hiện hiệu quả tài chính tốt, thu hút nhà đầu tư tìm kiếm lợi tức cổ tức ổn định hoặc tăng trưởng vốn.
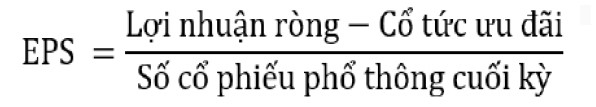
Theo Daeli (2018) và Sudana (2011), tỷ suất sinh lời trên tài sản (ROA) cao sẽ phản ánh khả năng sử dụng tài sản hiệu quả, tăng niềm tin nhà đầu tư và nâng cao giá trị doanh nghiệp.
Lãi suất phi rủi ro phản ánh lợi suất kỳ vọng từ các khoản đầu tư gần như không rủi ro, chẳng hạn trái phiếu chính phủ, và tại Việt Nam thường lấy theo lợi suất trái phiếu 10 năm. Lãi suất phi rủi ro cao làm tăng chi phí vay vốn của các doanh nghiệp xây dựng, hạn chế đầu tư cơ sở hạ tầng và kéo dài tiến độ dự án (Nguyễn và cộng sự, 2019).
Theo Wang và cộng sự (2025), giá dầu, đo bằng giá dầu thô chuẩn, có tác động mạnh đến giá cổ phiếu, đặc biệt trong các ngành sử dụng nhiều năng lượng, vì giá dầu tăng làm chi phí nhiên liệu, vận chuyển và vật liệu tăng, giảm lợi nhuận ngành xây dựng; đồng thời có thể thúc đẩy lạm phát và tăng lãi suất, làm giảm tâm lý nhà đầu tư và gây áp lực giảm giá cổ phiếu. Ngoài ra, chỉ số giá tiêu dùng (CPI) phản ánh mức biến động giá trung bình của hàng hóa và dịch vụ theo thời gian, và lạm phát tăng làm giảm sức mua, tăng chi phí đầu vào và áp lực ngân sách trong ngành xây dựng. Tại Việt Nam, lạm phát cao thường đi kèm chi phí vật liệu và nhân công tăng, chi phí vay vốn cao do lãi suất tăng, cùng với tâm lý nhà đầu tư tiêu cực, tất cả đều làm giảm lợi nhuận và tạo áp lực giảm giá cổ phiếu của các công ty xây.
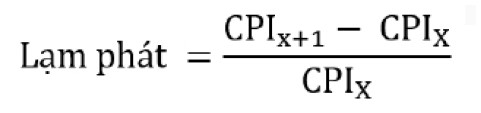
Phương pháp nghiên cứu
Nghiên cứu được thực hiện nhằm phân tích các nhân tố tác động đến giá cổ phiếu của các doanh nghiệp xây dựng niêm yết trên Sở Giao dịch Chứng khoán Việt Nam. Tác giả sử dụng phương pháp nghiên cứu định lượng với dữ liệu bảng, thu thập từ 22 doanh nghiệp xây dựng niêm yết trên HOSE và HNX trong giai đoạn 2019-2024 với số lượng quan sát là 129. Dữ liệu sau khi thu thập được xử lý và phân tích bằng phần mềm thống kê STATA thông qua các kỹ thuật thống kê mô tả và mô hình hiệu ứng ngẫu nhiên (REM) (Bài viết sử dụng cách viết số thập phân theo chuẩn quốc tế).
Kế thừa nghiên cứu của Nguyễn và cộng sự (2024), Trương (2014) và Chu (2018), mô hình thực nghiệm nhằm phân tích các nhân tố ảnh hưởng đến giá cổ phiếu của các công ty xây dựng niêm yết được thể hiện qua phương trình sau:
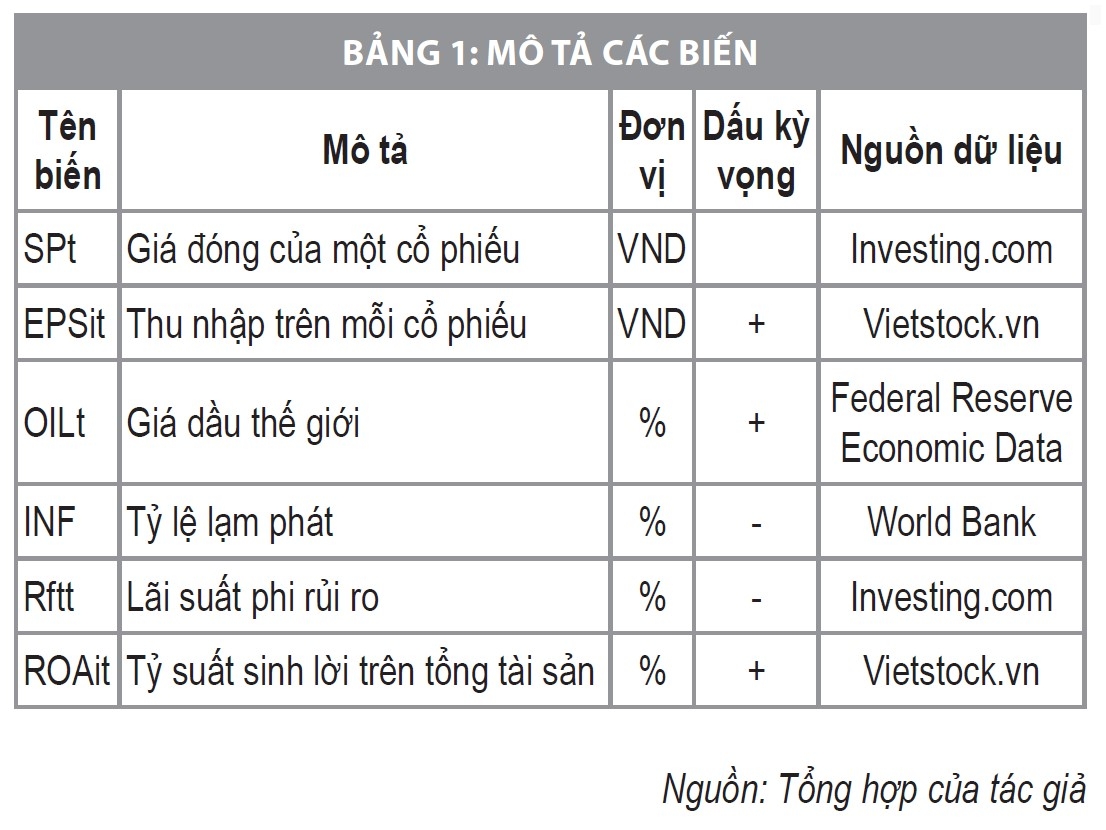
Ln(SPt) = β0 + β1INFt + β2ROAit + β3Rfrt + β4Ln(EPSit) + β5Ln(OILt) + ε
Trong đó: i là doanh nghiệp nghiên cứu; t là năm quan sát; β0 là hệ số chặn của mô hình; ε là hệ số ngẫu nhiên của mô hình. Các biến được mô tả cụ thể trong Bảng 1.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
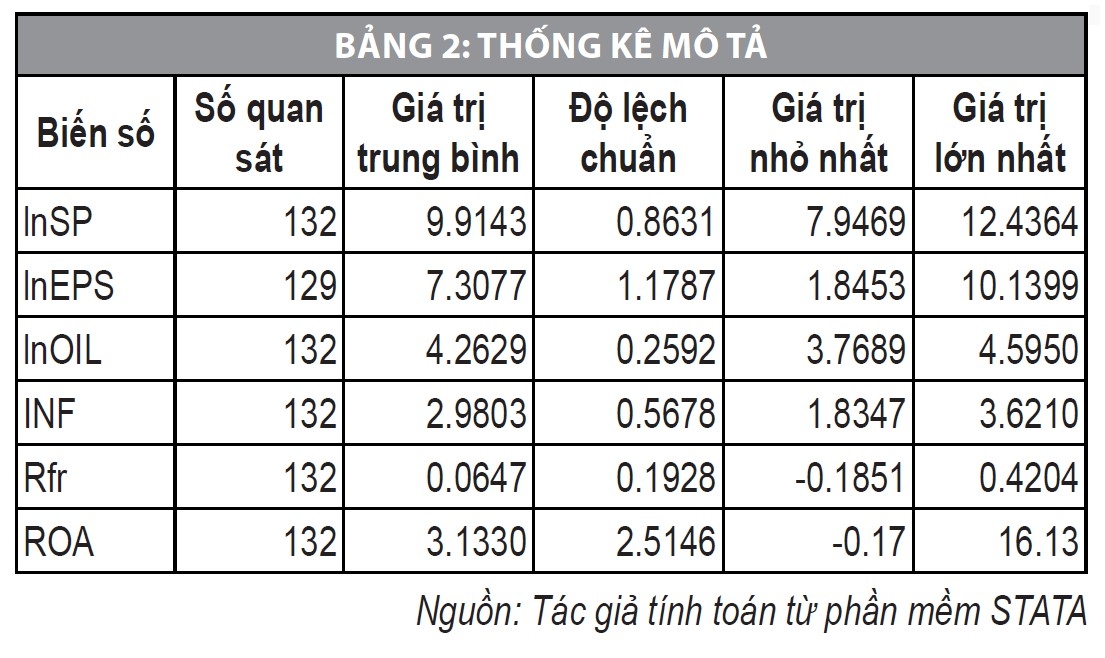
Số liệu thống kê mô tả (Bảng 2) cho thấy, mức độ biến động đa dạng, trong đó biến giá cổ phiếu, giá dầu thế giới và lạm phát duy trì sự ổn định tương đối với độ lệch chuẩn thấp. Ngược lại, các chỉ số về hiệu quả hoạt động như thu nhập trên mỗi cổ phiếu, tỷ suất sinh lời trên tài sản và lãi suất phi rủi ro thể hiện sự phân hóa mạnh mẽ và biên độ dao động lớn, phản ánh sự khác biệt rõ rệt về năng lực quản trị cũng như tính chất bất ổn của môi trường kinh doanh trong ngành xây dựng.
Kết quả ma trận hệ số tương quan
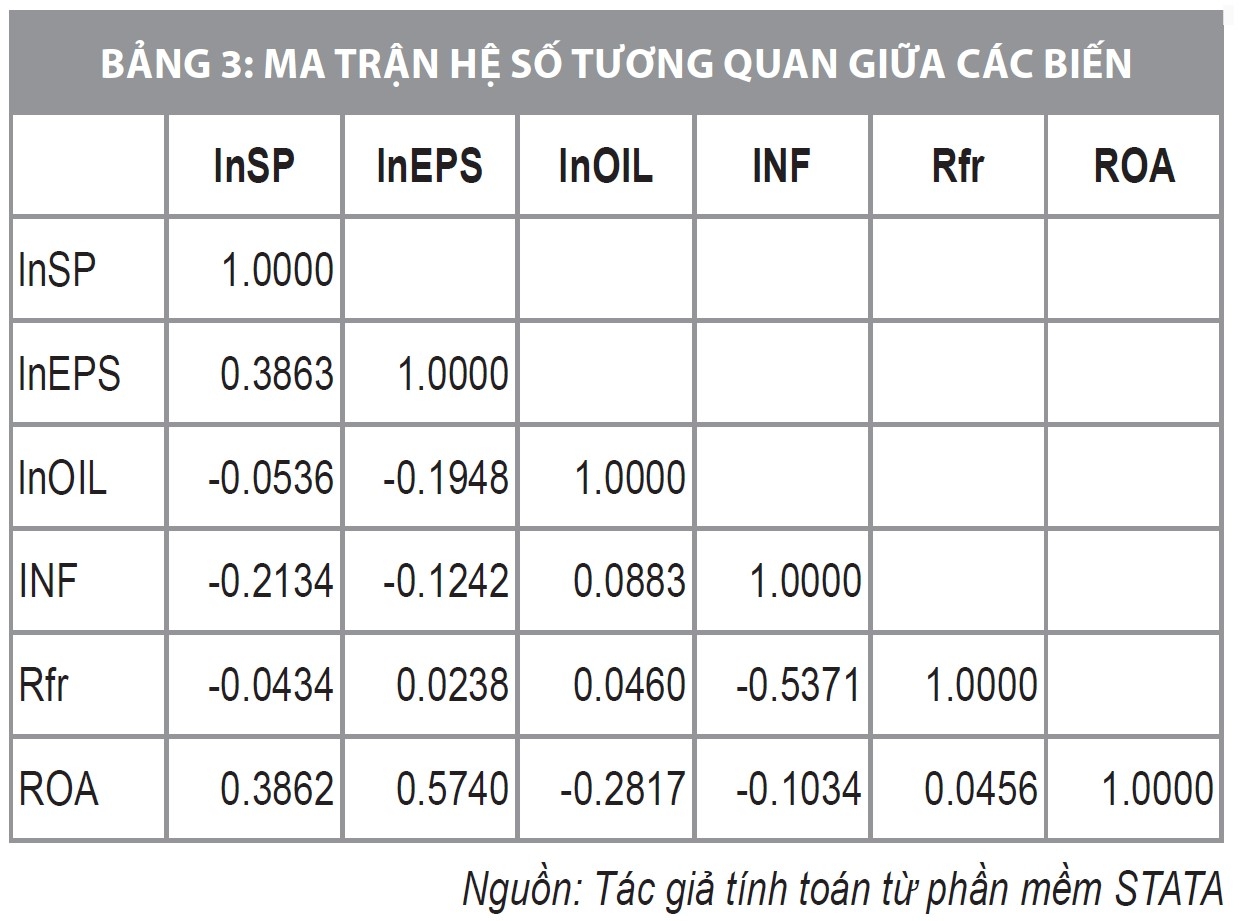
Kết quả ma trận hệ số tương quan (Bảng 3) cho thấy, tất cả các hệ số tương quan cặp giữa các biến độc lập đều thấp hơn ngưỡng giá trị 0.8. Điều này cho thấy hiện tượng đa cộng tuyến không phải là vấn đề đáng quan ngại trong mô hình này.
Phân tích hồi quy
Dựa trên kết quả kiểm định Breusch Pagan và kiểm định Hausman, mô hình tác động ngẫu nhiên (REM) được xác định là lựa chọn tối ưu nhất.
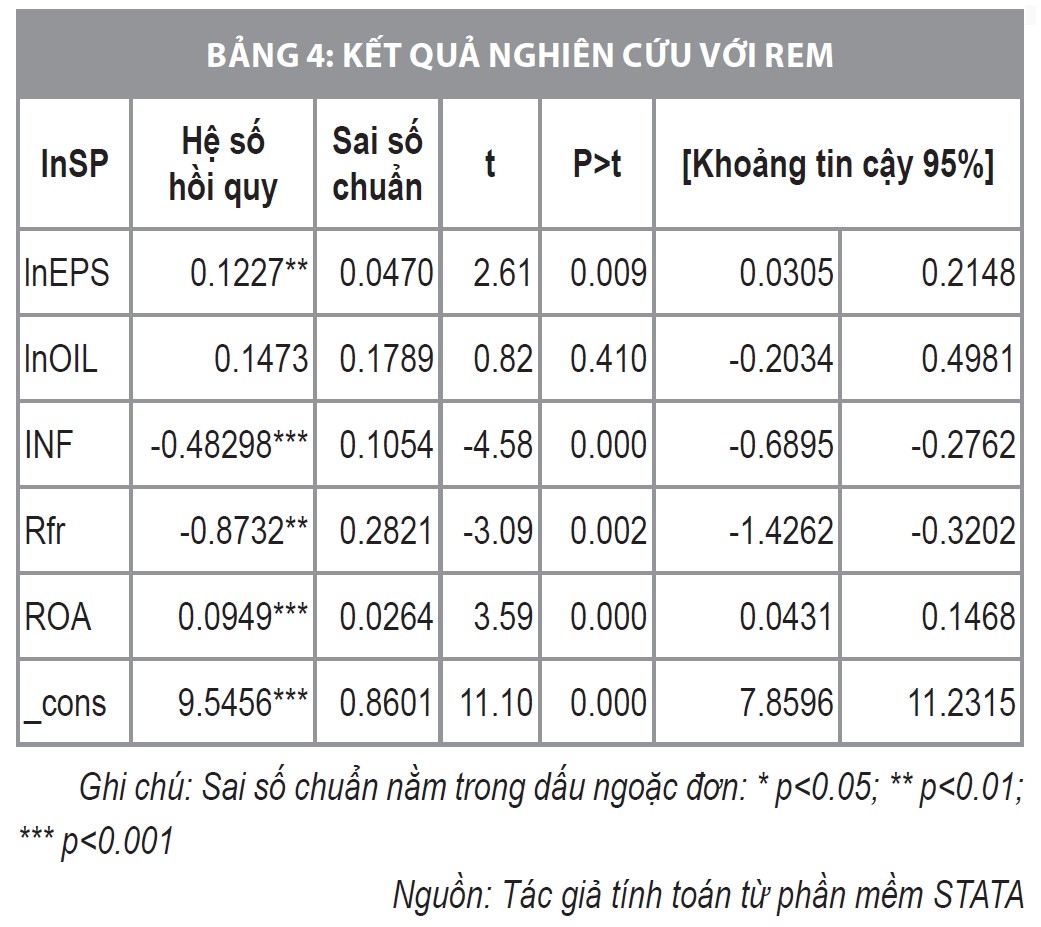
Kết quả ước lượng từ mô hình REM (Bảng 4) cho thấy, các biến INF, ROA, lnEPS, Rfr đều có ý nghĩa thống kê ở mức 1% trong khi biến lnOIL không có ý nghĩa thống kê. Cụ thể:
Thứ nhất, biến lnEPS có hệ số hồi quy = 0.1227 (p-value = 0.009), cho thấy khi EPS tăng 1%, giá cổ phiếu sẽ tăng tương ứng 0.1227%. Việc gia tăng EPS phản ánh khả năng sinh lời tốt hơn và hiệu quả thực thi dự án của doanh nghiệp xây dựng, từ đó củng cố niềm tin của nhà đầu tư và thúc đẩy giá cổ phiếu tăng trưởng.
Thứ hai, biến INF có hệ số hồi quy = -0.4829, thể hiện mối quan hệ nghịch biến mạnh mẽ ở mức ý nghĩa 1%. Theo đó, lạm phát tăng 1% sẽ khiến giá cổ phiếu giảm 0.4829%. Đối với ngành xây dựng, lạm phát làm tăng chi phí nguyên vật liệu (xi măng, thép) và chi phí tài chính, trực tiếp làm hẹp biên lợi nhuận và đẩy dòng vốn đầu tư sang các tài sản trú ẩn an toàn khác.
Thứ ba, với hệ số hồi quy = 0.0949 (p-value = 0.000), biến ROA có tác động thuận chiều giá cổ phiếu, phản ánh hiệu quả sử dụng tài sản để tạo ra lợi nhuận. Điều này khẳng định tầm quan trọng của năng lực vận hành đối với các ngành thâm dụng tài sản như xây dựng. Chỉ số ROA cao không chỉ minh chứng cho khả năng quản lý chi phí tốt mà còn nâng cao khả năng phục hồi tài chính của doanh nghiệp trước các biến động thị trường.
Thứ tư, biến Rfr có hệ số hồi quy âm lớn = -0.8732, thể hiện tác động nghịch biến rõ rệt ở mức ý nghĩa 1%. Theo Fama và French (1989), lãi suất phi rủi ro tăng làm tăng chi phí cơ hội và chi phí vay vốn. Đặc biệt với các doanh nghiệp xây dựng phụ thuộc nhiều vào đòn bẩy tài chính, việc lãi suất tăng cao sẽ làm giảm lợi nhuận, trì hoãn các dự án và gây áp lực giảm giá cổ phiếu.
Thứ năm, mức p-value = 0.410, biến lnOIL không có ý nghĩa thống kê trong mẫu nghiên cứu. Điều này cho thấy, giá dầu có thể không phải là nhân tố chủ chốt trực tiếp tác động đến biến động giá cổ phiếu của các công ty xây dựng được khảo sát so với các nhân tố nội tại hoặc biến số vĩ mô khác.
KẾT LUẬN VÀ KIẾN NGHỊ GIẢI PHÁP
Kết quả nghiên cứu cho thấy, các chỉ số hoạt động của (EPS, ROA) và các yếu tố vĩ mô ngoài thị trường (lạm phát, lãi suất phi rủi ro) có tác động đến sự biến động của giá cổ phiếu. Để tối ưu hóa giá trị thị trường và đảm bảo sự phát triển bền vững của ngành trong bối cảnh đô thị hóa mạnh mẽ, tác giả đưa ra một số các kiến nghị như sau đối với cả 3 chủ thể chính trên thị trường:
Đối với nhà đầu tư
Một là, tập trung ưu tiên các chỉ tài chính cơ bản, ví dụ như các doanh nghiệp có chỉ số ROA và EPS mạnh mẽ, vì đây là 2 biến số có tương quan thuận rõ rệt với giá cổ phiếu. Đồng thời, nhà đầu tư cần áp dụng chiến lược đầu tư dài hạn thay vì đầu cơ ngắn hạn để nắm bắt toàn bộ giá trị tiềm năng của các dự án kéo dài nhiều năm.
Hai là, theo dõi sát sao các chỉ số vĩ mô. Do các nhân tố như lạm phát và lãi suất phi rủi ro có tác động tiêu cực trực tiếp đến chi phí đầu vào và tính hấp dẫn của cổ phiếu ngành xây dựng, nhà đầu tư cần theo dõi sát các báo cáo CPI và lợi suất trái phiếu chính phủ để xác định thời điểm gia nhập hoặc thoát khỏi thị trường một cách tối ưu.
Ba là, đa dạng hóa danh mục đầu tư, nên phân bổ vốn vào cả các ngành phi chu kỳ (như hàng tiêu dùng, công nghệ) hoặc các tài sản thay thế (vàng, trái phiếu) để giảm thiểu rủi ro hệ thống.
Bốn là, ưu tiên tính minh bạch và quản trị, lựa chọn các công ty tuân thủ nghiêm túc Thông tư số 96/2020/TT-BTC ngày 16/11/2020 của Bộ Tài chính về hướng dẫn công bố thông tin trên thị trường chứng khoán, giúp giảm bớt tình trạng bất đối xứng thông tin và đánh giá rủi ro chính xác hơn.
Đối với các doanh nghiệp xây dựng
Chủ động cải thiện hiệu quả sử dụng tài sản, trong đó trọng tâm là nâng cao chỉ số ROA thông qua việc tối ưu hóa chuỗi cung ứng và quản trị tài sản cố định. Cụ thể, doanh nghiệp nên cân nhắc áp dụng các mô hình linh hoạt như thuê tài chính thiết bị thay vì mua đứt, qua đó giảm áp lực vốn đầu tư ban đầu và hạn chế rủi ro gia tăng nợ vay.
Tăng cường các biện pháp phòng vệ trước áp lực lạm phát, đặc biệt trong bối cảnh giá thép và xi măng biến động mạnh. Việc ký kết các hợp đồng dài hạn với mức giá cố định cho các dự án hạ tầng, hoặc áp dụng cơ chế giá điều chỉnh linh hoạt đối với các dự án thương mại, được xem là nhân tố then chốt nhằm bảo vệ biên lợi nhuận và đảm bảo tính bền vững tài chính.
Nâng cao mức độ minh bạch thông tin theo quy định tại Thông tư số 96/2020/TT-BTC. Việc công bố kịp thời và đầy đủ các thông tin liên quan đến tiến độ dự án và tình hình nợ không chỉ đáp ứng nghĩa vụ pháp lý mà còn đóng vai trò như một công cụ quan trọng nhằm giảm thiểu sự hoài nghi của thị trường và duy trì giá trị cổ phiếu.
Chủ động gắn kết chiến lược phát triển của mình với các định hướng chiến lược quốc gia. Theo đó, doanh nghiệp cần nâng cao năng lực kỹ thuật để tham gia vào các dự án trọng điểm như Đường sắt tốc độ cao Bắc - Nam, đồng thời đáp ứng các tiêu chuẩn công trình xanh và ESG nhằm mở rộng khả năng tiếp cận các nguồn vốn chi phí thấp từ các quỹ đầu tư bền vững.
Đối với Nhà nước
Cải thiện khả năng tiếp cận thị trường vốn cho các doanh nghiệp xây dựng, đặc biệt là nhóm doanh nghiệp vừa và nhỏ (SMEs). Việc đơn giản hóa quy trình niêm yết và giảm bớt gánh nặng chi phí tuân thủ sẽ giúp các doanh nghiệp này dễ dàng huy động vốn cho các dự án hợp tác công-tư (PPP).
Các cơ quan quản lý nhà nước đẩy nhanh quá trình số hóa và minh bạch hóa hệ thống quản lý. Việc phát triển các nền tảng số tích hợp nhằm phục vụ cấp phép dự án, phê duyệt quỹ đất và công bố dữ liệu tài chính theo thời gian thực sẽ góp phần giảm thiểu tình trạng quan liêu và rủi ro bất cân xứng thông tin, từ đó hỗ trợ hiệu quả cho hoạt động thẩm định của nhà đầu tư.
Tiếp tục đồng bộ hóa các tiêu chuẩn pháp lý trong nước với thông lệ quốc tế nhằm thu hút dòng vốn FDI. Cụ thể, việc hoàn thiện các quy định về bảo hộ đầu tư và cơ chế giải quyết tranh chấp theo các cam kết của EVFTA và CPTPP, kết hợp với hợp tác cùng các tổ chức quốc tế như Ngân hàng Thế giới (WB), sẽ giúp nâng cao hiệu quả của các chính sách liên quan đến định giá đất và bồi thường giải phóng mặt bằng.
Duy trì sự ổn định kinh tế vĩ mô như một nền tảng cho sự phát triển của ngành xây dựng. Việc kiểm soát lạm phát và điều hành lãi suất một cách linh hoạt đóng vai trò then chốt trong việc giữ vững sức mua của thị trường bất động sản, đồng thời đảm bảo chi phí vốn ở mức hợp lý để hỗ trợ tăng trưởng dài hạn của ngành.
Tài liệu tham khảo:
1. Bộ Tài chính (2020). Thông tư số 96/2020/TT-BTC ngày 16/11/2020 về hướng dẫn công bố thông tin trên thị trường chứng khoán.
2. Daeli, C.E. (2018). Determinants of firm value: a case study of cigarette companies listed on the Indonesia Stock Exchange. International Journal of Managerial Studies and Research, 6(2), 51-59.
3. Fama, E.F. and French, K.R. (1989). Business conditions and expected returns on stock and bonds. Journal of Financial Economics, 25, 23-49.
4. Gumilar, I., Putra, S., Andrio, R., Wiyuda, T. and Halim, R.A. (2021). The effect of macro-economic indicators on share prices in the construction sub-sector and building companies listed in Indonesia Stock Exchange 2013-2018. Turkish Journal of Computer and Mathematics Education, 12(9).
5. Hasanah, M. and Suryani, E. (2022). Effect of ROA, EPS, and NPM on the stock price of property & real estate sub-sector companies in 2009-2018. Management Science Research Journal, 1(2), 6-29.
6. Quốc hội (2019). Luật Chứng khoán, số 54/2019/QH14, ngày 26/11/2019.
7. Nguyen, T.M.D, Dam, H.T.T, Dinh, A.T.P (2024). The Factors Influencing The Stock Prices of Construction Industry Enterprises: An Empirical Study in Vietnam. Revista de Gestão Social e Ambiental, 18(3), e06281.
8. Truong, D.L. (2014). Factors influence the change of share price: evidences collected from Ho Chi Minh City Stock Exchange. Journal of Science of Can Tho University, 33, 72-78.
9. Sudana, I. (2011). Corporate Finance Management Theory and Practice, Jakarta: Erlangga.
10. Wang, J., Li, M., Moorhead, M. And Skitmore, M. (2025). Forecasting financial distress in listed Chinese construction firms: leveraging ensemble learning and non-financial variables. Construction Management and Economics, 43(3), 175-195.