Nghiên cứu này phân tích tác động của các đặc điểm doanh nghiệp đến chính sách chi trả cổ tức trong giai đoạn đa khủng hoảng 2020-2024. Dữ liệu được thu thập từ 123 công ty phi tài chính niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) và được phân tích bằng các mô hình hồi quy dữ liệu bảng. Kết quả cho thấy, khả năng sinh lợi, chính sách cổ tức trong quá khứ có tác động tích cực và có ý nghĩa thống kê đến tỷ lệ chi trả cổ tức; Ngược lại, đòn bẩy tài chính tác động tiêu cực đến chính sách cổ tức; Thanh khoản, quy mô doanh nghiệp và cơ hội tăng trưởng không cho thấy ảnh hưởng có ý nghĩa thống kê.
TS.Phạm Quốc Khang
Trường Đại học Kinh tế - Đại học Huế (Tác giả liên hệ)
Email: [email protected]
TS.Phan Khoa Cương
Trường Đại học Kinh tế - Đại học Huế
DIVIDEND POLICY OF NON-FINANCIAL FIRMS LISTED ON THE HO CHI MINH STOCK EXCHANGE IN THE CONTEXT OF MULTIPLE CRISES
Summary
The study analyzes the impact of firm-specific characteristics on dividend payout policy during the multi-crisis period of 2020-2024. The data were collected from 123 non-financial firms listed on the Ho Chi Minh City Stock Exchange (HOSE) and analyzed using panel data regression models. The results indicate that profitability and past dividend policy have a positive and statistically significant effect on the dividend payout ratio. In contrast, financial leverage has a negative impact on dividend policy. Liquidity, firm size, and growth opportunities do not show statistically significant effects.
Keywords: Dividend payout policy, non-financial firms, firm characteristics, HOSE, Viet Nam
GIỚI THIỆU
Chính sách cổ tức là một trong những quyết định tài chính cơ bản mà doanh nghiệp phải đưa ra, quyết định phần lợi nhuận phân phối cho các cổ đông. Kể từ công trình nền tảng của Lintner (1956), nhiều học giả đã nghiên cứu vai trò của chính sách cổ tức trong việc định hình giá trị và hiệu quả hoạt động của doanh nghiệp. Chính sách cổ tức thu hút sự quan tâm không chỉ vì nó phản ánh sở thích và quan điểm của nhà quản lý, mà còn do chịu tác động mạnh mẽ từ môi trường bên ngoài mà doanh nghiệp đang hoạt động. Do đó, chính sách cổ tức có mối liên hệ chặt chẽ với các quyết định tài trợ và đầu tư khác, và có ý nghĩa quan trọng đối với khả năng tối đa hóa giá trị cho cổ đông của doanh nghiệp (Das Mohapatra & Panda, 2022).
Giai đoạn 2020-2024 được nhiều nghiên cứu mô tả là thời kỳ đa khủng hoảng, trong đó các cú sốc chồng chéo đã làm thay đổi sâu sắc bức tranh kinh tế toàn cầu. Khởi đầu là đại dịch COVID-19, những năm tiếp theo chứng kiến áp lực lạm phát kéo dài, chính sách tiền tệ thắt chặt, khủng hoảng năng lượng bắt nguồn từ xung đột Nga-Ukraine, tất cả đã làm gia tăng mức độ bất ổn và biến động trên các thị trường tài chính. Trong bối cảnh đầy biến động này, các quyết định tài chính của doanh nghiệp - bao gồm chính sách cổ tức - trở nên đặc biệt quan trọng, khi doanh nghiệp phải cân bằng giữa kỳ vọng của cổ đông và nhu cầu duy trì thanh khoản, quản trị rủi ro cũng như thích ứng với các thách thức chiến lược dài hạn.
Việc nghiên cứu chính sách cổ tức của các doanh nghiệp phi tài chính niêm yết trên HOSE trong giai đoạn này là cần thiết, qua đó hàm ý thực tiễn cho các nhà hoạch định chính sách, nhà quản lý doanh nghiệp và nhà đầu tư trong bối cảnh kinh tế năng động của Việt Nam.
CƠ SỞ LÝ THUYẾT
Chính sách cổ tức đề cập đến quyết định tài chính của doanh nghiệp liên quan đến tỷ lệ lợi nhuận được phân phối cho cổ đông dưới dạng cổ tức so với phần lợi nhuận được giữ lại trong doanh nghiệp để phục vụ cho các mục đích khác (Baker và cộng sự, 2001).
Chính sách cổ tức từ lâu đã trở thành một chủ đề trung tâm trong lĩnh vực tài chính doanh nghiệp, các nghiên cứu về chính sách cổ tức tại các doanh nghiệp phi tài chính cho thấy nhiều đặc điểm doanh nghiệp có tác động đáng kể. Khả năng sinh lợi được xem là yếu tố trung tâm ảnh hưởng đến chính sách cổ tức. Lý thuyết tín hiệu (Bhattacharya, 1979) và lý thuyết trật tự ưu tiên (Myers và Majluf,1984) cho rằng, các doanh nghiệp có lợi nhuận cao có xu hướng gia tăng khả năng chi trả cổ tức, bởi lợi nhuận ổn định và dồi dào tạo ra nguồn tài chính đáng tin cậy cho việc chi trả mà không làm ảnh hưởng đến nhu cầu đầu tư. Các nghiên cứu của Al-Malkawi (2010), Franc-Dąbrowska và Mądra-Sawicka (2020), Đỗ Thị Hà Thương và cộng sự (2022) nhất quán chỉ ra mối quan hệ dương giữa khả năng sinh lợi và tỷ lệ chi trả cổ tức; các doanh nghiệp có lợi nhuận tốt thường phân phối một phần lợi nhuận dưới dạng cổ tức nhằm phát đi tín hiệu về sức khỏe tài chính và giảm bất cân xứng thông tin.
Quy mô doanh nghiệp là một đặc điểm quan trọng khác ảnh hưởng đến quyết định cổ tức. Các doanh nghiệp quy mô lớn thường có mức độ đa dạng hóa cao hơn, khả năng tiếp cận thị trường vốn thuận lợi hơn và chịu ít ràng buộc tài chính hơn. Theo các lý thuyết chi phí đại diện (Jensen và Meckling,1976), các doanh nghiệp lớn có thể sử dụng cổ tức như một công cụ để hạn chế vấn đề dòng tiền tự do; đồng thời phát đi tín hiệu về sức mạnh tài chính đối với nhà đầu tư. Những lợi thế này cho phép doanh nghiệp duy trì mức chi trả cổ tức ổn định và cao hơn (Franc-Dąbrowska & Mądra-Sawicka, 2020; Margono & Gantino, 2021; Đỗ Thị Hà Thương và cộng sự, 2022; Roy & Maji, 2025).
Mối quan hệ giữa cấu trúc vốn và chính sách cổ tức tiếp tục là một chủ đề tranh luận với các kết quả lý thuyết và thực nghiệm còn chưa thống nhất. Các doanh nghiệp có mức đòn bẩy tài chính cao thường có xu hướng hạn chế chi trả cổ tức, thay vào đó giữ lại lợi nhuận để phục vụ nghĩa vụ trả nợ (Franc-Dąbrowska & Mądra-Sawicka, 2020; Đỗ Thị Hà Thương và cộng sự, 2022). Lý thuyết trật tự ưu tiên (Myers và Majluf, 1984) cho rằng doanh nghiệp ưu tiên sử dụng nguồn vốn nội bộ nhằm tránh chi phí huy động vốn bên ngoài, đặc biệt khi mức nợ cao. Tuy nhiên, một số nghiên cứu lại cho rằng cổ tức có thể đóng vai trò như một tín hiệu về tình trạng tài chính lành mạnh của doanh nghiệp ngay cả khi đòn bẩy cao (Margono & Gantino, 2021).
Lý thuyết cổ tức thặng dư (Miller và Modigliani, 1961) cho rằng, thanh khoản cao tạo điều kiện thuận lợi cho việc chi trả cổ tức, bởi doanh nghiệp có đủ nguồn tiền để đáp ứng đồng thời nhu cầu hoạt động và phân phối lợi ích cho cổ đông. Các nghiên cứu thực nghiệm (Franc-Dąbrowska & Mądra-Sawicka, 2020; Sterenzak & Kubiak, 2022; Đỗ Thị Hà Thương và cộng sự, 2022) cung cấp bằng chứng về mối quan hệ tích cực giữa thanh khoản và chi trả cổ tức. Tuy nhiên, một số bằng chứng cho thấy, các doanh nghiệp có mức thanh khoản quá cao có thể ưu tiên tái đầu tư nguồn vốn dư thừa vào nội bộ thay vì cam kết chi trả cổ tức (Võ, 2022).
Mối liên hệ giữa cơ hội tăng trưởng và quyết định chi trả cổ tức nhìn chung là mối quan hệ nghịch chiều. Theo Lý thuyết trật tự ưu tiên (Myers và Majluf,1984), khi cơ hội tăng trưởng dồi dào, doanh nghiệp có xu hướng giảm chi trả cổ tức để giữ lại nguồn vốn nội bộ và tránh phụ thuộc vào nguồn tài trợ bên ngoài có chi phí cao. Các bằng chứng thực nghiệm cũng cho rằng, các doanh nghiệp có tiềm năng tăng trưởng cao thường tái đầu tư lợi nhuận thay vì phân phối cổ tức (Franc-Dąbrowska & Mądra-Sawicka, 2020; Sterenzak & Kubiak, 2022; Đỗ Thị Hà Thương và cộng sự, 2022).
Từ việc tổng quan về cơ sở lý thuyết và bằng chứng thực nghiệm, nhóm tác giả đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến chính sách chi trả cổ tức trên HOSE như dưới:
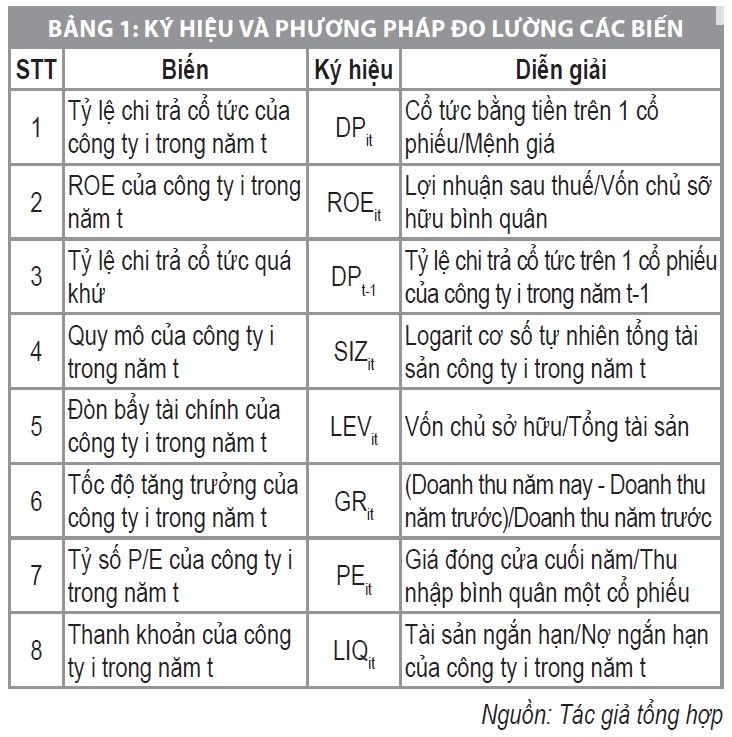
DPit = β0 + β1DPit-1 + β2ROEit + β3SIZit + β4LEVit + β5GRit + β6PEit + β7LIQit + ɛit
Trong đó, ký hiệu và phương pháp đo lường các biến được trình bày trong Bảng 1. Các hệ số β0, β1, β2, …, β7 là các hệ số ước lượng từ mô hình hồi quy. εt là sai số ngẫu nhiên của mô hình hồi quy.
Nghiên cứu sử dụng phương pháp định lượng. Dữ liệu thu thập từ báo cáo tài chính của các doanh nghiệp phi tài chính, được khai thác từ cơ sở dữ liệu Vietstock.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
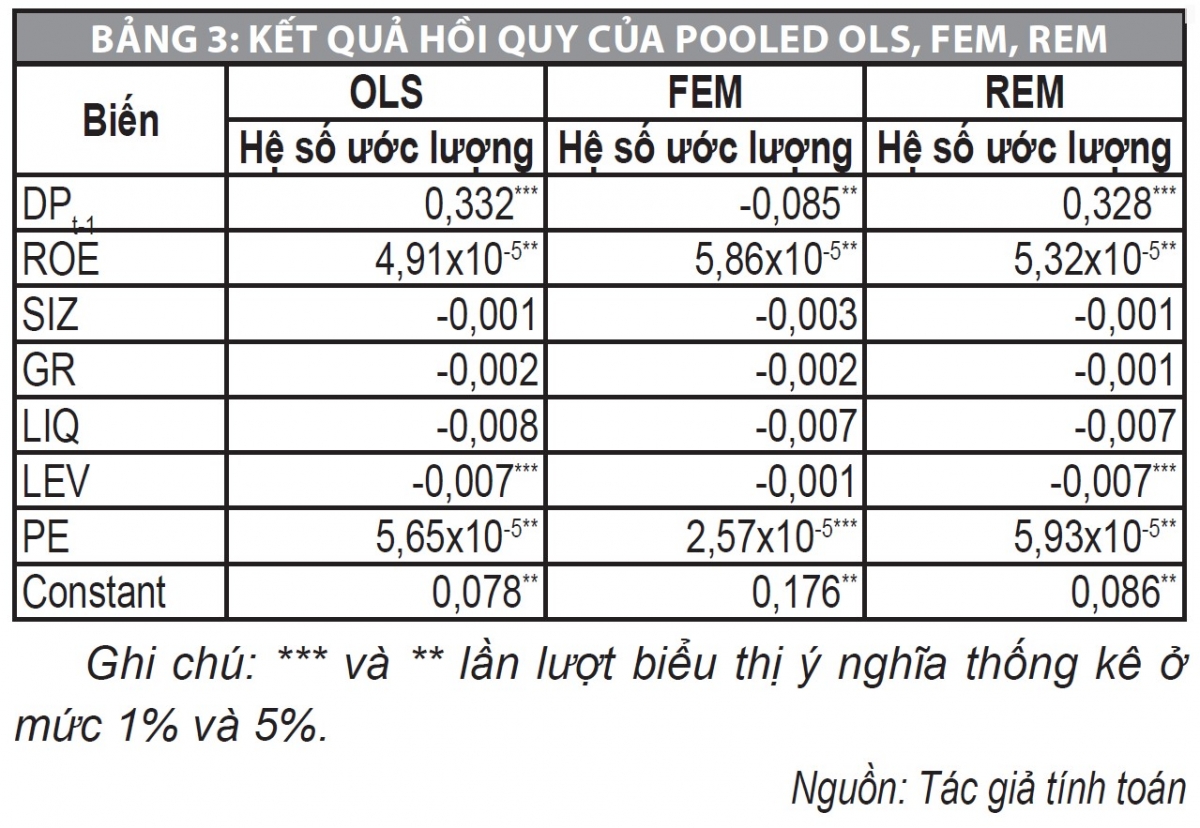
Nghiên cứu sử dụng các mô hình hồi quy dữ liệu bảng bao gồm Pooled OLS, FEM và REM; đồng thời kiểm định độ tin cậy của mô hình.
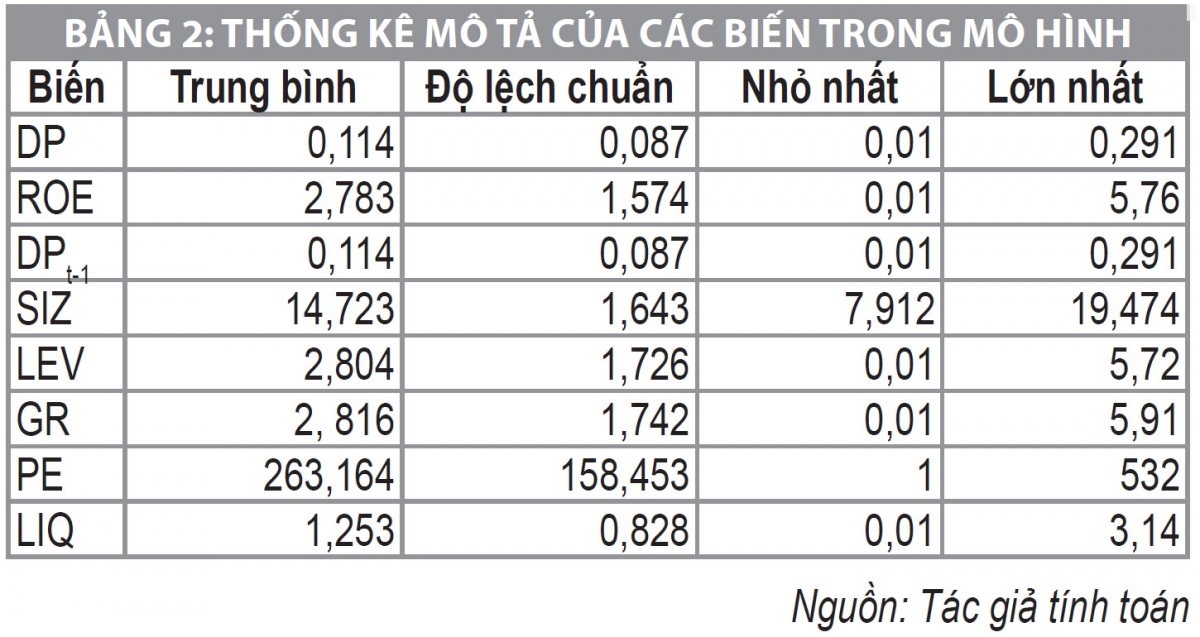
Kết quả thống kê mô tả (Bảng 2) cho thấy, tỷ lệ chi trả cổ tức (DP) có giá trị trung bình là 0,114, với mức độ phân tán được đo lường bằng độ lệch chuẩn 0,087. Đối với biến khả năng sinh lợi, ROE có giá trị trung bình đạt 2,783%, với độ biến động được thể hiện qua độ lệch chuẩn là 1,574. Biến đại diện cho quy mô doanh nghiệp (SIZ) có giá trị trung bình là 14,723; độ lệch chuẩn là 1,643. Biến đòn bẩy tài chính (LEV) có giá trị trung bình là 2,804, độ lệch chuẩn 1,726. Biến phản ánh tăng trưởng của doanh nghiệp (GR) có giá trị trung bình là 2,816. Biến PE có giá trị trung bình là 263,164; độ lệch chuẩn 158,453; giá trị nhỏ nhất là 1 và lớn nhất là 532. Cuối cùng, biến thanh khoản (LIQ) có giá trị trung bình là 1,253; độ lệch chuẩn 0,828; giá trị nhỏ nhất là 0,01 và lớn nhất là 3,14.
Kết quả hồi quy FEM (Bảng 4) cho thấy kiểm định F = 3,12 và Prob>F = 0,000; điều này cho thấy FEM cho kết quả tốt hơn so với OLS. Kết quả kiểm định Hausman cho thấy Prob>chi2 = 0,000 < 0,05, bác bỏ giả thuyết H0. Điều này có nghĩa là FEM phù hợp hơn REM.
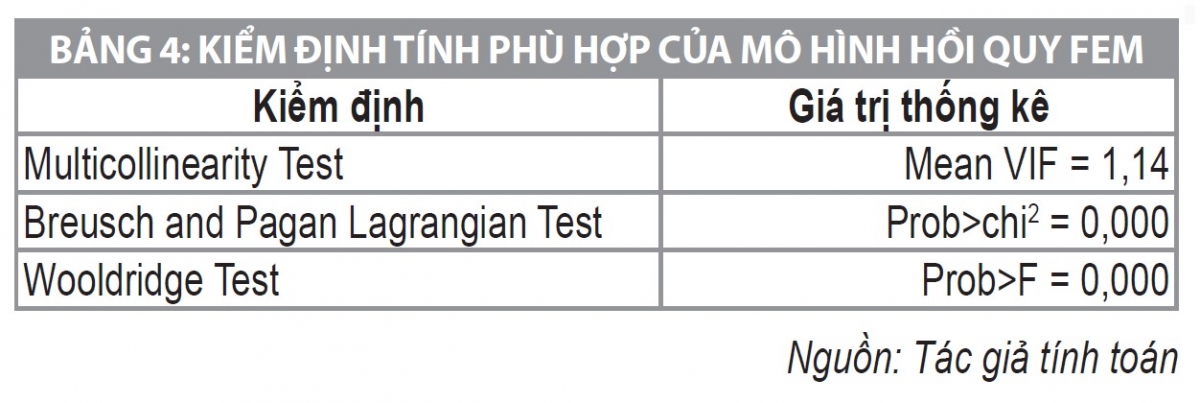 |
Các bài kiểm tra chẩn đoán trong Bảng 4 chỉ ra các vấn đề tiềm ẩn về đặc tả mô hình trong dữ liệu bảng. Bằng chứng từ kiểm định VIF là 1,14; không có hiện tượng đa cộng tuyến trong mô hình FEM đã chọn. Kiểm định Wooldridge về tự tương quan cho kết quả Prob > F = 0,000 < 0,05, cho thấy sự hiện diện của tương quan chuỗi bậc nhất trong các sai số, điều này có thể làm sai lệch sai số chuẩn nếu không được hiệu chỉnh. Ngoài ra, kiểm định Breusch- Pagan LM cho kết quả Prob > Chibar² = 0,000, cho thấy mô hình OLS gộp không phù hợp và có các hiệu ứng cá nhân không quan sát được trong dữ liệu. Tóm lại, những kết quả này cho thấy cần xem xét một mô hình dữ liệu bảng có tính đến cả tự tương quan và tính không đồng nhất cá nhân, chẳng hạn như đặc tả hiệu ứng cố định hoặc hiệu ứng ngẫu nhiên với sai số chuẩn mạnh. Để giải quyết các vấn đề về tự tương quan và phương sai không đồng nhất trong FEM, nghiên cứu đã tiến hành hồi quy bằng cách sử dụng mô hình hiệu chỉnh GLS (Bảng 5).
 |
| |
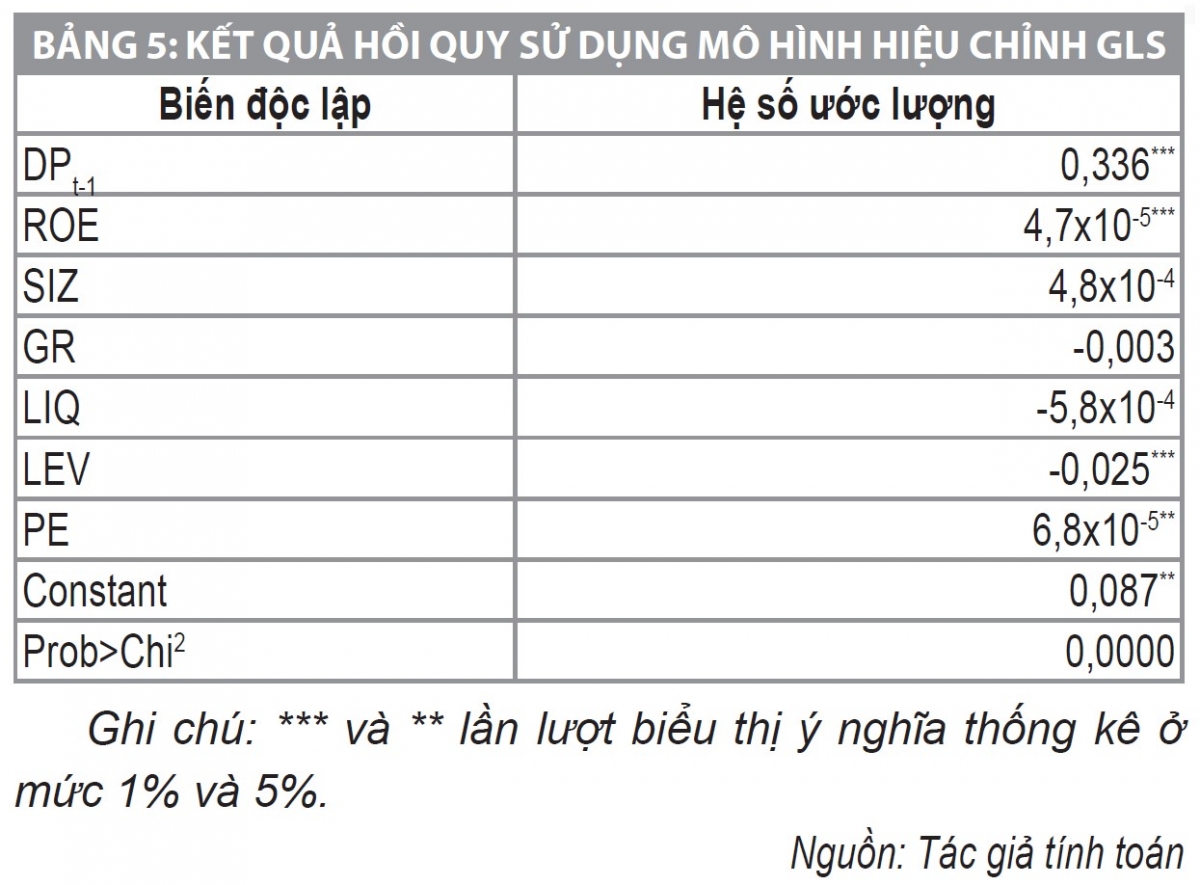
Kết quả hồi quy của mô hình GLS điều chỉnh (Bảng 5) cho thấy, DPt-1, ROE, PE có tác động tích cực và đáng kể đến chính sách cổ tức. Biến PE có hệ số ước lượng là 6,8x10⁻⁵ và có ý nghĩa thống kê ở mức 5%. Các biến DPt-1 và ROE có hệ số ước lượng lần lượt là 0,336 và 4,7*10-5 ở mức ý nghĩa 1%. Biến LEV có tác động tiêu cực đến chính sách cổ tức ở mức ý nghĩa thống kê 5%, với hệ số ước lượng là -0,025. Chính sách cổ tức của năm trước là yếu tố quyết định có ảnh hưởng nhất đến chính sách cổ tức của các công ty phi tài chính. Các biến SIZ, GR, LIQ không phản ánh tác động có ý nghĩa thống kê đến chính sách cổ tức.
Kết quả hồi quy cho thấy, lợi nhuận có ảnh hưởng đáng kể đến chính sách cổ tức của công ty, trong khi tốc độ tăng trưởng không có tác động. Kết quả này phù hợp với nghiên cứu của Nguyễn Thị Minh Huệ và cộng sự (2014). Tuy nhiên, chính sách cổ tức không bị ảnh hưởng bởi quy mô công ty, điều này giống với kết quả trong nghiên cứu của Đặng Ngọc Hùng và cộng sự (2015); nhưng trái ngược với kết quả nghiên cứu của Nguyễn Thị Minh Huế và cộng sự (2014).
Nghiên cứu này xác định rằng tính thanh khoản, quy mô công ty và tăng trưởng công ty không ảnh hưởng đến chính sách cổ tức. Do đó khác với kết luận được báo cáo bởi Dewasiri và cộng sự (2019), Sterenzak và Kubiak (2022), Franc-Dabrowska & Mądra-Sawicka (2020). Nghiên cứu của Vo (2022) chỉ ra mối liên hệ tiêu cực giữa tính thanh khoản và chính sách chi trả cổ tức trong bối cảnh Việt Nam.
KẾT LUẬN
Nghiên cứu này phân tích tác động của các đặc điểm DN đến chính sách cổ tức dựa trên dữ liệu từ 123 công ty phi tài chính niêm yết trên sàn HOSE trong giai đoạn 2020-2024. Kết quả hồi quy cho thấy, lợi nhuận, chính sách cổ tức trong quá khứ có ảnh hưởng tích cực đến chính sách cổ tức, trong khi chính sách cổ tức trong quá khứ cũng có tác động tích cực đáng kể, cho thấy sự nhất quán trong các quyết định cổ tức. Ngược lại, đòn bẩy tài chính được phát hiện có tác động tiêu cực đến chính sách cổ tức. Trong khi đó, tính thanh khoản, quy mô DN và cơ hội tăng trưởng không cho thấy tác động đáng kể.
Dựa trên kết quả nghiên cứu, một số hàm ý được đưa ra cho các nhà đầu tư. Thứ nhất, các nhà đầu tư nên ưu tiên các công ty có lợi nhuận cao, chính sách cổ tức trong quá khứ của công ty, vì lợi nhuận cao hơn làm tăng khả năng chi trả cổ tức hấp dẫn hơn. Thứ hai, các công ty có đòn bẩy tài chính thấp được ưa chuộng hơn đối với các nhà đầu tư tìm kiếm cổ tức, vì các công ty có đòn bẩy cao thường phân bổ nguồn lực để trả nợ, khiến cho nguồn vốn dành cho cổ tức bị giảm đi. Thứ ba, tính thanh khoản, quy mô DN và tăng trưởng doanh thu không nên đóng vai trò quá lớn trong việc đánh giá tiềm năng cổ tức. Nhìn chung, đối với các công ty phi tài chính niêm yết trên HOSE, các nhà đầu tư tìm kiếm thu nhập từ cổ tức nên tập trung vào lợi nhuận, sự ổn định của cổ tức và mức đòn bẩy tài chính có thể quản lý được.
Tài liệu tham khảo:
- Al-Malkawi, H. A. N., Rafferty, M., & Pillai, R. (2010). Dividend policy: A review of theories and empirical evidence. International Bulletin of Business Administration, 9(1), 171-200.
- Baker, H. K., Veit, E. T., & Powell, G. E. (2001). Factors Influencing Dividend Policy Decisions of Nasdaq Firms. Financial Review, 36(3), 19-38. doi:https://doi.org/10.1111/j.1540-6288.2001.tb00018.x
- Bhattacharya, S. (1979). Imperfect Information, Dividend Policy, and “The Bird in the Hand” Fallacy. The Bell Journal of Economics, 10(1), 259-270. doi:10.2307/3003330
- Das Mohapatra, D., & Panda, P. (2022). Impact of corporate governance on dividend policy: A systematic literature review of last two decades. Cogent Business Management, 9(1), 2114308.
- Đặng Ngọc Hùng và cộng sự (2015). Nghiên cứu các nhân tố ảnh hưởng đến chính sách cổ tức của doanh nghiệp niêm yết trên thị trường chứng khoán Việt Nam. Tạp chí Khoa học và công nghệ, 28.
- Dewasiri, N. J., Koralalage, W. B. Y., Azeez, A. A., Jayarathne, P., Kuruppuarachchi, D., & Weerasinghe, V. (2019). Determinants of dividend policy: evidence from an emerging and developing market. Managerial Finance, 45(3), 413-429.
- Đỗ Thị Hà Thương, Phạm Tuấn Phát, Đặng Thanh Phương Ngọc (2022). Các yếu tố nội tại ảnh hưởng đến chính sách cổ tức của các ngân hàng thương mại Việt Nam. https://tapchinganhang.gov.vn/cac-yeu-to-noi-tai-anh-huong-den-chinh-sach-co-tuc-cua-cac-ngan-hang-thuong-mai-viet-nam-10909.html
- Franc-Dabrowska, J., & Mądra-Sawicka, M. (2020). Determinants of dividend payout decisions-the case of publicly quoted food industry enterprises operating in emerging markets. Economic research-Ekonomska istraživanja, 33(1), 1108-1129.
- Jensen, M. C. (1986). Agency costs of free cash flow, corporate finance, and takeovers. The American economic review, 76(2), 323-329.
- Lintner, J. (1956). Distribution of incomes of corporations among dividends, retained earnings, and taxes. The American economic review, 46(2), 97-113.
- Margono, F. P., & Gantino, R. (2021). The influence of firm size, leverage, profitability, and dividend policy on firm value of companies in indonesia stock exchange. Copernican Journal of Finance Accounting, 10(2), 45-61.
- Miller, M. H., Modigliani, F. (1961). Dividend policy, growth, and the valuation of shares. The Journal of Business, 34(4), 411-433.
- Myers, S. C., & Majluf, N. S. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187-221. doi:https://doi.org/10.1016/0304- 405X(84)90023-0