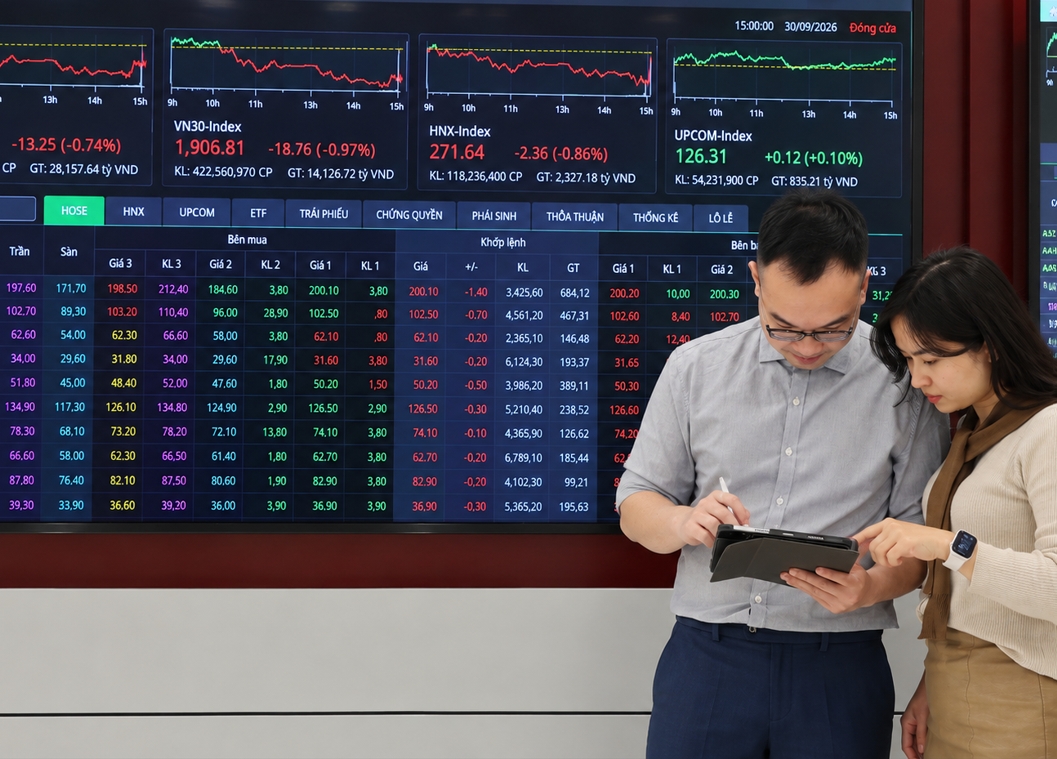


Thanh khoản thị trường cổ phiếu niêm yết trên HNX tháng 10/2026 tăng 31,3%
Thanh khoản thị trường cổ phiếu niêm yết trên HNX tháng 10/2026 tăng trưởng tích cực, với khối lượng giao dịch bình quân đạt 56,18 triệu cổ phiếu/phiên.


 |
| Ảnh minh họa. Thiết kế bởi AI. |
Fed tăng lãi suất nhưng chưa phát tín hiệu thắt chặt mạnh
Fed tăng lãi suất trong cuộc họp ngày 15-16/9/2026, nhưng các tín hiệu phát đi chưa cho thấy một chu kỳ thắt chặt mạnh hơn so với kỳ vọng. Ủy ban Thị trường Mở Liên bang thuộc Cục Dự trữ Liên bang Mỹ (Fed) dự báo kinh tế Mỹ năm 2026 tăng trưởng 2,3%, tỷ lệ thất nghiệp 4,1%, chỉ số giá chi tiêu tiêu dùng cá nhân tăng 3,7% và chỉ số giá tiêu dùng lõi tăng 3,4%. Lãi suất quỹ liên bang cuối năm được dự báo ở mức 4,1%, cao hơn 0,3 điểm phần trăm so với dự báo tháng 6.
Fed đã tăng lãi suất quỹ liên bang thêm 25 điểm cơ bản, lên 3,75-4%. Theo VNDIRECT Research, Fed có thể chỉ tăng thêm một đợt trong những tháng cuối năm để ứng phó với rủi ro lạm phát trong bối cảnh giá dầu ở mức cao.
Triển vọng chính sách sau đó không thay đổi quá mạnh. Lãi suất quỹ liên bang được dự báo đi ngang trong năm 2027 và bắt đầu cắt giảm trở lại vào năm 2028. Theo kịch bản chiếm ưu thế trên thị trường hợp đồng tương lai lãi suất của Mỹ được dẫn lại trong báo cáo, Fed có thể giữ nguyên lãi suất trong tháng 10, sau đó tăng vào tháng 12, đưa lãi suất cuối năm lên 4-4,25%.
Như vậy, yếu tố quan trọng đối với thị trường không chỉ là Fed sẽ thắt chặt đến mức nào so với kỳ vọng hiện tại. Nếu Fed chỉ thực hiện hai đợt tăng như định hướng hiện tại, thị trường có thể hấp thụ mà không xuất hiện cú sốc lớn tương tự đầu năm 2018. Ngược lại, rủi ro sẽ gia tăng nếu chính sách thắt chặt hơn kỳ vọng.
Với chứng khoán Việt Nam, mức độ ảnh hưởng vì thế sẽ phụ thuộc nhiều hơn vào diễn biến tiếp theo của chính sách tiền tệ Mỹ, nhất là thời gian Fed duy trì lãi suất cao và mức độ thắt chặt thực tế so với dự kiến.
Tỷ giá và lãi suất trong nước chưa tạo sức ép lớn
Tỷ giá đô la Mỹ/đồng Việt Nam trên thị trường liên ngân hàng đang có xu hướng giảm nhẹ, dù nhiều tổ chức tài chính hồi đầu năm dự báo tỷ giá tiếp tục đi lên. Nguyên nhân chính là chênh lệch lãi suất giữa đồng Việt Nam và đô la Mỹ đang ở mức cao. Bên cạnh đó, việc Ngân hàng Nhà nước bán trước ngoại tệ kỳ hạn trị giá 3 tỷ đô la Mỹ cho các tổ chức tín dụng trong tháng 4 được đánh giá đã hỗ trợ trạng thái ngoại tệ của hệ thống và củng cố niềm tin về tỷ giá.
Với chênh lệch lãi suất hiện tại, nguồn cung ngoại tệ và yếu tố mùa vụ cuối năm, VNDIRECT kỳ vọng tỷ giá đô la Mỹ/đồng Việt Nam tiếp tục ổn định quanh 26.000 đồng, thậm chí có dư địa giảm nhẹ trong những tháng cuối năm 2026.
Ở thị trường tiền tệ trong nước, thanh khoản hệ thống ngân hàng được đánh giá dồi dào hơn rõ rệt so với nửa đầu năm. Dòng tiền từ Kho bạc Nhà nước thông qua giải ngân đầu tư công, tiền gửi có kỳ hạn tại các ngân hàng thương mại và điều hành linh hoạt của Ngân hàng Nhà nước là những yếu tố hỗ trợ thanh khoản.
Điều này có ý nghĩa đối với chứng khoán ở chỗ Fed tăng lãi suất chưa ngay lập tức chuyển thành một môi trường tiền tệ trong nước bị thắt chặt mạnh.
Tuy nhiên, dư địa điều hành chính sách tiền tệ không phải là không có giới hạn. Áp lực lạm phát gia tăng từ sau tháng 8, trong khi giá dầu thế giới vượt 100 đô la Mỹ/thùng, đang tạo thêm sức ép. Để bảo đảm mục tiêu lạm phát bình quân năm 2026 ở mức 4,5%, theo tính toán được nêu trong báo cáo, mức tăng chỉ số giá tiêu dùng bình quân theo tháng trong bốn tháng cuối năm không được vượt 0,24%.
Do đó, Ngân hàng Nhà nước có thể tiếp tục duy trì thanh khoản ở mức hài hòa và hút bớt tiền khỏi hệ thống khi cần thiết để phối hợp xử lý áp lực tỷ giá và lạm phát. Ở góc nhìn lạc quan, VNDIRECT kỳ vọng lãi suất liên ngân hàng kỳ hạn một tuần có thể quanh 5% trong những tháng cuối năm, thấp hơn đáng kể mức 6,5-7% trong nửa đầu năm.
Những diễn biến này cho thấy kênh truyền dẫn từ quyết định của Fed sang điều kiện tiền tệ trong nước hiện chưa tạo ra sức ép đủ lớn để làm thay đổi mạnh mặt bằng định giá cổ phiếu.
Định giá chứng khoán chuyển trọng tâm sang lợi nhuận
Đối với thị trường chứng khoán Việt Nam, VNDIRECT đánh giá tác động của đợt tăng lãi suất lần này về cơ bản đã được phản ánh trong ngắn hạn, thể hiện qua diễn biến phục hồi của VN-Index trong phiên 17/9.
Nếu Fed tăng lãi suất thêm 1-2 lần trong năm nay theo định hướng hiện tại, động thái này được đánh giá sẽ không tạo tác động tiêu cực đáng kể lên thị trường chứng khoán Việt Nam. Thị trường chưa ghi nhận tín hiệu Fed chuyển sang một chu kỳ thắt chặt mạnh, trong khi áp lực tỷ giá và lãi suất trong nước vẫn trong tầm kiểm soát.
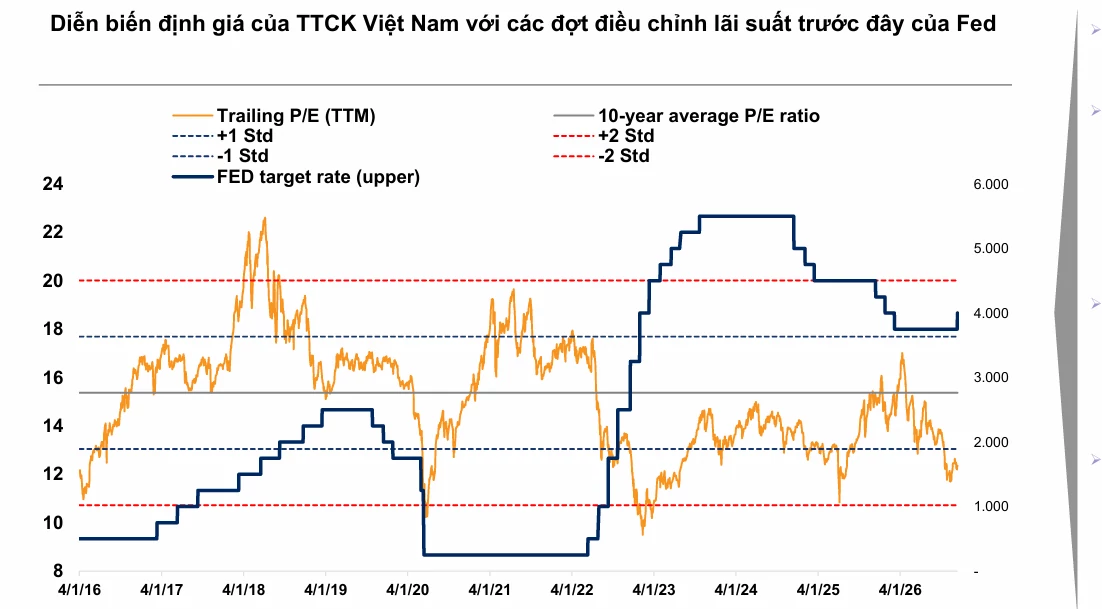
Biểu đồ về diễn biến định giá của thị trường chứng khoán Việt Nam qua các đợt điều chỉnh lãi suất trước đây của Fed cũng cho thấy định giá hiện tại không còn ở vùng cao của chu kỳ. Hệ số giá trên lợi nhuận (P/E) trailing hiện quanh 12-13 lần, thấp hơn mức bình quân 10 năm khoảng 15,3 lần và ở quanh vùng -1 độ lệch chuẩn. Trong khi đó, các vùng 1 và 2 độ lệch chuẩn lần lượt ở khoảng 17,7 và 20 lần.
 |
| Nguồn: VNDIRECT Research. |
Diễnbiến này có ý nghĩa quan trọng khi đánh giá tác động của chính sách tiền tệ Mỹ. Các đợt điều chỉnh lãi suất của Fed trong quá khứ từng đi kèm những giai đoạn P/E của thị trường Việt Nam thu hẹp, song mức độ ảnh hưởng không chỉ phụ thuộc vào bản thân quyết định tăng lãi suất. Khi mặt bằng định giá đã thấp hơn đáng kể so với mức bình quân dài hạn, dư địa điều chỉnh do yếu tố lãi suất cũng không còn giống với một thị trường đang ở vùng định giá cao.
Nếu Fed duy trì lãi suất cao lâu hơn, dư địa nới lỏng của Ngân hàng Nhà nước sẽ bị ảnh hưởng, khiến mặt bằng lãi suất huy động giảm chậm hơn dự kiến. Khi đó, dòng tiền vào chứng khoán khó cải thiện mạnh trong ngắn hạn và khả năng mở rộng định giá của thị trường cũng bị hạn chế.
Ở chiều ngược lại, khi rủi ro từ môi trường lãi suất cao đã được phản ánh một phần vào định giá, tăng trưởng lợi nhuận doanh nghiệp sẽ có vai trò lớn hơn đối với diễn biến thị trường. Đây cũng là lý do câu chuyện định giá trong những tháng cuối năm không chỉ nằm ở mặt bằng lãi suất, mà còn ở khả năng cải thiện kết quả kinh doanh của doanh nghiệp.
Trong kịch bản cơ sở, VNDIRECT kỳ vọng thị trường chứng khoán Việt Nam duy trì vùng định giá hợp lý ở mức 12-13 lần hệ số giá trên lợi nhuận. Với giả định lợi nhuận doanh nghiệp tăng trưởng 27%, VN-Index cuối năm có thể dao động trong vùng 1.860-2.010 điểm. Cơ hội đầu tư vẫn hiện hữu nhưng mang tính chọn lọc hơn, thay vì tăng giá trên diện rộng.
Như vậy, trong khi tỷ giá, lãi suất và thanh khoản vẫn là những biến số cần theo dõi khi chính sách tiền tệ Mỹ duy trì ở mức cao, động lực của thị trường sẽ ngày càng gắn với nội lực của nền kinh tế và tăng trưởng lợi nhuận doanh nghiệp. Một đợt tăng lãi suất đã được dự báo trước như lần này vì thế chưa tạo ra cú sốc đáng kể; điều cần theo dõi là mức độ thắt chặt thực tế của Fed và khả năng duy trì mặt bằng lãi suất cao trong thời gian tới