Trao đổi với Tạp chí Kinh tế - Tài chính, ông Đỗ Bảo Ngọc, Phó Tổng Giám đốc Chứng khoán Kirin cho rằng, chi phí năng lượng giảm giúp doanh nghiệp cải thiện biên lợi nhuận, hỗ trợ sức mua, kiềm chế lạm phát.
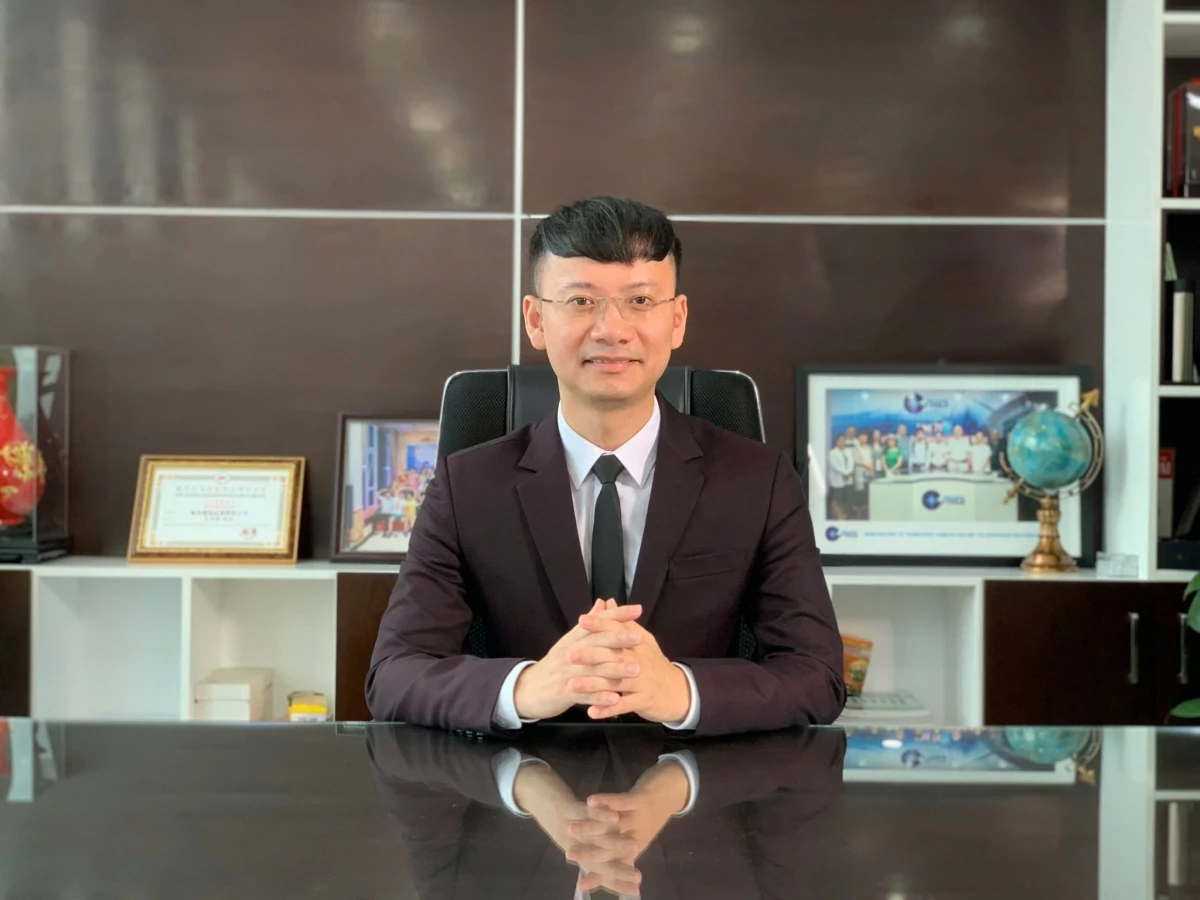 |
| Ông Đỗ Bảo Ngọc, Phó Tổng giám đốc Chứng khoán Kirin |
Phóng viên: Giảm giá điện và giảm thuế xăng là hai biện pháp hạ chi phí đầu vào được triển khai đồng thời. Ông đánh giá thế nào về tác động của các biện pháp này đến chi phí sản xuất, sức mua và mặt bằng lãi suất?
Phó Tổng giám đốc Đỗ Bảo Ngọc: Theo tôi, việc đồng thời giảm giá điện và thuế tiêu thụ đặc biệt đối với xăng là một động thái điều hành kinh tế vĩ mô đáng chú ý, bởi cả hai chính sách đều tác động trực tiếp đến chi phí đầu vào của nền kinh tế, từ sản xuất công nghiệp, vận tải, thương mại đến tiêu dùng dân cư. Tôi cho rằng cần nhìn nhận tác động của hai chính sách này trên ba phương diện.
Thứ nhất, tác động trực tiếp đến chi phí sản xuất và biên lợi nhuận doanh nghiệp. Giá điện và xăng là những yếu tố đầu vào quan trọng. Khi chi phí năng lượng giảm, doanh nghiệp có thêm dư địa cải thiện biên lợi nhuận gộp, đặc biệt đối với những ngành có tỷ trọng chi phí năng lượng lớn trong cơ cấu giá thành. Tuy nhiên, mức độ hưởng lợi sẽ không đồng đều. Một doanh nghiệp sử dụng điện chiếm 10% tổng chi phí sẽ có lợi thế đáng kể hơn so với doanh nghiệp mà chi phí điện chỉ chiếm 1–2%.
Thứ hai, tác động gián tiếp thông qua sức mua và tổng cầu. Khi chi phí điện, xăng của người dân giảm, thu nhập khả dụng có thể được cải thiện, qua đó hỗ trợ tiêu dùng. Đồng thời, chi phí sản xuất và phân phối thấp hơn cũng tạo điều kiện để doanh nghiệp ổn định giá bán, duy trì năng lực cạnh tranh và cải thiện khả năng tiêu thụ sản phẩm.
Thứ ba, tác động đến kỳ vọng lạm phát, lãi suất và thị trường vốn. Việc giảm giá các mặt hàng năng lượng thiết yếu góp phần giảm áp lực lên Chỉ số giá tiêu dùng (CPI). Nếu áp lực lạm phát được kiểm soát tốt hơn, chính sách tiền tệ sẽ có thêm dư địa duy trì mặt bằng lãi suất hợp lý, từ đó hỗ trợ hoạt động sản xuất, kinh doanh cũng như định giá tài sản tài chính.
Tuy vậy, tôi muốn nhấn mạnh rằng giảm chi phí năng lượng không đồng nghĩa lợi nhuận doanh nghiệp sẽ tăng tương ứng. Mức cải thiện còn phụ thuộc vào khả năng duy trì giá bán, sản lượng tiêu thụ và việc doanh nghiệp có phải chia sẻ lợi ích giảm chi phí với khách hàng hay không.
Phóng viên: Hai chính sách tác động đến hai nhóm chi phí khác nhau. Ông có thể chỉ ra ngành nào hưởng lợi rõ nhất từ giá điện giảm, ngành nào hưởng lợi từ giá xăng giảm, và mức hưởng lợi cụ thể ra sao không?
Phó Tổng giám đốc Đỗ Bảo Ngọc: Đối với chính sách giảm giá điện, tôi cho rằng nhóm hưởng lợi rõ nét là những ngành sản xuất sử dụng nhiều điện năng, như thép, xi măng, hóa chất, giấy, dệt may và một số doanh nghiệp chế biến công nghiệp. Trong đó, thép sản xuất bằng lò điện hồ quang, xi măng, hóa chất và các hoạt động sản xuất có mức độ điện khí hóa cao là những lĩnh vực đáng quan tâm. Tuy nhiên, ngay trong cùng một ngành, mức độ hưởng lợi giữa các doanh nghiệp cũng khác nhau tùy công nghệ sản xuất, hiệu suất sử dụng năng lượng và cơ cấu nguồn điện.
Có thể lượng hóa bằng một ví dụ giả định: một doanh nghiệp có doanh thu 1.000 tỷ đồng/năm, chi phí điện chiếm 5% doanh thu, tương đương 50 tỷ đồng. Nếu giá điện thực tế doanh nghiệp phải trả giảm 2%, chi phí tiết kiệm ước tính khoảng 1 tỷ đồng cho một năm hoạt động đủ 12 tháng. Nếu lợi nhuận trước thuế của doanh nghiệp chỉ khoảng 30 tỷ đồng, khoản tiết kiệm này tương đương 3,3% lợi nhuận trước thuế. Như vậy, dù mức giảm giá điện chỉ 2%, tác động tương đối lên lợi nhuận có thể lớn hơn đối với doanh nghiệp có biên lợi nhuận mỏng.
Tuy nhiên, do chính sách bắt đầu từ tháng 11, phần lợi ích ghi nhận trong năm 2026 chỉ tương ứng khoảng hai tháng, nếu doanh nghiệp duy trì mức tiêu thụ điện đều đặn. Vì vậy, không nên lấy mức tiết kiệm của cả năm để dự báo trực tiếp mức tăng lợi nhuận quý IV.
Đối với chính sách giảm thuế tiêu thụ đặc biệt đối với xăng, nhóm hưởng lợi trực tiếp là doanh nghiệp sử dụng nhiều phương tiện chạy xăng, như taxi, dịch vụ vận chuyển hành khách, giao nhận bằng xe máy, một số dịch vụ vận tải và doanh nghiệp có đội xe vận hành lớn.
Theo mức điều chỉnh giá ngày 1/11, xăng E5RON92 giảm 1.804 đồng/lít và E10RON95-III giảm 1.575 đồng/lít, tương ứng mức giảm khoảng 6–7% so với giá bán tối đa trước điều chỉnh. Giả sử một doanh nghiệp vận tải tiêu thụ 1 triệu lít xăng mỗi năm, mức giảm giá khoảng 1.600 đồng/lít có thể giúp tiết kiệm khoảng 1,6 tỷ đồng nếu duy trì trong đủ 12 tháng, với điều kiện giá xăng và mức tiêu thụ không thay đổi. Đây là ví dụ tính toán để thấy độ nhạy lợi nhuận, không phải dự báo mức tiết kiệm thực tế trong toàn bộ thời gian chính sách.
Tôi cũng muốn lưu ý một điểm rất quan trọng: phần lớn xe vận tải hàng hóa tải trọng lớn sử dụng dầu diesel, trong khi việc đưa thuế tiêu thụ đặc biệt về 0% lần này áp dụng đối với xăng. Do đó, không thể mặc nhiên cho rằng toàn bộ doanh nghiệp logistics hay vận tải đường bộ đều được hưởng lợi trực tiếp ở mức tương tự.
Một số ngành như bán lẻ, thương mại, du lịch và dịch vụ có thể hưởng lợi gián tiếp nhờ sức mua cải thiện, nhưng mức độ tác động khó lượng hóa hơn và phụ thuộc nhiều vào diễn biến nhu cầu thực tế.
Theo tôi, nhóm doanh nghiệp đáng chú ý nhất không nhất thiết là nhóm tiêu thụ nhiều năng lượng nhất, mà là nhóm có chi phí năng lượng cao, biên lợi nhuận hiện tại tương đối thấp và có khả năng giữ lại phần lớn lợi ích tiết kiệm chi phí. Đây là những doanh nghiệp có thể ghi nhận mức tăng lợi nhuận tương đối lớn hơn so với tỷ lệ giảm chi phí đầu vào.
Phóng viên: Mức thuế 0% với xăng được áp dụng đến hết tháng 3/2027. Theo ông, nhà đầu tư nên dựa vào những tiêu chí nào để nhận diện doanh nghiệp thực sự hưởng lợi?
Phó Tổng giám đốc Đỗ Bảo Ngọc: Nhà đầu tư không nên mặc định rằng cứ doanh nghiệp dùng nhiều điện, nhiều xăng thì cổ phiếu sẽ hưởng lợi lớn. Để nhận diện đúng cơ hội, tôi cho rằng cần xem xét năm tiêu chí.
Một là, tỷ trọng chi phí năng lượng trong cơ cấu chi phí. Đây là cơ sở đầu tiên để lượng hóa lợi ích. Nhà đầu tư cần so sánh chi phí điện, xăng và các loại nhiên liệu khác với doanh thu, giá vốn hoặc lợi nhuận trước thuế. Cần phân biệt rõ doanh nghiệp dùng xăng với doanh nghiệp chủ yếu dùng dầu diesel.
Hai là, khả năng chuyển phần chi phí tiết kiệm được thành lợi nhuận. Doanh nghiệp có quyền định giá tốt, giữ được giá bán và sản lượng sẽ giữ lại được phần lớn khoản tiết kiệm. Ở những ngành cạnh tranh cao, doanh nghiệp có thể phải giảm giá bán cho khách hàng, nên phần lợi ích giữ lại sẽ thấp hơn.
Ba là, triển vọng doanh thu và công suất hoạt động. Tôi ưu tiên những doanh nghiệp được giảm chi phí, có đơn hàng tăng trưởng và khai thác tốt công suất. Khi doanh thu tăng còn chi phí đơn vị giảm, lợi nhuận có thể cải thiện mạnh hơn nhờ hiệu ứng đòn bẩy hoạt động.
Bốn là, thời hạn hiệu lực của chính sách. Nghị quyết số 45/2026/NQ-CP quy định thuế tiêu thụ đặc biệt 0% với xăng đến hết ngày 31/3/2027, trừ trường hợp được điều chỉnh. Vì vậy, khi lập mô hình định giá, nhà đầu tư nên tính lợi ích trong đúng thời gian chính sách có hiệu lực, không nên giả định mức tiết kiệm kéo dài mãi. Nếu chính sách không được gia hạn, chi phí xăng của doanh nghiệp có thể tăng trở lại.
Năm là, mức định giá cổ phiếu. Doanh nghiệp hưởng lợi từ chính sách chưa chắc đã là cơ hội đầu tư hấp dẫn, nếu giá cổ phiếu đã phản ánh hết triển vọng. Nhà đầu tư cần đối chiếu mức tăng lợi nhuận dự kiến với các chỉ số P/E, EV/EBITDA, dòng tiền hoạt động và triển vọng tăng trưởng trung hạn.
Theo tôi, cơ hội đầu tư tốt nhất nằm ở những doanh nghiệp hội đủ ba yếu tố: chi phí năng lượng chiếm tỷ trọng đáng kể, kết quả kinh doanh đang cải thiện và giá cổ phiếu chưa phản ánh hết mức tăng lợi nhuận.
Điều cuối cùng tôi muốn nhấn mạnh: Thông tin tốt cho nền kinh tế chưa hẳn đã tạo ra giá trị cho cổ đông. Giảm giá điện, giảm thuế xăng hỗ trợ được rất nhiều doanh nghiệp. Tuy nhiên, chỉ những doanh nghiệp biến lợi thế chi phí thành tăng trưởng lợi nhuận và dòng tiền bền vững mới được thị trường định giá cao hơn trong dài hạn. Đó là điều nhà đầu tư cần tập trung khi tìm cơ hội trên thị trường chứng khoán.
Phóng viên: Xin cảm ơn ông