


Sự kiện chứng khoán ngày 9/11
Lịch sự kiện chứng khoán ngày 9/11 ghi nhận nhiều doanh nghiệp chốt quyền nhận cổ tức, thực hiện quyền mua cổ phiếu, tổ chức đại hội đồng cổ đông và lấy ý kiến cổ đông.


 |
| Dòng tiền trong nước đang giữ vai trò là “bệ đỡ” của thị trường. Ảnh: MT |
Nhà đầu tư trong nước - “bệ đỡ” của thị trường
Nhiều năm trước, mỗi đợt khối ngoại mua ròng thường được xem là tín hiệu mở đầu cho một nhịp tăng mới của thị trường. Nhưng bức tranh hiện nay đã khác. Điều đáng chú ý nhất không nằm ở việc nhà đầu tư nước ngoài đã bán ròng bao nhiêu, mà ở chỗ VN-Index vẫn duy trì xu hướng đi lên bất chấp áp lực rút vốn kéo dài. Đây là sự thay đổi mang tính bước ngoặt của thị trường chứng khoán Việt Nam: khả năng tăng điểm không còn phụ thuộc tuyệt đối vào dòng vốn ngoại, mà ngày càng được quyết định bởi sức mạnh của dòng tiền trong nước.
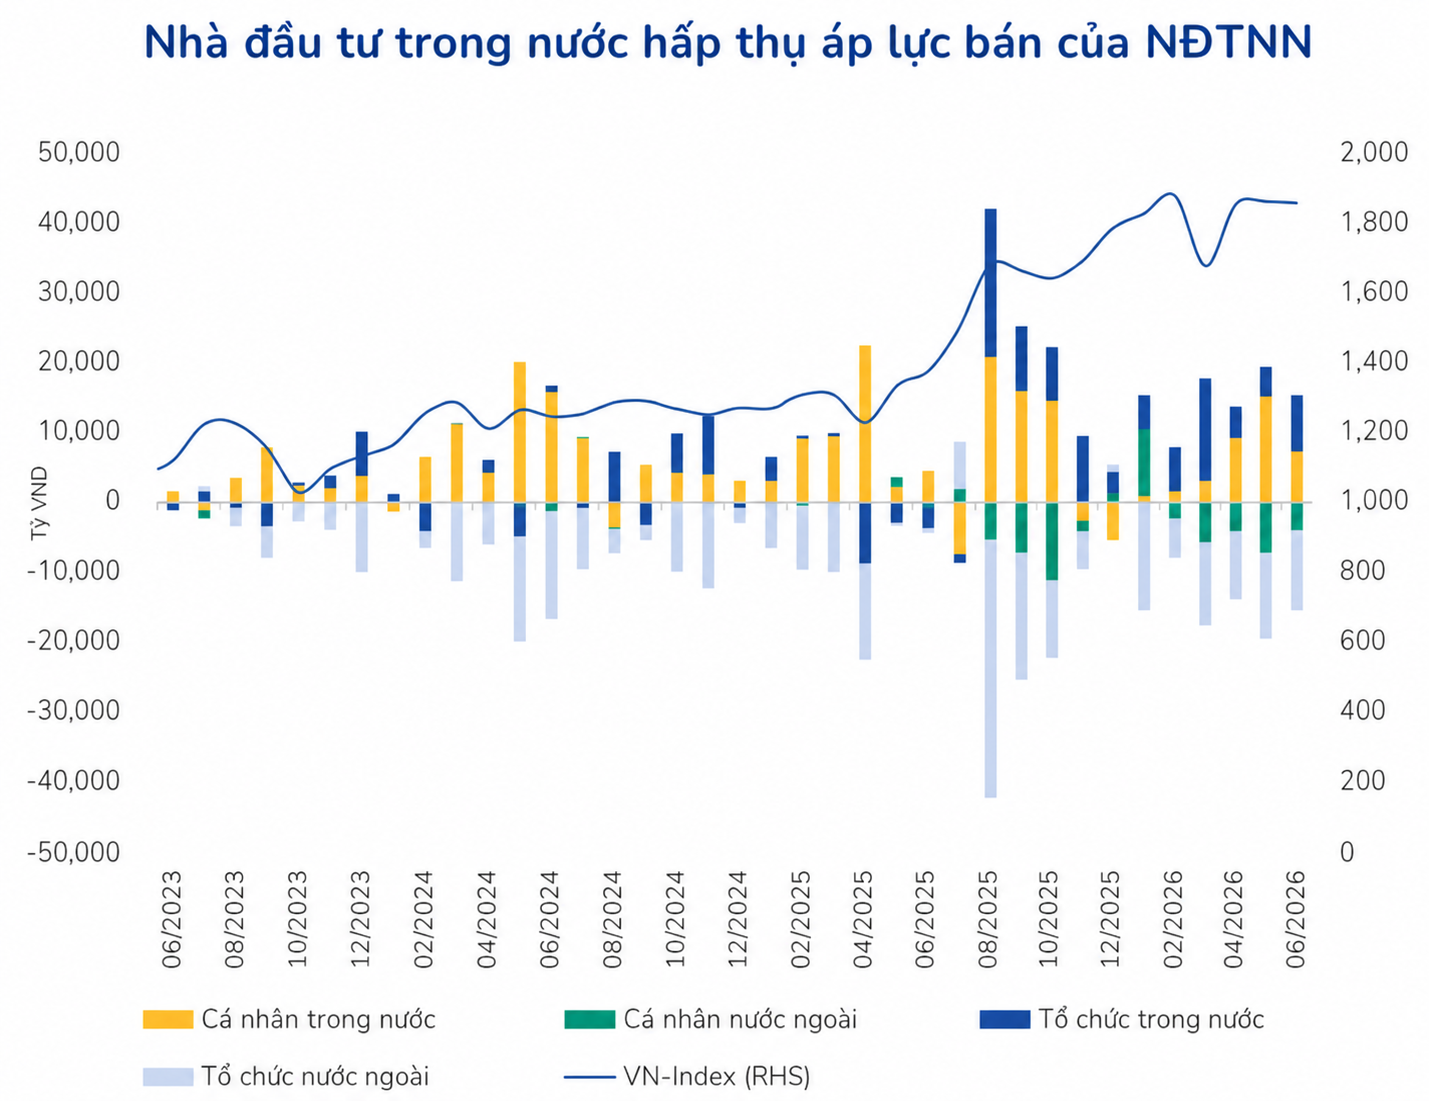 |
| Nguồn: FiinproX, CTCP Chứng khoán BIDV. |
Theo ông Bùi Nguyên Khoa, Phó Giám đốc Trung tâm Phân tích Nghiên cứu Công ty cổ phần Chứng khoán BIDV (BSC Research), dòng tiền trong nước tiếp tục là động lực chính nâng đỡ thị trường trong giai đoạn hiện nay. Tuy nhiên, điều đáng chú ý không chỉ là quy mô dòng tiền, mà còn là sự thay đổi trong cấu trúc lực cầu. Nếu trước đây thanh khoản chủ yếu được tạo ra bởi nhà đầu tư cá nhân, thì nay thị trường đã hình thành một hệ sinh thái dòng vốn đa dạng hơn, bao gồm: các tổ chức trong nước, quỹ mở, hoạt động cho vay ký quỹ của các công ty chứng khoán và cả những doanh nghiệp chủ động mua cổ phiếu quỹ khi định giá trở nên hấp dẫn. Chính sự đa dạng này giúp thị trường có khả năng hấp thụ tốt hơn các đợt bán ròng của khối ngoại, đồng thời duy trì thanh khoản ở mức cao ngay cả trong những giai đoạn biến động.
Sức bền của dòng tiền nội không phải là hiện tượng ngắn hạn mà được hỗ trợ bởi nền tảng kinh tế vĩ mô. Kỳ vọng tăng trưởng GDP và lợi nhuận doanh nghiệp tiếp tục cải thiện khiến thị trường chứng khoán vẫn là kênh đầu tư hấp dẫn trong trung và dài hạn. Bên cạnh đó, mặt bằng lãi suất vẫn đủ điều kiện để dòng tiền chưa dịch chuyển mạnh trở lại kênh tiền gửi, trong khi định giá thị trường sau khi loại bỏ ảnh hưởng của nhóm cổ phiếu vốn hóa đặc biệt vẫn ở mức hấp dẫn so với triển vọng tăng trưởng EPS. Đây là những yếu tố giúp dòng tiền trong nước tiếp tục duy trì vai trò dẫn dắt thị trường.
Tuy nhiên, nội lực mạnh mới chỉ là điều kiện cần. Dòng tiền nội có thể giữ nhịp thị trường và hấp thụ nguồn cung, nhưng để mặt bằng định giá được nâng lên một nấc mới, thị trường vẫn cần thêm chất xúc tác từ bên ngoài. Đó cũng là lý do kỳ vọng về sự trở lại của dòng vốn ngoại đang ngày càng trở thành tâm điểm trong câu chuyện của chu kỳ tăng trưởng tiếp theo.
Nếu dòng tiền trong nước đang giữ vai trò là “bệ đỡ” của thị trường, thì dòng vốn ngoại lại được kỳ vọng trở thành chất xúc tác cho chu kỳ tăng trưởng tiếp theo. Điều đáng chú ý là kỳ vọng này không xuất phát từ khả năng khối ngoại sẽ nhanh chóng mua ròng trở lại, mà từ sự thay đổi trong cách các dòng vốn toàn cầu tìm kiếm cơ hội đầu tư.
Sau nhiều năm tập trung mạnh vào nhóm cổ phiếu AI và công nghệ tại các thị trường phát triển, không ít quỹ đầu tư quốc tế đang bước vào giai đoạn tái cơ cấu danh mục khi mức định giá của nhiều tài sản đã lên cao. Thay vì tiếp tục dồn vốn vào những thị trường đã tăng mạnh, dòng tiền có xu hướng mở rộng sang các quốc gia có nền tảng tăng trưởng tốt nhưng mặt bằng định giá vẫn còn hấp dẫn. Trong bối cảnh đó, Việt Nam đang dần xuất hiện trở lại trên “radar” của các nhà đầu tư toàn cầu. Đây cũng là góc nhìn được BSC Research đề cập khi đánh giá xu hướng dịch chuyển của dòng vốn quốc tế trong thời gian tới.
Sức hấp dẫn của Việt Nam không chỉ đến từ triển vọng tăng trưởng kinh tế và lợi nhuận doanh nghiệp, mà còn từ quá trình cải cách thị trường đang được đẩy nhanh. Lộ trình nâng hạng FTSE, triển khai cơ chế đối tác bù trừ trung tâm (CCP), phát triển các sản phẩm giao dịch mới, mở rộng nguồn cung hàng hóa chất lượng và thúc đẩy cổ phần hóa đều góp phần thu hẹp khoảng cách giữa thị trường chứng khoán Việt Nam với các chuẩn mực của thị trường mới nổi. Cùng với đó, định hướng ưu tiên tăng trưởng và duy trì ổn định kinh tế vĩ mô tiếp tục tạo nền tảng quan trọng để củng cố niềm tin của các dòng vốn dài hạn.
Tuy nhiên, kỳ vọng không đồng nghĩa với việc dòng vốn ngoại sẽ sớm tạo ra một làn sóng mua ròng trên diện rộng. Ông Khoa cho rằng quá trình quay trở lại của khối ngoại nhiều khả năng sẽ diễn ra theo hướng chọn lọc, tập trung vào những doanh nghiệp có nền tảng tăng trưởng tốt và được hưởng lợi trực tiếp từ quá trình cải cách thị trường. Điều đó cũng có nghĩa, điều đáng quan tâm không phải là khối ngoại sẽ mua bao nhiêu trong một vài tháng, mà là cách Việt Nam từng bước cải thiện vị thế trong danh mục phân bổ vốn của các nhà đầu tư toàn cầu.
Sự trỗi dậy của dòng tiền trong nước đã chứng minh một điều quan trọng: thị trường chứng khoán Việt Nam không còn phụ thuộc hoàn toàn vào quyết định mua hay bán của nhà đầu tư nước ngoài như nhiều năm trước. Tuy nhiên, một thị trường có thể duy trì đà tăng nhờ nội lực chưa đồng nghĩa với việc có thể bước sang một mặt bằng định giá mới. Lịch sử của nhiều thị trường mới nổi cho thấy, những chu kỳ tăng trưởng mạnh nhất thường xuất hiện khi sức mạnh của dòng vốn trong nước gặp đúng thời điểm dòng vốn quốc tế quay trở lại.
| Chu kỳ tăng trưởng tiếp theo của thị trường chứng khoán Việt Nam sẽ không được quyết định bởi việc khối ngoại mua ròng bao nhiêu, mà bởi chất lượng của dòng tiền tham gia thị trường. |
Đó cũng là điểm thị trường chứng khoán Việt Nam đang hướng tới. Dòng tiền trong nước tạo nền tảng thanh khoản, hấp thụ nguồn cung và phản ánh niềm tin của nhà đầu tư vào triển vọng tăng trưởng của nền kinh tế. Trong khi đó, dòng vốn ngoại không chỉ mang thêm nguồn lực tài chính mà còn góp phần nâng cao chất lượng định giá, thúc đẩy chuẩn mực quản trị doanh nghiệp và gia tăng vị thế của thị trường trong danh mục đầu tư của các quỹ toàn cầu. Nói cách khác, nếu dòng tiền nội giúp thị trường “đứng vững”, thì dòng vốn ngoại có thể giúp thị trường “vươn cao”.
Theo BSC Research, quá trình cải cách thị trường, từ lộ trình nâng hạng, triển khai cơ chế đối tác bù trừ trung tâm (CCP), phát triển các sản phẩm giao dịch mới đến mở rộng nguồn cung hàng hóa chất lượng, đang từng bước tạo nền tảng để thị trường chứng khoán Việt Nam gia tăng sức cạnh tranh trong khu vực. Những cải cách này không chỉ nhằm thu hút thêm dòng vốn quốc tế mà còn nâng cao chất lượng phát triển của chính thị trường trong nước.
Nếu giai đoạn 2023-2026 là phép thử đối với sức bền của dòng tiền trong nước, thì giai đoạn tới sẽ là phép thử đối với sức hấp dẫn của thị trường Việt Nam trong mắt dòng vốn toàn cầu. Một thị trường có thể tăng trưởng nhờ nội lực, nhưng chỉ khi thu hút được cả những dòng vốn dài hạn từ bên ngoài, chu kỳ tăng mới mới có cơ hội được kéo dài và bền vững hơn.
Vì vậy, câu hỏi đặt ra không còn là khối ngoại sẽ mua ròng bao nhiêu trong vài tháng tới. Điều quan trọng hơn là liệu thị trường chứng khoán Việt Nam có đủ sức trở thành điểm đến ưu tiên trong chiến lược phân bổ vốn của các nhà đầu tư toàn cầu hay không. Khi nền tảng kinh tế tiếp tục được củng cố, cải cách thị trường được thúc đẩy và sức hấp dẫn đối với nhà đầu tư quốc tế ngày càng cải thiện, chu kỳ tăng trưởng tiếp theo sẽ không được dẫn dắt bởi một dòng tiền riêng lẻ, mà bởi sự cộng hưởng giữa nội lực của nhà đầu tư trong nước và sự trở lại của dòng vốn quốc tế.